Бухгалтерский квартал


Гео и язык канала: Россия, Русский
Категория: Карьера


Канал для бухгалтеров о том, как работать на себя с клиентами из малого бизнеса.
Курсы - https://buhkv.ru/
Клуб - https://buhkv.ru/club/
Библиотека бухгалтера https://t.me/bibliobuhkv
Лина @zalevskaialina
Рекламу не продаем
Заявка в РКН 7304904402

Зарегистрирован в РКН
Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Карьера
Статистика
Фильтр публикаций


Подход ФНС к налоговая реконструкции при сделках с «техническими» компаниями ужесточился. 

Бизнесу стало сложнее использовать механизм ⚙️налоговой реконструкции при сделках с компаниями-«однодневками». Если ранее для учета расходов достаточно было подтвердить реальность операции и установить исполнителя, то теперь ФНС требует раскрыть фактического контрагента и документально подтвердить затраты.

Новый подход связан с позицией Верховного суда по делу № А56-83561/2023 от 31.03.26. Суд отказал в реконструкции, поскольку компания сама выстроила схему с «бумажными» подрядчиками и не раскрыла реальные параметры операций. 

На практике это означает, что при покупке товара у технического контрагента и его последующей продаже компания может быть вынуждена заплатить налог на прибыль и НДС со всей суммы дохода без учета реальных затрат.

ФНС считает, что реконструкция возможна, только если налогоплательщик раскрыл реального исполнителя, действовавшего в рамках законного оборота.
Налоговые органы стали толковать стандарт дела № А56-83561/2023 от 31.03.26 применительно ко всем, у кого в цепочке обнаружена «техническая» компания.

Повысить шансы на реконструкцию можно, заняв проактивную позицию и самостоятельно раскрыть фактического исполнителя, представить доказательства объема и стоимости операции, предложить расчет обязательств.

🛡️Для защиты рекомендуется проявлять должную осмотрительность, собирать доказательства реальности операций и добросовестности контрагентов до сделки, а не в момент проверки.

___
🇷🇺 Мы в Мах
🔸 канал
🔸 чат
😎 Мы во ВКонтакте
🔸 сообщество
🔸 чат
😍 Служба заботы


11 резюме на 1 место, а нужного бухгалтера всё равно ищут днём с огнём. Почему?

Коллеги, недавно hh.ru провёл большое исследование о том, что происходит на рынке труда у бухгалтеров, и я оказалась среди шести экспертов, которых попросили прокомментировать результаты.

Скажу так, цифры бодрят 😳

На одну вакансию бухгалтера сейчас приходится почти одиннадцать резюме. Конкурс как в театральное училище, 🎭только вместо басни на собеседовании всё чаще дают задачу без готового ответа. Например, что делать, если контрагент не подписывает первичку. И солидный стаж сам по себе тут не выручит.

Казалось бы, при таком выборе работодатель моментально закроет вакансию. А вот и нет.

Всё ещё не хватает специалистов, способных принимать обоснованное решение. Тех, кто в сложной ситуации спокойно садится разбираться, а не ждёт готовых ответов.

Да, нам всех очень хочется готовых ответов. Потому мы и пишем вопросы в чат, где получаем три уверенных и взаимоисключающих варианта плюс стикер с котиком 😂 Но чтобы принять обоснованное решение нужно сесть самой, прочитать закон, посмотреть к нему комментарии, поднять судебную практику. Именно так складывается настоящее профессиональное суждение. Бухгалтер без него похож на хозяйку, которая прекрасно готовит по видеорецепту, но стоит в холодильнике не оказаться одного ингредиента, ужин отменяется.

Любопытно, что работодатели это уже почувствовали. И не только это. Другие эксперты в статье говорят, что «специалист по участку вымирает», что от бухгалтера бизнес ждёт роли финансового навигатора. Умение работать с ИИ пока встречается лишь в 0,3% вакансий, но уже даёт фору тем, кто им владеет 🤔

В статье много интересного: зарплаты, востребованные навыки, карьерные траектории и даже табличка, как переписать резюме, чтобы скромное «знаю 1С» зазвучало убедительно. Загляните, особенно если вы сейчас в поиске или просто давно не сверялись с рынком.

___
🇷🇺 Мы в Мах
🔸 канал
🔸 чат
😎 Мы во ВКонтакте
🔸 сообщество
🔸 чат
😍 Служба заботы


Репост из: Т-Бизнес секреты: бухгалтерия
🤯 Вдруг у меня что-то спросят, а я не знаю

Здравствуйте! Я Лина Залевская, бухгалтер, налоговый консультант, соавтор канала @buhgalteriaLL.

Страшный сон любого начинающего аутсорсера. У меня для вас две новости: плохая и хорошая.

Плохая: вы действительно чего-то не знаете.

Хорошая: каждый бухгалтер чего-то не знает.

В этом посте расскажу, что ответить на такой каверзный вопрос и почему на самом деле не страшно чего-то не знать.

Можно использовать мою любимую фразу:
«Я уточню этот вопрос и вернусь к вам с ответом».


Бухгалтера, который знает все, не существует. Вспомните врача. Если он ставит диагноз, едва вы успели сесть, доверия почему-то меньше, а не больше. А «сдайте анализы, посмотрим через неделю» звучит как мнение профессионала. У вас ровно то же самое.

Целиком фраза может звучать так:
«Хороший вопрос. Мне нужно уточнить детали. Я записываю и вернусь с ответом завтра. А сейчас давайте продолжим по плану».


Дальше делаете четыре вещи:

1. Уточните обстоятельства задачи.
2. Запишите вопрос, не надейтесь на память.
3. Назовите реальный срок ответа вместо «завтра-послезавтра».
4. Вернитесь с ответом в обещанное время.

Последний пункт самый главный. Вопрос, на который вы обещали ответить и не ответили, клиент запомнит гораздо лучше вас.

А если встреча плановая, попросите вопросы и документы заранее. Тогда большую часть разговора вы спокойно отрепетируете, в халате и тапках, с чаем в руке.

И перестаньте считать, что вы на экзамене, где ответ надо выдать за тридцать секунд. Клиенту не нужен самый быстрый ответ. Ему нужен такой, на который можно опереться и не разбирать потом последствия.

Попадаете в ситуации, когда чего-то не знаете?

👍 — да, конечно;
🔥 — редко.


Подписаться на канал для бухгалтеров


Что делать, если умер сотрудник?

Порядок действия в такой ситуации будет следующий⬇️

1️⃣Получение свидетельства о смерти от родственников.

Обычно документ, подтверждающий факт смерти, работодателю предоставляют близкие умершего сотрудника. Если родственники не могут предоставить свидетельство, сотрудник отдела кадров вправе направить письменный запрос в органы ЗАГС и получить дубликат свидетельства, в котором будут содержаться все необходимые сведения для оформления прекращения трудовых отношений.
⛔️Оформлять увольнение только на основании устных заверений или телефонных звонков родственников или иных лиц, без документального подтверждения, недопустимо.

2️⃣ Издание приказа о прекращении трудового договора.

В строке «Основание прекращения (расторжения) трудового договора» нужно сослаться на п. 6 ч. 1 ст. 83 ТК РФ. В поле «Документ, номер и дата» вносятся реквизиты свидетельства о смерти.

Датой прекращения трудового договора признается дата смерти, зафиксированная в свидетельстве.
Дата смерти указывается как дата прекращения договора независимо от того, когда работодатель фактически получил копию свидетельства. Соответственно, дата приказа может быть позже даты прекращения отношений.

Подпись работника на приказе отсутствует. Родственники также не подписывают документ. В приказе делается отметка, например: «С приказом невозможно ознакомить по причине смерти работника» (ч. 2 ст. 84.1 ТК РФ). Подпись удостоверяет кадровый работник, ответственный за ведение учета, либо руководитель.

3️⃣Направление сведений об увольнении в СФР.

Независимо от того, как велась трудовая книжка, работодатель обязан подать в Социальный фонд России сведения об увольнении по форме ЕФС-1.
🗓️Срок подачи — не позднее рабочего дня, следующего за днем издания приказа.

4️⃣ Внесение записи в бумажную трудовую книжку и выдача ее родственникам.

Бумажная трудовая книжка заполняется, если сотрудник не выбрал электронный формат сведений о трудовой деятельности.

Формулировка будет следующая:⬇️
«Трудовой договор прекращен в связи со смертью работника, пункт 6 части первой статьи 83 Трудового кодекса Российской Федерации»

Трудовая книжка выдается члену семьи умершего под расписку при предъявлении свидетельства о смерти либо направляется почтой по письменному заявлению одного из родственников (п. 38 Порядка № 320н).

Если родственники не обратились за книжкой или их нет, работодатель хранит ее 50/75 лет (до 01.01.2003 — 75 лет, после — 50 лет).

5️⃣ Выплата заработной платы и других причитающихся выплат.

🧮Расчет по зарплате и другим причитающимся суммам производится с членом семьи умершего или лицом, находившимся на его иждивении на день смерти (ст. 141 ТК РФ). Трудовой кодекс РФ не определяет, кто относится к членам семьи умершего работника, и не содержит указания на то, чем следует руководствоваться при решении этого вопроса. Поэтому нужно обратиться к Семейному кодексу РФ. Согласно ст. 2 Семейного кодекса к членам семьи относятся супруги, родители, дети. Также членами семьи могут быть признаны братья и сестры, дедушка, бабушка, внуки, пасынок и падчерица (гл. 15 Семейного кодекса РФ).

Работодатель обязан выплатить:
✅причитающуюся заработную плату;
✅компенсацию за неиспользованные отпуска;
✅не полученные ко дню смерти суммы пособий, например пособие по временной нетрудоспособности;
✅прочие причитающиеся выплаты (доплаты, премии и т д).
При этом работодатель вправе произвести выплаты тому родственнику, который первым представит полный пакет документов (определение Первого КСОЮ от 17.06.2024 № 88-18298/2024).

Дополнительно родственникам может выплачиваться:
✅социальное пособие на погребение, если они или иные лица похоронили умершего за свой счет и обратились с заявлением. Пособие выплачивается за счет СФР;
✅ материальная помощь в связи со смертью, если она предусмотрена коллективным договором или локальным актом (ст. 8, 41 ТК РФ) либо решение принял руководитель.

Работодатель не должен удерживать НДФЛ с денежных средств, начисленных, но не выплаченных умершему работнику, а также с указанных сумм при их выплате членам его семьи (п. 18 ст. 217 НК РФ, письмо Минфина РФ от 24.07.2024 № 03-04-05/69016).

По страховым взносам налоговики придерживается следующей точки зрения. Объектом обложения признаются выплаты в пользу физических лиц в рамках трудовых отношений. Дата выплат определяется как день начисления этих вознаграждений (п. 1 ст. 424 НК РФ).

Таким образом, выплаты, начисленные до даты смерти работника, когда он был застрахованным лицом, признаются объектом обложения страховыми взносами независимо от даты выплаты таких сумм после его смерти членам его семьи. Выплаты, начисленные после даты смерти работника и полученные членами его семьи, не облагаются страховыми взносами, так как отсутствует застрахованное лицо (письмо Минфина РФ от 05.07.2023 № 03-15-05/62648).

6️⃣ Уведомление военкомата (при необходимости).

Об увольнении военнообязанного работника организация обязана сообщить в военкомат по месту жительства или пребывания гражданина в срок 5 календарных дней с даты увольнения. Исключений для смерти сотрудника документ не содержит, поэтому во избежание претензий уведомление рекомендуется направить.

#чтоделатьесли_БК

___
🇷🇺 Мы в Мах
🔸 канал
🔸 чат
😎 Мы во ВКонтакте
🔸 сообщество
🔸 чат
😍 Служба заботы


Пока одни думали «а вдруг не сработает», активные участницы интенсива собирают первые заявки 🔥

Одна поехала подписывать договор аренды офиса, а вернулась с сарафанным радио, размером с целый район: рекомендовать её пообещали арендодатель, парикмахерская, логопеды и массажисты по соседству.

Другая договорилась о партнёрстве с банками, сделала рассылку, и заявка пришла в тот же день.

А третьей написал человек, от которого она вообще ничего не ждала.

И это только начало. За сегодня нам сдали 120+ домашних заданий, так что, как говорится, то ли ещё будет 😉

___
🇷🇺 Мы в Мах
🔸 канал
🔸 чат
😎 Мы во ВКонтакте
🔸 сообщество
🔸 чат
😍 Служба заботы


❤️❤️❤️❤️❤️❤️❤️❤️

Коллеги, собрали для вас посты прошедшего месяца:

🤓 Вы спрашивали, мы отвечаем:

☀️Что делать, если ИП выяснил, что с 2026 года является плательщиком НДС, рассказали тут

🔸Вопрос коллег:
Ко мне обратился ИП чтобы сделать книгу доходов по патенту за 2025 г. Но в году у него было 2 патента и УСН, как я понимаю нужно сделать 3 книги, правильно или нет?

Ответ на этот вопрос тут

🔸Что делать, если ООО несколько лет не ведет деятельность, вообще даже нет расчетного счета, и сейчас планирует ликвидировать ООО, какие наши действия?
Отвечаем здесь

☀️Страховые взносы с МРОТ по директору нужно отражать в РСВ даже если он был на больничном, подробности тут

🔸Инструкция как проверить дойдёт ли документ, если разные операторы ИС ЭПД у вас и контрагента
☀️Нужен ли предрейсовый медосмотр сотрудникам, которые не являются водителями, но используют автомобиль ООО в служебных поездках и командировках, рассказали в посте

🔸ИП получил патент на такси в одном регионе. Может ли он работать по нему через агрегатор в другом?

☀️ООО передаёт товар самозанятому на хранение, а затем — на склад маркетплейса. Какие документы оформить на каждом этапе?

🔸Что делать, если нашли ошибку в налоговой декларации, рассказали тут

☀️Можно ли одновременно быть самозанятым и работать по ГПХ с НДФЛ, рассказали в посте

🔸Что делать, если база осталась «в заложниках» у прежнего бухгалтера, рассказали тут

☀️Что делать, если нужно сменить объект налогообложения с “Доходов” на “Доходы минус расходы”? 

🔸Вопрос коллег:
Субсидия на возмещение фактически понесенных затрат при оказании услуг по получению дошкольного образования в частных дошкольных организациях  у ИП на УСН включается в доход по УСН или нет, если у него есть патент на услуги  в сфере дошкольного образования?

Ответ тут

🗂️ Работа с ЭТрН
☀️Как устроен процесс обмена ЭТрН?
🔸Когда ЭТрН не нужна, рассказали в посте
☀️Что будет, если не перейти на ЭТрН?
🔸Минтранс расширил перечень случаев, когда перевозочные документы можно оформлять на бумаге - подробности в посте

🗣 Не осудим, но обсудим
☀️В комментариях обсуждаем почему вы боитесь публиковать объявление о своих услугах?
🔸- А у меня счет ИП заблокировали, на сумму долга по ООО! Почему так? Обсуждаем реальную историю клиента в комментариях
☀️Что делать, когда предыдущая бухгалтерия не отдает базы, вам как новому бухгалтеру? Обсуждаем в комментариях возможные варианты решений
🔸Где бухгалтеру на аутсорсе найти клиентов, рассказали тут

⚖️ Судебная практика
☀️Обеспечительные меры не возвращают на ЕНС суммы, которые уже ушли на погашение доначислений - разбор нового судебного дела в посте

📄 ФСБУ 10/26
🔸Новый ФСБУ 10/2026 «Расходы»: что меняется в классификации, оценке и учётной политике
☀️ФСБУ 10/26 пункт 19: что было, как стало, что меняется на практике рассказали в посте. А тут разобрали изменения в пункте 21
🔸ФСБУ 10/2026. Разбираем пункты 25–26 в посте


Подписывайтесь и
❤️❤️❤️❤️❤️ инструкции и чек-листы здесь - @bibliobuhkv

Вот, чем пополнилась Библиотека Бухгалтерского квартала за сентябрь:
☀️ Рабочая карта «Кого из клиентов уже касается цифровой рубль и что проверить бухгалтеру»
🔸Чек-лист для организаций и ИП на УСН «Доходы»
☀️Чек-лист "Какие операции по бизнес-картам могут вызвать вопросы банка и ИФНС"
🔸 Инструкция "Доход по УСН не сходится с банком — где искать разницу"
☀️Чек-лист "Получили чек от самозанятого. Все ли в нем правильно"
🔸Памятка "Как пользоваться бизнес-картой, за что отчитываться и какие документы передать в бухгалтерию"
☀️ Чек-лист "АУСН — проверка банка, ККТ и личного кабинета за месяц"

А завтра мы ждем вас на нашем еженедельном ТОПчике новостей.


Однажды бухгалтер восстановила учёт ИП с 20 эквайрингами и 30 онлайн-кассами. А когда села искать сильные кейсы, которые доказывают её профессионализм, не нашла ни одного 😱

Это ☝️ невыдуманная история с нашего интенсива «Найди клиента», о которой невозможно молчать.

Первое задание было таким:
найти доказательства своего профессионализма. То есть истории, где вы решили задачу клиента.


📚Мы разобрали домашки и заметили несколько типичных ошибок. Делимся с вами.

Начнём с той самой коллеги. Свести эквайринги, ОФД и выписку по 50 точкам и решить, что хвастаться нечем, может только очень скромный бухгалтер🙇‍♀️

☝️И это самая частая ошибка: считать свою работу обычной.

Восстановили базу клиенту, который пришёл совсем без неё, вернули ему переплату по налогам, а потом пишете «ничего особенного не сделала». Обычная эта работа только для вас. Клиент сам такое не сделает, поэтому и платит.

Бывает и наоборот: история начинается сразу с подвига. «Помогла компании отбить штраф 1,3 млн». Это великолепный результат, но с чем клиент пришёл? Позвонил инспектор, пришло требование, заблокировали счёт? Без этого «до» непонятно, кому и в какой момент стоит к вам обратиться.

Ещё одна ловушка: рассказать про процесс и забыть про результат. «Подала сведения через госуслуги» объясняет, что вы сделали. А что получил клиент и чего ему удалось избежать, так и остаётся загадкой.

Частый гость в ответах — бухгалтерский язык. «Выправила весь 60 и 62 счета, сверилась, сдала корректировки. Завела номенклатуру, перепровела операции». Для клиента эти слова вроде русские, но совершенно непонятные. 🤯Забегая вперёд скажем, что на интенсиве будут задания и для перевода с бухгалтерского-эльфийского на предпринимательский 😅

Иногда подробностей слишком много. В прекрасной истории с трудовой инспекцией бывшей сотруднице доплатили 11 294 рубля 83 копейки. Точность уважаем, но про 83 копейки клиенту можно не рассказывать 😄

А самая коварная ловушка: ругать предыдущего бухгалтера. «Не знала, что такое сверка с контрагентами». Может, и не знала. А может, была история, которую клиент не рассказал. Лучше рассказывайте о том, что сделали вы, а не осуждайте коллег.

И по мелочи: лучше не писать «аудит», если вы не аудитор, и не обещать того, что от вас не зависит, вроде проверки банка по 115-ФЗ «без блокировки счёта». А если хочется написать «самостоятельно разобралась с лизингом», подумайте, хотели бы вы стричься у парикмахера-самоучки?

🤩 И это только малая часть разбора. Полный разбор 200+ домашних заданий уже доступен в видеоформате всем участникам интенсива. Наш маркетолог, которая много лет помогает бухгалтерам находить клиентов, прочитала каждый ответ. И все, кто сдал задание, стали на шаг ближе к тому, чтобы понять, в чём их суперсила, и рассказать о ней клиенту так, чтобы он захотел написать именно им.

А вам напоминаем: сегодня последний день, когда можно присоединиться к интенсиву «Найди клиента».

ТОЖЕ ХОЧУ НАЙТИ КЛИЕНТОВ

___
🇷🇺 Мы в Мах
🔸 канал
🔸 чат
😎 Мы во ВКонтакте
🔸 сообщество
🔸 чат
😍 Служба заботы


Коллеги, давайте поговорим про этику 🤝

Как вы считаете, увести клиента у коллеги: это нормально или нет?

Представим: у коллеги всего два клиента. Она потратила десятки тысяч рублей на рекламу на Авито, ночами переписывала объявление и вздрагивала от каждого уведомления. И тут приходим мы и забираем одного. Звучит непростительно.

🫢 И правда, если вы сами приходите к клиенту и говорите: «Здравствуйте, ваш бухгалтер плохая, а я сделаю гораздо лучше», это нарушение этики. Так в нашем цехе не принято.

Но бывает и другая ситуация. Клиент сам пришёл к вам на консультацию. Он прямым текстом говорит, что недоволен своим бухгалтером, и ищет того, кто поможет ему с бизнесом.

Будет ли нарушением этики предложить ему свои услуги?

Нет, не будет. Если клиент уже говорит «хочу уйти от бухгалтера», чаще всего он приходит на консультацию с готовым решением. Он уйдёт в любом случае: к вам или к Марии Петровне из соседнего города. А вы останетесь с чистой совестью, нимбом и без клиента 😇

При этом на консультации у вас всегда есть выбор. Если чувствуете, что отношения с бухгалтером ещё можно спасти, предложите клиенту наладить работу с ним и расскажите, как это сделать. Иногда людям не хватает договора с понятным перечнем услуг и одного разговора.

А если клиент всё решил и он вам интересен, почему бы его не взять? Это не значит отобрать хлеб у коллеги. Это значит дать человеку то, за чем он пришёл 😌

___
🇷🇺 Мы в Мах
🔸 канал
🔸 чат
😎 Мы во ВКонтакте
🔸 сообщество
🔸 чат
😍 Служба заботы


Деньги ушли, а расхода нет: что ФСБУ 10/2026 расходом не считает

Пункты 4 и 5. Формулировки, которые пригодятся в разговоре с клиентом, уверенным, что расход - это когда со счёта списали.

1️⃣ Определение. Расход - это уменьшение экономических выгод из-за выбытия или уменьшения активов и/или возникновения или увеличения обязательств, которое уменьшает капитал.

2️⃣Сразу за скобки: вклады собственников и распределение прибыли расходами не являются. Прибыль распределяется уже после того, как расходы посчитаны.

3️⃣Расходами не являются: капитальные вложения, финансовые вложения, приобретение запасов, авансы, предоплаты, задатки, некоторые операции по комиссионным и агентским договорам, залог, погашение кредита или займа.

4️⃣С авансами, задатками и погашением займа вопросов обычно нет - они не расходы ни с одной, ни с другой стороны. А вот пункт 5 «в» звучит непривычно: покупка сырья, материалов или товаров сама по себе расходом не признаётся.

5️⃣ Пугаться не нужно, это вопрос формулировки. Расход действительно возникает, но позже - когда запасы списываются по правилам ФСБУ 5/2019. То же с капвложениями: они станут основным средством или НМА и попадут в расходы через амортизацию.

6️⃣ Практический смысл. Стандарт последовательно отделяет момент траты денег от момента возникновения расхода. Это та же логика, что в ФСБУ 5/2019 и 6/2020, просто теперь она записана в общем стандарте по расходам.

7️⃣ И это ровно тот аргумент, которым удобно объяснять клиенту, почему закупка товара на склад не уменьшила его прибыль в этом месяце.

#ФСБУ

___
🇷🇺 Мы в Мах
🔸 канал
🔸 чат
😎 Мы во ВКонтакте
🔸 сообщество
🔸 чат
😍 Служба заботы


Воронка продаж как она есть 😀

Коллеги, на мастер-классе мы говорили про воронку. Покажем её на своём примере:

У нас больше 22 000 подписчиков.

Из них на мастер-класс пришли 1900.

Из них на интенсив пошли 300.

А сколько человек сделает первое домашнее задание, мы узнаем завтра днём 😆

Теперь зачем вам это знать.

Воронка сужается у всех, это не приговор. Если объявление увидели десять человек, клиентов может не прибавиться. На входе в воронку должно быть много людей, иначе на выходе не будет никого 🥲

💡Отсюда первый вывод: следите за цифрами. Сколько человек увидели объявление, сколько написали, со сколькими вы говорили, сколько дошло до оплаты. Без этой статистики непонятно, что «чинить».

👀 Зато с ними ситуация проясняется:

🔍 Просмотров мало, но из тех, кто написал, почти все остаются? Значит, с текстом всё в порядке, просто вас мало кто видит. Стоит разместить объявление ещё на какой-то площадке или увеличить охват на текущей (например, с помощью платной рекламы).

🔍 Просмотров много, а в личке тишина? Тогда дело в объявлении: первые строки не объясняют, кому вы подходите, никого не цепляют.

🔍 Пишут, но после вопроса о цене исчезают? Проблема не в поиске клиентов, а в разговоре о деньгах. Это тема для отдельного разговора.

💡И второй вывод, самый скучный: не бросайте всё после первой недели без откликов. Работа по привлечению клиентов — это процесс и часто небыстный. Именно поэтому на интенсиве «Найди клиента» мы дадим план на месяц.

Раз уж мы сегодня вспомнили про домашние задания, давайте придумаем самую лучшую причину его не делать и… не искать клиентов. Мы начнём:

✅ отчётность
✅ не хочу учиться по выходным
✅ некогда
✅ осень, темнеет рано
✅ вот доделаю работу и обязательно возьмусь за поиск
✅ кто же начинает с четверга?
✅ январь, вот январь — отличное время начинать!

✍️Пишите свою в комментариях. Победитель получит суперприз — мы торжественно признаем причину уважительной и официально разрешим не искать клиентов до конца недели 😁

___
🇷🇺 Мы в Мах
🔸 канал
🔸 чат
😎 Мы во ВКонтакте
🔸 сообщество
🔸 чат
😍 Служба заботы


Вопрос из рубрики «Спросите у коллег»:

ИП поступление за консультац услуги  облагается налогом по ставке 6%, также есть  розничный магазин в г Москве, получен патент с 20 марта по 31.12.2026 год. В июле месяце общая сумма  дохода превысила 20 млн руб. С какого момента возникает НДС и за какой период надо сдавать декларации? Как считать НДС: сверху полученной суммы от физиков или в том числе? Что делать с чеками проведенными с  20  марта?  


Давайте разбираться по порядку, как действовать в этой ситуации.

1️⃣Сначала определяем, какие доходы учитываются для лимита 20 млн.

В 2026 году для ПСН лимит — 20 млн руб. Если ИП одновременно применяет УСН и ПСН, для целей исчисления лимита учитываются доходы по обоим специальным режимам. 

То есть в вашем случае складываются: доходы от консультационных услуг на УСН и доходы розничного магазина на патенте.

Если совокупный доход 💰 превысил 20 млн руб. в июле 2026 года, ИП утрачивает право на патент с даты его выдачи, то есть с 20 марта 2026 года. 

2️⃣ Что делать дальше с розничным магазином?

Патент был выдан с 20.03.2026 по 31.12.2026, но после превышения лимита право на него утрачивается с 20 марта 2026 года.

В течение 🗓️ 10 календарных дней со дня возникновения обстоятельства, являющегося основанием для утраты права на ПСН, нужно подать в налоговую заявление об утрате права на применение ПСН по форме № 26.5-3. 

Следовательно, доход розничного магазина нужно пересчитать как доход по УСН по ставке 6% с этой даты. 
То есть после утраты патента необходимо фактически восстановить налоговый учет магазина на УСН, составить КУДиР, подать уведомления и заплатить авансовые платежи по налогу за 1 и 2 кварталы 2026 года. 

Кроме того в случае утраты права на патент сумму уплаченного налога, можно зачесть в счет уплаты других налогов, например, УСН (п. 7 ст. 346.45 НК РФ, Письмо Минфина от 10.08.2021 N 03-11-11/64229). Для зачета налога на патент в счет УСН подайте в налоговую заявление о зачете переплаты в счет предстоящих платежей (п. 4 ст. 78 НК РФ). 

3️⃣С какой даты возникает НДС?

Если 20 млн были превышены в июле, то с 01.08.2026 возникает обязанность начислять НДС.
При этом ИП необходимо определиться со ставкой налога:
📋 22% — общеустановленная ставка, с возможностью налоговых вычетов;
📋 5% — специальная ставка для УСН, без вычетов входного НДС. 

Если у вас есть входящий НДС от поставщиков, то вариант применения ставки лучше просчитать на тех цифрах, которые были в 2026 году.
Первая декларация по НДС должна быть составлена за 3 квартал 2026 года.

4️⃣ НДС считать «сверху» или «в том числе»? 🧮

По общему правилу базу по НДС в отношении товаров (работ, услуг) нужно определять как стоимость этих товаров, исчисленную исходя из рыночных цен, определяемых в соответствии со статьей 105.3 НК РФ, без включения в них НДС. При этом сумма НДС предъявляется к уплате покупателю дополнительно к цене, то есть “сверху”.

Но были письма Минфина РФ от 30.06.2025 № 03-07-11/63545, от 08.11.2024 № 03-07-11/110127, где указано, что пересмотр цен на сумму НДС — это вопрос не налогового, а гражданского законодательства, и решается он по согласованию сторон договора.

5️⃣ Что делать с чеками, 🧾пробитыми с 20 марта?

ИП, утратившему право на патент, не нужно формировать чеки коррекции за период с начала действия патента (20 марта 2026) до момента превышения лимита.
В момент расчетов ИП на  законных основаниях применял ПСН, поэтому в кассовых чеках за тот период режим налогообложения указывался корректно. 

А вот со следующего дня после дня утраты права на патент нужно изменить параметры ККТ. В реквизите «применяемая система налогообложения» необходимо указать УСН. А с 01.08.2026 чеки должны формироваться уже с учетом НДС и указанием выбранной ставки налога.

___
🇷🇺 Мы в Мах
🔸 канал
🔸 чат
😎 Мы во ВКонтакте
🔸 сообщество
🔸 чат
😍 Служба заботы


Как быть, если муза ушла в отпуск и не вернулась?

Вот вы наконец сели писать объявление. Открыли заметки в телефоне и ждёте, когда текст польётся сам.

Текст не льётся. Да что там, даже не капает 🥲 Через десять минут вы идёте заваривать чай и закрываете заметки до лучших времён.

Лучшие времена, к сожалению, могут и не наступить, потому что объявление по вдохновению не пишется вообще никогда. Но есть метод, который сработает и без капризной музы. Вчера на мастер-классе мы это проверили, сели и собрали объявления с помощью обычных вопросов. Вот они:

❔Что я умею? Опишите один навык словами, которые поймёт клиент.

❔Кому это нужно? Представьте портрет одного человека. Отвечать в духе «это надо всем предпринимателям мира» не стоит.

❔В какой ситуации я нужна клиенту? Закончите фразу: «Ко мне стоит обратиться, когда…».

❔Какую услугу предлагаю? Одну. И назовите, что клиент получит в результате.

❔Чем могу подтвердить? Вспомните случай из практики, когда решали похожую задачу. Опыт из найма тоже считается.

❔Куда приглашаю клиента? Скажите прямо, что человеку сделать, если он хочет с вами работать: написать в личку, оставить заявку.

Из этих ответов и сложится текст объявления. Останется вычеркнуть «всем», «всё» и термины, от которых предприниматель заметно грустнеет 🤯

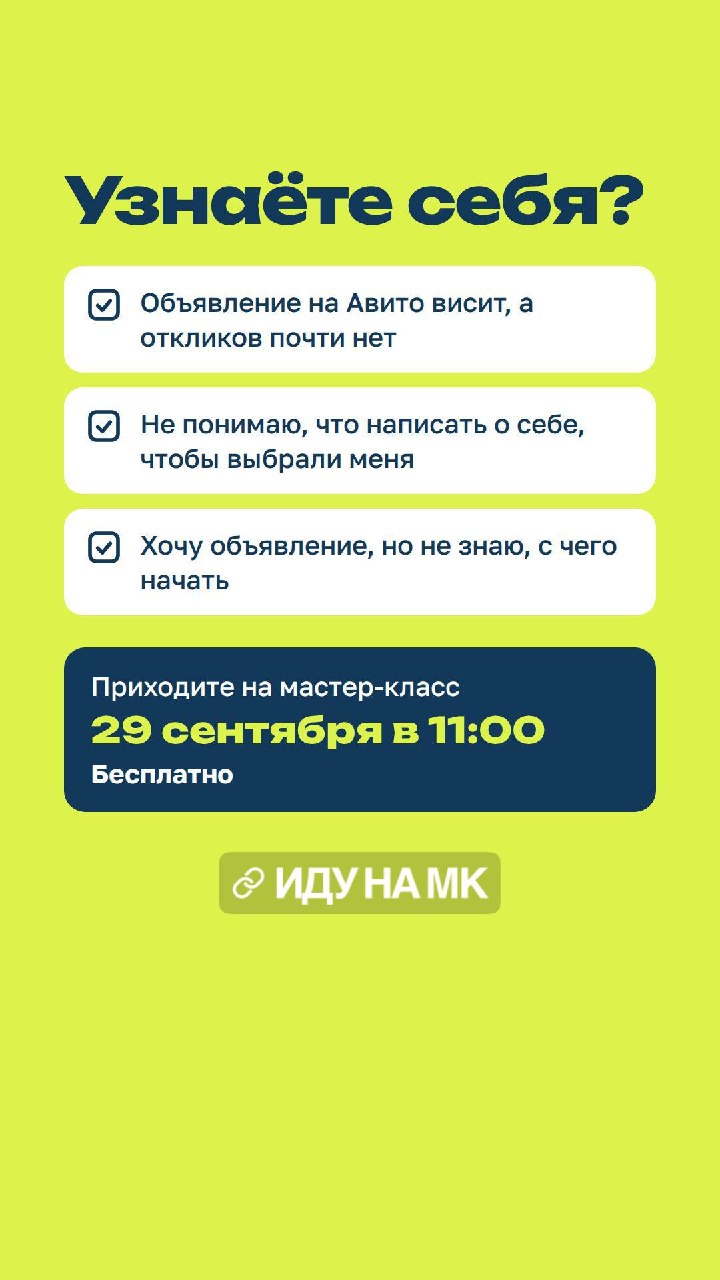
Сегодня в 18:00 (Мск) повторяем мастер-класс и собираем объявление вместе, шаг за шагом.

☝️Повтор единственный.

В чате с вами будет незабвенная Зоя Абрамовна: ответит на вопросы и поможет, если объявление упрямо не складывается. Она за двадцать лет научилась объяснять предпринимателю, куда делись деньги, если прибыль есть. После такого сформулировать объявление для неё — задачка на раз-два 😁

ИДУ НА ПОВТОР ✔️

___
🇷🇺 Мы в Мах
🔸 канал
🔸 чат
😎 Мы во ВКонтакте
🔸 сообщество
🔸 чат
😍 Служба заботы


Небольшое уточнение:

Мы видим, что некоторые из вас сделали заказ, но не оплатили его. Коллеги, если планируете прийти на интенсив, ненавязчиво напоминаем, что место будет забронировано за вами после оплаты.

___
🇷🇺 Мы в Мах
🔸 канал
🔸 чат
😎 Мы во ВКонтакте
🔸 сообщество
🔸 чат
😍 Служба заботы


Вот бывает, стоишь утром над туркой, смотришь на неё в упор, ничего не происходит. Ни пенки, ни намёка на кипение. Отвернулась на секунду за чашкой — и вот кофе уже на плите, и плита уже не та, что была утром 🥲

С набором на интенсив «Найди клиента» вышла похожая история. Открыли продажи, поглядывали, ждали. Отвернулись буквально на пару дней, поворачиваемся обратно — а там 270 человек.

Мы, конечно, рады каждому ❤️ Но есть нюанс и будет нечестно о нём молчать.

Интенсив у нас с проверкой: восемь дней, восемь заданий, и каждое мы разбираем. А нас не бесконечное количество 😶 И жертвовать качеством мы не готовы.

Поэтому решение приняли такое: набираем 300 участников и закрываем набор. Досрочно, не дожидаясь 3 октября.

Запрыгнуть в последний вагон

Места пока есть, занимайте своё, если для вас сейчас важен поиск новых клиентов.

___
🇷🇺 Мы в Мах
🔸 канал
🔸 чат
😎 Мы во ВКонтакте
🔸 сообщество
🔸 чат
😍 Служба заботы


Как правильно с самозанятого перейти на ИП УСН если платежи идут каждый день?

1. Сначала снятся с самозанятости, а потом подать на ИП (но тогда в период пока не зарегистрируют ИП будет налог 13%) или
2. Зарегистрироваться как ИП, а потом снятся с самозанятости и подать уведомление на УСН, но тогда с какого числа переходить на УСН (с момента регистрации наверно нельзя ведь совмещать спец режимы с самозанятостью нельзя)?


Если рассматривать вариант, когда физлицо сначала снимается с самозанятости, а затем регистрирует ИП на УСН, то в промежутке между снятием и регистрацией полученные доходы действительно будут облагаться НДФЛ по соответствующей ставке.

Если же сначала зарегистрировать ИП с подачей заявления на УСН, а потом уже сняться с НПД, то есть риск, что вы автоматически окажетесь ИП на НПД, так как совмещать НПД с УСН прямо запрещено законом. В этом случае начать применять УСН можно только с 1 января следующего года или же после превышения лимита по доходам в 2,4 млн руб. Тогда есть срок право в течение 20 дней подать уведомление о переходе на УСН в связи с утратой права на НПД по форме КНД 1150094 (Письмо ФНС РФ от 20.12.2019 № СД-4-3/26392@).

Но фактически данный момент не до конца проработан законодательством, ♎️ и может случиться ситуация, когда вам повезет и ФНС переведет ИП на УСН сразу с даты регистрации при наличии уведомления о применении УСН. Такие случаи в практике встречались. Но может случиться и противоположная ситуация, когда вы останетесь на НПД и вам придется применять этот режим до конца при условии добровольного перехода, а не “слета”.

❗️Поэтому безопаснее все-таки будет сняться с учета в качестве самозанятого до регистрации ИП. Да, у вас выпадет какая-то доля доходов из-под обоих спецрежимов и попадет под НДФЛ, но зато потом в течение оставшегося года вы будете уверены, что работаете на УСН, как и планировали.

Как видите, плавного перехода в вашем случае не получится. И в одной и в другой ситуации, есть свои нюансы, которые надо учитывать. Либо жертвуем и платим НДФЛ в переходный период, либо идем на риски и возможно останемся на НПД.

___
🇷🇺 Мы в Мах
🔸 канал
🔸 чат
😎 Мы во ВКонтакте
🔸 сообщество
🔸 чат
😍 Служба заботы


Самые важные причины, чтобы не искать клиентов

Как только появляется задача«найти клиентов», мозг 🧠 немедленно находит десяток причин, почему заняться этим лучше потом. Может, в июне, а лучше примерно… никогда. Причины, заметьте, весомые.

Раз уж наш интенсив стартует 1 октября, давайте разберём эти причины на его примере. Заодно расскажем, как всё будет устроено.

💡«Задания выйдут в неудобное время, придётся отрываться от работы»

Любимое. В воображении интенсив выглядит как якорь: неделю сидишь прикованная к ноутбуку и ждёшь, когда же дадут задание 😖

На самом деле задание выходит в чате в 12:00, посмотреть можно когда угодно, сдать на проверку — в течение суток. Хотите делать в шесть утра с первым кофе, пожалуйста. Хотите в десять вечера в полной тишине, — ваше право, никто слова не скажет.

💡«Это же всё про Авито, а я там не хочу»

Про Авито поговорим, врать не будем. Но, как говорится, не Авито единым сыт бухгалтер.

Разберём, как написать объявление и адаптировать его под разные площадки, как вести соцсети, чтобы подписчики превращались в клиентов, и какие вообще каналы есть у бухгалтера частной практики. Авито — одна дверь из нескольких, а не единственный вход.

💡«Я всё равно ничего не пойму»

Вот для этого и нужна обратная связь. Вы не остаётесь один на один с заданием и собственными сомнениями. Мы разбираем ваши работы: выбор клиента, объявление, ответ на первое обращение. Расскажем, что улучшить и почему.

💡«У меня времени нет, чтобы по три часа разбираться»

Поэтому задания будут занимать 30-40 минут ⏰ Мы специально так их собирали.

💡«Я ещё в найме, мне рано»

Именно с поиска клиентов начинается самый безболезненный переход в частную практику. Но если совсем страшно, что увидит начальник или вы не готовы к реакциям коллег, подскажем несколько вариантов, как начать, не афишируя.

Даже если вы просто выполните задания для себя и ничего не опубликуете — это уже больше, чем было.

💡«А вдруг клиентов всё равно не будет?»

Отвечаем честно: гарантий не может дать никто, и мы не будем. Обещаем другое: если сделаете задания, к 8 октября у вас будет оформленный профиль, опубликованное объявление, готовый ответ на запрос клиента и план на 30 дней. Дальше многое зависит от площадки, региона и от того, насколько регулярно вы будете действовать.

Занять место на интенсиве «Найди клиента» пока ещё можно за 2 990 ₽.

☕️ Шутить про то, что это дешевле, чем чашка латте каждый день, не будем. Если вам нужны клиенты — вы знаете, что делать.

А если ваш внутренний голос нашёл другие причины не искать клиентов — расскажите, давайте вместе обсудим.

___
🇷🇺 Мы в Мах
🔸 канал
🔸 чат
😎 Мы во ВКонтакте
🔸 сообщество
🔸 чат
😍 Служба заботы

Показано 20 последних публикаций.