


⚡️ МАКРОПРОГНОЗ ПО РОССИИ: НОВЫЕ РАЗВИЛКИ ⚡️
Часть 4/4: денежно-кредитная политика
🏛 За последние полгода существенно усилились среднесрочные проинфляционные риски, реагируя на которые ЦБ делает траекторию снижения ключевой ставки более пологой.
🛍 Череда разовых ускорений инфляции в 2К26 привела к резкому росту инфляционных ожиданий населения (до 14,7%) и бизнеса (до 4,6%), что уже стало локальным максимумом (у населения – с марта 2022 г., у бизнеса – с января 2026 г.).
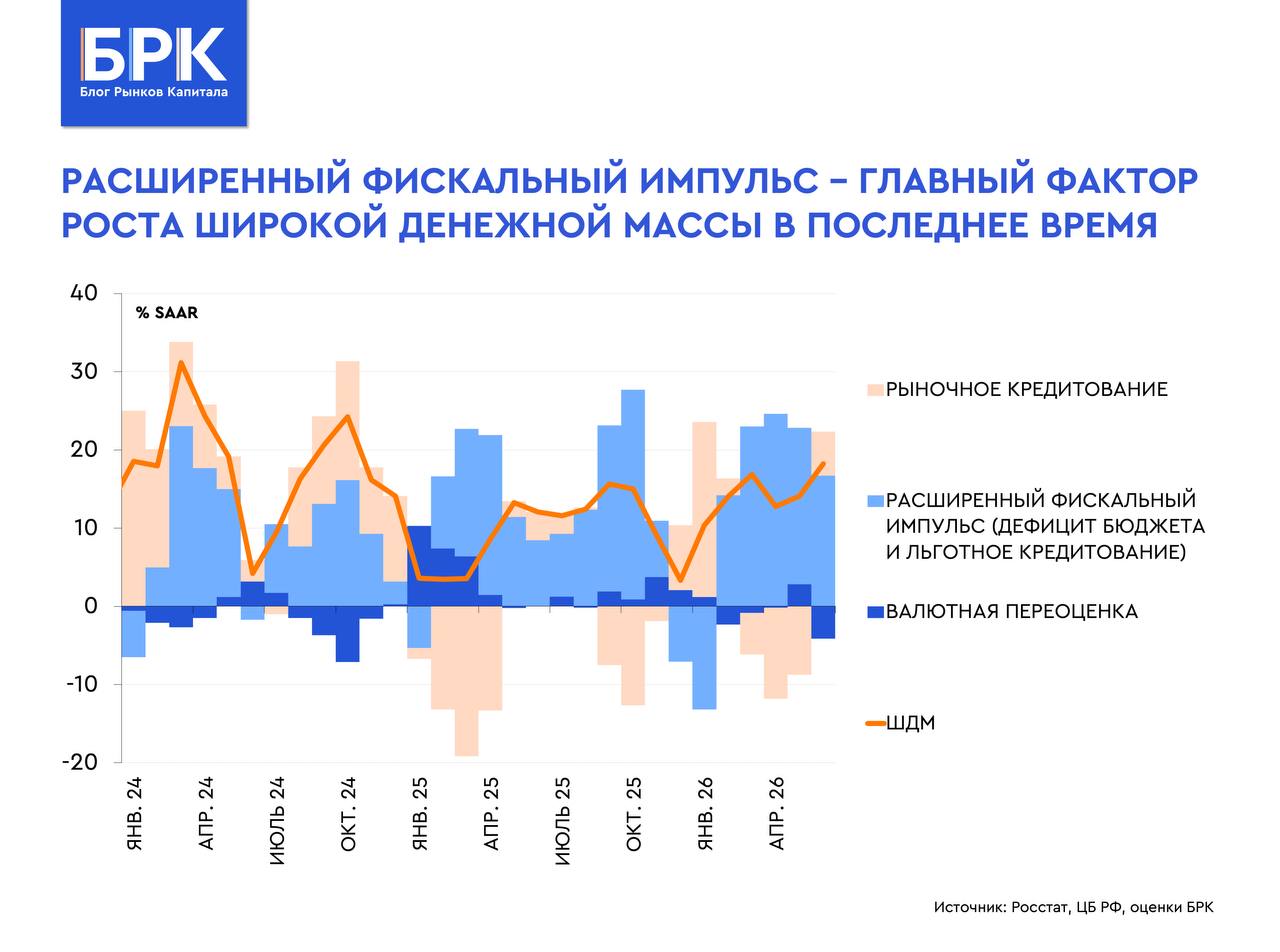
🧮 Рост монетарных показателей в 2К26 ускорился (темпы роста М2 составили 19% SAAR при прогнозе ЦБ в 7-12% по итогам года). При этом более детальный анализ указывает на нестандартный характер роста предложения денежной массы в экономике: косвенные признаки свидетельствуют о возросшей роли льготного кредитования в этом процессе.
⚖️ Рынок труда тоже мешает смягчению ДКП (см. часть 3/4).
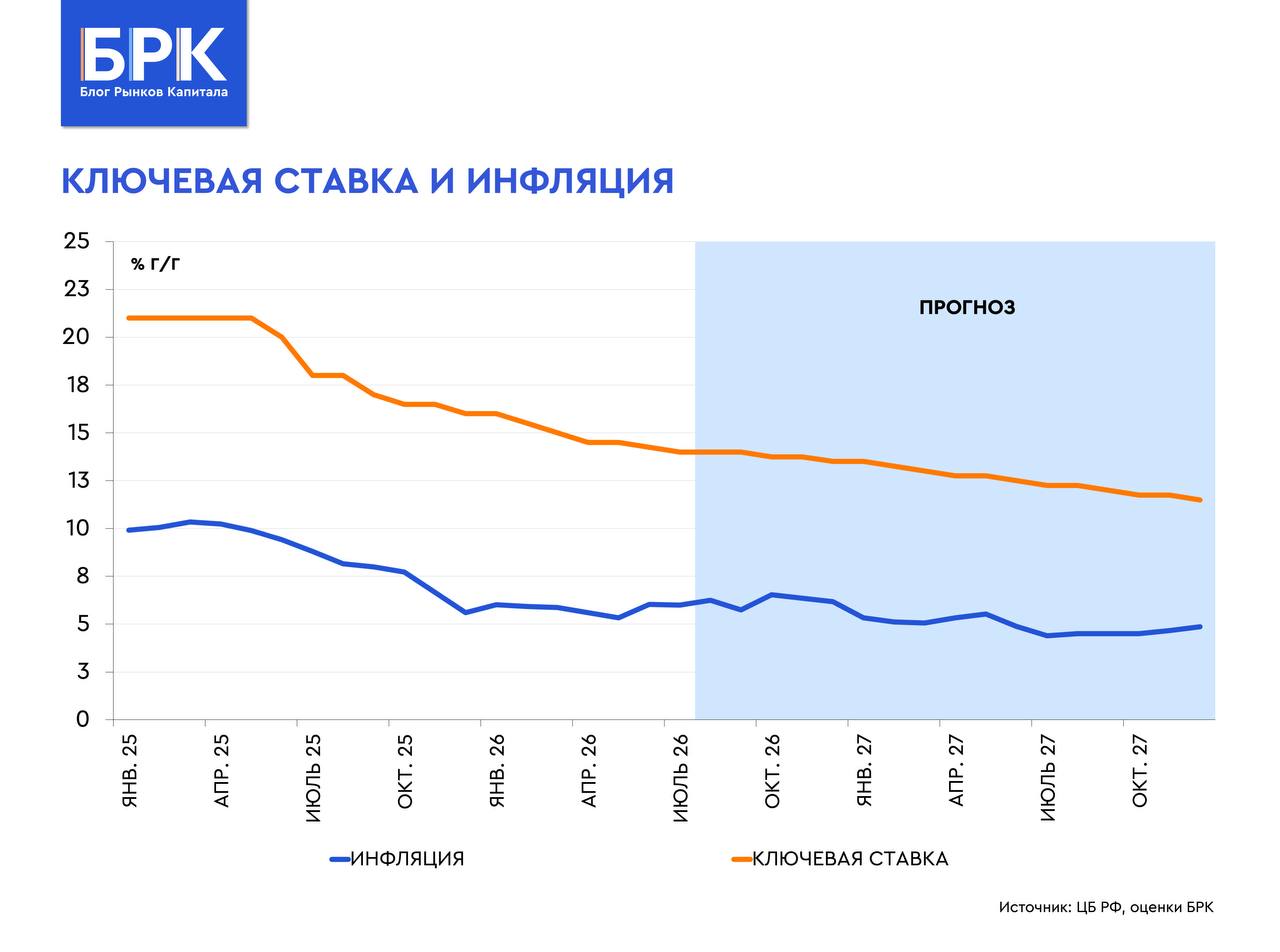
📌 Под давлением перечисленных факторов мы ожидаем сохранения консервативного настроя ЦБ в 2026 г., что ограничит возможное снижение ключевой ставки до 13,5%. Инфляция на конец года составит 6,0-6,5% г/г.
🔭 Снижению ключевой ставки в 2027 г., на наш взгляд, может мешать пересмотр среднесрочной бюджетной политики, а также отмечаемое с 2024 г. сокращение доли импорта в структуре ВВП. Последнее, помимо влияния на валютный рынок, может стать новым долгосрочным ограничением темпов роста экономики в дополнение к перегреву рынка труда. В этой связи мы ожидаем снижения ставки только до 11,5% к концу 2027 г. (и инфляции до 4,7% г/г) против ожидавшихся в рамках зимнего прогноза 8,5% и 4,6% г/г соответственно.
🖋 Кроме того, в случае сохранения тренда на сокращение доли импорта в ВВП может иметь место и среднесрочное ограничение предложения товаров. Последнее, на наш взгляд, требует пересмотра нейтральной ключевой ставки в диапазон 10-11% (с 8,5%-9,0%).
Вернуться к началу
#Макро #Стратегия
#Ключевая_ставка #Инфляция
#Павел_Бирюков
#Дарья_Соловьева
@capital_mkts
🧭 БРК в МАКС