БРК - Блог Рынков Капитала


Гео и язык канала: Россия, Русский
Категория: Экономика


Финансовая аналитика от профессионалов рынка
Обратная связь: @CMB_req
Представленная информация не является индивидуальной инвестиционной рекомендацией
Дисклеймер: https://telegra.ph/Disklejmer-06-16
Цитирование и копирование - с согласия канала

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


⚡️ Наиболее важные публикации недели на случай, если вы пропустили

💼 Экономика и долговой рынок:
— Бюджет-2027: свежие данные из СМИ
— Аукционы ОФЗ: итоги
— Монитор инфляции
— Рынок труда в августе
— Осенний пересмотр бюджета 🔥


📈 Рынок акций и корпоративные события:
— Стратегия на рынке акций: банковский сектор 🔥
— ВсеИнструменты одобрили обратный выкуп
— Яндекс: изменение порядка выпуска акций в рамках программы мотивации
— Стратегия на рынке акций: продовольственный ритейл 🔥
— Стратегия на рынке акций: недвижимость 🔥
— Итоги недели на финансовых рынках: 28 сентября—2 октября


🧭 Для вашего удобства доступен также НАВИГАТОР по каналу БРК, который позволит вам лучше ориентироваться в публикуемых материалах.

📌 Чтобы оставаться на связи, мы запустили канал БРК в мессенджере MAКС.

#Публикации_недели
@capital_mkts


📊 Итоги недели на финансовых рынках: 28 сентября — 2 октября

📈 Рынок акций США незначительно вырос (S&P500 +0,2%). Опасения по поводу инфляции и ставок сохраняются, хотя в противовес им выступают падение цен на нефть, «мягкая» риторика ФРС, слабый отчет о состоянии рынка труда за август, а также данные по индексу PCE ниже ожиданий. Вероятность очередного повышения ставки на 25 б.п. в октябре снизилась до 21% (64% неделей ранее).

📉 Европейские индексы оставались под давлением высоких цен на энергоносители и слабой динамики на Уолл-стрит (EurоSTOXX -1,2%). Кроме того, данные по инфляции за сентябрь оказались выше прогноза и августовского показателя.

🛢 Цена Brent резко снизилась (-4,9%) на фоне сообщений СМИ о значительном увеличении объемов транспортировки нефти через Ормузский пролив.

⤵️ На китайском рынке наблюдалась фиксация прибыли (Shanghai Comp. -1,2%) в преддверии празднования Дня образования КНР (торги на рынках материкового Китая не проводятся до 7 октября). Динамика на рынке Гонконга (Hang Seng -2,2%) была еще слабее, что отражало давление на мировой технологический сектор.

🔁 Российский рынок по итогам недели почти не изменился (IMOEX -0,2% н/н). Ключевым событием недели была публикация Минфином параметров Закона о бюджете на 2027-2029 гг. Рубль вернулся к укреплению и в течение недели достигал 12,32 /юань — максимума с конца августа. На рынке ОФЗ преобладала негативная динамика, доходности на дальнем участке кривой за неделю выросли на ~30 б.п. до 16,7-16,8%. Был опубликован квартальный план заимствований Минфина на 4К26, согласно которому планируется привлечь 2,45 млрд руб. против фактических 1,26 млрд руб. в 3К26).

#Итоги_недели
@capital_mkts

🧭 БРК в МАКС


🏛 Осенний пересмотр бюджета: изменения на 2026–2027 гг.

✍️ Внесенный 30 сентября в Госдуму Законопроект о бюджете на 2027–2029 гг. закрепил значительные изменения в бюджетной политике, о которых мы писали ранее. Рассмотрим их более пристально:

📌 Бюджет-2026: дефицит оценивается в 7,3 трлн руб. против первоначальных 3,8 трлн руб. Расширение связано с тем, что расходы вырастут сильнее доходов (4,5 против 0,9 трлн руб.), а нефтегазовые поступления снизятся из-за крепкого рубля и падения экспортных цен.

⬆️ Финансирование в 2026 г. предполагается выстроить по смешанной схеме: ~5 трлн руб. – за счет чистых заимствований, еще ~0,5 трлн руб. – за счет ликвидных средств ФНБ. Оставшаяся часть, вероятно, будет профинансирована накопленными рублевыми остатками правительства (~7 трлн руб.).

📄 Бюджет-2027: дефицит запланирован на уровне 5,4 трлн руб. против первоначальных 3,2 трлн руб. Расширение дефицита, как и до этого в 2026 г., стало следствием опережающего роста оценок расходной части относительно увеличения доходной (2,6 против 0,4 трлн руб.). Последняя цифра обусловлена тем, что недобор нефтегазовых поступлений (2,1 трлн руб.) будет компенсирован ростом ненефтегазовых поступлений (2,4 трлн руб.), главным образом за счет новых налогов (1,5 трлн руб.).

💡 Главный риск – 2027: озвученные оценки дефицита на следующий год могут быть несколько более оптимистичными, поскольку они построены на предпосылке околонулевого роста расходов. С учетом исторического масштаба пересмотра параметров, мы не исключаем, что фактический дефицит в 2027 г. может оказаться на уровне 6,5–7,5 трлн руб.

🧮 По нашим расчетам, структурный первичный дефицит может оказаться ниже июльских предпосылок ЦБ: 1,6% ВВП в 2026 г. и 0,6% ВВП в 2027 г. против 2,0% и 1,0% соответственно. Впрочем, регулятор отмечает, что обновленный бюджет «проинфляционнее изначальных предпосылок» (нулевое структурное сальдо с 2026 г.).

⚠️ Ситуация усложняется и ускоренной индексацией тарифов ЖКХ в 2027 г. (11,0% против прежних 8,7%), на фоне чего ЦБ может изменить прогноз ключевой ставки на 2027 г. на ближайшем опорном заседании в октябре.

📍 С учетом новых вводных, а также отмеченного в конце сентября усиления устойчивого ценового давления и ужесточения условий на рынке труда в начале 3К26, мы предполагаем, что до конца 2026 г. ключевая ставка останется на текущем уровне (14%), а к концу 2027 г. снижение может быть ограничено 12%.

#Макро #Бюджет
#Павел_Бирюков
#Дарья_Соловьева
@capital_mkts

🧭 БРК в МАКС


🏠 Стратегия на рынке акций: взгляд на сектор «Недвижимость»

📊 Акции жилищных девелоперов остаются под давлением высоких процентных ставок, однако крупнейшие застройщики сохраняют финансовую устойчивость. Объем текущего строительства с начала года вырос на 4,0%, до 120,6 млн кв. м, а запуски новых проектов в 8М26 — на 6% г/г.

🔎 При этом устойчивого восстановления спроса пока не происходит. За 7М26 продажи первичного жилья выросли на 5% г/г в натуральном выражении, однако прирост обеспечили всплески спроса на льготную ипотеку в январе и июне. Без них продажи сохраняют понижательный тренд на фоне высоких ипотечных ставок и слабой потребительской уверенности.

📈 Цены на новостройки продолжают расти, но чуть медленнее инфляции: за 7М26 они повысились на 4,3% против инфляции в 4,75%. При этом динамика заметно различается по регионам – от +8,5% в Санкт-Петербурге до -1,7% в Краснодарском крае в зависимости от баланса распроданности и объема строительства.

🏛 Снижение ключевой ставки будет более плавным, чем ожидалось ранее. Наш прогноз – 13,5% на конец 2026 г. и 11,5% – на конец 2027 г. Это означает более медленное восстановление ипотечного спроса. При этом, по нашим оценкам, ключевая ставка ниже 10% может дополнительно увеличить спрос на ипотеку примерно на 10% за счет перетока средств с депозитов.

💡Оценка и фавориты в секторе:

✍️ Текущие низкие ценовые мультипликаторы сектора могут представлять интерес для инвесторов с высоким аппетитом к риску и длинным горизонтом инвестирования. Среди публичных девелоперов мы предпочитаем Эталон, сохраняем нейтральный взгляд на ЛСР.

✔️ Эталон может ускорить рост финансовых показателей в 2027 г. на фоне расширения регионального портфеля. Для ЛСР сокращение объемов строительства создает риски снижения прибыли и дивидендов. ПИК объявил о планах делистинга с выкупом акций по 551,4 руб.

Вернуться к общей стратегии

#Акции #Стратегия #Недвижимость
$ETLN $SMLT $LSRG $PIKK
@capital_mkts

🧭 БРК в МАКС


🕺 Свежая статистика: недельная инфляция и рынок труда в августе

Часть 2/2: незначительное смягчение ситуации на рынке труда

📄 В августе перегрев на рынке труда незначительно ослаб: рост реальных зарплат несколько замедлился на фоне некоторого ослабления дефицита кадров.

⬆️ Реальные зарплаты в августе, по нашим предварительным оценкам (Росстат публикует оценки с задержкой в два месяца), несколько замедлили темпы роста и выросли лишь на 1% м/м сез.корр после +1,4% в июле (по уточненным данным) и снижения в среднем на 0,3% за месяц за 2К26.

⚖️ Реальные зарплаты уже несколько лет существенно обгоняют рост производительности труда. Так, по официальным данным Росстата, за 1П26 реальные зарплаты выросли на 6,5% г/г при снижении производительности труда на 0,5% г/г за этот же период. В целом за 2023–2026 гг. рост реальных зарплат почти в 5 раз опередил рост производительности труда: 33% против 6,7%, что формирует один из автономных факторов ценового давления в экономике. 

🏭 Небольшое замедление высоких темпов роста реальных зарплат в августе может быть отражением некоторого сокращения навеса потребности экономики в рабочей силе над числом безработных (по данным Росстата) с сез.корр. – до 41 тыс. чел. в августе после ~90 тыс. чел. в среднем за май – июль и околонулевых уровней в среднем за 4М26 и 2024-2025 гг.

🔎 Смягчение ситуации на рынке труда стало возможным из-за того, что спрос на рабочую силу сократился быстрее (-5,8% м/м с сез.корр.), чем число безработных (-3,6%). Последнее привело к незначительному сокращению безработицы (2,3%->2,2%). 

🖋 Из-за лагов с публикацией данных ЦБ на заседании в сентябре опирался на анализ состояния рынка труда за 2К26, когда отмечалось смягчение ситуации – снижение реальных зарплат (м/м с сез.корр.) из-за ослабления дефицита кадров (с сез.корр.) в начале года.

📌 В этой связи уже в преддверии октябрьского заседания регулятор может отметить ужесточение рынка труда в начале 3К26 (ситуация в июле была разобрана нами ранее), что может стать новым проинфляционным фактором. С учетом роста устойчивого ценового давления в конце сентября (см. пост выше), повышается вероятность сохранения ставки на текущем уровне (14,0%) на ближайшем заседании ЦБ.

Вернуться к началу

#Макро #Инфляция
#Ключевая_ставка
#Павел_Бирюков 
@capital_mkts

🧭 БРК в МАКС


🛒 Свежая статистика: недельная инфляция и рынок труда в августе

Часть 1/2: устойчивое давление усиливается

✍️ Цены на потребительские товары и услуги за период с 22 по 28 сентября выросли на 0,12% н/н после +0,06% ранее. Годовая инфляция осталась на уровне 6,3% г/г.

🧮 Ускорение инфляции было обусловлено разнонаправленными факторами:

🔹 овощная дефляция ослабла (-1,2% н/н после -1,6% неделей ранее). Кроме того, в  продовольственном сегменте сохраняется повышенное давление со стороны отдельных позиций (прежде всего яиц, мяса птицы и хлеба), что, вероятно, отражает постепенный перенос накопленного роста издержек производителей;

🔹 темпы снижения цен на дизельное топливо замедлились (-0,6%/-0,7%), а на бензин вторую неделю подряд остаются стабильными (0,0%). Оптовые цены демонстрируют сдержанную динамику с начала сентября, по всей видимости, под давлением сезонного сокращения спроса;

🔹 впрочем, рост цен на авиабилеты замедлился (+2,6% после всплеска на 4,0% неделей ранее).

🔎 Устойчивое инфляционное давление могло вновь несколько усилиться: базовая инфляция к концу сентября, по нашим оценкам, могла ускориться до 5,0–6,0% SAAR после 4,0–4,5% SAAR ранее. Это является важным маркером продолжающейся трансляции в цены возросших издержек производителей, что ранее сдерживалось опасениями бизнеса по подавленному спросу.

📌 Отмечаемый рост оценок базовой инфляции может стать новым проинфляционным фактором, способным ограничить возможности регулятора по снижению ключевой ставки в 4К26.

Далее — про ситуацию на рынке труда в августе

#Макро #Инфляция
#Ключевая_ставка
#Павел_Бирюков
#Дарья_Соловьева
@capital_mkts

🧭 БРК в МАКС


💼 Аукционы Минфина: последний аукцион 3К26

🏛 Несмотря на высокий объем выплат по ОФЗ в последние недели, а также возросшие уровни доходностей ОФЗ, аукцион по короткому ОФЗ-26228 (2030 г.) был признан несостоявшимся в связи с отсутствием заявок по приемлемым уровням цен.

💡 По всей видимости, Минфин и участники рынка не смогли прийти к компромиссу в условиях негативной конъюнктуры долгового рынка.

🏆 Сегодняшний аукцион стал завершающим в 3К26. С начала квартала объем размещения составил 1,26 трлн руб., что составляет ~84% от квартального плана.

🧮 В ближайшее время ожидается публикация плана заимствований на 4К26. При этом мы не исключаем, что публикация может быть смещена на более поздний срок, либо план может быть скорректирован в дальнейшем (по аналогии с прошлым годом) после того, как Госдума примет поправки в новый законопроект о бюджете (он должен быть внесен в Госдуму до 1 октября).

📈 По данным СМИ и нашим оценкам, программа заимствований будет увеличена на ~1 трлн руб. относительно текущей версии Закона о бюджете – до 6,5 трлн руб. Для исполнения программы за оставшиеся до конца года 11 аукционных дней ведомству необходимо привлекать по ~220 млрд руб.

#ОФЗ #Аукционы
#Александр_Камышанский
#Андрей_Кулаков
@capital_mkts

🧭 БРК в МАКС


🛒 Стратегия на рынке акций: взгляд на сектор «Продовольственный ритейл»

📊 На фоне замедления роста реальных доходов населения потребительский спрос становится более рациональным. В 1П26 рынок товаров повседневного спроса (FMCG) перешел от высоких двузначных темпов роста к более сдержанной динамике.

🔎 Потребительский трафик смещается в сторону дискаунтеров и онлайн-доставки. Повышенная чувствительность к ценам поддерживает спрос на экономформаты: в 1К26 на дискаунтеры пришлось 94% новых торговых площадей крупнейших FMCG-сетей.

🌱 Одновременно замедляется экспансия торговых сетей: за 12 месяцев к концу июня темпы прироста числа объектов крупнейших ритейлеров снизились до 4,9% г/г с 10,8% годом ранее.

🔹 При этом продолжается консолидация сектора. В 1П26 Х5, Магнит и Лента обеспечили 150% чистого органического прироста торговых площадей топ-200 сетей – сокращение площадей у части остальных игроков полностью компенсировало их рост. По сути, крупнейшие компании остаются основными драйверами расширения продовольственного офлайна.

💡 Оценка и фавориты в секторе:

✍️ Крупнейшие игроки находятся в более выгодном положении: масштаб бизнеса позволяет получать лучшие закупочные условия, снижать удельные логистические издержки и привлекать финансирование на более выгодных условиях. Это создает возможности для дальнейшего расширения сетей, увеличения рыночной доли и роста прибыли.

✔️ На этом фоне мы полагаем, что акции Х5, Магнита и Ленты могут показать хорошую доходность на горизонте следующих 12 месяцев.

Вернуться к общей стратегии

#Акции #Стратегия #Ритейл
#Х5 $MGNT $LENT
#Марат_Ибрагимов
@capital_mkts

🧭 БРК в МАКС


💼 Аукционы Минфина: сокращение дюрации

📈 Завтра Минфин предложит участникам рынка лишь один короткий выпуск ОФЗ-26228 (2030 г., остаток – 96 млрд руб.).

🧮 Учитывая ухудшение конъюнктуры долгового рынка и смещение доходностей длинных ОФЗ до 16,7–16,8%, решение Минфина выглядит оправданным. Мы считаем, что выпуск может быть размещен в полном объеме предложения.

🏆 В ходе последних двух аукционных дней основной объем размещения был сконцентрирован именно в более коротких выпусках и варьировался в диапазоне 110–120 млрд руб. при высоком спросе.

🏛 Поддержку итогам размещения может продолжить оказывать высокий объем выплат по ОФЗ, который за последние 3 недели достиг почти 600 млрд руб., в том числе погашение ОФЗ-26219 (362 млрд руб.). Отметим, что на следующей неделе состоится еще одно погашение ОФЗ-26226 в объеме 367 млрд руб.

🗓 В ближайшее время ожидается публикация квартального плана заимствований на 4К26. Исходя их опубликованных в СМИ изменений в программу заимствований, до конца года Минфину необходимо привлечь около 2,4 трлн руб., или  ~200 млрд руб. за каждый аукционный день.

#ОФЗ #Аукционы
#Александр_Камышанский
#Андрей_Кулаков
@capital_mkts

🧭 БРК в МАКС


🖥 Яндекс: изменение порядка выпуска акций в рамках программы мотивации

📄 Совет директоров Яндекса одобрил размещение 11 млн новых акций, или около 2,8% уставного капитала, для долгосрочной программы мотивации сотрудников.

🗓 Размещение планируется в ноябре, а сформированного пула должно хватить как минимум до конца 2027 г. Ранее компания проводила дополнительные выпуски ежеквартально по мере исполнения опционов.

⚠️ При этом 2,8% не следует интерпретировать как одномоментное размытие действующих акционеров. Новые акции будут передаваться сотрудникам постепенно, по мере исполнения опционов, а до этого не будут иметь права голосовать и получать дивиденды.

📌 Яндекс продолжает использовать обратный выкуп для частичной компенсации эмиссии: на конец 2К26 число голосующих акций составляло около 379 млн – примерно столько же, сколько при запуске программы два года назад.

💡 Наше мнение:

✍️ Мы расцениваем изменение порядка выпуска акций для программы мотивации как техническое событие, направленное на сокращение количества формальных процедур.
Кроме того, мы обращаем внимание на снижение оценки эффективного размытия капитала с 2% до 1% в год за счет комбинации выпуска в рамках программы мотивации и обратного выкупа.

⚖️ Яндекс оценивается по мультипликатору EV/EBITDA ‘26П на уровне 4,0х, что совпадает с медианой технологического сектора. В настоящий момент акции роста видятся недооцененными относительно широкого рынка, и Яндекс выглядит как наиболее сбалансированная ставка на восстановление мультипликаторов технологического сектора.

#Акции #Технологии
$YDEX
#Сергей_Либин
#Артем_Вышковский
@capital_mkts

🧭 БРК в МАХ


🖋 ВсеИнструменты одобрили обратный выкуп

📄 Совет директоров ПАО «Ви.ру» одобрил приобретение обыкновенных акций компании на сумму до 500 млн рублей.

⬆️ Покупать бумаги будет дочернее ООО «ВсеИнструменты.ру» с рынка. Цель программы – сформировать пакет акций для реализации программ долгосрочной мотивации сотрудников группы.

🗓 Согласно раскрытой информации, выкуп возможен в период с 1 ноября 2026 г. по 31 декабря 2027 г. включительно. Фактические сроки и объем приобретения будут определяться с учетом рыночной конъюнктуры.

💡 Наше мнение:

📉 Акции отреагировали на новость снижением: в моменте бумаги теряли более 7%, затем падение сократилось до 4–5%.

⚖️ На наш взгляд, данная новость нейтральна для котировок акций компании в краткосрочной перспективе ввиду небольшого объема выкупа (~10% от акций в свободном обращении). При этом мы считаем, что бумаги компании сохраняют свой долгосрочный потенциал для роста.

#Акции #Непродовольственный_ритейл
$VSEH
#Александр_Угрюмов
@capital_mkts

🧭 БРК в МАКС


🏛 Бюджет-2027: свежие данные из СМИ

✍️ Продолжаем собирать поступающую в СМИ информацию по обновлениям параметров федерального бюджета:

✔️ В 2026 г. повышена оценка дефицита до 7,3 трлн руб., или 3,2% ВВП, с первоначальных 3,8 трлн руб., или 1,6% ВВП. Это несколько выше недавно озвученного ориентира «в пределах 3% ВВП», но укладывается в наш прогноз 6,5–7,5 трлн руб. Расходы вырастут на 13,2% г/г до 48,6 трлн руб., а нефтегазовые доходы ожидаются на уровне 7,6 трлн руб. против прежних 8,9 трлн руб.

✔️ В 2027 г. ранее обозначенный ориентир дефицита сохраняется на уровне около 2,2% ВВП, или 5,5 трлн руб. С учетом традиционной для последних 4 лет поправки итоговой оценки дефицита относительно сентябрьского прогноза, мы по-прежнему ожидаем фактический дефицит в диапазоне 6,5–7,5 трлн руб.

📊 В целом озвученные параметры бюджета (первичный структурный дефицит) даже несколько дезинфляционней, чем предпосылки базового июльского прогноза ЦБ: ~1,6% ВВП в 2026 г. против 2,0% ВВП у регулятора и ~0,6% ВВП в 2027 г. против 1% ВВП у регулятора. Впрочем, это может быть более чем компенсировано дополнительным проинфляционным эффектом от ускорения повышения тарифов в 2027 г.: рост тарифов ЖКХ ускорится до 11% г/г с 8,7% г/г.

⚡️ Ключевые изменения: обновленные параметры по финансированию дефицита бюджета.

📍 В 2026 г. дефицит расширился из-за недобора нефтегазовых поступлений (~1,3 трлн руб.). Часть этого недобора обусловлена более крепким, чем ожидалось изначально, курсом рубля (79,5/долл. против 92,2/долл.), что ведет к увеличению плана чистых заимствований на ~1 трлн руб. до 5 трлн руб. (или до 6,5 трлн руб. на валовой основе против изначального плана в 5,5 трлн руб.). Остальная часть недобора обусловлена просадкой экспортных цен относительно изначального плана, в связи с чем ~0,5 трлн руб. будет профинансировано за счет ликвидных средств ФНБ.

⚖️ По всей видимости, разница между итоговой величиной дефицита (7,3 трлн руб.) и чистым привлечением долга (5,0 трлн руб.) с использованием средств ФНБ (0,5 трлн руб.) будет профинансирована за счет накопленных рублевых остатков правительства.

⬆️ С начала года объем размещения ОФЗ составил 4,1 трлн руб, или 64% от обновленного годового плана заимствований. За оставшиеся до конца года 12 аукционных дней ведомству необходимо привлечь 2,4 трлн руб., или ~198 млрд руб. за каждый аукционный день.

📌 Повышенный объем заимствований сохранится в ближайшие годы:

🔹 в 2027 г. планируется увеличение программы заимствований до 7,7 трлн руб. (+2,3 трлн руб. относительно текущей версии Закона о бюджете);
🔹 в 2028 г. – 7,4 трлн руб. (+1,3 трлн руб.).

🔎 Отметим, что опубликованные цифры не являются официальной информацией Минфина – параметры бюджета на 2027–2029 гг., а также программа заимствований  на оставшуюся часть года должны быть внесены в Госдуму до 1 октября 2026 г.

#Макро #Бюджет #ОФЗ
#Павел_Бирюков
#Александр_Камышанский
@capital_mkts

🧭 БРК в МАКС


🏛 Стратегия на рынке акций: взгляд на банковский сектор

📊 Цикл смягчения ДКП в 2026 г. продолжается, однако дальнейшее снижение ключевой ставки будет более медленным (наш прогноз – 11,5-12,0% на конец 2027 г.). Российские банки в период высоких ставок нарастили чистый процентный доход, удерживая стоимость риска на умеренном уровне.

🔎 Основным фактором неопределенности остается качество активов. На фоне замедления экономики финансовое положение части корпоративных заемщиков ухудшается: доля проблемных кредитов в корпоративном портфеле выросла до 11,8% в 2К26 с 10,1% на конец 2024 г. Это может потребовать дополнительного резервирования в 2П26 и 2027 г.

⬆️ Одновременно в преддверии дальнейшего ужесточения регулирования банки продолжают аккумулировать капитал, который в том числе может быть направлен на покрытие рисков (см. подробнее).

💡 Оценка и фавориты в секторе:

✍️ Акции анализируемых нами банков торгуются с медианным дисконтом 26–37% по мультипликаторам P/E и P/B к средним уровням в 2024-2025 гг., что обусловлено неопределенностью будущих результатов на фоне сохранения рисков для кредитного качества заемщиков.

⚡️ Мы сохраняем рекомендацию «ПОКУПАТЬ» для Сбербанка, Т-Технологий, Группы «ДОМ.РФ» и Совкомбанка и ставим на ПЕРЕСМОТР рекомендацию по Группе ВТБ в связи с предстоящей допэмиссией.

📌 К числу рисков мы относим повышение ключевой ставки, ухудшение макроэкономических прогнозов, резкое снижение качества корпоративного портфеля, в том числе за счет усиления инфраструктурных рисков.

Вернуться к общей стратегии

#Акции #Стратегия #Банки
$SBER $T $VTBR $DOMRF $SVCB
#Елизавета_Лебедева
@capital_mkts

🧭 БРК в МАКС


⚡️ Наиболее важные публикации недели на случай, если вы пропустили

💼 Экономика и долговой рынок:
- Бюджет-2027: уточнения по планам на 2026 г.
- Инфляционные ожидания населения и бизнеса в сентябре 🔥
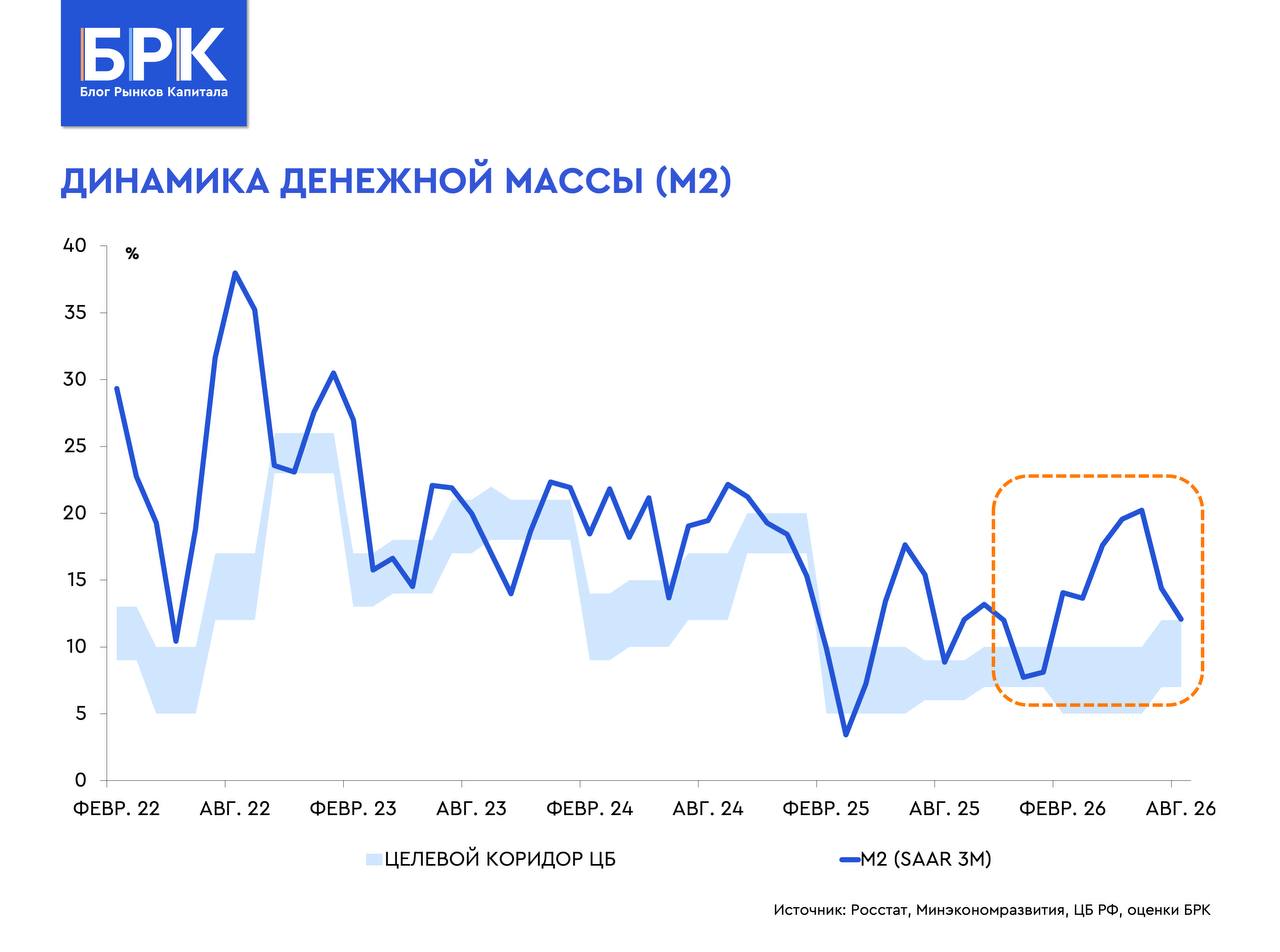
- Монетарные показатели и кредитование в августе: по верхней границе прогноза ЦБ
- Аукционы Минфина: поддержка от высокого объема выплат по ОФЗ
- Монитор ИПЦ: авиабилеты заслонили дефляцию

📈 Рынок акций и корпоративные события:
- Стратегия на рынке акций: в поиске смелых идей 🔥
- АПРИ: День инвестора
- Стратегия на рынке акций: сектор «Здравоохранение» 🔥
- Итоги недели на финансовых рынках: 21-25 сентября

🧭 Для вашего удобства доступен также НАВИГАТОР по каналу БРК, который позволит вам лучше ориентироваться в публикуемых материалах.

📌 Чтобы оставаться на связи, мы запустили канал БРК в мессенджере MAКС.

#Публикации_недели
@capital_mkts


📊 Итоги недели на финансовых рынках: 21-25 сентября

📈 Американский рынок акций показал рост (S&P 500: +1,0%) на фоне опережающей динамики компаний технологического сектора, а также ожиданий деэскалации ситуации на Ближнем Востоке. После заявлений представителей ФРС о необходимости сохранять жесткую ДКП вероятность повышения ставки на 25 б.п. в октябре оценивается в 75%.

⤴️ Европейские акции выросли (EuroSTOXX: +1,1%) на фоне сильных данных PMI и позитивной динамики американского рынка.

🛢 Brent снизилась на 0,3% на фоне сообщений о возможном прогрессе в переговорах США и Ирана и частичном восстановлении работы нефтепровода «Восток – Запад».

📉 Китайские акции показали негативную динамику: акции материкового Китая (Shanghai Comp. -0,6%) растеряли рост, достигнутый неделей ранее, рынок Гонконга (Hang Seng -1,2%) также продемонстрировал снижение. С 1 октября торги на материковом рынке будут приостановлены на неделю в связи с праздниками.

🔁 Российский рынок акций завершил неделю практически без изменений (IMOEX -0,1%). Основное внимание инвесторов было сосредоточено на параметрах федерального бюджета и предложении Минфина ввести налог на сверхдоходы для отдельных компаний горно-металлургического сектора.

#Итоги_недели
@capital_mkts

🧭 БРК в МАКС


💊 Стратегия на рынке акций: сектор «Здравоохранение»

📈 Российский рынок коммерческой медицины характеризуется высокой динамикой роста, а также низкой степенью консолидации. Согласно прогнозам Kept, до 2030 г. рынок будет демонстрировать среднегодовой темп роста (CAGR) на уровне 13,0%. При этом топ-5 игроков контролируют всего 8% рынка.

🚀 Лидеры рынка (топ-50) будут расти опережающими темпами (CAGR 15,2%) за счет реализации управленческих компетенций, эффективных масштабируемых бизнес-моделей, активной региональной экспансии, инвестиций в новые проекты, в том числе капиталоемкие, а также консолидации более мелких игроков.

🏛 Рынок характеризуется высокой степенью господдержки, целью которой является развитие конкуренции, повышение качества оказываемых медицинских услуг, расширение доступности платных медицинских услуг для населения и стимулирование инвестиций в отрасль.

✍️ На рынке медуслуг активно развиваются три ключевые бизнес-модели:
✔️ классическая модель: представлена вертикально интегрированными медицинскими холдингами, которые продают услуги напрямую пациентам по схеме D2C (Direct-to-Consumer),
✔️ платформенная модель: объединяет независимых провайдеров медуслуг и пациентов по схеме двухстороннего B2C (Business-to-Consumer) маркетплейса, делающая ставку на развитие IT-платформ и ИИ-сервисов,
✔️ смешанная модель: объединяет две первые.

🌱 В то время как представители классической модели – МД Медикал, ЕМС и Медси – наращивают свое присутствие на рынке за счет мощностей и увеличения физического охвата рынка, представители второй модели, такие как СберЗдоровье, развивают платформенную бизнес-модель, а Медскан реализует фиджитал-модель.

💡 Инвестиционный кейс и оценка:

🔎 Акции медицинских компаний сравнивают с акциями компаний сектора потребительских товаров первой необходимости (FMCG), так как оба сектора относятся к защитным.

🧮 Публичные компании из сектора «Здравоохранение» торгуются дороже компаний розничной торговли (EV/EBITDA 6,7x – у МД Медикал и 5,6х – у ЕМС против 2,5х – у Х5 и Магнита), что отражает более привлекательный долгосрочный инвестиционный потенциал сектора «Здравоохранение».

👍 Это создает хорошую базу для выхода новых эмитентов из сектора медуслуг, сектора меданализов, а также медтех-компаний на фондовый рынок, в частности, для финансирования M&A в рамках консолидации рынка. По нашему мнению, платформенные и медтех-компании должны оцениваться с премией к классическим медицинским компаниям ввиду более агрессивного роста.

Вернуться к общей стратегии

#Акции #Стратегия #Здравоохранение
$MDMG
#Марат_Ибрагимов
@capital_mkts

🧭 БРК в MAКС


🏗 АПРИ: День инвестора

📢 ПАО «АПРИ» провело День инвестора, где представило ключевые финансовые результаты, планы региональной экспансии и подходы к управлению долговой нагрузкой.

⭐️ АПРИ входит в топ-50 крупнейших российских застройщиков: объем текущего строительства составляет 370 тыс. кв. м. Портфель девелопера включает 19 проектов, расположенных в шести регионах России. В рамках своей стратегии региональной экспансии АПРИ планирует выйти еще в три новых региона. 

📊 За последние два года выручка компании выросла в 3,8 раза, до 25 млрд руб., а EBITDA – в 2,7 раза до 9,6 млрд руб. При этом рентабельность по EBITDA составила 38,2% в 2025 г., что ставит ее в разряд одного из самых рентабельных жилищных девелоперов на российском рынке. Чистая прибыль в 1П26 сократилась до ~120,7 млн руб. на фоне почти двукратного роста процентных расходов.

📍 В июле 2024 г. АПРИ провела IPO, разместив 10,3% акций за 0,9 млрд руб. (9,7 руб./акц.). С момента IPO акции компании выросли на 65%, тогда как индекс Мосбиржи снизился на 23%.

1️⃣ Ключевым фактором для инвесторов остается долговая нагрузка. На 30 июня 2026 г. показатель «чистый долг/EBITDA» составил 4,2х против 4,0х на конец 2025 г. На проектное финансирование приходится 71% долга, на облигации – 28%.

🔎 На публичном рынке обращается 14 выпусков облигаций АПРИ общим объемом 15,4 млрд руб. Привлеченные средства преимущественно направлялись на новые проекты и развитие курортно-туристической недвижимости. До конца года компании предстоят выплаты держателям облигаций на 969 млн руб.

⬆️ 29 сентября наступает оферта по выпуску БО-002Р-03 объемом 750 млн руб. Компания заявляет о готовности исполнить ее в полном объеме. На 30 июня объем денежных средств составлял 975,2 млн руб. Дополнительный приток в 2П26 ожидается за счет ввода объектов и раскрытия эскроу-счетов.

✔️ Ключевые акционеры также заявили о готовности оказать компании финансовую поддержку при необходимости.

💡 Наше мнение:

✍️ Мы полагаем, что в ближайшей перспективе как акции, так и облигации компании будут находиться под давлением в свете роста обеспокоенности долговых инвесторов по поводу сохранения платежеспособности компании на фоне предстоящей оферты. В этом контексте успешное прохождение облигационной оферты может стать сильным катализаторам как для акций, так и для облигаций компании.

🔭 На более долгосрочном горизонте динамика акций АПРИ будет зависеть от реализации планов компании по привлечению финансирования. Компания рассматривает различные инструменты, и проведение дополнительного публичного размещения акций является лишь одним из возможных вариантов. На текущий момент официальных решений относительно параметров и сроков SPO не принято.

🌱 В целом у нас сложилось позитивное впечатление о девелопере. Компания реализует концепцию «15-минутного города» в рамках проектов КРТ (комплексного развития территорий), формируя самодостаточные жилые кластеры с необходимой инфраструктурой в шаговой доступности.

📌 Застройщик интегрирует в свои жилые проекты крупные курортно-досуговые объекты, что, с одной стороны, диверсифицирует денежные потоки компании, а с другой – повышает стоимость проектов. Отдельно стоит отметить открытость менеджмента по отношению к инвестиционному сообществу.

#Акции #Недвижимость
$APRI
#Марат_Ибрагимов
@capital_mkts

🧭 БРК в МАКС


⚡️ Стратегия на рынке акций: в поиске смелых идей ⚡️

Часть 3/3: компании роста. Премия к рынку сократилась вдвое?

🧭 Для оценки относительной привлекательности сегмента мы сформировали собственный Индекс роста, в который включили эмитентов с высокими темпами роста бизнеса. Исходя из наших расчетов, премия компаний роста к широкому рынку существенно сократилась.

🌱 В состав Индекса роста вошли 13 эмитентов: ГК «Астра», ГК «Базис», Аренадата, ЦИАН, Диасофт, Хэдхантер, Лента, МД Медикал, Озон, Группа Позитив, Промомед, Т-Технологии и Яндекс.

🧮 Расчет ведется с начала 2024 г., а новые компании последовательно добавлялись в индекс после проведения IPO. На основе агрегированных прогнозов финансовых показателей мы также рассчитали историческую динамику его форвардного P/E.

🔎 Исторически инвесторы были готовы платить существенную премию за более высокие темпы роста. С начала 2024 г. медианный P/E Индекса роста составлял 7,4х против 4,0х у индекса Мосбиржи, или премию в 3,4 п. Сейчас разрыв сократился более чем вдвое: Индекс роста торгуется по 5,0х против 3,7х у широкого рынка, что соответствует премии всего 1,3 п.

✍️ При этом характер текущей коррекции отличается от 2024 г. Тогда снижение мультипликаторов сопровождалось пересмотром ожиданий по темпам роста компаний, тогда как коррекция 2026 г. происходит уже на фоне восстановления финансовой динамики, а отдельные представители сегмента демонстрируют опережающие темпы роста.

✔️ Мы считаем текущую компрессию премии привлекательной для долгосрочного позиционирования в качественных историях роста. При устойчивом развороте рыночного цикла, дальнейшем смягчении ДКП и нормализации ERP сегмент способен продемонстрировать продолжение роста финансовых показателей и восстановление мультипликаторов. Такое сочетание создает предпосылки для опережающей динамики относительно широкого рынка.

💼 Наш выбор среди акций роста: в первую очередь выделяем Промомед, где высокие темпы роста бизнеса сочетаются с низкой текущей оценкой, что делает компанию одной из наиболее интересных ставок на смену рыночного цикла. Среди других качественных историй роста также выделяем ГК «Базис» и Группу Позитив.

Вернуться к началу

#Акции #Стратегия
$PRMD $BAZA $POSI
#Артем_Вышковский
#Сергей_Либин
@capital_mkts

🧭 БРК в МАКС

Показано 20 последних публикаций.