Эльза считает


Гео и язык канала: Россия, Русский


Эльза Перепелкина
Бухгалтер для бизнеса
Отчёты — вовремя. Паника — никогда.
ИП и ООО | 18+ лет опыта.
Налоги, НДС, ВЭД, 115-ФЗ, переводы, ЭДО. Обеление бизнеса.
Обо мне: https://перепелкина.рф
Ютуб: https://youtube.com/@citybuh?si=0

Связанные каналы
Гео и язык канала
Россия, Русский
Статистика
Фильтр публикаций


ОДИН ДИРЕКТОР — НЕСКОЛЬКО ООО. ЭТО ПРОБЛЕМА?

Нет. Само по себе — нет)) Если у вас действительно несколько самостоятельных бизнесов, вы просто ведёте их через разные ООО, а один человек является директором нескольких компаний — это не нарушение.
Но есть нюанс. Один и тот же директор у нескольких компаний становится для ФНС отдельным признаком их взаимосвязи. То есть это не «вас поймали на дроблении». Это сигнал для налоговой посмотреть на эти компании внимательнее. И вот здесь уже важно, что происходит внутри бизнеса. Если компании действительно самостоятельные — разные направления, свои договоры, сотрудники, процессы — никаких проблем только из-за одного директора нет. А вот если на бумаге у вас несколько ООО, а фактически это один бизнес: те же люди, те же ресурсы, общие клиенты и управление, а компании разделены только для того, чтобы распределить выручку и налоговую нагрузку — вот здесь уже начинаются вопросы.
Поэтому сам факт «один директор — несколько ООО» меня бы вообще не пугал.
Вопрос в другом: зачем бизнес разделён и действительно ли эти компании самостоятельны?
Вот это ФНС уже будет интересно))

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


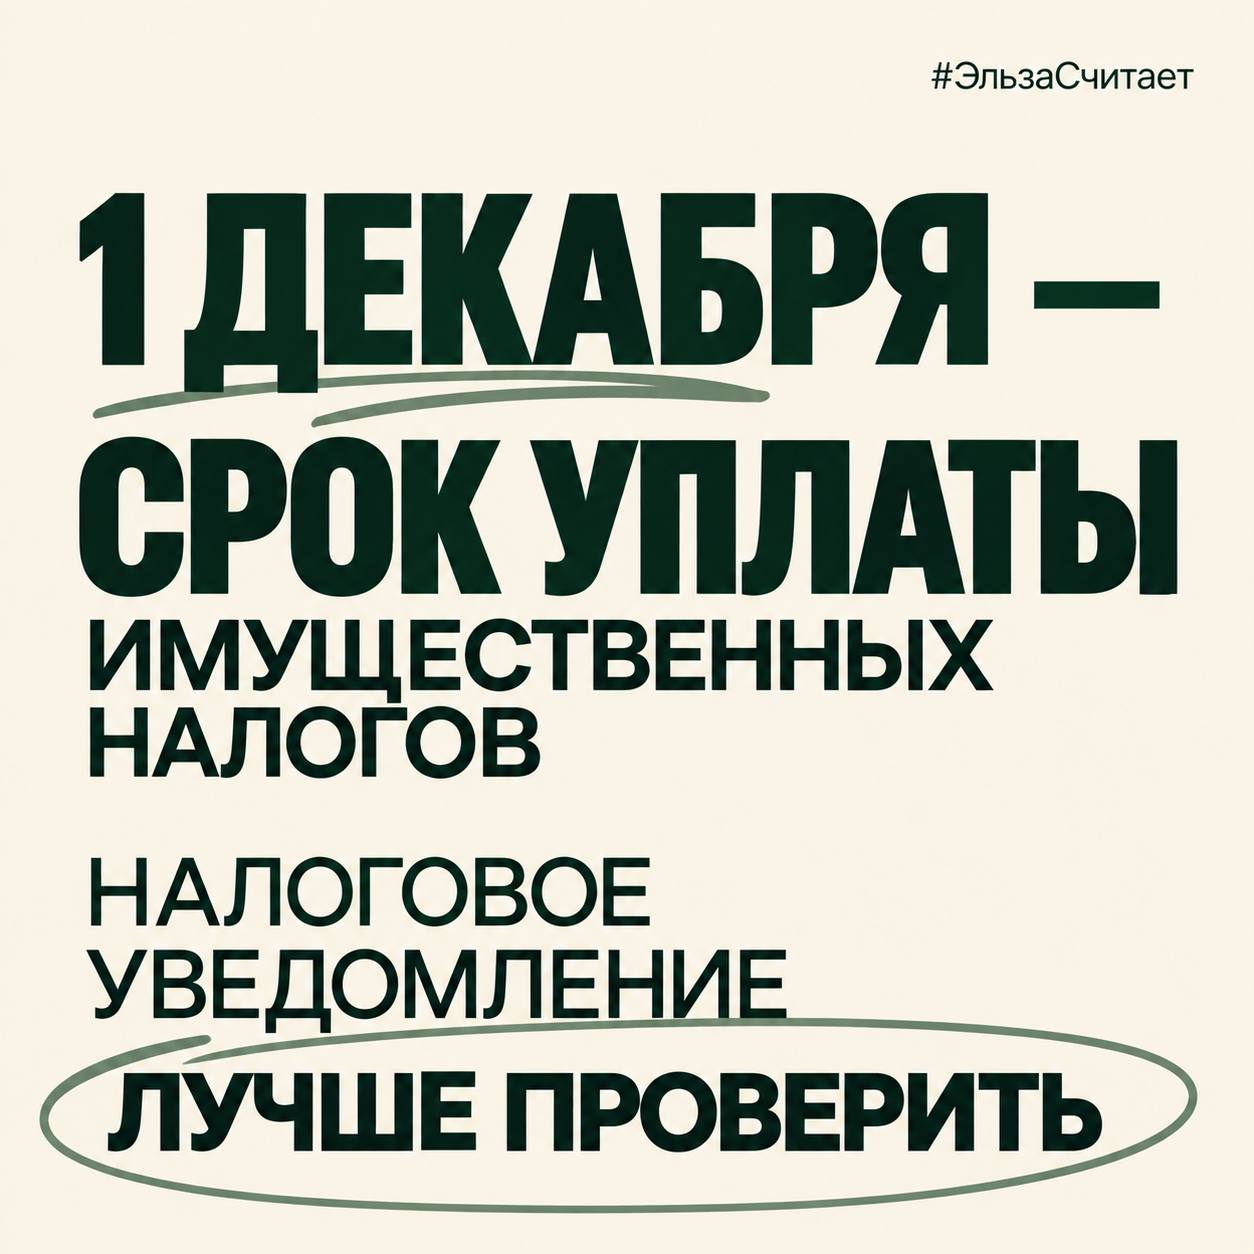
Ребята, а вы помните, что до 1 декабря нужно заплатить налоги на своё имущество?))
Квартира есть? Налог будет.
Машина есть? Тоже будет.
Земля есть? Ну тут вы уже совсем богатый человек — держите ещё один налог))
А если налог в этом году стал больше — не расстраивайтесь. Можно посмотреть на это с другой стороны: значит, имущества у вас стало больше. Ну или налоговая так считает 😄 Но шутки шутками, до 1 декабря всё это нужно оплатить. Если пропустить срок, на задолженность начнут начисляться пени.
Но перед оплатой я бы, всё-таки, заглянула в уведомление и проверила, за что именно вам начислили налог, какие объекты попали в расчёт и откуда взялась итоговая сумма.
Я как раз подробно разобрала для «Эксперта», как формируется налоговое уведомление в 2026 году и что стоит проверить в нём перед оплатой.
А вы уже заглядывали в своё уведомление? Или пока живёте по принципу: «1 декабря наступит — тогда и посмотрим»?))

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


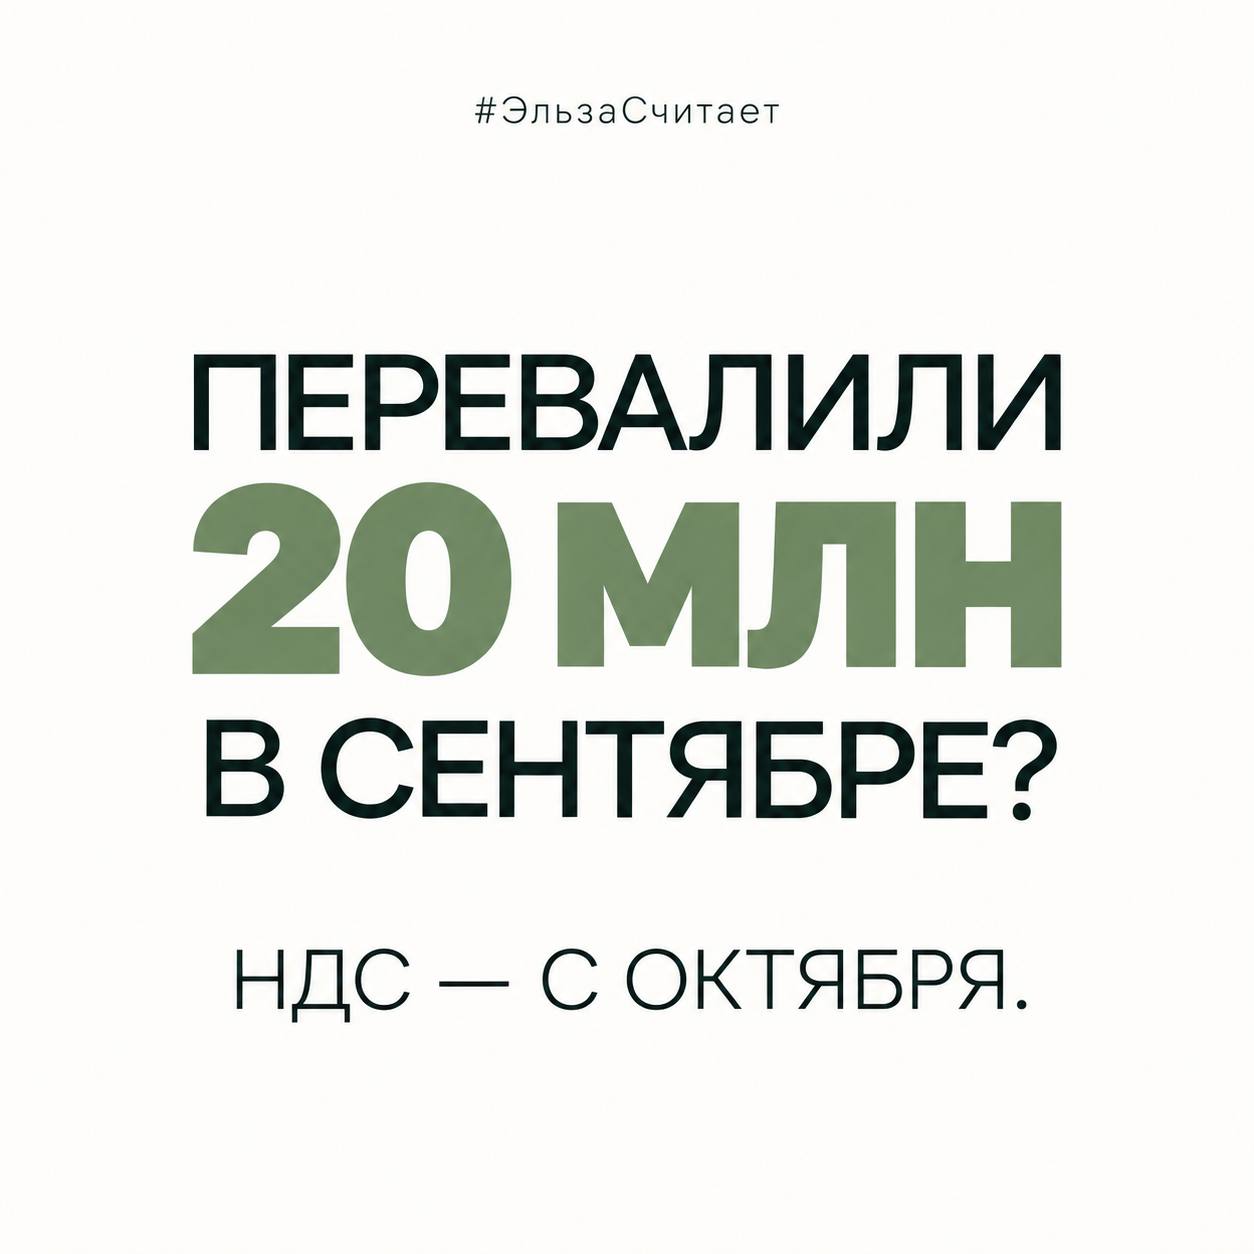
Ваш доход превысил 20 млн рублей в сентябре. НДС платить уже в сентябре?
Нет))
Например, если по итогам 2025 года ваш доход не превысил 20 млн рублей, то с 1 января 2026 года у вас действует освобождение от НДС. А дальше уже следим за доходом в 2026 году. Если, например, доход превысил 20 млн рублей в сентябре, обязанность по НДС возникает с 1 октября. Не с того дня, когда доход превысил лимит. Не со следующей операции. А именно с 1 октября. Поэтому доход нарастающим итогом нужно контролировать постоянно. Одна хорошая продажа в сентябре — и с октября у вас уже появляется новая налоговая обязанность))

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


Помните мой пост «С 1 октября самозанятым запретят работать с одним заказчиком»?
Тогда я писала, что не стоит пугаться громких заголовков.
А теперь подтверждаю это:
Самозанятым вообще не запрещают работать с одним клиентом. А вот если вы нашли клиента сами и работаете с ним напрямую по договору, то сам факт того, что у вас только один клиент, в целом ничего не нарушает.
Теперь давайте разберёмся, что такое эти цифровые платформы, о которых все так часто говорят. Это сервисы, через которые заказчик и исполнитель находят друг друга и организуют совместную работу.
Например, сюда можно отнести такие площадки, как Ozon, Avito, Wildberries, Profi.ru, Яндекс Go и т.д.
И вот если вы работаете через такую платформу, тут у вас появляются дополнительные условия. Если через платформу вы систематически работаете с одним заказчиком больше 60 часов в месяц в течение шести месяцев подряд, платформа должна будет ограничить такое сотрудничество. Но здесь есть ещё один очень важный момент. Самозанятость нельзя использовать для того, чтобы подменять трудовые отношения.
Если по факту человек работает как сотрудник — есть постоянная трудовая функция, график, контроль со стороны компании и другие признаки трудовых отношений, — договор с самозанятым не делает эти отношения гражданско-правовыми.
Поэтому история здесь не про то, что «самозанятому нельзя иметь одного клиента».
Можно.
Вопрос в том, как именно вы с этим клиентом работаете.

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


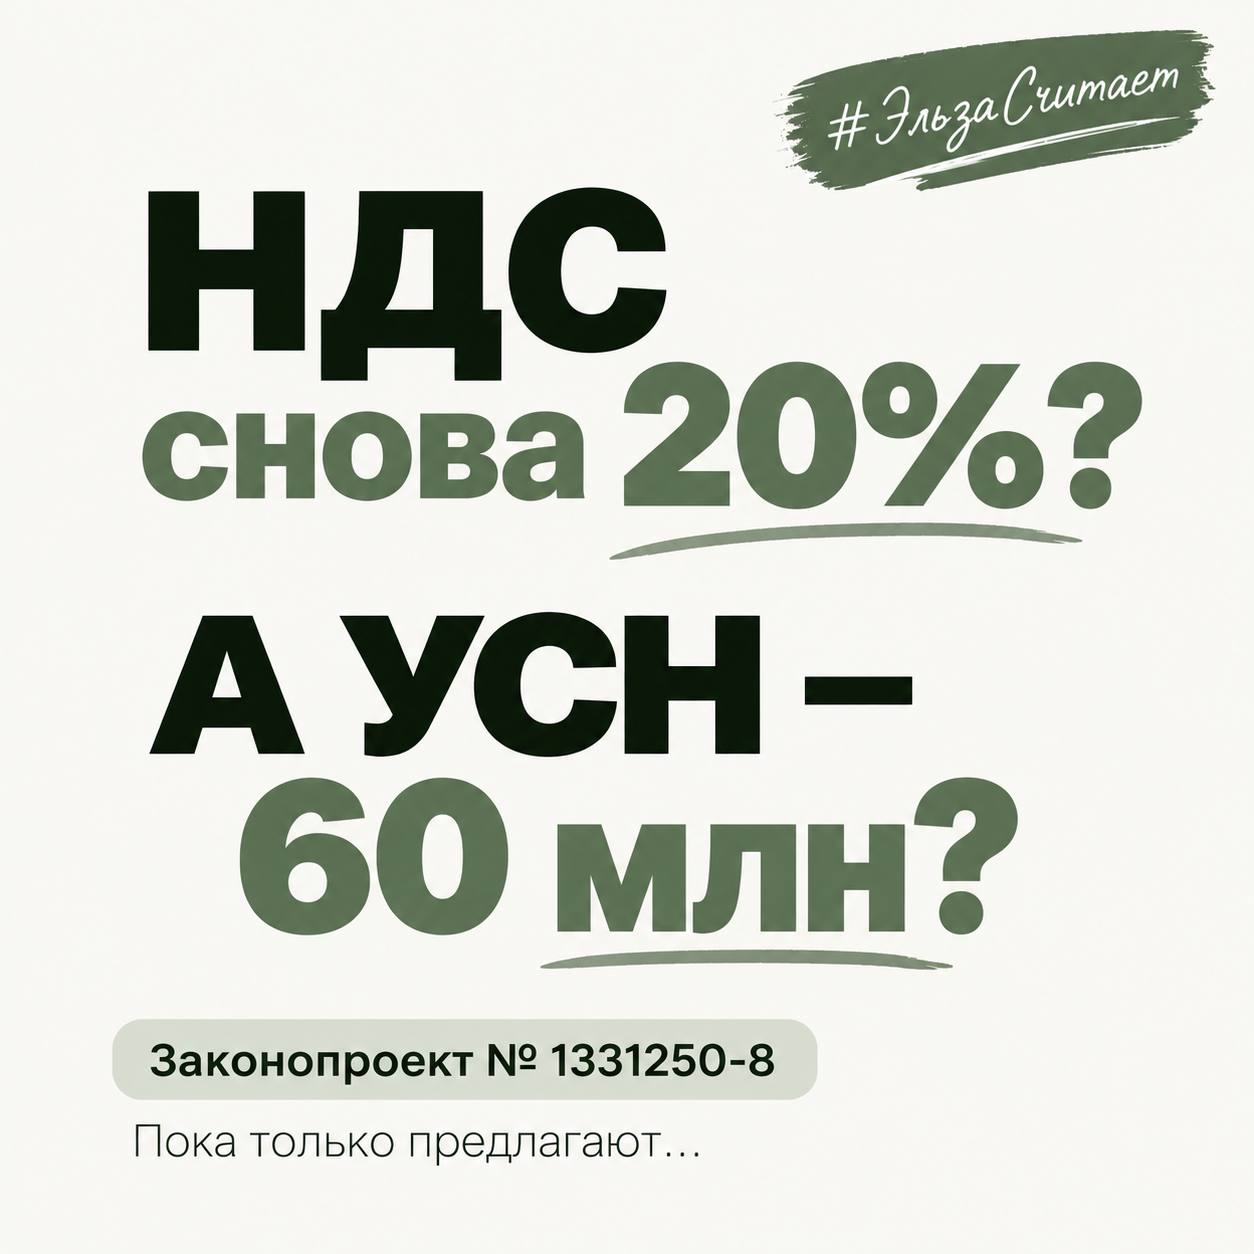
НДС хотят вернуть к 20%, а лимит по УСН — к 60 млн?
Красиво звучит, да?))
Когда я это только увидела, первая мысль была: «Нифига себе, как круто!»
Речь о законопроекте № 1331250-8.
И это, конечно, звучит заманчиво. Настолько заманчиво, что я даже на секунду остановилась и подумала: а может, правда всё это нам вернут?))
А потом включился бухгалтерский мозг 😄
И я что-то не вижу особых предпосылок для такого разворота. Мы только привыкли к НДС 22%, начали разбираться с новыми правилами УСН, считать взносы — и тут:
НДС обратно 20%.
Лимит по УСН — 60 млн.
Пониженный тариф страховых взносов 15% — расширить для МСП.
Предприниматели, ну всё? Выдохнули?))
А вот рано!
Во-первых, это только законопроект. Никаких новых правил пока нет.
Во-вторых, есть такая «маленькая» деталь, как дефицит бюджета. И вот она почему-то совсем не настраивает меня на мысль, что государство внезапно решило существенно снизить налоговую нагрузку на бизнес.
Поэтому я бы точно не строила планы на 2027 год, исходя из того, что НДС снова станет 20%, а лимит по УСН — 60 млн.
Поживём — увидим, ясное дело))
А пока работаем по тем правилам, которые уже приняты, а не по тем, которые пока только красиво звучат.

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза

171 0 3 10 47

А у вас банк уже предлагает открыть счёт в цифровых рублях? Мне сегодня предложил. Прямо в банковском приложении.
И первый вопрос у меня был не «как его открыть?», а гораздо проще:
А что это вообще даст мне как предпринимателю? Цифровой рубль — это всё тот же российский рубль, только в цифровой форме.
Для предпринимателя это означает: появляется отдельный счёт для цифровых рублей, а обычный банковский счёт продолжает работать как раньше. То есть никто не говорит: закрываем расчётный счёт и всем дружно переезжаем в цифровой рубль)) Но означает ли это, что сейчас каждому предпринимателю нужно срочно открыть такой счёт?
Нет.
Для большинства небольших предпринимателей прямо сейчас необходимости в этом нет. А вот понимать, что это такое и как оно будет работать, уже стоит. Потому что обязанность принимать оплату цифровыми рублями для бизнеса вводится постепенно. И для части бизнеса в дальнейшем такой способ приёма оплаты станет обязательным. Поэтому открывать такой счёт просто потому, что банк его предложил, я бы не спешила.
Сначала стоит понять, нужен ли он именно вашему бизнесу и когда для вас вообще появится необходимость работать с цифровыми рублями.
Потому что цифровой рубль уже появился в банковских приложениях. Но это ещё не значит, что завтра он понадобится каждому предпринимателю.

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


Вы просили — показываю, как проверить КЭП на практике. Плюсиков набрали достаточно, поэтому обещание выполняю))
С 1 сентября 2026 года СФР не будет принимать отчётность, подписанную КЭП без трёх параметров:
➖ «Согласование ключей»;
➖ «Шифрование данных»;
➖ «Шифрование ключей».

Проверить их можно самостоятельно в КриптоПро CSP. Открываем КриптоПро CSP.
Переходим во вкладку «Сервис» и выбираем «Просмотреть сертификаты в контейнере».
Нажимаем «Обзор», выбираем нужный контейнер и нажимаем «Далее».
Выбираем сертификат и нажимаем «Свойства».
Переходим во вкладку «Состав» и находим строку «Использование ключа».
Здесь должны быть указаны три параметра:
➖ Согласование ключей;
➖ Шифрование данных;
➖ Шифрование ключей.

Если все три есть — отлично.
Если какого-то параметра нет, сертификат лучше перевыпустить заранее, а не ждать 1 сентября. Проверка занимает несколько минут. А вот перевыпуск сертификата в последний момент — это уже тот квест, который нам точно не нужен))

Эльза считает: лучше один раз сейчас посмотреть на свою КЭП, чем потом смотреть на ошибку при отправке отчётности.

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


КЭП работает, но СФР может её не принять. Проверяем сейчас.
С 1 сентября 2026 года СФР меняет требования к сертификатам электронной подписи, которыми подписывается отчётность. И здесь есть один неприятный момент: даже если ваша КЭП ещё действует, это не означает, что с 1 сентября СФР примет подписанную ею отчётность. Проверить стоит в первую очередь сертификаты, которые были выданы УЦ ФНС до 28 августа 2025 года и срок действия которых заканчивается уже после 1 сентября 2026 года.
В сертификате должны быть три параметра:
➖ «Согласование ключей»;
➖ «Шифрование данных»;
➖ «Шифрование ключа».

Если какого-то из них нет, сертификат лучше перевыпустить заранее. Проверка занимает несколько минут, а вот выяснять всё это в день сдачи отчётности я бы точно не стала.
Эльза считает: электронная подпись — это как ключ от офиса. Лучше проверить, что он подходит, до того, как придёте открывать дверь.

Если интересно, как проверить КЭП на практике — поставьте + в комментариях. Покажу пошагово.

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


Товар, работа и услуга — разобрались.
А теперь самое интересное: зачем вообще предпринимателю знать эту разницу, особенно если он работает с НДС?
Потому что для НДС важно не только то, сколько вам заплатили, но и когда произошла реализация. И вот здесь товар, работа и услуга уже начинают отличаться.
Например, если вы продаёте товар, для определения даты отгрузки смотрят на документ, которым товар передан покупателю. С работами и услугами ситуация может быть другой. Например, для выполненных работ важна дата подписания акта заказчиком, а для услуг — дата подписания акта исполнителем.
То есть акт от 30 июня и акт от 1 июля — это не всегда просто «ну, бухгалтер потом проведёт». От этой даты может зависеть, в каком квартале у вас появится НДС.
Именно поэтому предпринимателю важно понимать, что он продаёт: товар, работу или услугу.
Не для того, чтобы учить Налоговый кодекс. А чтобы хотя бы понимать, почему бухгалтер иногда так внимательно смотрит на даты в документах.
Эльза считает: иногда один день в документе может оказаться совсем не мелочью.

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


Товар, работа и услуга — в чём вообще разница?
Казалось бы, какая разница? Вы что-то продаёте, делаете или оказываете — деньги получили, налог заплатили.
Но на самом деле это три разные вещи.

*️⃣Товар — это то, что вы продаёте клиенту как готовую вещь. Например, купили стол и продали его.
*️⃣Работа — это когда вы создаёте для клиента конкретный результат. Например, изготовили ему стол, сделали ремонт или построили дом.
*️⃣Услуга — это когда вы выполняете для клиента определённые действия, но не передаёте ему созданную вами вещь. Например, ведёте бухгалтерию, консультируете или настраиваете рекламу.

Если совсем просто:
товар — готовая вещь;
работа — результат, который вы создали;
услуга — то, что вы сделали для клиента.

И вот, казалось бы, зачем вообще предпринимателю разбираться в этих трёх словах? А вот об этом поговорим в следующем посте.
Эльза считает: иногда самое интересное в налогах начинается с совершенно обычных слов.

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


В этом году, наверное, уже все предприниматели слышали одну новость: доходы по предпринимательским депозитам теперь облагаются НДФЛ, а не УСН. И вот здесь многие автоматически делают вывод:
— Значит, и с кэшбэком теперь так же?
Нифига. 😄
Здесь есть один важный нюанс. Доходы по предпринимательским депозитам действительно облагаются НДФЛ. А вот кэшбэк по-прежнему учитывается при расчёте налога по УСН. Казалось бы, и там, и там деньги приходят от банка. Но налоговый учёт у них разный. Поэтому, если услышали об изменениях, не спешите переносить их на все похожие ситуации.

Эльза считает: в налогах логика «ну это же почти одно и то же» работает далеко не всегда.

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


Иногда предприниматели задают мне вопрос:
— А если закрыть ИП, а потом открыть его заново? Тогда ведь можно не попасть на НДС?
На их взгляд, идея кажется гениальной. Но на практике всё немного сложнее.
Если после повторной регистрации по сути ничего не меняется и вы продолжаете вести тот же самый бизнес, я бы не рассчитывала, что для налоговой всё начнётся с чистого листа. Сейчас налоговая анализирует не только дату регистрации, но и обстоятельства конкретной ситуации. Поэтому повторная регистрация ИП сама по себе ещё не означает, что вопрос с НДС решится автоматически. Именно поэтому принимать такое решение только потому, что «кто-то так сделал» или «так посоветовали в интернете», я бы не рекомендовала. Если такая мысль у вас появилась, лучше сначала обсудить её с бухгалтером и просчитать налоговые последствия именно в вашей ситуации.

Эльза считает: на первый взгляд идея кажется гениальной. Но стоит начать считать налоги — и всё становится немного сложнее.

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


В прошлом посте я рассказывала, что некоторые требования налоговой могут формироваться автоматически.
И мне кажется, здесь важно сделать одно уточнение. Во-первых, автоматически формируются далеко не все требования. Во-вторых, получив требование, вы всё равно не сможете понять, кто именно его сформировал — информационная система или инспектор.
Но, если честно, для предпринимателя это не так важно. Важно другое. Что вы ответите на это требование.
Даже если требование сформировала информационная система, ваши пояснения всё равно будет читать инспектор. Именно он оценивает документы, ваши пояснения и принимает решение, достаточно ли их, чтобы считать вопрос закрытым. На практике я вижу две крайности. Одни предприниматели отвечают буквально двумя предложениями, считая, что этого достаточно. Другие, наоборот, прикладывают всё подряд: переписку, внутренние документы, пояснения, которые никто не запрашивал.
На мой взгляд, ни один из этих вариантов нельзя назвать правильным.

Эльза считает: хороший ответ на требование — это не самый длинный ответ.Это ответ, который полностью отвечает на вопросы налоговой и подтверждается документами.
Поэтому мой совет простой: отвечайте по существу требования. Не меньше, но и не больше. И помните: автоматическим может быть формирование требования. Но решение по вашим пояснениям всё равно принимает инспектор.

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


Есть один миф, в который до сих пор верят многие предприниматели.

«Я маленький. До меня налоговой нет дела».

На БУХЭКСПО меня зацепила одна мысль:

По некоторым сценариям требования могут формироваться автоматически, а инспектор подключается уже позже.

Честно говоря, сначала я сама удивилась. Но потом всё встало на свои места.
Сегодня ФНС использует технологии Big Data. Если говорить простым языком, информационные системы постоянно анализируют огромные объёмы данных: налоговую и бухгалтерскую отчётность, банковские операции, взаимосвязи между компаниями и множество других сведений. Если алгоритмы выявляют признаки, которые требуют проверки, процесс может запуститься автоматически. И вот здесь самое интересное. По отдельным сценариям требование сначала формирует информационная система. Только после этого к ситуации подключается инспектор.
Именно поэтому иногда предпринимателю кажется, что налоговая неожиданно заинтересовалась его компанией. Хотя первой её «увидела» не конкретная инспекция, а алгоритм.

Эльза считает: сегодня уже нельзя строить безопасность бизнеса на мысли: «Я слишком маленький, чтобы мной заинтересовалась налоговая». Большие данные не делят компании на маленькие и большие. Они ищут закономерности.

В следующем посте расскажу, почему автоматическое требование — ещё не повод для паники и кто на самом деле принимает решение по вашим пояснениям.

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


МРОТ хотят поднять почти до 52 тысяч рублей. Это правда?

В Госдуму действительно внесли законопроект, по которому предлагается:
*️⃣ увеличить МРОТ до 51 966 ₽;
*️⃣ установить минимальную почасовую оплату 317 ₽;
*️⃣ запретить включать в МРОТ премии, компенсации и другие выплаты.

Звучит громко. Но есть нюанс.
Пока это только законопроект. Более того, Правительство РФ его не поддержало.Это не означает, что с 2027 года работодатели будут платить именно столько. Если документ когда-нибудь примут, изменения будут действительно серьезными для бухгалтеров и работодателей. Но пока ничего пересчитывать и менять не нужно.
Я продолжаю следить за прохождением законопроекта и расскажу, если он перейдет из разряда «предлагают» в разряд «приняли»

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


«С 1 октября самозанятым запретят работать с одним заказчиком!»

Именно такие заголовки сейчас разлетаются по интернету. Если вы уже успели испугаться — не спешите.
В большинстве случаев эта новость не касается тех, кто работает с клиентами напрямую по договору.
Новые ограничения относятся к сотрудничеству через цифровые платформы. Если исполнитель долго работает через такую платформу только с одним заказчиком, платформа должна будет ограничить такое сотрудничество.
Если же вы:
➖ бухгалтер;
➖ дизайнер;
➖ юрист;
➖ маркетолог;
➖ любой другой специалист,
и заключили договор напрямую с компанией или ИП — эта норма сама по себе не запрещает вам работать с одним клиентом годами.

Но расслабляться тоже не стоит. Если ваши отношения с заказчиком фактически похожи на трудовые, риски переквалификации никуда не исчезли. И это уже совсем другая история.
Поэтому главный вывод такой:
Не верьте громким заголовкам. Сначала нужно разобраться, о какой именно ситуации идет речь.
Если сомневаетесь, касается ли это вас или вашего бизнеса, — напишите мне. Разберем именно вашу ситуацию без страшилок и домыслов.

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


Сегодня Госдума приняла во втором и третьем чтении законопроект № 1256655-8.

Для бизнеса на УСН сохранили лимит доходов 20 млн рублей для освобождения от НДС до 2029 года.
А вот предприниматели на патенте в эти изменения пока не попали. Поэтому если работаете на ПСН, уже сейчас имеет смысл посмотреть свои планы на 2027 год и оценить риски превышения лимита.
Самая частая ошибка, которую я вижу на практике, — покупка патента на весь год без расчета будущей выручки. Иногда несколько минут планирования позволяют избежать очень неприятного перерасчета налогов.

Кто сейчас работает на патенте? Какой у вас вид деятельности?

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


До 1 июля — срок уплаты 1% страховых взносов с дохода свыше 300 000 ₽ за 2025 год.

Обязанность касается ИП и лиц, занимающихся частной практикой: адвокатов, нотариусов, медиаторов, оценщиков, арбитражных управляющих и др. Если применяется несколько налоговых режимов, доходы для расчета суммируются.

Важно помнить:
⏺️фиксированные страховые взносы за 2026 год составляют 57 390 ₽ и уплачиваются не позднее 28 декабря 2026 года;
⏺️при регистрации или закрытии ИП в течение года взносы рассчитываются пропорционально периоду деятельности;
⏺️при прекращении деятельности страховые взносы нужно уплатить в течение 15 календарных дней с даты снятия с учета.

Страховые взносы уплачиваются независимо от того, велась деятельность или нет, а также независимо от размера дохода и возраста предпринимателя.
Если доход за 2025 год превысил 300 000 ₽, проверьте, уплачен ли дополнительный взнос 1%. Срок уже близко.

Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


Путин предложил не снижать порог доходов для освобождения от НДС.

На ПМЭФ Владимир Путин заявил, что дальнейшее снижение порога доходов для освобождения бизнеса от НДС можно отложить и зафиксировать его на текущем уровне. Если это предложение будет реализовано, для многих ИП и компаний на УСН это станет хорошей новостью.
Что это может означать для бизнеса?

✅ Меньше отчётности и администрирования

✅ Больше предсказуемости при планировании деятельности

✅ Меньше риска раньше времени столкнуться с обязанностью платить НДС

✅ Возможность сосредоточиться на развитии бизнеса, а не на усложнении учёта

‼️Важно: пока это только заявление, а не принятый закон.
На сегодняшний день действуют текущие правила, и никаких изменений в законодательстве пока не произошло.
Как бухгалтер, я очень надеюсь, что эта инициатива получит продолжение. Для многих небольших компаний и ИП дальнейшее снижение порога означало бы дополнительную нагрузку, связанную не только с самим налогом, но и с учётом, отчётностью и администрированием. Будем следить за развитием ситуации. Если появятся официальные изменения — обязательно расскажу.

✅ Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза


Владельцам сайтов на заметку:
с 1 сентября 2026 года для доменов в зонах .ru, .рф и .su вводится обязательная идентификация владельцев через Госуслуги.
Если у вашей компании есть сайт, стоит заранее проверить:
*️⃣на кого зарегистрирован домен;
*️⃣ есть ли доступ к личному кабинету регистратора;
*️⃣ работает ли в компании человек, на которого оформлен домен;
*️⃣ есть ли подтвержденная учетная запись организации на Госуслугах.
Для многих компаний домен — это не только сайт, но и корпоративная почта, CRM, формы заявок и другие рабочие сервисы. Поэтому лучше заранее убедиться, что с документами и доступами всё в порядке. Особенно если сайт создавался несколько лет назад через подрядчика или бывшего сотрудника.
Такая проверка займет несколько минут, а в будущем может избавить от лишних проблем.
✅ Больше полезных разборов — в моём Telegram-канале @citybuh
🇷🇺 Канал в МАХ
@extra_buh
#бухгалтерЭльза

Показано 20 последних публикаций.