


Репост из: Domus Verus
О кредитном импульсе в рознице
На прошлой неделе мы начали говорить о кредитном импульсе в экономике. Как и обещали, теперь поговорим об этом подробнее.
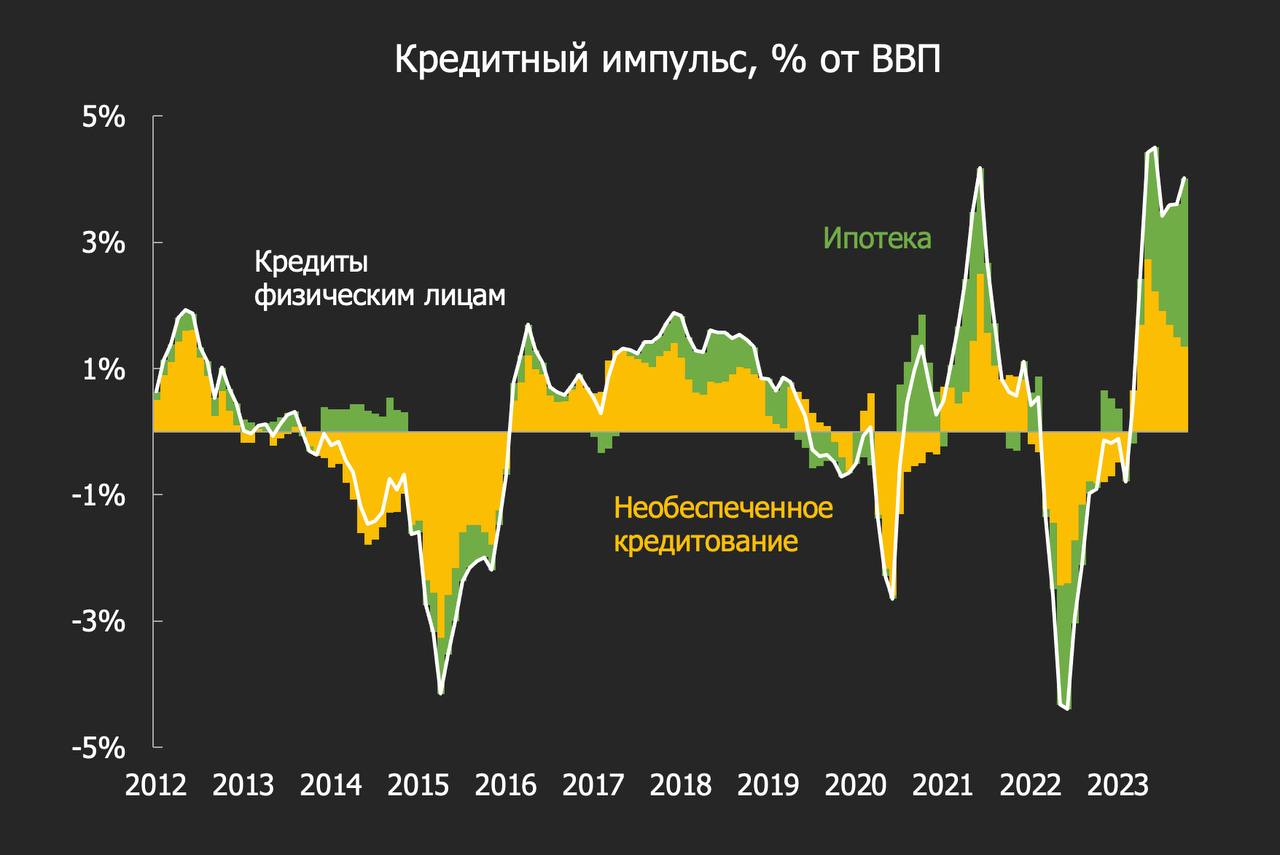
▪️Кредитный импульс (годовое изменение приростов розничного кредитного портфеля к ВВП) показывает, что происходит с кредитной активностью, и является опережающим индикатором для потребительского спроса и инфляции.
▪️В середине года показатель достиг 4,5% от ВВП, обновив исторические максимумы. Причем наибольший вклад в усиление кредитного импульса (~2/3) вносило необеспеченное кредитование. Это поддерживало рост потребления и импорта, что давило на курс рубля.
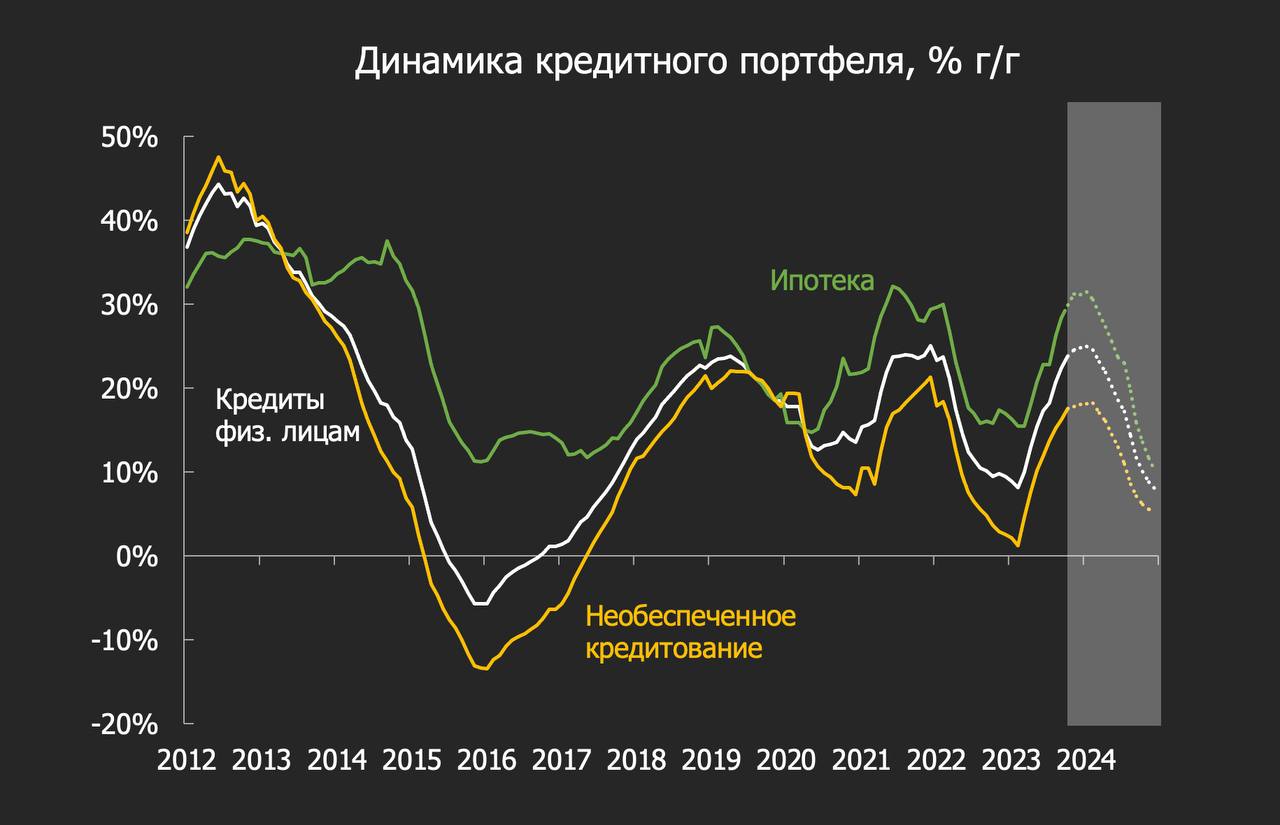
▪️В конце лета Банк России начал повышать ключевую ставку и ужесточать макропруденциальные меры. На этом фоне темпы роста необеспеченного кредитования к октябрю снизились до 1,5% м/м (после 2,5% на пике). Но сильный рост сохранился в ипотеке (+2,9% м/м в октябре) — в результате, кредитный импульс остался на высоких уровнях, но сильно изменилась его композиция.
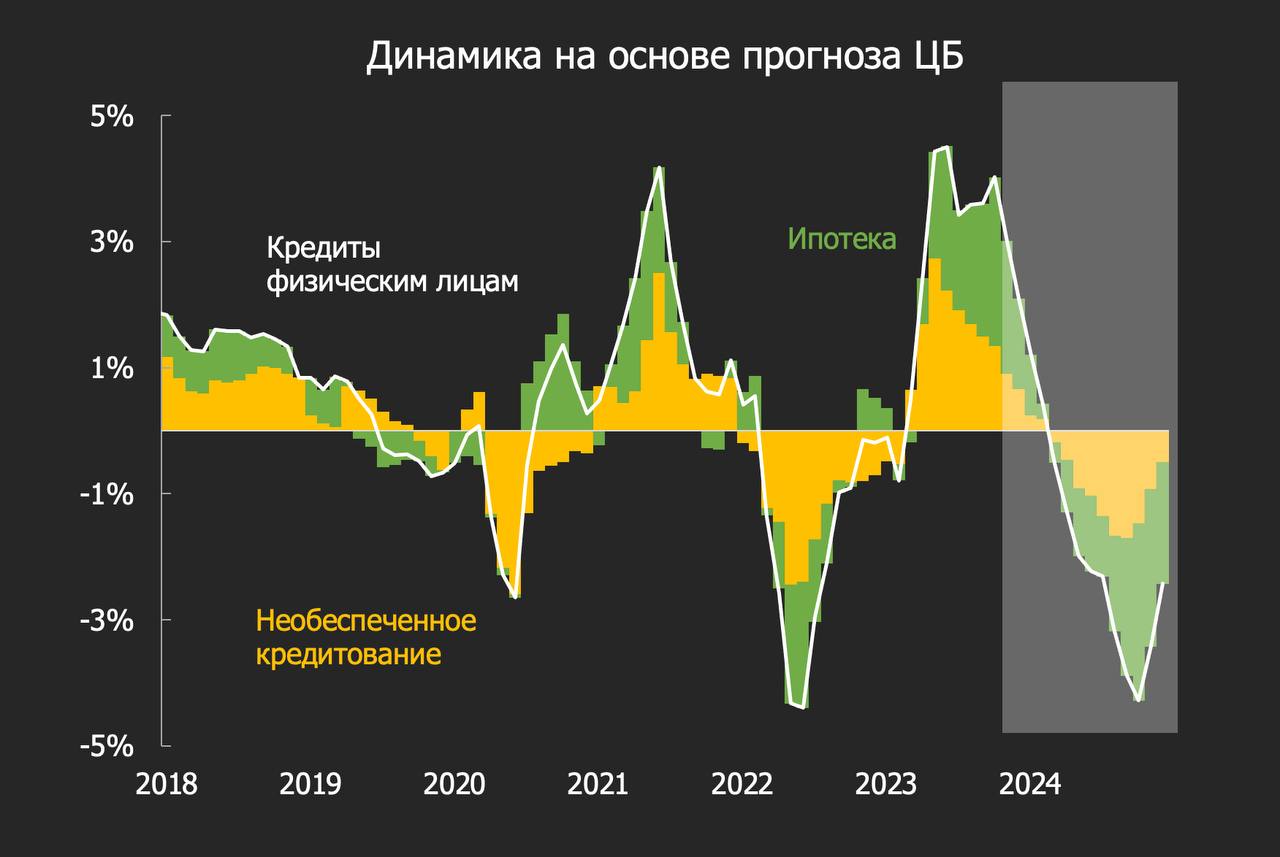
🔮 Что будет дальше? Мы оценили, какую динамику кредитования ждет ЦБ на основе октябрьского прогноза.
▪️Регулятор ждет замедления темпов роста ипотечного портфеля с 30% г/г в этом году до 7-12% в 2024 г., а по остальным потребительским ссудам, по нашим оценкам, ожидается замедление с 16% г/г до 5,5%.
▪️Чтобы это произошло, среднемесячные темпы роста кредитного портфеля должны упасть в три раза (до +0,4% м/м в необеспеченном кредитовании и до +0,8% м/м в ипотеке).
▪️Если так произойдет, то кредитный импульс достигнет минимумов ближе к 2-3 кв. 2024 г. То есть к этому времени денежная политика будет наиболее сильно ограничивать потребительский спрос и инфляцию.
🌊 Отдельно отметим, что с 2020 года заметно выросли волатильность и амплитуда колебаний кредитного импульса.
Это хорошая иллюстрация тезиса о том, что если корабль (экономика) вошел в период штормов (кризисов), а инфл. ожидания высокие, то штурвалом (ключевой ставкой и кредитным циклом) приходится вращать гораздо сильнее.
@DomusVerus