


💊 Операция идёт, - пациент всё ещё в минусе. Магнит. Часть 2. $MGNT.
В первой части разобрали прибыли и убытки: операционная прибыль растёт, но проценты уводят результат в убыток.
— Теперь про долговую нагрузку и реальный денежный поток:
———
💸 Начнём с хорошего:
— Операционный денежный поток резко развернулся с −35,8 млрд в 1П2025 до +51,1 млрд в 1П2026.
Причиной стала нормализация оборотного капитала.
Год назад он высосал из компании чудовищные 115 млрд (в основном авансы поставщикам +63 млрд и падение кредиторки −39 млрд, тк Магнит затаривался перед повышением).
— В этом полугодии отток в оборотный капитал упал впятеро до 19,9 млрд.
Аномалия 2025 года ушла, оборотка вернулась к нормальному сезонному режиму. Это реальное улучшение.
⚒️ Капекс тоже урезан с 74,5 до 46,1 млрд (−38%).
— Открытий магазинов стало на 65% меньше, - реновация урезана на 74%.
На новые стройки в 2026-м законтрактовано лишь около 8 млрд против десятков миллиардов год назад.
Менеджмент обещал закрыть инвестфазу и слово держит. Ждем эффект от прошлого капекса.
🫰 Если считать свободный денежный поток по ОДДС (OCF минус капекс), - он выходит в плюс +5,0 млрд, а с учётом продажи ОС +7,5 млрд.
Формально компания вышла в положительный FCF, - впервые за долгое время.
—> Но есть нюанс. По стандарту IFRS16 арендные платежи не сидят в операционном потоке, а у Магнита 85% площадей арендованы и проценты по аренде 46,4 млрд.
Если вычесть арендные, то свободный денежный поток превращается в минус 25,5 млрд руб 😁
👉 Куда уходит операционный поток?
— Из 51 млрд OCF почти всё съедают проценты.
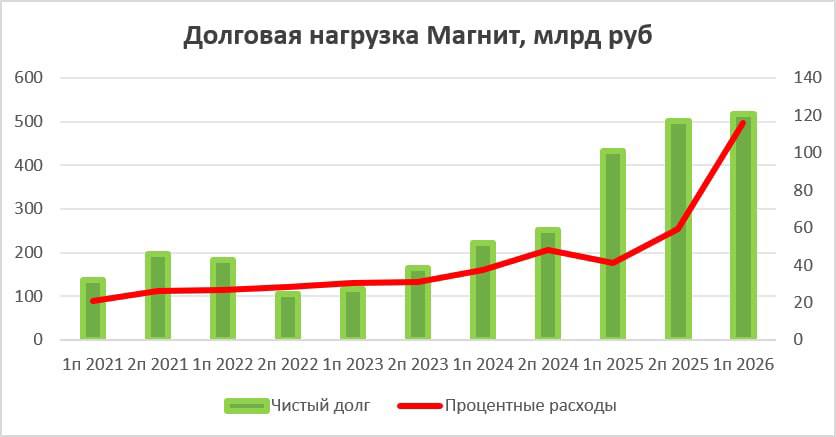
— Да, часть отбивается процентными доходами с подушки (19,8 млрд), но чистые процентные платежи под 93 млрд.
— Операционная генерация Магнита физически не покрывает стоимость его долга без новых заимствований.
Это и есть структурная проблема компании.
🧐 Чистый долг без аренды 518 млрд руб., - и именно от него компания считает ND/EBITDA = 2,9х.
Но полный чистый долг с учётом арендных обязательств 1 138,6 млрд руб. против 992 млрд год назад.
— Для ритейлера, живущего на аренде, честнее смотреть на второй.
Валовый долг вырос до 1 543 млрд, но и подушка кэша раздута до рекордных 404 млрд (год назад было 72 млрд), компания заранее назанимала под рефинансирование обязательств 2026–2027 годов.
———
🧩 Собираем баланс воедино.
— Хорошее: оборотный капитал нормализовался, капекс срезан, подушка ликвидности огромная,
— Плохое: проценты (и денежные, и по аренде) съедают всю операционную прибыль и весь реальный денежный поток, настоящий FCF отрицательный.
Магнит - бизнес, который пока не зарабатывает достаточно, чтобы обслуживать себя без наращивания долга.
🔜 В последней 3 части соберем всю картину воедино и подведем итог…