Уютный разбирает | Инвестиции


Гео и язык канала: Россия, Русский
Категория: Экономика


Аналитический взгляд на фондовый рынок. От автора @cozytrade Уютный трейд
6943783514
https://gosuslugi.ru/snet/69ca48c93b354c81f80cb4cc
#B0TKV

Зарегистрирован в РКН
Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Репост из: 🏡 Уютный Трейд | Инвестиции
🎥 Свежее видео уже на канале!!

‼️ Чего жду от рынка?
— Потенциал движения и мои ожидания далее.

———
🫖 Смотреть на Ютубе: ссылка

🍿 Смотреть на Рутубе: ссылка

— Обязательно подпишитесь на каналы!:)
Лайки и комменты очень помогут развитию.

———

👉 Уютный в МАХ 👈

⬇️ Тык вниз на кнопку ⬇️

👍👇 ?;)


Когда выбираешь недвижимость как актив, полезно смотреть не только на цену входа. Важнее понять, зачем человек будет арендовать этот объект через несколько лет и почему выберет именно его.

Клубный курорт премиум-класса «Кедры» строится в 10 км от Белокурихи, в одном из ключевых курортных районов Алтая.

Это инвестиционные номера с полноценным сервисным управлением — от бронирования и клининга до технического обслуживания.

У инвестора есть личный кабинет с регулярной отчётностью и выплатами. Сам продукт тоже рассчитан не на один сезон: концепция объединяет отдых, восстановление и активный образ жизни.

Панорамные виды, лес, горный воздух, инфраструктура курорта, программы восстановления, радоновые источники Искровского месторождения и ТЕКАР-терапия — гость получает не просто место для ночёвки, а готовый сценарий отдыха.

Недвижимость работает внутри единой курортной системы, а не существует отдельно от неё.

Апартаменты доступны в выгодную рассрочку до декабря 2028 года с первоначальным взносом 30%. Без удорожания.

Переходите на сайт и узнайте больше.

Реклама. ООО «СЗ «БЕЛОКУРИХА ГОРНАЯ» ИНН 9704266050. Erid:2W5zFGuub7X


😁 Оферта, “от которой нельзя отказаться”. Балтийский лизинг:

Кроме Самолёта на рынке облигаций штормит и другая компания - Балт.лизинг: длинные выпуски торгуются по 70–80% номинала с доходностями 50%+, это уровень ВДО у эмитента с AA- от АКРА и Эксперт РА.
— Рынок закладывает риск, что компания не пройдёт ноябрьские оферты. Разбираемся, насколько этот страх обоснован.

———
📑 Главный триггер: оферты без денег.
— В ноябре компании нужно пройти две оферты по флоатерам: БО-П14 на 9 млрд (19.11) и БО-П21 на 2,5 млрд (25.11).
Итого 11,5 млрд, плюс амортизации по П15 и П16.

—> На 30.06 на балансе было лишь 970 млн руб кэша, в 7 раз меньше, чем год назад.

Операционный денежный поток за полугодие ушел минус 35 млн против плюс 3,1 млрд годом ранее 😐

———
🎙️ Сама компания на встрече с инвесторами говорит, что пик заложен в модели и она заранее знает, кто выкупит бумаги после оферты.
Основные держатели П14 это страховые компании.
— Объём зарезервированной под оферты ликвидности при этом не назвали.

🤔 Если договорённость с институционалами реальна, самый тяжёлый платёж года можно пройти.
— Если нет, 11,5 млрд придётся искать у банков, которые сами стали осторожнее с лизингом.

———
🧩 Бизнес же судя по отчету за 1 полугодие сжимается…

Выручка 19,3 млрд (−16,4% г/г)
EBITDA 14,8 млрд (−20,8%)
Чистая прибыль 59 млн (−96,9%)
Лизинговый портфель 143,8 млрд (−12,9%)


Прибыль съели резервы и содержание изъятой техники.
— Менеджмент подаёт резервы как защиту инвесторов и говорит, что пик дефолтности клиентов пройден в конце 1П.
— Риск-политику ужесточили ещё с октября 2025 и средний аванс лишь 28%, отказы на историческом максимуме.

👇 Проблема в том, что ужесточение означает меньше новых сделок, а значит, портфель продолжит сокращаться.
— Работающий портфель падает, а процентные расходы остаются.

💸 Финансовый долг 158,9 млрд, за полугодие он снизился всего на 3,1%.
— Портфель сокращается быстрее долга, поэтому ЧД/EBITDA выросла с 4,4х до 5,2х. ICR 1,01х: EBITDA ровно покрывает проценты, запаса нет.
— Краткосрочный долг в МСФО не раскрыт, то есть реальный график погашений перед банками снаружи не видно.

Компания подтвердила, что часть банковских ковенант пробита и формально банки могут требовать досрочного возврата.
НО менеджмент заявляет, что кредиторы этим не пользовались и не будут.

———
👀 Проблемы начались с сестринской компании. Балтлиз и Контрол Лизинг объединяет один бенефициар.
— Юридически компании не связаны, менеджмент прямо называет Контрол другой лигой, но в августе ФНС заблокировала счета Контрола.
— Кроме того, 100% долей Балтийского лизинга с 2024 года в залоге у ПСБ.

👉 Отдельно вопросы вызвал аванс на 14 млрд ООО «ФН Машины», поставщику карьерной техники, связанному с акционером.
— Компания объясняет это закупкой под крупный госпроект и обещает приток денег через 9-12 месяцев.
Даже если сделка чистая, за два месяца до пика оферт 14 млрд, больше всего ноябрьского платежа, лежат в авансе у связанной стороны.

👇 Как отыграть, если Вы не верите в дефолт по офертам:
— Короткий П14 стоит 95,1% за 50 дней до оферты, длинные фиксы П19/П22/П24 по 72–77%.
— При дефолте кросс-дефолт сведёт все выпуски к одной цене взыскания, но с разной скоростью.

🧐 Если оферты пройдены будут успешно, то П14 даст +5% до 100, а длинные при снижении доходностей к 30–35% могут отыграть +15–20% тела плюс купон 17–20%. В коротком вы рискуете половиной тела ради 5%.
Цена П14 означает, что рынок закладывает около 9% вероятности дефолта до ноября.

———
🫖 Базовый сценарий для меня - пока не дефолт: лизинговые платежи и банки дают источники денег, а ПСБ как залогодержателю выгоднее, чтобы компания жила.
— Но почти всё, что снимает риск, существует лишь на словах: договорённость по офертам, лояльность банков при пробитых ковенантах.

Кто-то пробует сыграть или держал этого эмитента? 🙋‍♂️


Репост из: 🏡 Уютный Трейд | Инвестиции
🎥 Свежее видео уже на канале!!

‼️ Чего жду от рынка?
— Потенциал движения и мои ожидания далее.

———
🫖 Смотреть на Ютубе: ссылка

🍿 Смотреть на Рутубе: ссылка

— Обязательно подпишитесь на каналы!:)
Лайки и комменты очень помогут развитию.

———

👉 Уютный в МАХ 👈

⬇️ Тык вниз на кнопку ⬇️

👍👇 ?;)


🧩 Сигнал есть, роста нет. Часть 5: где мы сейчас

Последняя часть нашей макро серии. Прогоняем текущие данные через правило из третьей части и смотрим, что получается:

———
🤔 Со стороны денег разворот состоялся.
— Реальный темп М2 вырос с +3,4% в апреле 2025 до +6,7% в июле 2026, ускорение за полгода +3,2 процентных пункта. Сигнал включился в феврале 2026 и с тех пор работает.

—> Более того, улучшается качество денег, а не только количество.
— Реальный М1 (то есть наличные плюс текущие счета), самая ликвидная часть растёт на 10,3% против 6,7% у всей М2.
— Доля М1 в денежной массе отошла от январского исторического минимума 42,9% к 45,2%.
Деньги начали выходить из срочных вкладов в ликвидную форму. Это ровно то, что должно происходить перед притоком на рынок.

😐 А со стороны рынка - тишина.
— С февраля по конец июля MCFTR потерял 15,7%, за год индекс полной доходности в минусе на 11%.
К 8 сентября часть падения отыграна и вышло минус 13,8% от февральского уровня, Индекс МосБиржи 2274 пункта и минус 22% за год.
— Всё равно это худшая динамика после включения сигнала за всю историю правила, если не считать декабря 2021 года.

———
👇 Почему эффекта сейчас нет. Моя версия проста и очевидна - безриск.доходность.

👉 Ключевая ставка снизилась с 20% в июне 2025 до 14% в июле 2026, шесть пунктов вниз.
Но инфляция падала быстрее, и реальная ставка сейчас около 8% и это 86-й перцентиль за всю историю наблюдений с 2013 года.
— Деньги в системе есть, но альтернатива акциям даёт двузначную реальную доходность без риска.

📑 Что было в истории при такой конфигурации?
— При реальной ставке выше 7% средняя доходность рынка за следующие 12 месяцев составляла минус 0,4%.
— При ставке ниже 7%  плюс 17,9%.

🤷‍♂️ Но важно понимать, что реальная ставка выше 7% встречалась только в 2022-2026 годах, это 23 месяца с известным исходом. Выборка маленькая.
— Для сравнения в 2016 году, когда реальный М2 разворачивался похожим образом, реальная ставка держалась на 3–4%, и рынок рос одновременно с деньгами, без паузы.

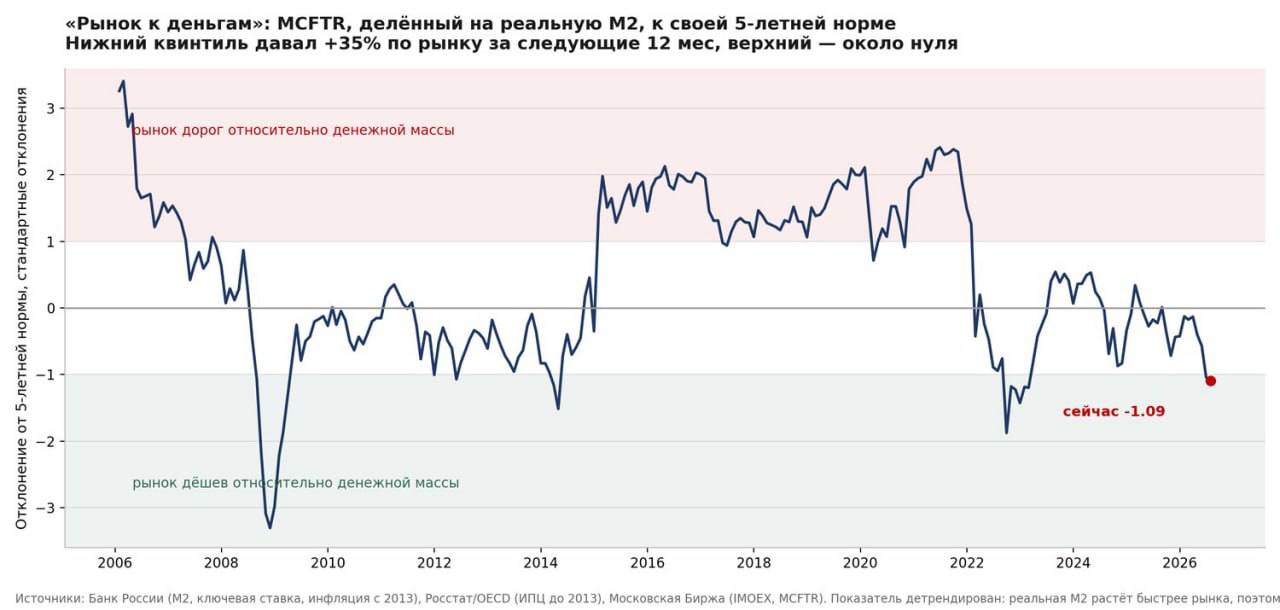
Аргумент в пользу рынка тоже есть. Отношение индекса полной доходности к реальной денежной массе находится на 6-м перцентиле своей пятилетней нормы - по этому показателю рынок дешевле, чем был почти всегда за последние пять лет. Исторически нижний квинтиль этого показателя давал +35% за следующие 12 месяцев, верхний около нуля.

———
🧩 Итого что мы имеем:
Денежное условие для разворота рынка выполненяется, а монетарное - нет.

— Ждать скорого роста рынка только потому, что М2 ускорилась, я бы не стал, ведь у данной стратегии есть большой лаг, но в голове стоит держать, что деньги в системе есть и историчски подобные конфигурации заканчивались ростом.

👇 Зачем стоит смотреть:
1) Реальный темп М2 против своей 12-месячной средней. Сейчас разрыв +1,1 пункта. Уход обратно под среднюю выключит сигнал и снимет денежный аргумент целиком.
2) Реальную ключевую ставку. Порог, где историческая статистика меняет знак. При инфляции 6% это ключевая примерно 13%.
3) Долю М1 в М2. Продолжение роста от 45%  подтверждает перетока со вкладов. Разворот вниз означает, что деньги снова замерли.
4) Расхождение М2 и М1. Если общий М2 замедляется, а М1 ускоряется  это не ослабление импульса, а его качественное улучшение.

———
👍 Такие дела:)


Репост из: 🏡 Уютный Трейд | Инвестиции
🎥 Свежее видео уже на канале!!

‼️ Чего жду от рынка?
— Потенциал движения и мои ожидания далее.

———
🫖 Смотреть на Ютубе: ссылка

🍿 Смотреть на Рутубе: ссылка

— Обязательно подпишитесь на каналы!:)
Лайки и комменты очень помогут развитию.

———

👉 Уютный в МАХ 👈

⬇️ Тык вниз на кнопку ⬇️

👍👇 ?;)


👆 А что если так торговать?. Рынок и М2.
Часть 4: бэктест «индикатора».

«Правило» из 3 части звучит красиво, - проверим его на исторических данных и проведем бэкстест стратегии.
— Сигнал считается по данным месяца, позиция меняется в следующем, покупается индекс полной доходности (комиссия 0,05% с оборота на каждую сделку, налоги не учитываю).

Период - с марта 2003 по июль 2026, тк это последний месяц, за который ЦБ опубликовал денежную массу.

———
👉 Первый вариант, самый консервативный. Когда сигнала нет, деньги лежат мёртвым грузом без дохода.

—> Результат за 13 лет: рост капитала в 11,6 раза, средняя доходность 11,0% годовых, максимальная просадка минус 36,5%.
— Если же смотреть на индекс, купить и держать за тот же период выходит рост в 18,6 раза и 13,3% годовых при макс.просадке минус 67,9%.
По доходности стратегия проигрывает, по риску выигрывает вдвое.

—> Но никто не держит кэш под матрасом, поэтому в реальности деньги вне рынка лежат хотя бы на вкладе или в фонде денежного рынка.
— Давайте помеянем это условие и теперь деньги лежат под ключевую ставку.

🧩 Результат: рост в 25,2 раза против 18,6 у рынка. 14,8% годовых против 13,3%. Просадка минус 34,5% против минус 67,9%. Волатильность 17% против 25%. Коэффициент Шарпа 0,90 против 0,64.
— То есть стратегия обгоняет «купить и держать» и делает это при вдвое меньшей просадке.

Торгует стратегия редко, всего 13 входов за 23 года, средняя длительность позиции около года, в рынке 48% времени. Прибыльных сделок 77%, средний результат +25,7%, медианный +21,9%.

———
🧐 «Правило» не обыгрывает рынок в хорошие годы, но помогает пропускать плохие.
— Но важно понимать, что из 13 заходов, два дают почти половину результата, - без них преимущество исчезнет.

Также важно понимать, что ЦБ пересматривает ряд М2 задним числом, так что сигнал, посчитанный сегодня, в реальном времени мог включиться на месяц позже.

———
🔜 В пятой части поговрим где мы находимся сейчас, - что говорит «сигнал» и почему рынок его пока игнорирует.


📈 Важен не уровень, а разворот. М2 и рынок.
Часть 3:

Во второй части обсудили тезис, что если М2 растёт, то рынок растёт. Теперь то, что от него остаётся после проверки, - и это уже рабочая вещь.
Считаем не уровень темпа, а его изменение:

———
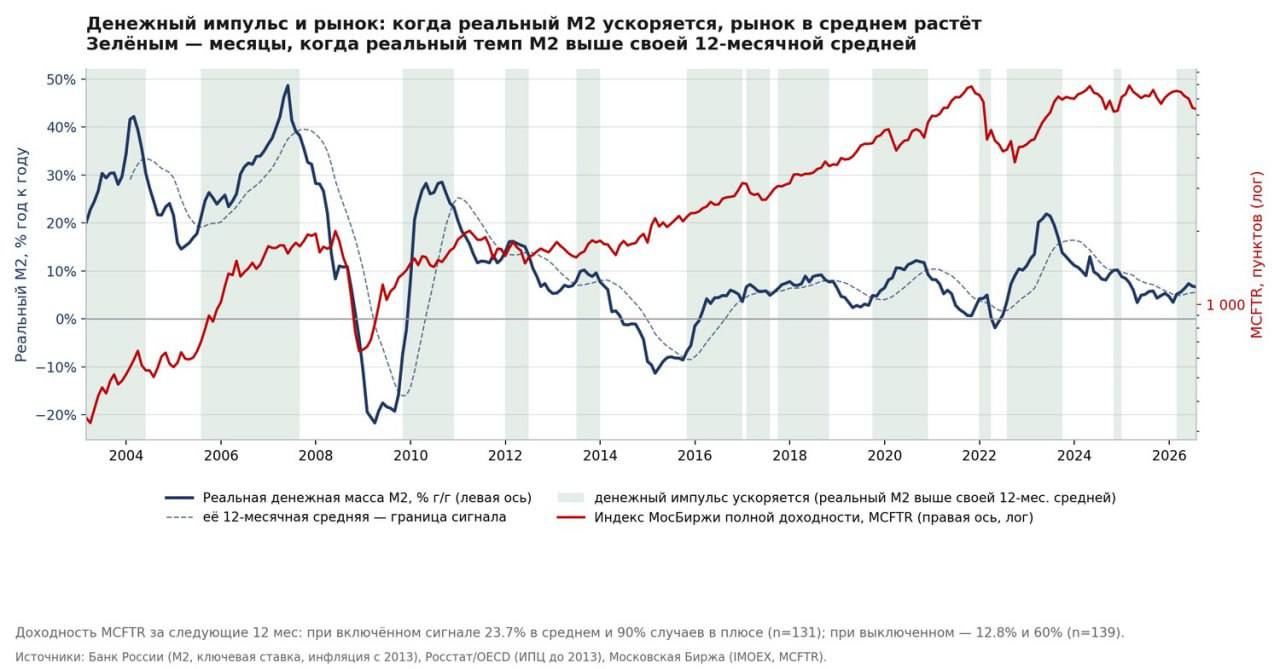
👉 Берём реальный темп М2 (то есть за вычетом инфляции) и сравниваем со своей же средней за последние 12 месяцев.
Если выше средней, то денежный импульс ускоряется, ниже - тормозит.

—> Что получилось на данных с 2003 года?
— Когда «режим включён», - рынок полной доходности за следующие 12 месяцев давал в среднем 23,7% и был в плюсе в 90% случаев.
— Когда выключен - 12,8% и 60% случаев.
То есть импульс поднимает ожидаемую доходность заметно выше среднеисторической 👍

———
🧐 Теперь разобьем все месяцы на пять групп по тому, насколько изменился реальный темп М2 за предыдущие полгода.
— В группе с сильным ускорением рынок дальше давал 31% за год и был в плюсе в 94% случаев.
— В группе с умеренным замедлением 7% роста при  59% случаев. Разница сильная.

🤔 Здесь важно, чем это правило принципиально отличается от порога из второй части.
— Порог по уровню сравнивает сегодняшний темп с константой, а константа для 2000-х и для 2020-х означает совершенно разное ведь тогда медианный темп был 41%, сейчас 18%.
— Правило со скользящей средней сравнивает темп сам с собой полугодовой давности и оно автоматически подстраивается под режим и не тащит в расчёт эпоху нерезидентов.
— Это видно и в работе данных когда сигнал со скользящей включён 60% времени в 2000-2008, 50% в 2014-2021 и 42% в 2022-2026, то есть он равномерно распределён по истории, а не сидит в одном периоде.
— Но есть задержка.
Сигнал не ловит дно денежного цикла, он подтверждает, что дно пройдено.
Между минимумом реального темпа М2 и срабатыванием правила проходит от 1 до 12 месяцев, медиана 5 🧩

—> К примеру в 2009 году реальный темп М2 достиг дна в марте, а сигнал включился только в октябре.
Семь месяцев задержки, рынок к тому моменту уже отыграл половину падения.
— Но следующие 12 месяцев после сигнала всё равно дали +25%.
Правило не для того, чтобы ловить разворот в моменте, а для того, чтобы понимать, в каком режиме вы находитесь.

———
🫖 Всего за 23 года «правило» включалось 12 раз.
— Из них 11 случаев закончились ростом рынка на горизонте года.
Работает метод не «на сколько процентов выросла денежная масса», а «ускоряется или тормозит прирост».

💭 Логичный следующий вопрос, - а что если торговать по нему?
— В четвёртой части покажу любопытный бэктест стратегии на истории 🔜


Репост из: 🏡 Уютный Трейд | Инвестиции
🎥 Свежее видео уже на канале!!

‼️ Чего жду от рынка?
— Потенциал движения и мои ожидания далее.

———
🫖 Смотреть на Ютубе: ссылка

🍿 Смотреть на Рутубе: ссылка

— Обязательно подпишитесь на каналы!:)
Лайки и комменты очень помогут развитию.

———

👉 Уютный в МАХ 👈

⬇️ Тык вниз на кнопку ⬇️

👍👇 ?;)


💰 Денег много, толку ноль. Часть 2

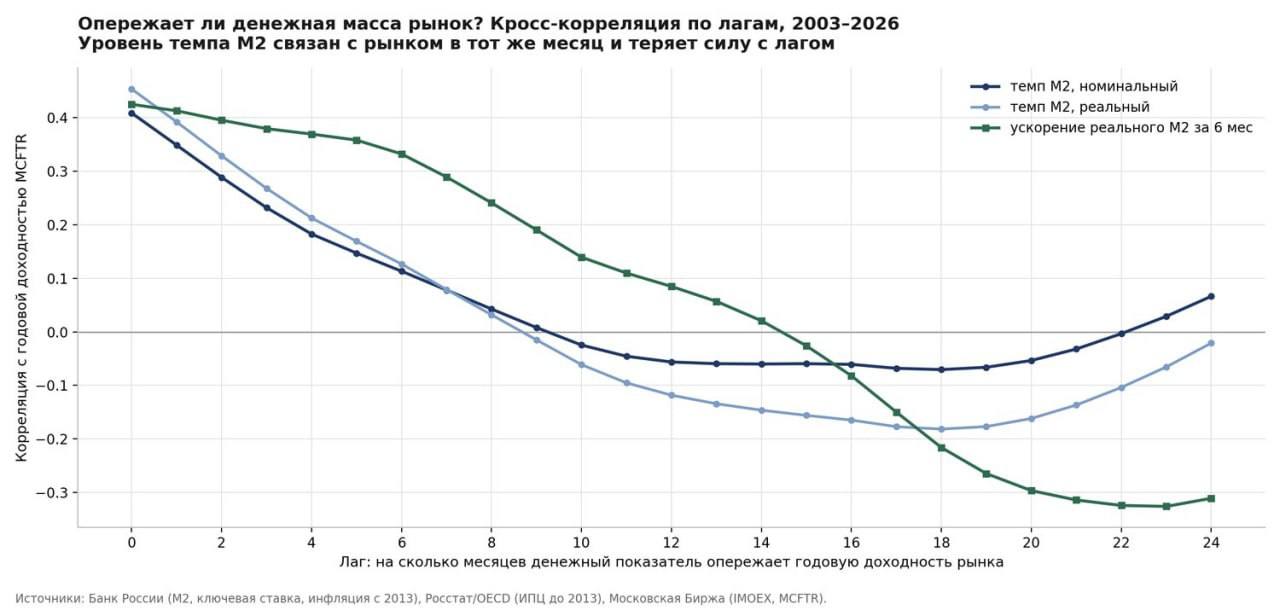
В первой части разбирали, что такое М2 и через какие каналы деньги должны доходить до котировок. Теперь берём 26 лет истории и проверяем версию, что если денежная масса растёт быстро, то рынок обязан вырасти. Чтобы уловить мысль поста важно смотреть на картинки👆

———
👉 Давайте возьмем логичную отметку для текущей ситуации в 7% прироста денежной массы (это цель ЦБ по инфляции 4% плюс потенциальный рост экономики 2-3%). То есть темп, при котором денег в системе ровно столько, сколько нужно обороту.

—> 📈 Первая проблема с ней чисто арифметическая.
— В России такой порог не выключается и номинальный темп М2 был выше 7% в 267 месяцах из 295, а медианный темп за 26 лет  17,9%.
— Отметка 7% отсекает только 9% самых слабых месяцев истории.

—> 😐 Вторая проблема.
Когда номинальный темп М2 был выше 7%, рынок за следующие 12 месяцев давал в среднем 15,9%.
Когда ниже 7% -  37,4%.
— То есть много денег давало результат хуже среднего, а мало денег = лучше. Нестыковочка:)

🤔 Логичное возражение: может, порог просто выбран неудачно?
— Я перебрал все пороги от 4% до 30% с шагом в один процентный пункт и получил 27 вариантов. До отметки 13% разрыв отрицательный, то есть «мало денег» лучше «много денег».
— После 14% знак меняется на положительный, но сам разрыв мизерный от 1 до 10 процентных пунктов, причём максимум приходится на порог 30%, где в группе «выше» остаётся всего 73 месяца из 270.
— И ни один из 27 порогов не проходит проверку на статистическую значимость.

—> 🤔 Третья проблема.
— Корреляция темпа М2 с годовой доходностью рынка максимальна на нулевом лаге (0,45), а к 12-18 месяцам уходит в отрицательную зону.
— Деньги и рынок обычно движутся одновременно! Значит знание темпа М2 сегодня не помогает угадать рынок через год.

🤷‍♂️ И есть причина, по которой уровневый порог не может работать в принципе.
— Темпы М2 в России несопоставимы между эпохами.
— В 2000–2008 медианный темп был 41% - это годы притока иностранного капитала.
В 2014-2021, после Крыма и перехода ЦБ к таргету 4%, медиана уже 10%.
Сейчас же 18%.

👉 Что это значит для любого порога 83% всех месяцев с темпом выше 25% приходятся на 2000–2008 годы? Высокая отметка не отбирает месяцы, когда денег много, она отбирает года, когда рынок рос на притоке нерезидентов.
— Все 28 месяцев с темпом ниже 7% это 2009 год и 2014–2015, два кризиса, после которых рынок отскакивал.

👉 И последнее:
— Смотреть на номинальный темп в стране, где инфляция скакала с 4% до 16%, бессмысленно.
Считать нужно реальный темп, то есть М2 за вычетом роста цен.

———
🧩 Итого. Уровень темпа роста денежной массы не говорит о будущем рынка ничего.
— Пороги не работают, опережения нет, на длинных эпизодах связь и вовсе переворачивается.

🫖 Тезис «денег в системе много», значит рынок точно поедет на исторических данных не подтверждается.
— Хотя я и сам люблю говорить про «дешевизну рынка к М2».

👀 Но кое-что в этой теме всё-таки работает и это не уровень, - а «разворот».
— В третьей части покажу, как это считается, какие цифры даёт и с какой задержкой приходит сигнал 🔜


📈 Деньги есть, роста нет. Часть 1: что такое М2?

💼 На вкладах у населения лежит 46,2 трлн рублей - примерно две капитализации всего нашего рынка акций.

— И каждый раз, когда рынок падает, в чатах всплывает тезис, - что вот развернётся денежная масса в рынок, эти деньги придут в акции, - и поедем.

🤷‍♂️ Я решил проверить это на 26 годах данных.
— Получилось пять частей разбора, - и первую начнём с матчасти, что же такое М2 и почему на неё вообще смотрят.

———
💰 Денежная масса М2  -  все рублёвые деньги, которыми можно расплатиться сразу или почти сразу.

👇 ЦБ считает её из трёх кусков:

— Наличные на руках и в кассах  это агрегат М0, сейчас 20,4 трлн, или 15% от общей суммы.
— Деньги на текущих и расчётных счетах - 41,0 трлн, 30%.
— И срочные вклады с депозитами - 74,3 трлн, то есть 55% всей денежной массы лежит под процент.
Всего на конец июля 135,7 трлн рублей.

👆 Первые две части вместе называются М1 - это ликвидные деньги, которые можно потратить «сегодня».
— Сейчас доля М1 в М2 составляет 45,2%, а в январе она провалилась до 42,9% - исторического минимума за весь ряд наблюдений.

Деньги в стране есть, но они заперты на вкладах под ставку.

———
🧩 Откуда денежная масса берётся?
— Рублей становится больше, когда банки выдают кредиты, когда бюджет тратит больше, чем собирает налогами, и когда экспортёры продают валютную выручку.
— Сжимается когда кредит дорожает и гасится быстрее, чем выдаётся, а бюджет сводится в профицит.

👉 Поэтому темп роста М2 - это по сути сводный индикатор того, насколько щедро экономику питают кредитом и бюджетом.

———
‼️ Почему это должно касаться котировок?

👉 1) Переток.
— Акции конкурируют за те же рубли, что лежат на вкладах.

Ставка падает, вклад перестаёт давать 20%, часть денег идёт искать доходность.
Наш рынок к этому особенно чувствителен после ухода нерезидентов.

👉 2) Через выручку компаний.
— Денежная масса растёт вместе с номинальным ВВП, а выручка эмитентов и есть часть этого ВВП.

Чем больше денег в обороте, тем выше номинальная выручка, номинальная прибыль, а за ними и цена акции.

👉 3) Инфляционный.
— Акция - это доля в реальном активе. Денег больше, товаров столько же и по классической теории дорожает и то и другое.

Значительная часть роста индекса за 26 лет - это обесценение рубля.

———
🫖 Логика красивая, и именно поэтому её так любят повторять.
Но объяснение не равно доказательству.
Теоретически связь обязана быть, а вот применима ли она на практике для входа в рынок - вопрос, на который попробую ответить.

Во второй части покажу как раз почему тезис с «М2 растёт, значит рынок вырастет» не до конца работает:


Репост из: 🏡 Уютный Трейд | Инвестиции
📑 Видели же новость про перевод бумаг?..

С 1 сентября в РФ заработала система быстрых переводов ценных бумаг.
Она позволит инвесторам оперативно перемещать активы между своими торговыми счетами депо, открытыми в разных депозитариях.

Механизм М2М запущен в соответствии с требованиями Банка России и стал результатом совместной работы Московской биржи, НРД и брокеров.


Наконец-то. Очень полезная история. Теперь можно взять и перенести портфель без кучи геморроя.

—> Но… у кого-то уже выкатилась комиссия (вплоть до «за каждого эмитента в портфеле») и подводные камни. Как иначе.
А у кого-то соответственно - очень неплохие условия. Конкуренция - она такая👍

Вот например: https://www.vtb.ru/about/press/news/?id=212888 у ВТБ Мои Инвестиции интересная новость и неплохое промо.
(Брокер ВТБ, к слову, в августе стал первым профучастником, реализовавшим тестирование).

—> Компенсируют комиссию другого брокера за перевод бумаг (от 100т руб). До 31 декабря.
Ну и заодно каждый месяц разыгрывают «удвоение портфеля» 💼😁

———
👍 Всегда приятно подсвечивать полезные акции.
— Последим как система будет работать 🤝


😁 Лечится, но пока не вылечился. Магнит. 3 часть. $MGNT.

Ранее разобрали Магнит по частям. Теперь собираем картину.

———
📑 Коротко, что показал отчёт:
—> Операционка выросла. Выручка 1 887 млрд (+12,8%), но рост целиком инфляционный.
—> Операционная прибыль +16% до 84,4 млрд. На операционном уровне пациент окреп.

💰 Прибыль убили проценты.
— Чистый убыток −9,5 млрд против нуля годом ранее.
— Причина не в бизнесе, а в финрасходах, они взлетели на 45% и съели всю операционную прибыль.

💸 По ОДДС в лоб FCF вышел в плюс +5 млрд, впервые за долго. Но это особенность учете и если вычесть аренду то минус 25,5 млрд.

🫰 Долговая нагрузка.
— Без аренды чистый долг 518 млрд, ND/EBITDA 2,9х от него компания и пляшет.
С арендой полный чистый долг 1 139 млрд против 992 год назад.
Подушка кэша рекордная 404 млрд.

Проблема в том операционного потока не хватает, чтобы покрыть уплаченные проценты.

———
😐 Компании жизненно необходимо снижение стоимости долга и его объема.
— Второе в текущей ситуации возможно например при допэмисии на 300 млрд руб, что стало бы правильной с точки зрения бизнеса, но печально для акционеров.

🧐 К специфическим рискам добавил бы возможность удара бпла на склады ритейлера осенью или зимой, - данный риск рынком еще не закладывается.

———
🫖 Идеи в Магните нет даже по текущим.
Компания не плохая, но нужны кардинальные действия по улучшению её баланса, например допэмиссия, что поможет существенно снизить долговую нагрузку и снять бремя с фин.расходов.

Ждем эффект от прошлогоднего капекса, но пока риски слишком велики.

🫤 Также не стоит забывать что компания достаточно закрытая, и следующий отчет мы увидим только весной 2027 года, а до этого времени акционеры будут в неведении о положении дел.


💊 Операция идёт, - пациент всё ещё в минусе. Магнит. Часть 2. $MGNT.

В первой части разобрали прибыли и убытки: операционная прибыль растёт, но проценты уводят результат в убыток.
— Теперь про долговую нагрузку и реальный денежный поток:

———
💸 Начнём с хорошего:
— Операционный денежный поток резко развернулся с −35,8 млрд в 1П2025 до +51,1 млрд в 1П2026.
Причиной стала нормализация оборотного капитала.
Год назад он высосал из компании чудовищные 115 млрд (в основном авансы поставщикам +63 млрд и падение кредиторки −39 млрд, тк Магнит затаривался перед повышением).
— В этом полугодии отток в оборотный капитал упал впятеро до 19,9 млрд.
Аномалия 2025 года ушла, оборотка вернулась к нормальному сезонному режиму. Это реальное улучшение.

⚒️ Капекс тоже урезан с 74,5 до 46,1 млрд (−38%).
— Открытий магазинов стало на 65% меньше, - реновация урезана на 74%.
На новые стройки в 2026-м законтрактовано лишь около 8 млрд против десятков миллиардов год назад.

Менеджмент обещал закрыть инвестфазу и слово держит. Ждем эффект от прошлого капекса.

🫰 Если считать свободный денежный поток по ОДДС (OCF минус капекс), - он выходит в плюс +5,0 млрд, а с учётом продажи ОС +7,5 млрд.
Формально компания вышла в положительный FCF, - впервые за долгое время.
—> Но есть нюанс. По стандарту IFRS16 арендные платежи не сидят в операционном потоке, а у Магнита 85% площадей арендованы и проценты по аренде 46,4 млрд.
Если вычесть арендные, то свободный денежный поток превращается в минус 25,5 млрд руб 😁

👉 Куда уходит операционный поток?
— Из 51 млрд OCF почти всё съедают проценты.
— Да, часть отбивается процентными доходами с подушки (19,8 млрд), но чистые процентные платежи под 93 млрд.
— Операционная генерация Магнита физически не покрывает стоимость его долга без новых заимствований.
Это и есть структурная проблема компании.

🧐 Чистый долг без аренды 518 млрд руб., - и именно от него компания считает ND/EBITDA = 2,9х.
Но полный чистый долг с учётом арендных обязательств 1 138,6 млрд руб. против 992 млрд год назад.
— Для ритейлера, живущего на аренде, честнее смотреть на второй.
Валовый долг вырос до 1 543 млрд, но и подушка кэша раздута до рекордных 404 млрд (год назад было 72 млрд), компания заранее назанимала под рефинансирование обязательств 2026–2027 годов.

———
🧩 Собираем баланс воедино.
— Хорошее: оборотный капитал нормализовался, капекс срезан, подушка ликвидности огромная,
— Плохое: проценты (и денежные, и по аренде) съедают всю операционную прибыль и весь реальный денежный поток, настоящий FCF отрицательный.

Магнит - бизнес, который пока не зарабатывает достаточно, чтобы обслуживать себя без наращивания долга.

🔜 В последней 3 части соберем всю картину воедино и подведем итог…


🏬 Гигантские убытки у крупнейшего ритейлера.
Магнит. Часть 1. $MGNT.

Магнит отчитался за первое полугодие.
Год назад в компании виднелся бизнес операционно живой, но задавленный долгом и стройкой.
Проверяем, лечится ли этот пациент.
И в первой части поговорим про прибыли и убытки:

———
💰 Выручка +12,8% г/г до 1 887 млрд руб. Темп ниже прошлогоднего (было +15,3%), но это эффект замедления инфляции.
— LFL-продажи +6,4% целиком за счёт чека (+6,4%), трафик ноль изменений.
Люди не ходят чаще, - просто корзина дороже.

🤔 Валовая маржа выросла с 22,3% до 23,3% - за счёт эффективности промо и снижения потерь.
В 2025-м валовая маржа падала под давлением промо и списаний.
Валовая прибыль прибавила 18% при росте выручки на 13%.

📈 Операционная прибыль выросла прилично - с 73,0 до 84,4 млрд (+16%), - и это хорошая новость, компания операционно жива и кое-как перебарывает рост расходов.

———
🧩 Теперь к тому, зачем мы здесь - почему убыток.
— Чистый результат - минус 9,5 млрд руб. против символической прибыли 0,15 млрд годом ранее.

Причина не в операционке, а в финансовых расходах. Они взлетели с 79,9 до 116,1 млрд руб. (+45%).
Проценты буквально съели всю операционную прибыль и увели результат в минус.

👉 Почему финрасходы так выросли, если ставка вроде снижается?
— Потому что вырос сам объём долга.
— Частично это компенсировали процентные доходы - 12,3 → 21,6 млрд с довольно большой уже кубышки (12,3 → 21,6 млрд).

Магнит держит большую денежную подушку и зарабатывает на депозитах + разворот курсовых в плюс (было −3,6 млрд, стало +0,5 млрд). Но этого не хватило.

——
👆 Это и сломало кейс, на который многие рассчитывали, покупая Магнит, - ведь предполагалось снижение долговой нагрузке. А вышло наоборот, - но об этом подробнее во 2 части.

🫖 Операционно отчёт лучше прошлогоднего.
— Но между операционной прибылью и чистым результатом стоит стена процентных расходов, и пока эта стена только растет.
— Во второй части поговорим почему при урезанном вдвое капексе и вроде бы плюсовом операционном потоке говорить о здоровье компании рано 🔜


Репост из: 🏡 Уютный Трейд | Инвестиции
🎥 Свежее видео уже на канале!!

‼️ Чего жду от рынка?
— Потенциал движения и мои ожидания далее.

———
🫖 Смотреть на Ютубе: ссылка

🍿 Смотреть на Рутубе: ссылка

— Обязательно подпишитесь на каналы!:)
Лайки и комменты очень помогут развитию.

———

👉 Уютный в МАХ 👈

⬇️ Тык вниз на кнопку ⬇️

👍👇 ?;)


Репост из: 🏡 Уютный Трейд | Инвестиции
🥇 Не все золото, что выручка. Про отчет МГКЛ $MGKL.

МГКЛ отчиталась по МСФО за 1П2026. Выручка почти утроилась. Компания растёт как на дрожжах, - давайте разберёмся, из чего этот рост сделан:

———
💰 Выручка выросла ×2,7 до 27 млрд руб, и это в первую очередь опт.
—> Оптовая торговля (поставки золотых слитков банкам) растет.
Сегмент не супермаржинальный, и в дальнейшем вероятно его доля будет снижаться, - но компания этого не скрывает, - и сама раскрывает структуру выручки и других метрик. Просто держим в голове при оценке цифр.

———
🤔 А где реальные деньги у МГКЛ?
Ломбарды и ресейл.

—> Это направление дало 94% чистой прибыли и 95% EBITDA группы. И оно выросло поскромнее - в 1,7 раза.
— Маржинальный рост на живом спросе, с растущей клиентской базой (+28% г/г) и резким сокращением залежавшегося товара. Звучит хорошо.
Чистая прибыль выросла на 34% - до 0,55 млрд руб

📈 Рост финансируется на дорогом рынке.
— Облигационный долг группы около 6,9 млрд рублей, только процентами МГКЛ платит более 1,65 млрд рублей в год.
— Сопоставляем с годовой EBITDA (~2,6 млрд за 2025 год) - почти половину операционного результата, увы, съедает обслуживание долга.

🎙 Компания говорит, что ND/EBITDA опустился до 1,7, - коэффициент вполне неплох, хвост долга находится в 2030 году.

———
🔮 Что впереди?

Стратегия до 2030 амбициозна:
— Выручка: 32 → 82,4 млрд (×2,6, +158%)
— EBITDA: 2,3 → 17,5 млрд (×7,6, +660%)
— Чистая прибыль: 0,72 → 11,3 млрд (×15,6, +1460%)
— ROE: 39% → 70%

Причиной роста станет включение в периметр банка с фокусом на драгметаллах и золотообменник для частников.
— Ставка на увеличение доли высокомаржинальных сегментов.

——
👍 Также у компании проходит байбек:
— Программа выкупа утверждена объёмом до 897 млн ₽ и идёт не с рынка напрямую, а через 100%-ную дочку «Команда МГКЛ».

—> За первый месяц выкуплено 0,82% акций примерно на 22,5 млн ₽. То есть исполнено пока лишь ~2,5% программы. Экономно:)

👍 Программа поддержит котировки.
— Но… выкупленные бумаги могут пойти на программы мотивации менеджмента, а не обязательно в погашение, - тоже важно помнить.

———
🫖 Компания растущая, цели амбициозные. Посмотрим как они будут выполняться.
— Байбек поддержит котировки при стрессе на рынке. Это позитив. Но странно и наивно ждать на таком рынке чудес в принципе, даже на интересных отчетах.

Ну и облигации у компании по-прежнему выглядят неплохо, их периодически подсвечивал 👍


❤️Инвестиции в термальные курорты — от 1 000 ₽

Termoland — крупнейшая в России сеть городских термальных курортов. 17 действующих комплексов, 3,3 млн посещений за прошлый год, среднемесячная выручка сети больше 573 млн ₽.

Компания привлекает частные инвестиции через ЦФА:
⏩ порог входа — от 1 000 ₽
⏩ выплаты дохода — ежемесячно
⏩ срок — 12 месяцев
⏩ без статуса квалифицированного инвестора, через приложение Альфа-Банка

За плечами — несколько выпусков, 4 из них полностью погашены, выплаты по графику. Инвесторов уже больше 10 000.

О новых выпусках и лучших условиях подписчики канала узнают первыми 🔝

https://t.me/+xW95rC3EbkA0NDVi

Реклама: (ооо УК "Термолэнд" erid: 2Vtzqxi1UEv)
ЦФА не являются банковским вкладом, не застрахованы АСВ. Для неквалифицированных инвесторов действуют законодательные лимиты на покупку ЦФА (базовый — 600 тыс. ₽; итоговое значение отображается при оформлении заявки). Не является индивидуальной инвестиционной рекомендацией.


⚔️ Прибыль есть, а денег нет. $RUAL РУСАЛ.

Вышел отчет за 1 полугодие у Русала. Компания продемонстрировала внушительный рост EBITDA и положительную чистую прибыль, то вот реальных денег не заработала. Почему, разбираемся:

———
💰 Выручка выросла до $8,34 млрд (+10,9% г/г).
— Весь рост случился из-за увеличения цены реализации алюминия, которая подскочила на 23,6%.
— При этом физические продажи алюминия упали на 10%, а глинозём и вовсе обвалился).
— EBITDA выросла аж на 64% до $1,23 млрд, маржа скакнула с 9,9% до 14,8%. Красиво.

📈 Чистая прибыль вышла в +$419 млн против убытка $87 млн годом ранее.
И вот здесь начинается веселье.
— Операционная прибыль формально выросла примерно на $530 млн, но если вычистить бухгалтерские фишки - изменения готовой продукции на ~$200 млн (год назад -132 млн, сейчас +66 млн, увеличили запасы, что занизило себестоимость и увеличило оборотный капитал) и упавшее обесценение внеоборотных активов на ~$90 млн, - то реальный прирост прибыли куда меньше.

🫰 FCF в минус около -$650 млн. OCF рухнул вдвое (с $888 до $400 млн), и это при том, что капекс даже подрезали на 8% (до $652 млн).
—> Куда делись деньги?
Как и отметил ранее, - деньги ушли в увеличение запасов, что увеличило оборотный капитал и снизило fcf.

😐 Чистый долг вырос до $8,9 млрд (было $8,05 на начало года).
ND/EBITDA формально улучшился с 7,6х до 5,8х, но не потому, что гасили долг, а потому что в знаменателе подросла EBITDA.
У компании очень много короткого долга.

———
💼 Дивидендов, разумеется, нет и не предвидится.
— Весь кэш уходит в обслуживание долга и поддержание мощностей.

—> Крепкий рубль также негативно сказывался на компании в 1п (убыток по курсовым разницам $267 млн, - затраты рублёвые, а выручка долларовая)

———
🧩 Отчёт выглядит бодро только в заголовках.
— По факту у компании по-прежнему мало реальных денег, так еще и долговая нагрузка большая и короткая.
— Да и зачем покупать Русал, если есть ГМК, где ситуация получше, а изрядная часть ценности самого Русала всё равно сидит в пакете Норникеля?🤷‍♂️


Почему я перестал читать «успешных» трейдеров и подписался на Сергея Алексеева

Вас годами учили смотреть на запаздывающие индикаторы и RSI. Сергей показывает причину - как видят рынок банки и фонды, и где на графике искать реальные точки входа.

Сергей Алексеев торгует 17 лет. Из них 10 лет - каждое утро в прямом эфире «Трейдер ТВ». Он не «гуру» из Инстаграма, он практикующий трейдер, который каждый день на виду.

📅 25.08 в 19:00 (МСК) — в канале стартует практикум «Как торговать системно».

- Разберем метод «Конструктор» (то, на чем он поднял свою компанию).

- Покажем сделки в моменте, без вчерашних графиков.

Всё бесплатно и в прямом эфире. Практикум пройдет здесь, в моём канале в Telegram и в канале MAX

Регистрироваться не надо

Просто подпишитесь на оба канала, чтобы не потерять эфир, и будьте во вторник готовы, 25 августа, в 19:00 по МСК

Начнём с того, как я читаю рынок и беру первые сделки:

ПОДПИСАТЬСЯ НА КАНАЛ В ТГ

ПОДПИСАТЬСЯ НА КАНАЛ В MAX

Показано 20 последних публикаций.