


💰 Денег много, толку ноль. Часть 2
В первой части разбирали, что такое М2 и через какие каналы деньги должны доходить до котировок. Теперь берём 26 лет истории и проверяем версию, что если денежная масса растёт быстро, то рынок обязан вырасти. Чтобы уловить мысль поста важно смотреть на картинки👆
———
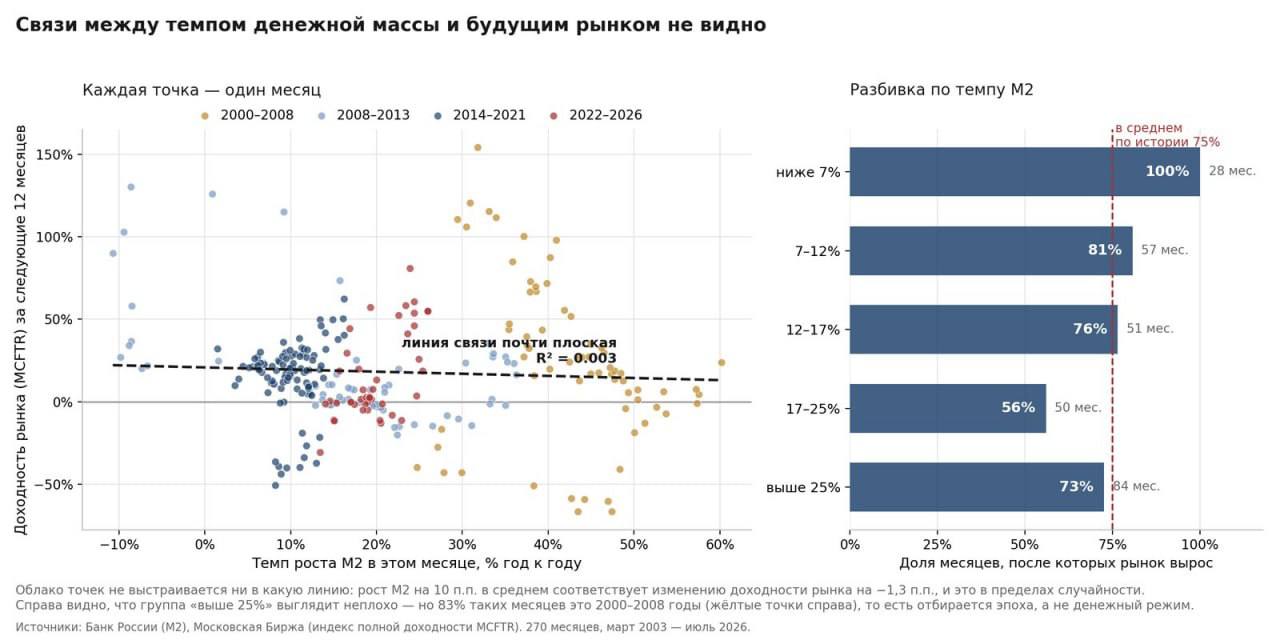
👉 Давайте возьмем логичную отметку для текущей ситуации в 7% прироста денежной массы (это цель ЦБ по инфляции 4% плюс потенциальный рост экономики 2-3%). То есть темп, при котором денег в системе ровно столько, сколько нужно обороту.
—> 📈 Первая проблема с ней чисто арифметическая.
— В России такой порог не выключается и номинальный темп М2 был выше 7% в 267 месяцах из 295, а медианный темп за 26 лет 17,9%.
— Отметка 7% отсекает только 9% самых слабых месяцев истории.
—> 😐 Вторая проблема.
Когда номинальный темп М2 был выше 7%, рынок за следующие 12 месяцев давал в среднем 15,9%.
Когда ниже 7% - 37,4%.
— То есть много денег давало результат хуже среднего, а мало денег = лучше. Нестыковочка:)
🤔 Логичное возражение: может, порог просто выбран неудачно?
— Я перебрал все пороги от 4% до 30% с шагом в один процентный пункт и получил 27 вариантов. До отметки 13% разрыв отрицательный, то есть «мало денег» лучше «много денег».
— После 14% знак меняется на положительный, но сам разрыв мизерный от 1 до 10 процентных пунктов, причём максимум приходится на порог 30%, где в группе «выше» остаётся всего 73 месяца из 270.
— И ни один из 27 порогов не проходит проверку на статистическую значимость.
—> 🤔 Третья проблема.
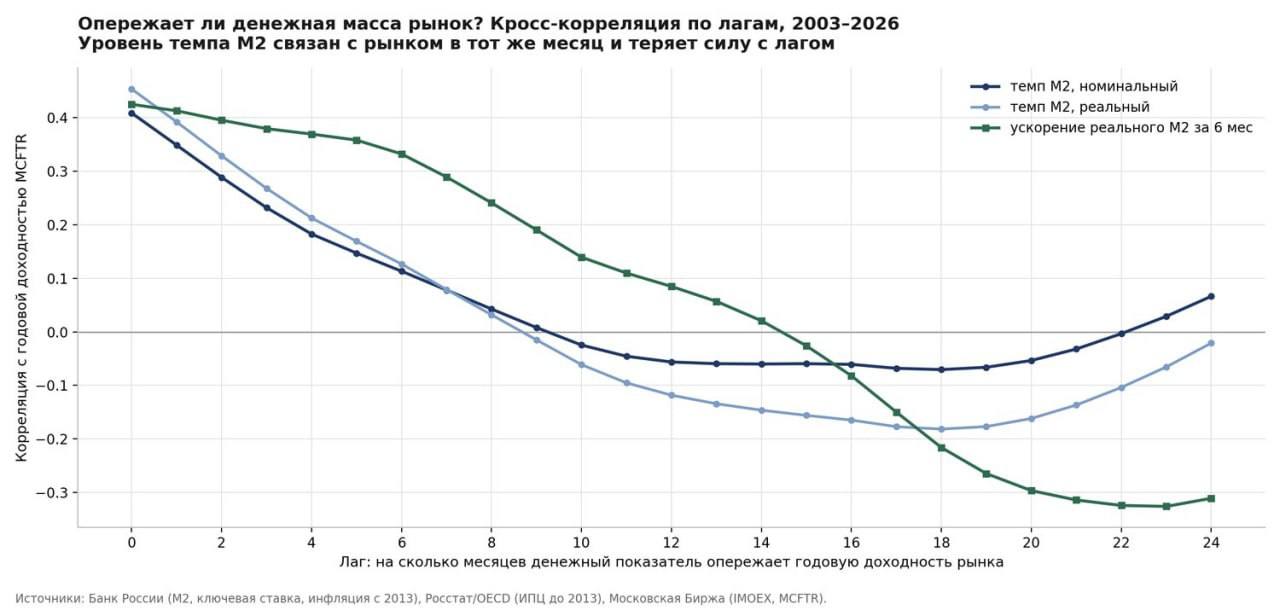
— Корреляция темпа М2 с годовой доходностью рынка максимальна на нулевом лаге (0,45), а к 12-18 месяцам уходит в отрицательную зону.
— Деньги и рынок обычно движутся одновременно! Значит знание темпа М2 сегодня не помогает угадать рынок через год.
🤷♂️ И есть причина, по которой уровневый порог не может работать в принципе.
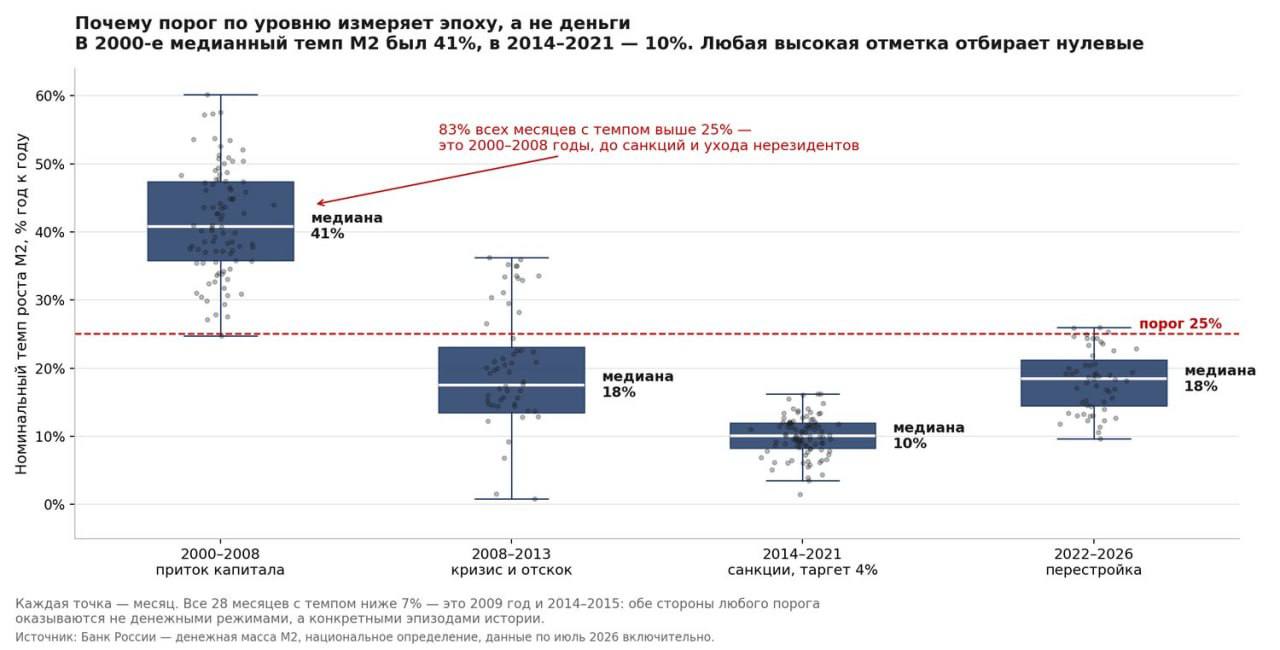
— Темпы М2 в России несопоставимы между эпохами.
— В 2000–2008 медианный темп был 41% - это годы притока иностранного капитала.
В 2014-2021, после Крыма и перехода ЦБ к таргету 4%, медиана уже 10%.
Сейчас же 18%.
👉 Что это значит для любого порога 83% всех месяцев с темпом выше 25% приходятся на 2000–2008 годы? Высокая отметка не отбирает месяцы, когда денег много, она отбирает года, когда рынок рос на притоке нерезидентов.
— Все 28 месяцев с темпом ниже 7% это 2009 год и 2014–2015, два кризиса, после которых рынок отскакивал.
👉 И последнее:
— Смотреть на номинальный темп в стране, где инфляция скакала с 4% до 16%, бессмысленно.
Считать нужно реальный темп, то есть М2 за вычетом роста цен.
———
🧩 Итого. Уровень темпа роста денежной массы не говорит о будущем рынка ничего.
— Пороги не работают, опережения нет, на длинных эпизодах связь и вовсе переворачивается.
🫖 Тезис «денег в системе много», значит рынок точно поедет на исторических данных не подтверждается.
— Хотя я и сам люблю говорить про «дешевизну рынка к М2».
👀 Но кое-что в этой теме всё-таки работает и это не уровень, - а «разворот».
— В третьей части покажу, как это считается, какие цифры даёт и с какой задержкой приходит сигнал 🔜