


😁 Оферта, “от которой нельзя отказаться”. Балтийский лизинг:
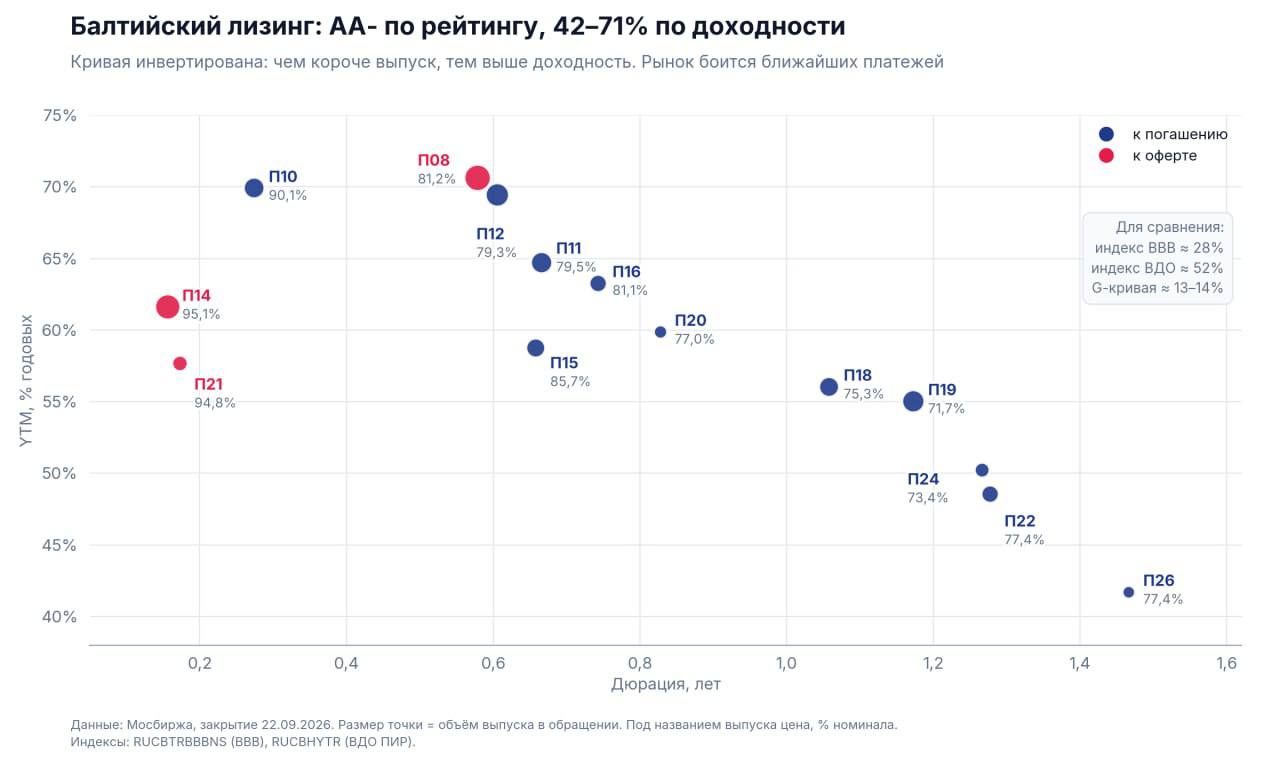
Кроме Самолёта на рынке облигаций штормит и другая компания - Балт.лизинг: длинные выпуски торгуются по 70–80% номинала с доходностями 50%+, это уровень ВДО у эмитента с AA- от АКРА и Эксперт РА.
— Рынок закладывает риск, что компания не пройдёт ноябрьские оферты. Разбираемся, насколько этот страх обоснован.
———
📑 Главный триггер: оферты без денег.
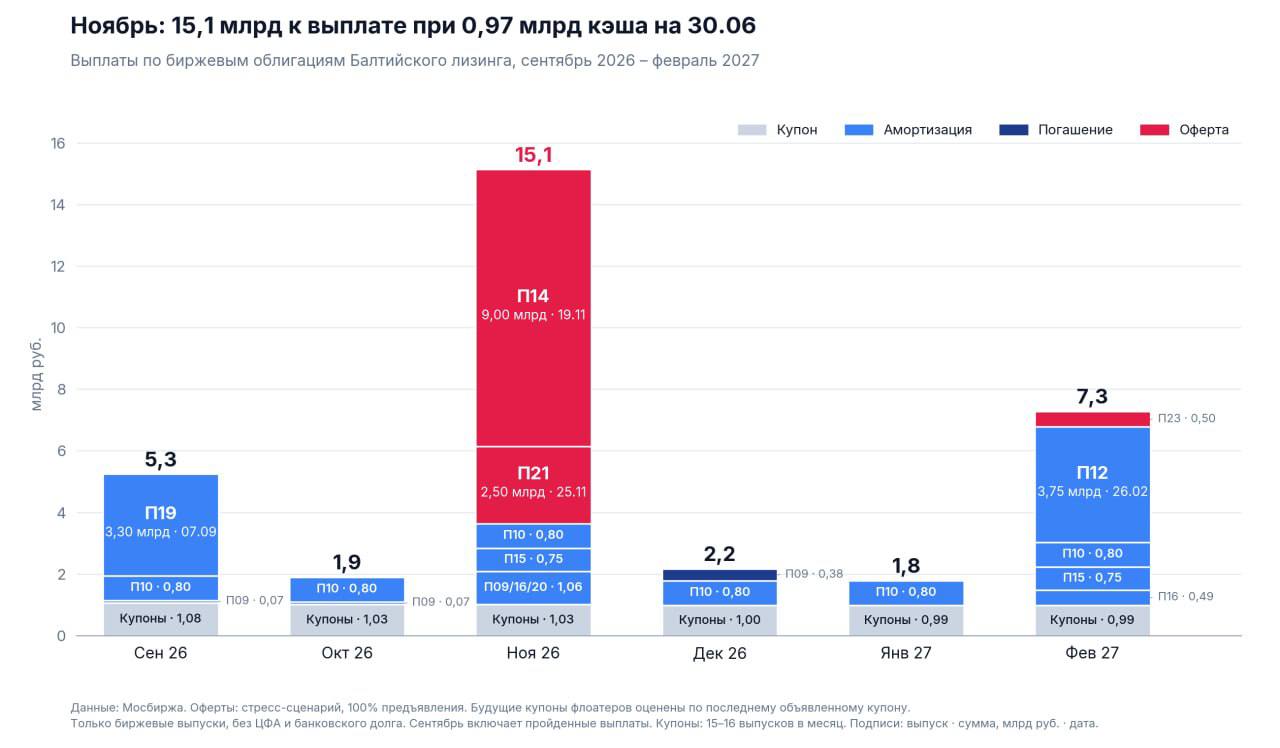
— В ноябре компании нужно пройти две оферты по флоатерам: БО-П14 на 9 млрд (19.11) и БО-П21 на 2,5 млрд (25.11).
Итого 11,5 млрд, плюс амортизации по П15 и П16.
—> На 30.06 на балансе было лишь 970 млн руб кэша, в 7 раз меньше, чем год назад.
Операционный денежный поток за полугодие ушел минус 35 млн против плюс 3,1 млрд годом ранее 😐
———
🎙️ Сама компания на встрече с инвесторами говорит, что пик заложен в модели и она заранее знает, кто выкупит бумаги после оферты.
Основные держатели П14 это страховые компании.
— Объём зарезервированной под оферты ликвидности при этом не назвали.
🤔 Если договорённость с институционалами реальна, самый тяжёлый платёж года можно пройти.
— Если нет, 11,5 млрд придётся искать у банков, которые сами стали осторожнее с лизингом.
———
🧩 Бизнес же судя по отчету за 1 полугодие сжимается…
Прибыль съели резервы и содержание изъятой техники.
— Менеджмент подаёт резервы как защиту инвесторов и говорит, что пик дефолтности клиентов пройден в конце 1П.
— Риск-политику ужесточили ещё с октября 2025 и средний аванс лишь 28%, отказы на историческом максимуме.
👇 Проблема в том, что ужесточение означает меньше новых сделок, а значит, портфель продолжит сокращаться.
— Работающий портфель падает, а процентные расходы остаются.
💸 Финансовый долг 158,9 млрд, за полугодие он снизился всего на 3,1%.
— Портфель сокращается быстрее долга, поэтому ЧД/EBITDA выросла с 4,4х до 5,2х. ICR 1,01х: EBITDA ровно покрывает проценты, запаса нет.
— Краткосрочный долг в МСФО не раскрыт, то есть реальный график погашений перед банками снаружи не видно.
Компания подтвердила, что часть банковских ковенант пробита и формально банки могут требовать досрочного возврата.
НО менеджмент заявляет, что кредиторы этим не пользовались и не будут.
———
👀 Проблемы начались с сестринской компании. Балтлиз и Контрол Лизинг объединяет один бенефициар.
— Юридически компании не связаны, менеджмент прямо называет Контрол другой лигой, но в августе ФНС заблокировала счета Контрола.
— Кроме того, 100% долей Балтийского лизинга с 2024 года в залоге у ПСБ.
👉 Отдельно вопросы вызвал аванс на 14 млрд ООО «ФН Машины», поставщику карьерной техники, связанному с акционером.
— Компания объясняет это закупкой под крупный госпроект и обещает приток денег через 9-12 месяцев.
Даже если сделка чистая, за два месяца до пика оферт 14 млрд, больше всего ноябрьского платежа, лежат в авансе у связанной стороны.
👇 Как отыграть, если Вы не верите в дефолт по офертам:
— Короткий П14 стоит 95,1% за 50 дней до оферты, длинные фиксы П19/П22/П24 по 72–77%.
— При дефолте кросс-дефолт сведёт все выпуски к одной цене взыскания, но с разной скоростью.
🧐 Если оферты пройдены будут успешно, то П14 даст +5% до 100, а длинные при снижении доходностей к 30–35% могут отыграть +15–20% тела плюс купон 17–20%. В коротком вы рискуете половиной тела ради 5%.
Цена П14 означает, что рынок закладывает около 9% вероятности дефолта до ноября.
———
🫖 Базовый сценарий для меня - пока не дефолт: лизинговые платежи и банки дают источники денег, а ПСБ как залогодержателю выгоднее, чтобы компания жила.
— Но почти всё, что снимает риск, существует лишь на словах: договорённость по офертам, лояльность банков при пробитых ковенантах.
Кто-то пробует сыграть или держал этого эмитента? 🙋♂️
Кроме Самолёта на рынке облигаций штормит и другая компания - Балт.лизинг: длинные выпуски торгуются по 70–80% номинала с доходностями 50%+, это уровень ВДО у эмитента с AA- от АКРА и Эксперт РА.
— Рынок закладывает риск, что компания не пройдёт ноябрьские оферты. Разбираемся, насколько этот страх обоснован.
———
📑 Главный триггер: оферты без денег.
— В ноябре компании нужно пройти две оферты по флоатерам: БО-П14 на 9 млрд (19.11) и БО-П21 на 2,5 млрд (25.11).
Итого 11,5 млрд, плюс амортизации по П15 и П16.
—> На 30.06 на балансе было лишь 970 млн руб кэша, в 7 раз меньше, чем год назад.
Операционный денежный поток за полугодие ушел минус 35 млн против плюс 3,1 млрд годом ранее 😐
———
🎙️ Сама компания на встрече с инвесторами говорит, что пик заложен в модели и она заранее знает, кто выкупит бумаги после оферты.
Основные держатели П14 это страховые компании.
— Объём зарезервированной под оферты ликвидности при этом не назвали.
🤔 Если договорённость с институционалами реальна, самый тяжёлый платёж года можно пройти.
— Если нет, 11,5 млрд придётся искать у банков, которые сами стали осторожнее с лизингом.
———
🧩 Бизнес же судя по отчету за 1 полугодие сжимается…
Выручка 19,3 млрд (−16,4% г/г)
EBITDA 14,8 млрд (−20,8%)
Чистая прибыль 59 млн (−96,9%)
Лизинговый портфель 143,8 млрд (−12,9%)
Прибыль съели резервы и содержание изъятой техники.
— Менеджмент подаёт резервы как защиту инвесторов и говорит, что пик дефолтности клиентов пройден в конце 1П.
— Риск-политику ужесточили ещё с октября 2025 и средний аванс лишь 28%, отказы на историческом максимуме.
👇 Проблема в том, что ужесточение означает меньше новых сделок, а значит, портфель продолжит сокращаться.
— Работающий портфель падает, а процентные расходы остаются.
💸 Финансовый долг 158,9 млрд, за полугодие он снизился всего на 3,1%.
— Портфель сокращается быстрее долга, поэтому ЧД/EBITDA выросла с 4,4х до 5,2х. ICR 1,01х: EBITDA ровно покрывает проценты, запаса нет.
— Краткосрочный долг в МСФО не раскрыт, то есть реальный график погашений перед банками снаружи не видно.
Компания подтвердила, что часть банковских ковенант пробита и формально банки могут требовать досрочного возврата.
НО менеджмент заявляет, что кредиторы этим не пользовались и не будут.
———
👀 Проблемы начались с сестринской компании. Балтлиз и Контрол Лизинг объединяет один бенефициар.
— Юридически компании не связаны, менеджмент прямо называет Контрол другой лигой, но в августе ФНС заблокировала счета Контрола.
— Кроме того, 100% долей Балтийского лизинга с 2024 года в залоге у ПСБ.
👉 Отдельно вопросы вызвал аванс на 14 млрд ООО «ФН Машины», поставщику карьерной техники, связанному с акционером.
— Компания объясняет это закупкой под крупный госпроект и обещает приток денег через 9-12 месяцев.
Даже если сделка чистая, за два месяца до пика оферт 14 млрд, больше всего ноябрьского платежа, лежат в авансе у связанной стороны.
👇 Как отыграть, если Вы не верите в дефолт по офертам:
— Короткий П14 стоит 95,1% за 50 дней до оферты, длинные фиксы П19/П22/П24 по 72–77%.
— При дефолте кросс-дефолт сведёт все выпуски к одной цене взыскания, но с разной скоростью.
🧐 Если оферты пройдены будут успешно, то П14 даст +5% до 100, а длинные при снижении доходностей к 30–35% могут отыграть +15–20% тела плюс купон 17–20%. В коротком вы рискуете половиной тела ради 5%.
Цена П14 означает, что рынок закладывает около 9% вероятности дефолта до ноября.
———
🫖 Базовый сценарий для меня - пока не дефолт: лизинговые платежи и банки дают источники денег, а ПСБ как залогодержателю выгоднее, чтобы компания жила.
— Но почти всё, что снимает риск, существует лишь на словах: договорённость по офертам, лояльность банков при пробитых ковенантах.
Кто-то пробует сыграть или держал этого эмитента? 🙋♂️