


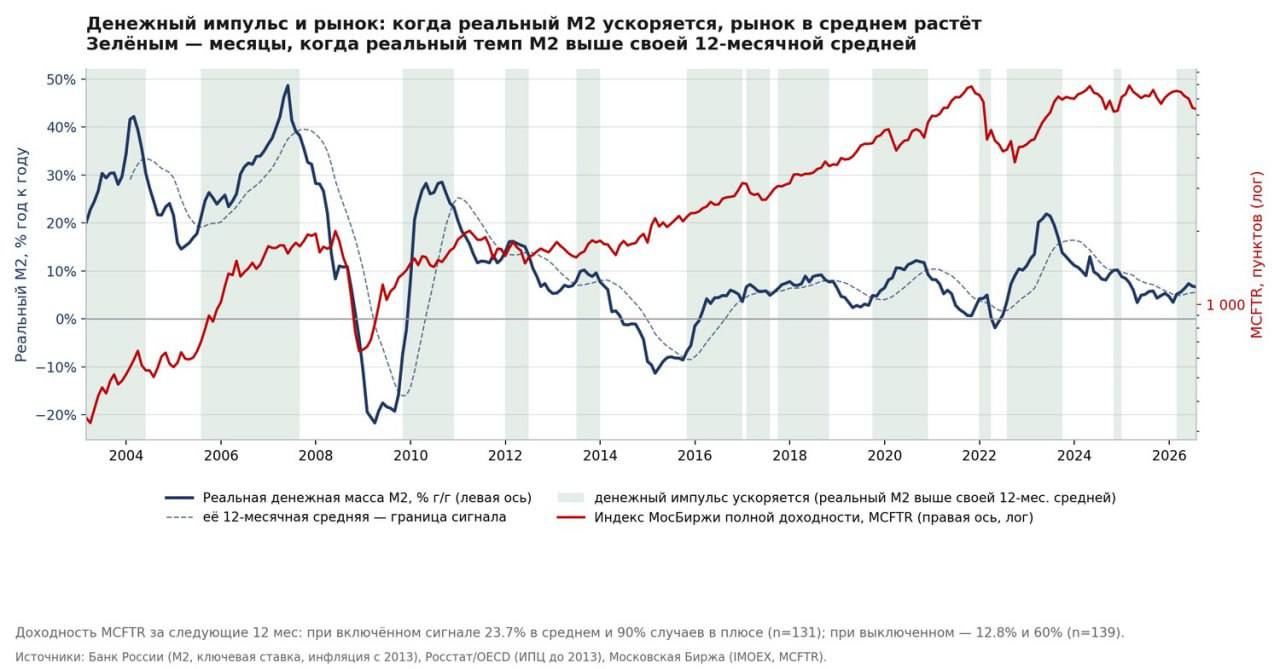
📈 Важен не уровень, а разворот. М2 и рынок.
Часть 3:
Во второй части обсудили тезис, что если М2 растёт, то рынок растёт. Теперь то, что от него остаётся после проверки, - и это уже рабочая вещь.
Считаем не уровень темпа, а его изменение:
———
👉 Берём реальный темп М2 (то есть за вычетом инфляции) и сравниваем со своей же средней за последние 12 месяцев.
Если выше средней, то денежный импульс ускоряется, ниже - тормозит.
—> Что получилось на данных с 2003 года?
— Когда «режим включён», - рынок полной доходности за следующие 12 месяцев давал в среднем 23,7% и был в плюсе в 90% случаев.
— Когда выключен - 12,8% и 60% случаев.
То есть импульс поднимает ожидаемую доходность заметно выше среднеисторической 👍
———
🧐 Теперь разобьем все месяцы на пять групп по тому, насколько изменился реальный темп М2 за предыдущие полгода.
— В группе с сильным ускорением рынок дальше давал 31% за год и был в плюсе в 94% случаев.
— В группе с умеренным замедлением 7% роста при 59% случаев. Разница сильная.
🤔 Здесь важно, чем это правило принципиально отличается от порога из второй части.
— Порог по уровню сравнивает сегодняшний темп с константой, а константа для 2000-х и для 2020-х означает совершенно разное ведь тогда медианный темп был 41%, сейчас 18%.
— Правило со скользящей средней сравнивает темп сам с собой полугодовой давности и оно автоматически подстраивается под режим и не тащит в расчёт эпоху нерезидентов.
— Это видно и в работе данных когда сигнал со скользящей включён 60% времени в 2000-2008, 50% в 2014-2021 и 42% в 2022-2026, то есть он равномерно распределён по истории, а не сидит в одном периоде.
— Но есть задержка.
Сигнал не ловит дно денежного цикла, он подтверждает, что дно пройдено.
Между минимумом реального темпа М2 и срабатыванием правила проходит от 1 до 12 месяцев, медиана 5 🧩
—> К примеру в 2009 году реальный темп М2 достиг дна в марте, а сигнал включился только в октябре.
Семь месяцев задержки, рынок к тому моменту уже отыграл половину падения.
— Но следующие 12 месяцев после сигнала всё равно дали +25%.
Правило не для того, чтобы ловить разворот в моменте, а для того, чтобы понимать, в каком режиме вы находитесь.
———
🫖 Всего за 23 года «правило» включалось 12 раз.
— Из них 11 случаев закончились ростом рынка на горизонте года.
Работает метод не «на сколько процентов выросла денежная масса», а «ускоряется или тормозит прирост».
💭 Логичный следующий вопрос, - а что если торговать по нему?
— В четвёртой части покажу любопытный бэктест стратегии на истории 🔜