


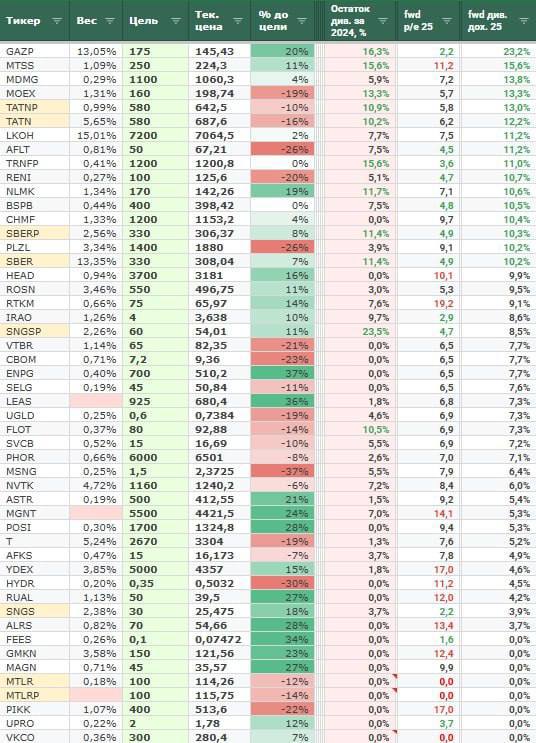
📊 Дивиденды и мультипликаторы компаний Индекса Мосбиржи
В данной таблице посчитал ожидаемые дивиденды за 2024й год (без учета уже выплаченных промежуточных) и прикинул прогнозы на 2025й год по P/E и див. доходности. По некоторым компаниям были пересмотрены целевые цены из-за сильного изменения вводных.
✅ Из более-менее стабильного и нормально оцененного можно выделить: Мать и Дитя, Сбер, Лукойл, Роснефть, ИнтерРАО, Префы Сургута, Транснефть, БСП + более рисковые Яндекс, Астру, Позитив, Хэдхантер. В остальном долги, либо конъюнктура рынка на ближайшие 1-2 года не располагает, либо к корпоративному управлению есть вопросы.
📈 Традиционно, под ожидаемы дивиденды вышеперечисленные бумаги могут повыносить на 15-20% вверх от текущих, если ставка ЦБ будет ниже 14% к концу года. Может даже можно будет на 5-10% обогнать по доходности ОФЗ 26219, которая за 1,5 года даст гарантированные 24%.