


Репост из: Финтехно
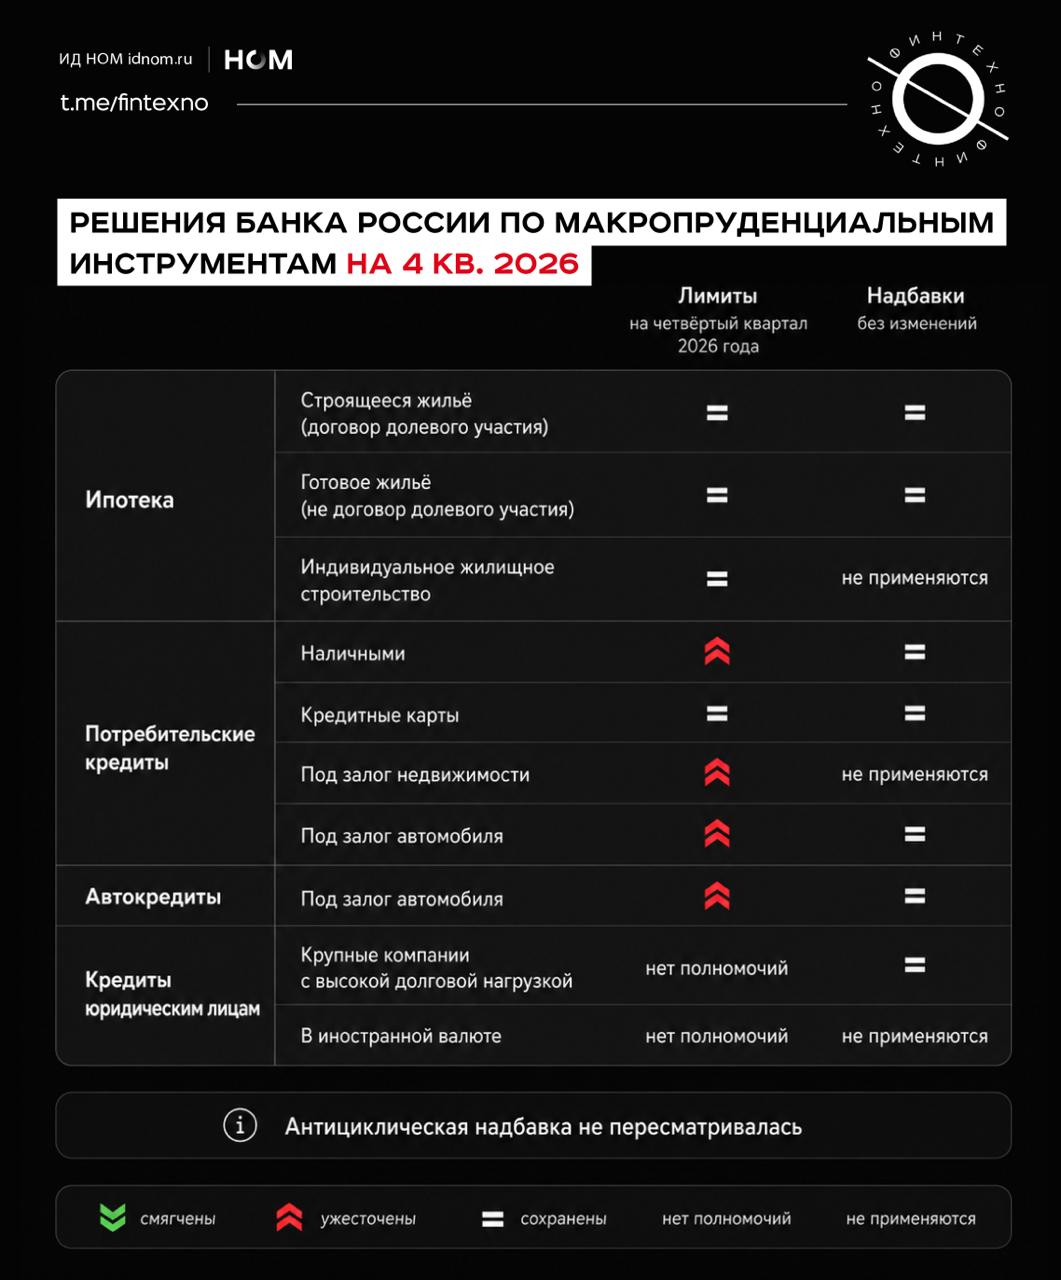
С 1 октября Банк России ужесточает лимиты на наиболее рискованные потребкредиты — как мы поняли, чтобы сдержать разгон кредитования после снижения ключевой ставки. Банкам и МФО придётся резко сократить выдачи заёмщикам, которые уже тратят на долги больше половины дохода, особенно по длинным кредитам и займам под залог жилья или автомобиля. Ипотеку ЦБ не ужесточает, а автокредиты ограничивает скорее превентивно.
Наиболее жёсткое фактическое ограничение приходится на нецелевые кредиты под залог недвижимости. Во втором квартале 20% таких кредитов выдавались заёмщикам с ПДН выше 50% при новом лимите 15% и 7% — заёмщикам с ПДН выше 80% при новом лимите всего 1%.
По целевым автокредитам фактическая доля клиентов с ПДН выше 50% составляет 15%, тогда как новый лимит — 20%. Поэтому сейчас мера не должна заметно снизить общую доступность автокредитов: это ограничитель на будущее, чтобы банки и автодилеры не компенсировали слабый спрос более длинными сроками и выдачами закредитованным клиентам. Новый лимит ограничивает сам объём рискованных выдач.
💳 Финтехно в Telegram | в MAX
Наиболее жёсткое фактическое ограничение приходится на нецелевые кредиты под залог недвижимости. Во втором квартале 20% таких кредитов выдавались заёмщикам с ПДН выше 50% при новом лимите 15% и 7% — заёмщикам с ПДН выше 80% при новом лимите всего 1%.
Здесь ЦБ закрывает регуляторный арбитраж: нельзя обойти ограничения на рискованный кредит наличными, формально превратив его в обеспеченный за счёт залога квартиры или машины. Залог уменьшает возможные потери банка после дефолта, но не делает заёмщика способным обслуживать долг. Для человека последствия, наоборот, тяжелее: к высокой долговой нагрузке добавляется риск потери имущества. По этой же причине лимиты ужесточаются и для МФО: рискованные заёмщики не должны просто мигрировать из банков в микрофинансовый сектор.
По целевым автокредитам фактическая доля клиентов с ПДН выше 50% составляет 15%, тогда как новый лимит — 20%. Поэтому сейчас мера не должна заметно снизить общую доступность автокредитов: это ограничитель на будущее, чтобы банки и автодилеры не компенсировали слабый спрос более длинными сроками и выдачами закредитованным клиентам. Новый лимит ограничивает сам объём рискованных выдач.
💳 Финтехно в Telegram | в MAX