EXBiCO


Гео и язык канала: Россия, Русский
Категория: Экономика


Официальный канал ЭБК system онлайн-сервиса для кредитных и ипотечных брокеров.

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Кредитному рынку России ещё есть куда расти.

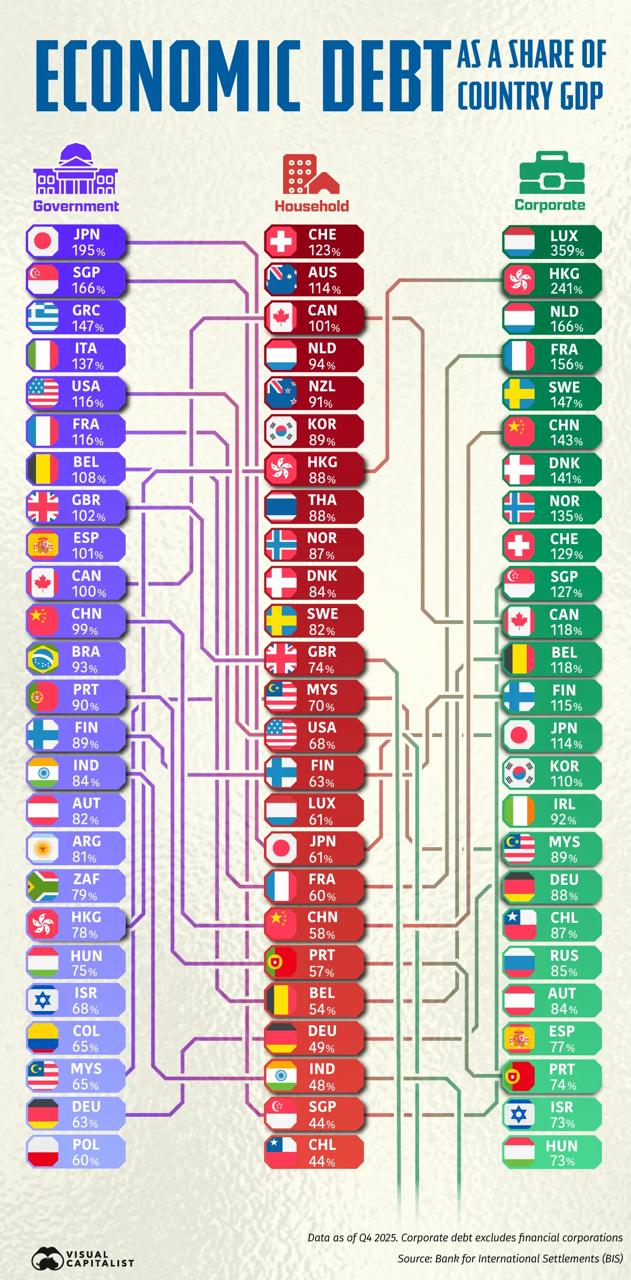
Посмотрите на график: здесь долг государства, домохозяйств и компаний в процентах к ВВП.

Россия не попадает в показанные списки стран с самым высоким государственным долгом и долгом населения. По этим двум направлениям наша экономика пока сравнительно слабо закредитована.

Корпоративный сектор единственный, где долговая нагрузка уже заметная: 85% ВВП. Но даже здесь мы ниже многих развитых экономик.

Что это значит для рынка кредитования?

У российского рынка есть большой запас для расширения. Особенно в кредитовании населения. Текущие сложности с выдачами не означают, что рынок достиг своего потолка.

Однако потенциал и его реализация разные вещи. Низкий долг относительно ВВП сам по себе не делает кредит доступным: нужны приемлемые ставки, достаточные доходы заёмщиков и готовность банков кредитовать.

Поэтому главный вопрос когда начнётся устойчивое восстановление кредитования и с какой скоростью оно пойдёт.

Для тех кто рассматривает этот рынок на долгосрок это хорошие новости, помню как 20 лет назад прийдя на этот рынок он был в несколько раз меньше, сегодня это один из самых прибыльных секторов в экономике с устойчивым ростом, который еще даже не вышел на реальный потенциал.

На длинном горизонте пространство для кратного роста сохраняется, прежде всего в рознице. Но реализовываться оно будет по мере восстановления доступности кредита и платёжеспособного спроса.

По данным инфографики: IV квартал 2025 года, источник — BIS / Visual Capitalist. Корпоративный долг указан без финансовых компаний.


Не отправляйте заявку в банк вслепую. Сначала проверьте кредитную историю бизнеса.

Клиент может говорить, что у компании всё хорошо: кредиты обслуживаются, серьезных просрочек нет, банки раньше одобряли финансирование.

Но уже после подачи заявки могут выясниться высокая кредитная нагрузка, длительные просрочки, взыскания или другие факторы, которые влияют на решение банка.

Теперь это можно увидеть заранее — в новом продукте ЭБК.

Кредитный рейтинг юридического лица помогает кредитному брокеру еще на старте оценить кредитный профиль компании и понять, как дальше работать с заявкой.

В отчете доступны:
— действующие и закрытые обязательства;
— общий объем действующих обязательств;
— текущие и исторические просрочки;
— наличие просрочки 90+ дней;
— взыскание, безнадежный долг и другие стоп-факторы;
— кредиты, кредитные линии, лизинг, гарантии и другие виды обязательств;
— обращения компании за финансированием;
— одобрения и отказы за последние 90 дней;
— положительная история закрытия обязательств.

Ключевые риски вынесены в отдельный блок «Стоп-факторы», а информация по обязательствам позволяет быстро увидеть, где у компании были или остаются проблемы.

Для брокера это означает:
→ быстрее оценивать клиента до подачи заявки;
→ раньше выявлять факторы, которые могут повлиять на получение финансирования;
→ видеть кредитную нагрузку и платежную дисциплину бизнеса;
→ учитывать предыдущие обращения за финансированием, одобрения и отказы;
→ принимать более обоснованное решение о дальнейшей работе с заявкой.

Кредитный рейтинг юридического лица доступен в ЭБК начиная с тарифа «Бизнес».

Если у вас уже подключен подходящий тариф — проведите проверку компании в ЭБК прямо сейчас.

Если у вас нет действующего тарифа и вы хотите подключить продукт — напишите Владимиру Козловских
👉 @Vladimir511


11 сентября
Опрос
  •   +1-2%
  •   +0,5-1%
  •   +0,25-0,5%
  •   Оставит как есть
  •   -0,25-0,5%
  •   -0,5-1%
  •   -1-2%
4 голосов


Приглашаем на BrokerConf 2026
Это двухдневная конференция для кредитных и ипотечных брокеров, финансовых специалистов смежных областей.

Когда и где: 23–24 октября, Москва, Holiday Inn Сокольники

Программа
🔥 Премьера формата: брокерский батл «Консалтинг против зачислений»
В защиту финконсалтинга выступит Артём Бугаев. Он расскажет, как рефинансировать долги клиента под 0% —без банкротства, реструктуризации и кредитных каникул.

Его оппонентом будет брокер "новой волны", который покажет альтернативный подход брокериджа — через зачисления.

👁 Внутренняя кухня андеррайтинга 
По каким алгоритмам банки оценивают заемщиков в 2026 году. Поймете, почему приходят автоматические отказы и как правильно готовить досье клиента под новые банковские фильтры.

🤝 Новые модели заработка и залоги 
Узнаете, как найти четыре точки прибыли в одной залоговой сделке и как монетизировать отказных клиентов через абонентское сопровождение.

🏠Ипотека: как зарабатывать при высокой ставке и свернутых госпрограммах.

📣 Маркетинг и продажи: как привлекать качественные лиды и конвертировать их в сделки.

📈 Сессия по МСБ с топ-практиками 
• Елена Волосова научит работать с КУДиР для одобрения ИП на патенте и «серых» коммерсантов.
• Евгений Красовский разберет технологию ручных подач в обход скоринга.
• Арнольд Хачатурян покажет, как вести переговоры с крупным бизнесом и уйти от дешевых сделок.
• Артём Староверов даст рабочие инструменты ИИ для кредитного анализа.

🤫 А еще будет сюрприз от Андрея Полухина. Он готовит тему, от которой половина зала воспрянет, вторая — сильнее загрустит (и крепко задумается о смене бизнес-модели).

👉  Бронируйте место на сайте конференции или пишите в телеграм менеджеру @odobrenie_manager

erid: 2VtzqwJg9g8


Почему БКИ фиксирует рост выдач, а брокеры чувствуют снижение рынка?

Во втором квартале 2026 года рынок действительно оживился. Но рост распределился между клиентами крайне неравномерно.

По сравнению с первым кварталом:

• В сегменте от 1 до 250 баллов количество заявок снизилось на 6%, но количество одобрений выросло на 21%.

• В сегменте от 250 до 500 баллов заявки выросли на 25%, одобрения на 49%.

• В сегменте от 500 до 750 баллов заявки выросли на 15%, одобрения на 42%.

• В сегменте от 750 до 1000 баллов заявки сократились на 14%, но одобрения выросли на 11%.

Основной рост сосредоточен в сегментах от 250 до 750 баллов. Именно эти клиенты формируют ядро аудитории кредитного брокера. У них есть потребность в кредите, приемлемое качество и реальная вероятность получить одобрение.

При этом данные не подтверждают, что брокеры чувствуют снижение только из-за ухудшения качества клиентов. Количество одобрений выросло во всех сегментах.

Значит, проблему нужно искать дальше по воронке: в конверсии одобрения в выдачу, среднем чеке, отказах клиентов от дорогих кредитов, скорости обработки заявки и доле брокерского канала в общем объёме выдач.

Практический вывод для брокера прост:

• Заявки со скорингом до 250 стоит обрабатывать с наименьшим приоритетом.

• Сегмент от 250 до 500 больше нуждается в услуге брокера, но сложнее в одобрении.

• Клиентов со скорингом от 500 до 750 нужно передавать наиболее сильным продавцам и обслуживать в первую очередь.

• Для сегмента от 750 до 1000 важнее не скорость одобрения, а персональное предложение и приемлемая стоимость кредита.

Побеждает не тот, кто получил больше заявок. Побеждает тот, кто быстрее определил ценность каждой заявки и правильно распределил ресурсы отдела продаж.


По данным БКИ выдачи новых кредитов во втором квартале выросли и по отношению к 1 кварталу на 17% и по орошению к прошлому году 21%. А как обстоят дела на практике в вашей компании?


📈 Бизнес снова активнее идёт за кредитами: что важно знать брокеру о кредитовании бизнеса в 2026 году

Банк России опубликовал свежую статистику по кредитованию МСП. Июнь показал заметное оживление рынка — собрали главное, что стоит учитывать кредитным брокерам.

💰 1,3 трлн ₽ выдано бизнесу за месяц
Объём кредитования МСП вырос сразу на 23,7% к маю.

📊 Средний размер кредита — 4,9 млн ₽
За месяц средний чек увеличился на 0,9 млн ₽.

🏢 229 871 субъект МСП получили кредит
Всего за июнь банки выдали 265 989 кредитов. То есть рост виден не только в объёме денег, но и в количестве сделок.

🔥 Где сейчас больше всего кредитной активности?

1. Торговля — 28,6% объёма выдач
2. Профессиональная, научная и техническая деятельность — 20,2%
3. Строительство — 14,5%
4. Обрабатывающие производства — 10,7%

При этом говорить о полностью восстановившемся рынке пока рано: по сравнению с июнем прошлого года объём выдач всё ещё ниже на 2,4%.

Есть и ещё один важный сигнал: просроченная задолженность МСП с начала года выросла на 11,6%, до 655,8 млрд ₽.

Что это значит для брокера?

Рынок стал активнее, но клиентские кейсы не становятся проще. Бизнес ищет финансирование, при этом часть компаний сталкивается с высокой нагрузкой, отказами или не получает нужные условия.

Именно поэтому сейчас особенно важно не только наращивать новый трафик, но и внимательнее работать с уже накопленной клиентской базой — потребность в финансировании у бизнеса может возникнуть повторно.

📌 На карточках — динамика объёма выдач, среднего чека, количества заемщиков и самые активные отрасли.

*Источник данных: Банк России, «Кредитование субъектов малого и среднего предпринимательства за июнь 2026 года».


🔒 21,7 млн россиян установили самозапрет на кредиты. Для кредиторов это новый сильный поведенческий индикатор

По данным НБКИ, на 1 августа 2026 года действующий самозапрет на получение кредитов и займов имели 21,7 млн человек.

Для сравнения: на 1 июля 2025 года таких граждан было 11,7 млн. За 13 месяцев показатель вырос примерно на 10 млн человек, или на 85%.

Только в июле 2026 года россияне:

— установили 792,1 тыс. самозапретов — на 3,5% больше, чем в июне;
— сняли 253,8 тыс. ранее установленных запретов — на 9,2% больше, чем месяцем ранее;
— 704,6 тыс. запретов установили через Госуслуги;
— 87,5 тыс. — через МФЦ.

С момента запуска механизма в марте 2025 года запрет хотя бы один раз сняли 1,78 млн человек.

Какой запрет выбирают граждане

91,3% заявлений приходится на полный самозапрет — одновременно на банковские кредиты и займы МФО независимо от способа оформления.

Остальные варианты используются значительно реже:

— 4% — запрет только на дистанционные выдачи банков и МФО;
— 1,2% — полный запрет МФО и дистанционный запрет банков;
— 1,2% — полный запрет только на займы МФО;
— 2,3% — другие комбинации.

То есть большинство граждан не просто ограничивают отдельный канал, а полностью исключают себя из доступного рынка необеспеченного кредитования.

Кто устанавливает самозапрет

По данным ОКБ, среди граждан с действующим самозапретом:

— 56,4% имеют активные кредитные обязательства;
— 22,5% ранее кредитовались, но полностью погасили задолженность;
— 21,1% никогда не пользовались кредитами и займами.

Возрастная структура:

— до 25 лет — 9,3%;
— 25–35 лет — 11,5%;
— 35–45 лет — 20,2%;
— 45–55 лет — 19,4%;
— 55–65 лет — 19,6%;
— старше 65 лет — 20%.

Около 60% пользователей находятся в возрасте от 35 до 65 лет. Поэтому самозапрет уже нельзя считать инструментом исключительно для защиты пожилых людей: он стал массовой практикой экономически активных заёмщиков.

Региональная картина

По числу новых самозапретов в июле лидировали:

— Москва — 79,6 тыс.;
— Московская область — 52,3 тыс.;
— Санкт-Петербург — 39,1 тыс.;
— Краснодарский край — 28,8 тыс.;
— Ростовская область — 27,2 тыс.

Однако более показательная метрика — доля жителей региона с установленным ограничением:

— Мурманская область — 26%;
— Магаданская область — 24%;
— Республика Коми — 23%;
— Камчатский край и Карелия — по 20%;
— Санкт-Петербург — 17%;
— Московская область — 16%;
— Москва — 15%.

Что это означает для кредитного рынка

Самозапрет становится новым сильным индикатором текущей готовности или неготовности клиента кредитоваться.

Действующий запрет означает, что клиент сейчас сознательно исключил получение необеспеченного кредита. Продолжать активно предлагать ему кредитные продукты — значит ухудшать конверсию и сжигать маркетинговый бюджет.

Снятие запрета, напротив, может указывать на изменение финансовых планов и возвращение кредитного интереса. Это потенциально важный триггер для скоринга, мониторинга клиентской базы и выбора момента коммуникации.

Но есть существенная оговорка: снятие самозапрета ещё не означает готовую кредитную заявку. Рассматривать такой сигнал изолированно было бы ошибкой. Он становится действительно ценным в сочетании с изменениями кредитной истории, долговой нагрузки, заявочной активности и платёжной дисциплины.

Для пользователей EXBiCO самозапрет доступен в Отчетах и Мониторинге.


💸 Как брокер по кредитованию бизнеса снизил стоимость привлечения клиента в 10 раз

Один из наших клиентов привлекал компании на бизнес-кредитование через Яндекс.Директ, Avito и другие рекламные каналы.

Заявки приходили, отдел продаж работал, сделки закрывались. Но для дальнейшего роста приходилось постоянно увеличивать расходы на новый трафик.

При этом у компании уже была накопленная клиентская база.

Возник вопрос: зачем каждый раз заново привлекать клиента, если можно понять, кому из собственной базы деньги нужны прямо сейчас?

Компания подключила пакетный мониторинг ЭБК system.

Мы начали выявлять в базе компании, у которых появилась актуальная потребность в финансировании:

✔ повторный отказ по кредиту;
✔ одобрение на сумму меньше необходимой;
✔ одобрение без последующей выдачи;
✔ новая заявка, которая ещё находится на рассмотрении.

Менеджеры получили возможность звонить не всей базе подряд, а в первую очередь компаниям с конкретным финансовым поводом для разговора.

📉 В результате стоимость привлечения клиента с фактической выдачей снизилась примерно в 10 раз по сравнению с рекламными каналами.

При этом рекламу никто не отключал. Мониторинг стал ещё одним каналом роста и помог получать больше сделок из уже накопленной базы.

Важно: пакетный мониторинг рассчитан на системные компании, которые помогают бизнесу получать кредиты — с отделом продаж, клиентской базой и опытом исходящей работы.

Это не готовые горячие заявки и не замена менеджерам.

Мы помогаем понять, кому из вашей базы стоит позвонить сегодня в первую очередь.

📩 Хотите узнать сколько ваших клиентов уже интересются кредитами?
Напишите в комментариях слово «Расчёт», менеджер свяжется и подскажет сколко вы можете заработать.


🏢 P. S. Деньги лежать не только в базе физических лиц

Вчера мы рассказали, как мониторинг помогает кредитным и ипотечным брокерам возвращать в работу клиентов из отложенных и отказных заявок.

Но у нас есть ещё одно обновление, о котором мы раньше не рассказывали:

теперь на мониторинг в ЭБК system можно ставить и юридические лица.

Для постановки компании достаточно её ИНН.

Это особенно полезно брокерам, которые работают:
— с кредитованием бизнеса;
— с банковскими гарантиями;
— с рефинансированием бизнеса;
— с повторным финансированием действующих клиентов.

Представьте ситуацию.

Вы уже помогли компании получить кредит или банковскую гарантию. Сделка завершена, контакт остался в базе, а менеджер переключился на новых клиентов.

Через несколько месяцев компании снова потребовались деньги: на пополнение оборотных средств, исполнение нового контракта, покупку оборудования или участие в закупке.

Компания снова начала искать финансирование.

Но не обязательно вернулась именно к вам.

Без мониторинга узнать о новой кредитной активности можно только случайно: во время планового звонка, из разговора с клиентом или уже после того, как сделку забрал кто-то другой.

🔎 Мониторинг помогает увидеть изменения и поставить компанию в приоритет для контакта.

Это не замена работе отдела продаж и не готовая заявка. Это повод связаться с клиентом в момент, когда вероятность актуальной потребности выше, чем при обычном холодном обзвоне базы.

Постановка юридических лиц также работает ежедневно:

добавили компанию по ИНН сегодня — со следующего дня начинаем отслеживать новые события.


Посмотрите на базу действующих и бывших клиентов. Возможно, часть компаний уже снова ищет финансирование, пока ваши менеджеры продолжают обзванивать базу вслепую.

Напишите в комментария «Мониторинг ЮЛ».
Мы поможем выбрать компании и массово поставить их на мониторинг в рамках тарифа.


💸 Сколько денег вы потеряли на клиентах, которым не перезвонили вовремя?

Клиент пришёл к брокеру, получил консультацию, обсудил условия — а затем сказал:
— «Пока не готов»
— «Вернусь позже»
— «Давайте отложим»

Сделка уходит в отложку или отказ, а брокер переключается на новый трафик: развивает рекламу, партнёрские каналы, рекомендации и обрабатывает входящие обращения.

Но спустя этот же клиент снова начинает искать кредит.

Он может самостоятельно подать заявку, обратиться в другой банк или к другому брокеру. Может погасить просрочку, снять самозапрет, вернуться к ипотеке, рефинансированию или новому кредиту.

Только вы об этом не узнаете.

Это касается и клиентов, которым вы уже помогали. Сегодня человек получил ипотеку, а через год ему понадобился потребительский кредит, рефинансирование или деньги на новый объект.

Но клиент не обязан возвращаться именно к вам.

Деньги уже лежат в вашей базе. Вопрос только в том, узнаете ли вы вовремя о новой потребности клиента.

📌 Сейчас мониторинг используют только треть брокеров. Это брокеры, которые не ограничиваются одной проверкой или одной попыткой продажи, а используют доступные инструменты для повышения эффективности работы с базой.

Мониторинг позволяет увидеть:
— новую заявку и её статус: рассмотрение, одобрение или отказ;
— тип кредита и запрошенную сумму;
— новую выдачу, сумму и вид кредита;
— появление или погашение просрочки;
— удаление кредитного счёта;
— постановку или снятие самозапрета.

⚡ Раньше новые субъекты ставились на мониторинг раз в неделю. Уже четыре месяца постановка работает ежедневно:

добавили клиента сегодня — со следующего дня в личном кабинете начинают появляться новые сигналы.

Сейчас хорошее время разобрать отложенные и отказные заявки перед осенним ростом кредитной активности.

Начните с 50–100 клиентов, которым стоит позвонить не «когда-нибудь», а после конкретного изменения в их кредитной ситуации.

Напишите в комметариях «Мониторинг».
Мы поможем выбрать клиентов из базы и массово поставить их на мониторинг в рамках вашего тарифа.


Репост из: Финтехно
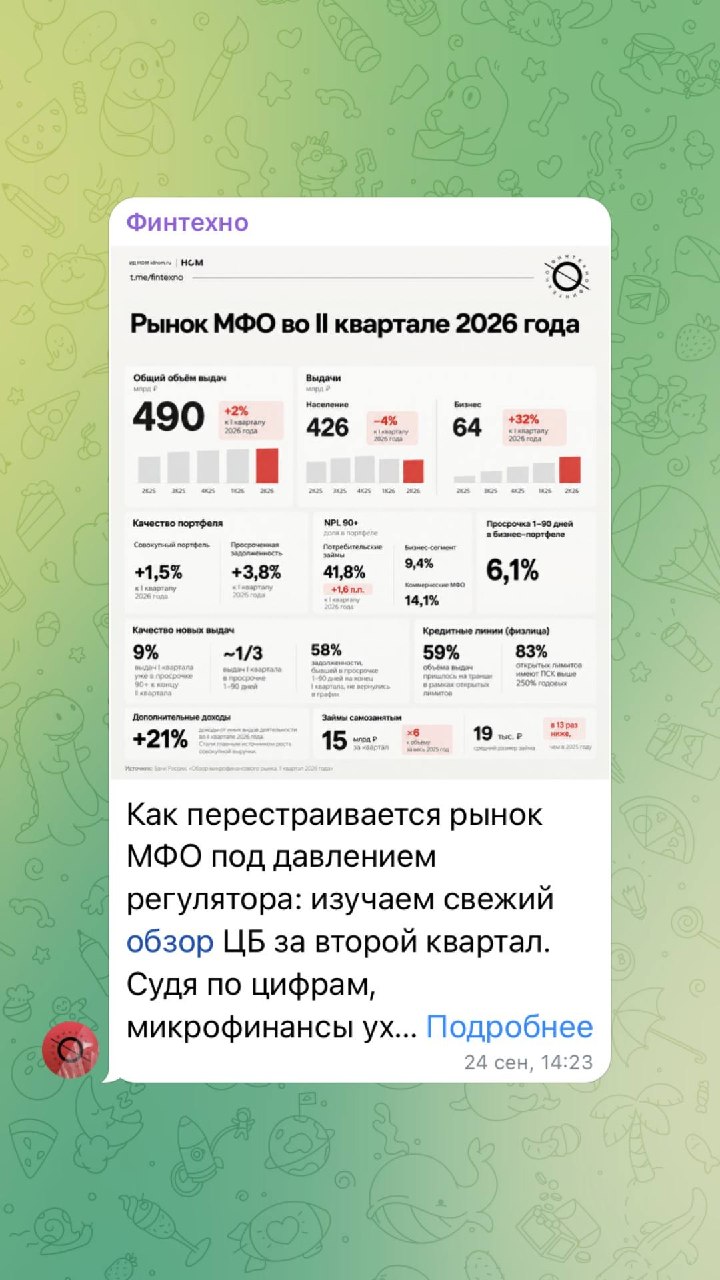
С 1 октября Банк России ужесточает лимиты на наиболее рискованные потребкредиты — как мы поняли, чтобы сдержать разгон кредитования после снижения ключевой ставки. Банкам и МФО придётся резко сократить выдачи заёмщикам, которые уже тратят на долги больше половины дохода, особенно по длинным кредитам и займам под залог жилья или автомобиля. Ипотеку ЦБ не ужесточает, а автокредиты ограничивает скорее превентивно.

Наиболее жёсткое фактическое ограничение приходится на нецелевые кредиты под залог недвижимости. Во втором квартале 20% таких кредитов выдавались заёмщикам с ПДН выше 50% при новом лимите 15% и 7% — заёмщикам с ПДН выше 80% при новом лимите всего 1%.

Здесь ЦБ закрывает регуляторный арбитраж: нельзя обойти ограничения на рискованный кредит наличными, формально превратив его в обеспеченный за счёт залога квартиры или машины. Залог уменьшает возможные потери банка после дефолта, но не делает заёмщика способным обслуживать долг. Для человека последствия, наоборот, тяжелее: к высокой долговой нагрузке добавляется риск потери имущества. По этой же причине лимиты ужесточаются и для МФО: рискованные заёмщики не должны просто мигрировать из банков в микрофинансовый сектор.


По целевым автокредитам фактическая доля клиентов с ПДН выше 50% составляет 15%, тогда как новый лимит — 20%. Поэтому сейчас мера не должна заметно снизить общую доступность автокредитов: это ограничитель на будущее, чтобы банки и автодилеры не компенсировали слабый спрос более длинными сроками и выдачами закредитованным клиентам. Новый лимит ограничивает сам объём рискованных выдач.

💳 Финтехно в Telegram | в MAX


24 июля
Опрос
  •   +2
  •   +1
  •   +0,5
  •   +0,25
  •   Без изменений
  •   -0,25
  •   -0,5
  •   -1
  •   -2
20 голосов


Что вас больше всего бесит в ЭБК System?

Серьёзно. Расскажите нам об этом в комментариях.

Что работает неудобно?
Где приходится делать лишние действия?
Чего вам не хватает в работе с клиентами?
Что непонятно без обращения в поддержку?

Нам важны не только положительные отзывы. Именно критика помогает увидеть проблемы, которые внутри команды могут быть незаметны.

Не стесняйтесь: пишите конкретно, честно и даже жёстко. Мы не будем спорить или доказывать, что «так и было задумано». Соберём обратную связь, разберём повторяющиеся запросы и используем их при планировании следующих обновлений.

Итак, что в ЭБК System вы бы изменили в первую очередь?
Пишите в комментариях👇


Клиенту отказали в кредите? Заявку можно монетизировать

Как заработать на клиентах, которым сложно получить одобрение.

Делимся партнерским материалом от компании «МосИнвестФинанс».

Предложение может быть полезно кредитным брокерам, которые хотят монетизировать сложные заявки и не терять клиентов, которым не удалось получить одобрение стандартным способом.

Если вы кредитный брокер, то наверняка сталкивались с ситуацией: клиент есть, потребность есть, но получить одобрение своими силами не получается.

Отказать такому клиенту — значит потерять деньги и, возможно, самого клиента.

Именно такие заявки уже более 3 лет передают в работу компании «МосИнвестФинанс» десятки кредитных брокеров со всей России.

Кто такие «МосИнвестФинанс»

«МосИнвестФинанс» — федеральный кредитный брокер.

✔ Более 100 успешно закрытых сделок ежемесячно
✔ Работа по всей России
✔ Более 3 лет развития партнерской сети
✔ Опыт работы с агентскими заявками от брокеров

Почему они могут одобрить там, где другие не смогли

1. Отдельный отдел одобрения

Заявками занимаются специалисты, задача которых — найти положительное решение.

Они не продают, не ведут переговоры и не отвлекаются на клиентов. Их фокус — только поиск одобрения.

2. Широкая партнерская сеть

Компания сотрудничает с банками, инвесторами, МФО, залоговыми компаниями и частными кредиторами по всей России.

За счет этого можно подобрать решение даже по сложным клиентским кейсам.

Прозрачная работа по заявкам

У «МосИнвестФинанс» есть собственная IT-платформа для партнеров.

После регистрации брокер получает личный кабинет, где можно:

• видеть все переданные заявки;
• отслеживать этапы работы по каждому клиенту;
• контролировать статус сделки;
• смотреть статистику;
• общаться с персональным менеджером по заявке.

Без формата «мы вам перезвоним» или «ожидайте информацию» — вся работа по заявкам отображается в личном кабинете.

Какой доход получает брокер

Партнерам выплачивается до 40% от комиссии компании.

Средняя комиссия компании — около 200 000 рублей за сделку.

Вознаграждение выплачивается в день получения денежных средств от клиента, без задержек.

Почему это может быть полезно брокеру

Это возможность зарабатывать на клиентах, которым раньше приходилось отказывать.

Вы сохраняете отношения со своим клиентом, а команда «МосИнвестФинанс» берет на себя поиск решения, сопровождение сделки и операционную работу.

Если у вас есть сложные заявки, которые пока не удалось реализовать, можно передать первую заявку в работу и оценить качество взаимодействия.

Контакт для связи:

Рафаэль
+7 979 040-73-15
@VredniiR


Уважаемые пользователи сервиса exbico.ru!

Мы обновили технологическую платформу бота, чтобы всегда быть с вами на связи.
Чтобы продолжить использовать бот @lkexbico_bot, повторно введите команду /start.

В боте доступны инструкции по сервису, примеры отчетов, пополнение баланса, запрос закрывающих документов и связь с технической поддержкой.


19 июня ЦБ
Опрос
  •   +2
  •   +1
  •   +0,5
  •   +0,25
  •   Оставит как есть
  •   -0,25
  •   -0,5
  •   -1
  •   -2
49 голосов


Самозапреты — это уже большой институт данных

Примерно 20 миллионов россиян установили самозапрет на кредиты. Это каждый третий действующий заёмщик, или каждый четвёртый экономически активный гражданин страны.

И поток не останавливается: в мае 2026 года установлено ещё 775 тысяч новых самозапретов. При этом 241 тысяча человек самозапрет сняли.

Человек встал на самозапрет — он осознанно отказывается от кредитования. Предлагать продукт сейчас бессмысленно, занесите в отложенные.

Человек снял самозапрет — он сделал активное, осознанное действие. Это один из сильнейших сигналов готовности к кредиту. Горячий лид. Это при том что встать на самозапрет легко, а сняться с него не так уж и просто. У кого был опыт снятия самозапрета, поделитесь в комментах насколько это сложнее постановки.

При 241 тысяче снятий в месяц — это огромный пласт потенциальных клиентов, которых система мониторинга фиксирует прямо в момент изменения намерений. Добавили отдельный раздел с фиксацией самозапретов (постановка / снятие)

Как это работает в нашей системе

Информация о самозапретах уже есть в мониторинге. В карточке клиента появляется событие: человек встал на самозапрет или снял его, и по каким именно типам кредитов.

⚠️ Важно: данные о самозапретах передаются только при наличии ИНН. Без него запрос не сработает.

Привыкайте указывать ИНН — в горизонте одного-двух лет он станет единым идентификатором заёмщика. В отличие от паспорта, ИНН не меняется на протяжении всей жизни, и именно по нему в ближайшем будущем будет проходить большинство кредитных транзакций.


Показано 19 последних публикаций.