


Кредитному рынку России ещё есть куда расти.
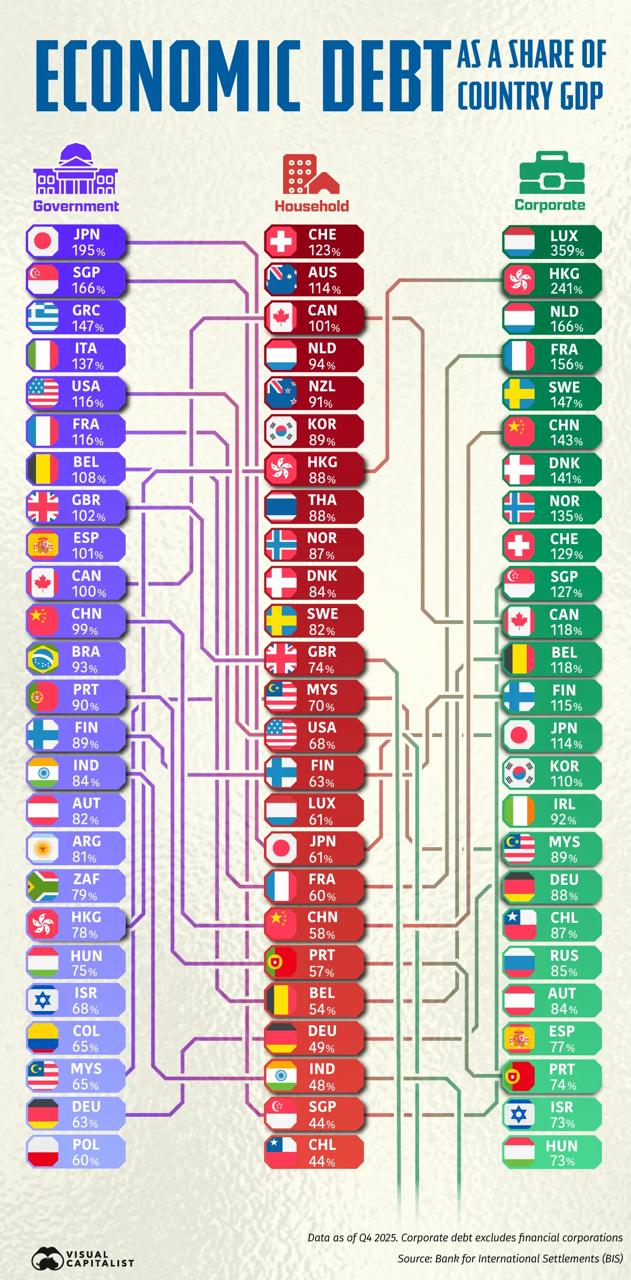
Посмотрите на график: здесь долг государства, домохозяйств и компаний в процентах к ВВП.
Россия не попадает в показанные списки стран с самым высоким государственным долгом и долгом населения. По этим двум направлениям наша экономика пока сравнительно слабо закредитована.
Корпоративный сектор единственный, где долговая нагрузка уже заметная: 85% ВВП. Но даже здесь мы ниже многих развитых экономик.
Что это значит для рынка кредитования?
У российского рынка есть большой запас для расширения. Особенно в кредитовании населения. Текущие сложности с выдачами не означают, что рынок достиг своего потолка.
Однако потенциал и его реализация разные вещи. Низкий долг относительно ВВП сам по себе не делает кредит доступным: нужны приемлемые ставки, достаточные доходы заёмщиков и готовность банков кредитовать.
Поэтому главный вопрос когда начнётся устойчивое восстановление кредитования и с какой скоростью оно пойдёт.
Для тех кто рассматривает этот рынок на долгосрок это хорошие новости, помню как 20 лет назад прийдя на этот рынок он был в несколько раз меньше, сегодня это один из самых прибыльных секторов в экономике с устойчивым ростом, который еще даже не вышел на реальный потенциал.
На длинном горизонте пространство для кратного роста сохраняется, прежде всего в рознице. Но реализовываться оно будет по мере восстановления доступности кредита и платёжеспособного спроса.
По данным инфографики: IV квартал 2025 года, источник — BIS / Visual Capitalist. Корпоративный долг указан без финансовых компаний.