


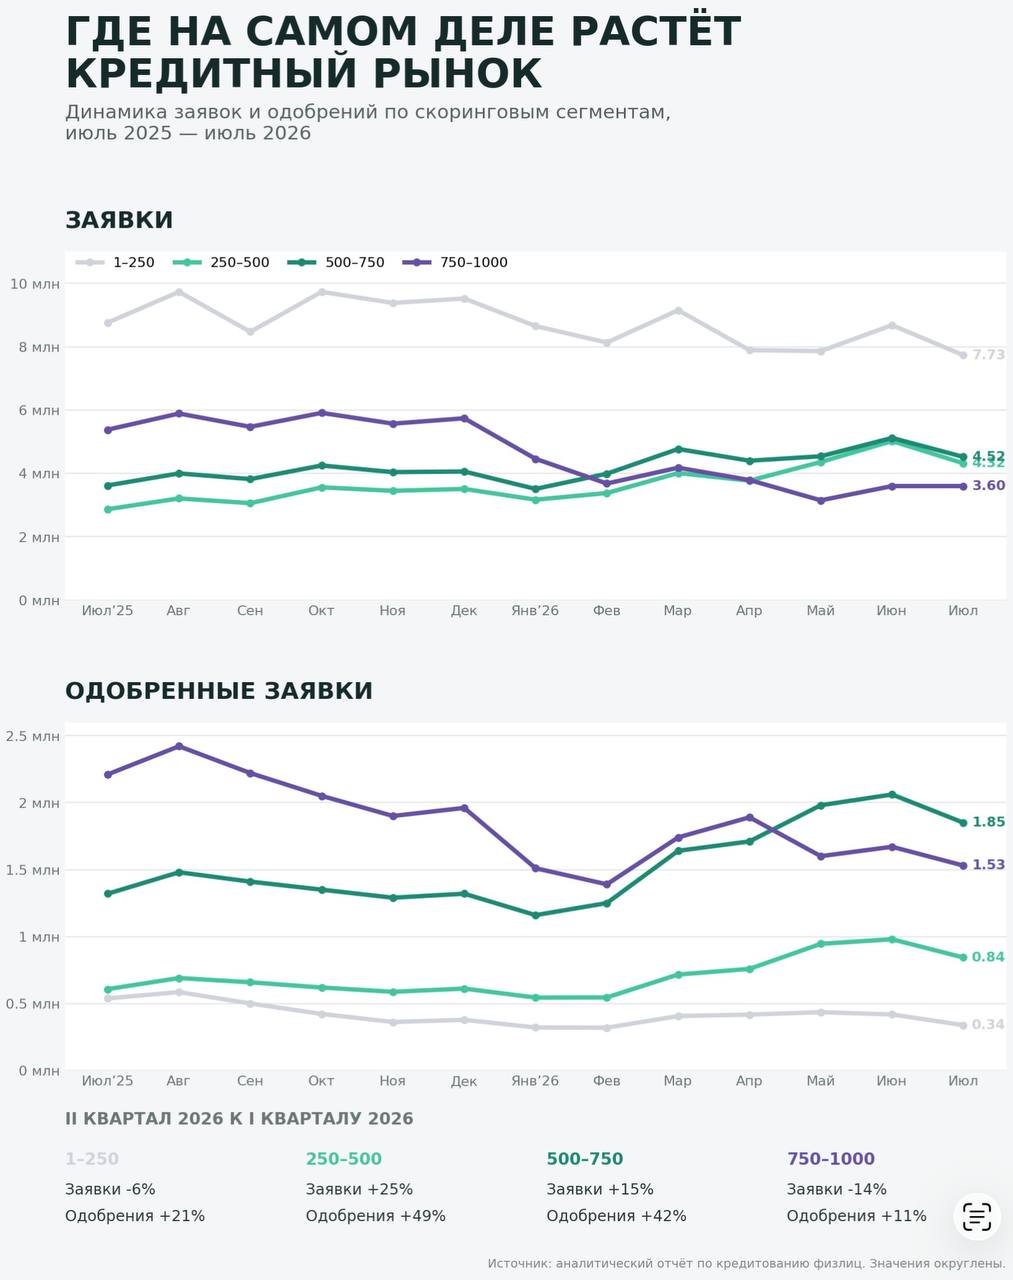
Почему БКИ фиксирует рост выдач, а брокеры чувствуют снижение рынка?
Во втором квартале 2026 года рынок действительно оживился. Но рост распределился между клиентами крайне неравномерно.
По сравнению с первым кварталом:
• В сегменте от 1 до 250 баллов количество заявок снизилось на 6%, но количество одобрений выросло на 21%.
• В сегменте от 250 до 500 баллов заявки выросли на 25%, одобрения на 49%.
• В сегменте от 500 до 750 баллов заявки выросли на 15%, одобрения на 42%.
• В сегменте от 750 до 1000 баллов заявки сократились на 14%, но одобрения выросли на 11%.
Основной рост сосредоточен в сегментах от 250 до 750 баллов. Именно эти клиенты формируют ядро аудитории кредитного брокера. У них есть потребность в кредите, приемлемое качество и реальная вероятность получить одобрение.
При этом данные не подтверждают, что брокеры чувствуют снижение только из-за ухудшения качества клиентов. Количество одобрений выросло во всех сегментах.
Значит, проблему нужно искать дальше по воронке: в конверсии одобрения в выдачу, среднем чеке, отказах клиентов от дорогих кредитов, скорости обработки заявки и доле брокерского канала в общем объёме выдач.
Практический вывод для брокера прост:
• Заявки со скорингом до 250 стоит обрабатывать с наименьшим приоритетом.
• Сегмент от 250 до 500 больше нуждается в услуге брокера, но сложнее в одобрении.
• Клиентов со скорингом от 500 до 750 нужно передавать наиболее сильным продавцам и обслуживать в первую очередь.
• Для сегмента от 750 до 1000 важнее не скорость одобрения, а персональное предложение и приемлемая стоимость кредита.
Побеждает не тот, кто получил больше заявок. Побеждает тот, кто быстрее определил ценность каждой заявки и правильно распределил ресурсы отдела продаж.