


Репост из: РынкиДеньгиВласть | РДВ
Что будет, если Сургутнефтегаз купит Лукойл?
Мы уже писали, на что может потратить свою кубышку Сургутнефтегаз. Еще одной фантазией на эту тему можно считать объединение Сургутнефтегаза и Лукойла. В российской нефтянке ходят реальные слухи о M&A сделке между этими компаниями. Такие крупные сделки - редкость для российской действительности. Но все-таки, что было бы, если бы Сургутнефтегаз все-таки купил Лукойл, и почему это более весомо, чем беспочвенная фантазия?
Возможные причины покупки:
• Лучший способ для распаковки валютной кубышки – инвестиции в основное направление бизнеса. Это приведет к увеличению капитализации в разы
• Активы Сургутнефтегаза находятся в удобной близости к активам Лукойла. Масштабирование производства в такой близости приводит к снижению производственных, логистических и административных издержек.
Последствия возможной сделки:
• Переоценка Сургутнефтегаза. Средства валютного счета будут учитываться в оценке компании в случае трансформации в реальные активы.
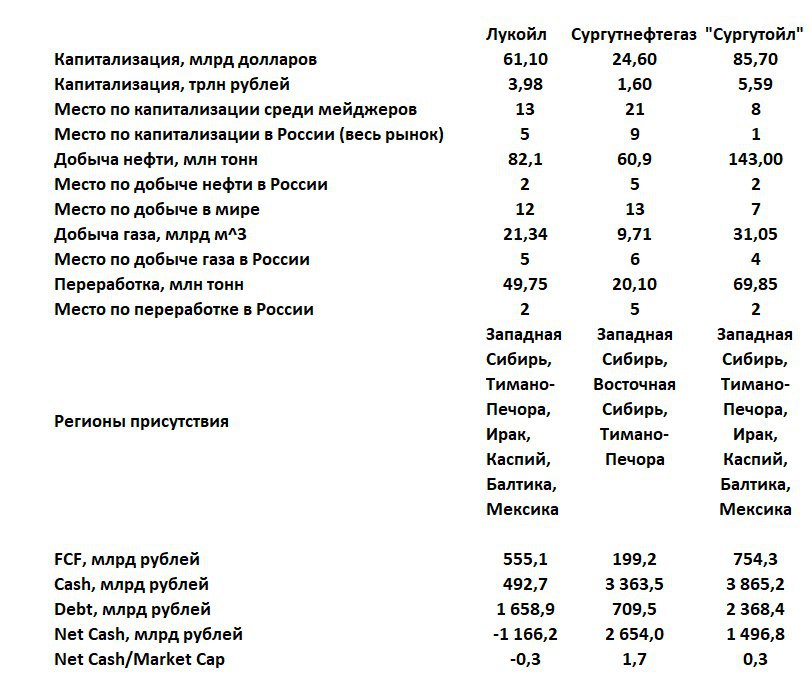
• Новая компания станет второй по объемам добычи нефти и газа и по переработке.
• По капитализации – самая дорогая компания на российской бирже.
Капитализация Лукойла - $60 млрд, валютная кубышка Сургута - около $50 млрд. Сургутнефтегаз имеет средства для приобретения. Возможная сделка выгодна для компании, но приведет к столкновениям с менеджментом Лукойла. Проблемы такого рода решаются премией к покупке, что приведет к увеличению капитализации Лукойла.
Возможная сделка приведет к росту бумаг обеих компаний. Покупка Сургутнефтегазом Лукойла приведет к созданию крупного игрока, с сильными финансовыми и операционными показателями. Слияние — прямая выгода для акционеров обеих компаний.
@AK47pfl
Мы уже писали, на что может потратить свою кубышку Сургутнефтегаз. Еще одной фантазией на эту тему можно считать объединение Сургутнефтегаза и Лукойла. В российской нефтянке ходят реальные слухи о M&A сделке между этими компаниями. Такие крупные сделки - редкость для российской действительности. Но все-таки, что было бы, если бы Сургутнефтегаз все-таки купил Лукойл, и почему это более весомо, чем беспочвенная фантазия?
Возможные причины покупки:
• Лучший способ для распаковки валютной кубышки – инвестиции в основное направление бизнеса. Это приведет к увеличению капитализации в разы
• Активы Сургутнефтегаза находятся в удобной близости к активам Лукойла. Масштабирование производства в такой близости приводит к снижению производственных, логистических и административных издержек.
Последствия возможной сделки:
• Переоценка Сургутнефтегаза. Средства валютного счета будут учитываться в оценке компании в случае трансформации в реальные активы.
• Новая компания станет второй по объемам добычи нефти и газа и по переработке.
• По капитализации – самая дорогая компания на российской бирже.
Капитализация Лукойла - $60 млрд, валютная кубышка Сургута - около $50 млрд. Сургутнефтегаз имеет средства для приобретения. Возможная сделка выгодна для компании, но приведет к столкновениям с менеджментом Лукойла. Проблемы такого рода решаются премией к покупке, что приведет к увеличению капитализации Лукойла.
Возможная сделка приведет к росту бумаг обеих компаний. Покупка Сургутнефтегазом Лукойла приведет к созданию крупного игрока, с сильными финансовыми и операционными показателями. Слияние — прямая выгода для акционеров обеих компаний.
@AK47pfl