


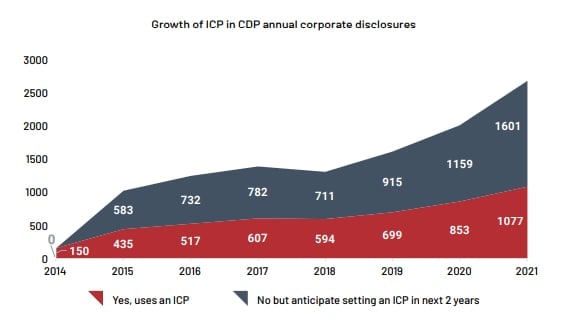
Практика внедрения внутренней цены на углерод - возможно, лучшего механизма для подготовки компании к углеродному регулированию - за три года удвоила популярность среди мировых бизнесов, следует из недавнего отчёта CDP.
Если в 2018 году из компаний, отсылающих отчёты в CDP, внутреннюю цену на CO₂ практиковали 594, то в 2021-м - уже 1077. Выборка более чем представительная.
Ещё сильнее выросло число бизнесов, планирующих внедрить этот инструмент в ближайшей перспективе, - с 711 до 1601.
Итого, если в 2018 году практика так или иначе касалась 1305 бизнесов - в основном, крупнейших компаний, - то в 2021-м внутреннюю цену на CO₂ уже практиковали или планировали к введению 2678.
Главным драйвером тут выступают беспрецедентные по массовости обязательства достичь углеродной нейтральности, принятые в преддверии COP26 в Глазго.
Самый распространённый формат внутренней цены на CO₂ - так называемая "теневая цена" (shadow price).
Как мы писали на примере "Новатэка", при планировании инвестиций закладывается этот гипотетический параметр, привязанный, например, к цене на углерод на EU ETS, после чего тестируется устойчивость проекта.
Другой популярный формат - но ими двумя не ограничивается, конечно - это внутренний углеродный сбор (carbon fee).
За каждую выделенную тонну парниковых газов компания вносит определённую сумму во внутренний "фонд", средства из которого могут в дальнейшем быть направлены на "зелёные" проекты.
#Доклады #Единицы