


На рынке облигаций всё чаще возникает вопрос: а деньги-то нам вообще вернут?
Судя по свежему обзору Банка России, этот вопрос начинает беспокоить инвесторов всё сильнее. И для этого есть основания.
За один только сентябрь премия за риск по облигациям с рейтингом А выросла на 180 б.п., а с рейтингом BBB — сразу на 407 б.п.!
Особенно сильно досталось строительным и лизинговым компаниям.
И инвесторы опасаются не просто так.
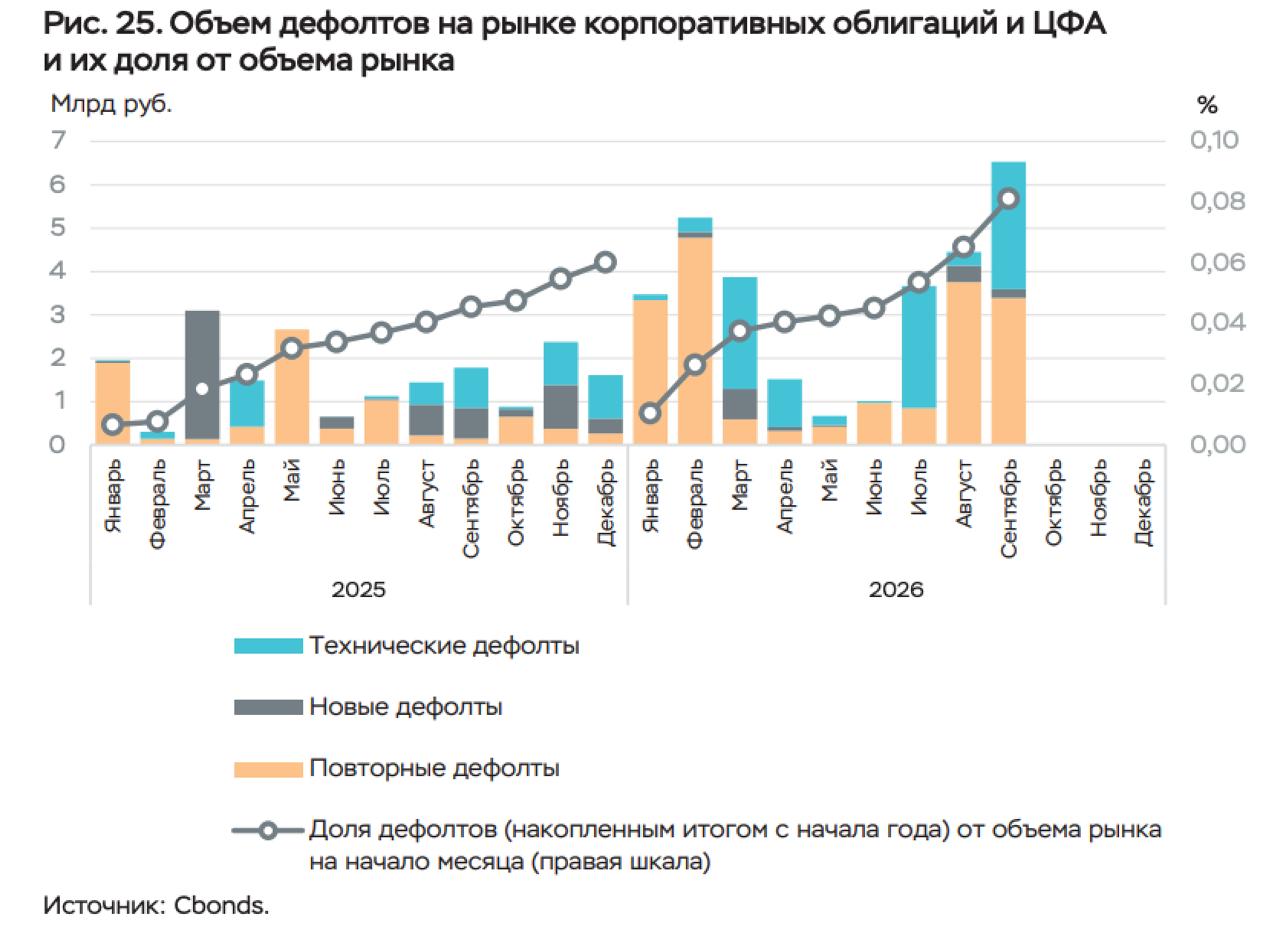
В сентябре обязательства не исполнили 32 эмитента против 27 в августе. Объём дефолтов по облигациям и ЦФА вырос с 4,5 до 6,5 млрд рублей. Причём речь идёт не только о технических дефолтах, но и о вполне реальных проблемах с возвратом долгов.
Банк России пока не видит системных рисков. И, наверное, справедливо. За девять месяцев объём дефолтов составил всего 0,08% рынка.
Вот только за аналогичный период прошлого года было 0,045%. Почти вдвое меньше.
То есть масштаб проблемы пока небольшой. А вот динамика уже совсем не радует.
И я прекрасно понимаю инвесторов, которые теперь требуют всё большую премию за риск.
Нам с вами тоже стоит гораздо внимательнее подходить к выбору облигаций. Потому что дополнительные 2–3% доходности совершенно не стоят риска потерять значительную часть вложенного капитала.
Собственно, поэтому в FinProfit.Club мы каждое утро в брифингах и разбираем новые размещения, а в аналитических материалах рассматриваем облигации относительно устойчивых эмитентов.
На рынке облигаций всё чаще возникает вопрос: а деньги-то нам вообще вернут?
Судя по свежему обзору Банка России, этот вопрос начинает беспокоить инвесторов всё сильнее. И для этого есть основания.
За один только сентябрь премия за риск по облигациям с рейтингом А выросла на 180 б.п., а с рейтингом BBB — сразу на 407 б.п.!
Особенно сильно досталось строительным и лизинговым компаниям.
И инвесторы опасаются не просто так.
В сентябре обязательства не исполнили 32 эмитента против 27 в августе. Объём дефолтов по облигациям и ЦФА вырос с 4,5 до 6,5 млрд рублей. Причём речь идёт не только о технических дефолтах, но и о вполне реальных проблемах с возвратом долгов.
Банк России пока не видит системных рисков. И, наверное, справедливо. За девять месяцев объём дефолтов составил всего 0,08% рынка.
Вот только за аналогичный период прошлого года было 0,045%. Почти вдвое меньше.
То есть масштаб проблемы пока небольшой. А вот динамика уже совсем не радует.
И я прекрасно понимаю инвесторов, которые теперь требуют всё большую премию за риск.
Нам с вами тоже стоит гораздо внимательнее подходить к выбору облигаций. Потому что дополнительные 2–3% доходности совершенно не стоят риска потерять значительную часть вложенного капитала.
Собственно, поэтому в FinProfit Club мы каждое утро в брифингах и разбираем новые размещения, а в аналитических материалах рассматриваем облигации относительно устойчивых эмитентов.
Время, когда достаточно было посмотреть на купон и кредитный рейтинг, явно прошло. Теперь придётся гораздо внимательнее считать чужие долги.
Судя по свежему обзору Банка России, этот вопрос начинает беспокоить инвесторов всё сильнее. И для этого есть основания.
За один только сентябрь премия за риск по облигациям с рейтингом А выросла на 180 б.п., а с рейтингом BBB — сразу на 407 б.п.!
Особенно сильно досталось строительным и лизинговым компаниям.
И инвесторы опасаются не просто так.
В сентябре обязательства не исполнили 32 эмитента против 27 в августе. Объём дефолтов по облигациям и ЦФА вырос с 4,5 до 6,5 млрд рублей. Причём речь идёт не только о технических дефолтах, но и о вполне реальных проблемах с возвратом долгов.
Банк России пока не видит системных рисков. И, наверное, справедливо. За девять месяцев объём дефолтов составил всего 0,08% рынка.
Вот только за аналогичный период прошлого года было 0,045%. Почти вдвое меньше.
То есть масштаб проблемы пока небольшой. А вот динамика уже совсем не радует.
И я прекрасно понимаю инвесторов, которые теперь требуют всё большую премию за риск.
Нам с вами тоже стоит гораздо внимательнее подходить к выбору облигаций. Потому что дополнительные 2–3% доходности совершенно не стоят риска потерять значительную часть вложенного капитала.
Собственно, поэтому в FinProfit.Club мы каждое утро в брифингах и разбираем новые размещения, а в аналитических материалах рассматриваем облигации относительно устойчивых эмитентов.
На рынке облигаций всё чаще возникает вопрос: а деньги-то нам вообще вернут?
Судя по свежему обзору Банка России, этот вопрос начинает беспокоить инвесторов всё сильнее. И для этого есть основания.
За один только сентябрь премия за риск по облигациям с рейтингом А выросла на 180 б.п., а с рейтингом BBB — сразу на 407 б.п.!
Особенно сильно досталось строительным и лизинговым компаниям.
И инвесторы опасаются не просто так.
В сентябре обязательства не исполнили 32 эмитента против 27 в августе. Объём дефолтов по облигациям и ЦФА вырос с 4,5 до 6,5 млрд рублей. Причём речь идёт не только о технических дефолтах, но и о вполне реальных проблемах с возвратом долгов.
Банк России пока не видит системных рисков. И, наверное, справедливо. За девять месяцев объём дефолтов составил всего 0,08% рынка.
Вот только за аналогичный период прошлого года было 0,045%. Почти вдвое меньше.
То есть масштаб проблемы пока небольшой. А вот динамика уже совсем не радует.
И я прекрасно понимаю инвесторов, которые теперь требуют всё большую премию за риск.
Нам с вами тоже стоит гораздо внимательнее подходить к выбору облигаций. Потому что дополнительные 2–3% доходности совершенно не стоят риска потерять значительную часть вложенного капитала.
Собственно, поэтому в FinProfit Club мы каждое утро в брифингах и разбираем новые размещения, а в аналитических материалах рассматриваем облигации относительно устойчивых эмитентов.
Время, когда достаточно было посмотреть на купон и кредитный рейтинг, явно прошло. Теперь придётся гораздо внимательнее считать чужие долги.