


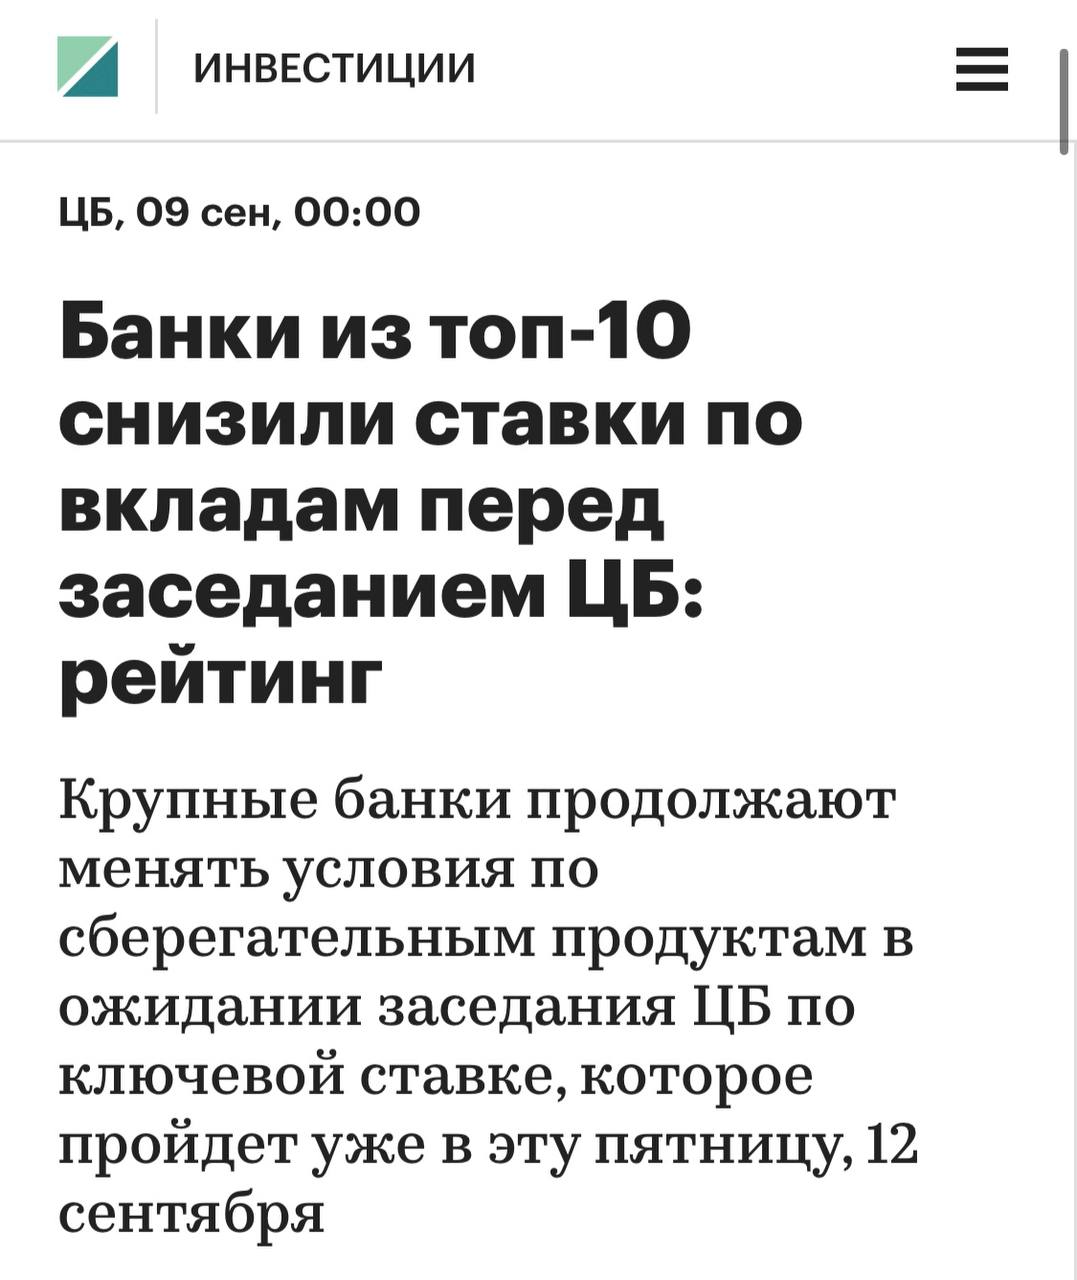
⬇️Ставки по вкладам продолжают снижаться
Крупные банки продолжают ухудшать условия по сберегательным продуктам в ожидании заседания ЦБ по ключевой ставке, которое пройдет уже в эту пятницу, 12 сентября.
Напомню, что на заседании 25 июля Центробанк снизил КЛЮЧ до 18% годовых, что повлекло за собой очередную волну снижения ставок по вкладам.
Следующее заседание ЦБ по ключевой ставке по ключевой ставке намечено на эту пятницу, 12 сентября.
Больше половины участников консенсус-прогноза РБК, аналитики крупнейших банков и инвестиционных компаний ждут снижения ключевой ставки до 16%.
🤔Я не соглашусь, думаю ставку снизят только до 17%.
«РБК Инвестиции » подсчитали среднюю максимальную ставку по вкладам в топ-10 крупнейших банков.
На 8 сентября в зависимости от срока она составляет:
🔹на три месяца — 15,68% годовых (-0,11 п.п. за неделю, с 1 сентября);
🔹на шесть месяцев — 14,77% (-0,10 п.п.);
🔹на один год — 13,55% (-0,11 п.п.).
Всё идёт по законам рынка. У многих вклады заканчиваются осенью-зимой этого года. Обратно на вклады многие уже не вернутся и понесут деньги куда?
🏡Правильно, в недвижимость, так как это самый консервативный, понятный для большинства инструмент для сохранения капитала и безопасного переноса в будущее.
А куда ещё деньги нести инвесторам?
В крипту, которую запрещают и за которую вводят огромные штрафы?
В валюту, которую толком ни купить, ни продать, ни вывезти?
В драг.металлы или в фондовый рынок, в которых толком никто ничего не понимает, и волатильность такая, что можно разом всё потерять?
В тачки, которая выезжая из салона, уже теряет в цене 20%?
У кого мелочевка на вкладах, может и потратят деньги на гаджеты, мебель, бытовую технику, шмотки, «конфетки-бараночки»…
А серьёзные суммы куда пойдут? К гадалке не ходи, конечно в недвижку.
К слову сказать, многие серьёзные игроки уже на рынке, кто похитрее да поумнее, ещё весной и летом зашли в недвижимость.
Например в Старой Москве сейчас уже ничего не осталось хорошого до 10🍋, а весной была заставлена вся витрина. А я тогда предупреждала. Например вот 👉 25 апреля. Не смогут вклады по доходности перегнать рост цен на хорошую недвижку.
Те лоты, которые мы приобрели за 8-9🍋, сейчас уже 12-14 мультов, да и нет их уже, только редкие квартиры на вторичке. При этом с мутными рискованными условиями продажи, типо: с занижением цены, досрочного погашения кредита за собственника и т.д.
Плюс за годы стояния вторичного рынка накопился огромный покупательский спрос.
Люди устали ждать, не решая свой жилищный вопрос. С ухудшением доходности вкладов, и при этом в процессе улучшения условий по ипотеке, многие ещё выйдут на рынок. И у банков всё не очень хорошо.
Наложится спрос оставшихся инвесторов и простых людей, кто покупает квартиру для себя.
Спрос на рынке будет расти параллельно с выходом этих людей на рынок. А что по законам рынка следует за увеличением спроса?
В принципе об этом предупреждают уже и официальные лица.
Знаю многих, кто просто чего-то ждёт…Ждут чуда, например снижения цен на недвижимость. При этом у многих таких ЖДУНОВ деньги даже не на вкладе, не работают, а просто лежат, обесцениваются в результате инфляции.
Эти люди пытаются что-то выгадать, как-то обхитрить, сэкономить не на том, набирая максимум халявной кликбейт информации со всех соцсетей из интернета. Но к сожалению как правило везде и не успевают, упуская реально выгодные предложения.
Эти люди с «кашей в голове», не могут правильно разобраться с таким огромным обьёмом ложной хайповой информации. Боятся прогадать. Не могут в нужный момент принять правильное решение о покупке. Надеятся, что вдруг появится ещё что-то выгоднее.
Самое сложное - это вовремя принять правильное решение. Деньги у ЖДУНов дешевеют, а хорошая недвижка дорожает.
В общем хочешь ждать и дальше «Светлого будущего» на рынке недвижки - жди, а если есть намерения решать жилищный вопрос сейчас, пока ЖДУНы массово не вышли на рынок,записывайся на консультацию сейчас👇
@elenastrugovshchikova
* Моё личное мнение, оценочное суждение, не является призывом к какому-либо действию либо бездействию.