Елена про недвижимость


Гео и язык канала: Россия, Русский
Категория: Продажи


Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Продажи
Статистика
Фильтр публикаций


Видео недоступно для предпросмотра
Смотреть в Telegram
🔍ЧТО НУЖНО ПРОВЕРИТЬ ПЕРЕД ПОКУПКОЙ НЕДВИЖИМОСТИ, ЧАСТЬ IX

Начало здесь.


Сегодня полезная информация как для покупателей, так и для продавцов.


🤑 КАК УЗНАТЬ СТОИМОСТЬ КВАРТИРЫ

❗️В любом городе страны.

✅Если хотите самостоятельно купить/продать квартиру без риелтора.

✅Если планируете продать свою квартиру, но не знаете сколько она стоит.

✅Если Вы хотите купить квартиру, но не знаете, в рынке ли ценник, по которому продают объект.

✅Если не можете понять, почему Ваша квартира не продаётся.

✅Если хотите быстро без риелтора узнать рыночную стоимость объекта.

✅Если просто любопытно сколько сейчас стоит Ваша квартира или дача

📤Тогда этот пост для Вас, сохраняйте и делитесь с друзьями

С высокой ключевой ставкой рынок сложный. Многие уже несколько месяцев, а кто-то и лет, не могут продать свою квартиру.

Связано это с тем, что на рынке мало основного покупателя. Мало покупателя-ипотечника.

Поэтому сегодня важно правильно оценить квартиру, если Вы хотите быстро найти покупателя. Важно не перегнуть цену, чтобы не зависнуть с продажей, и не продешевить.

Где же та золотая середина, рыночная стоимость квартиры?

Нужно понимать, что рыночная цена это не та цена, по которой сосед выставил в рекламу. Если объявление активно, значит что? Правильно, он не может продать квартиру. Всё остальное - это фантазии и хотелки соседа.

Поэтому, смотрите историю объявления, узнайте, сколько времени сосед пытается найти покупателя. Как он играл стоимостью, глядя на таких же соседей, которые часто цены берут «с потолка».

Реальная стоимость объекта зависит от многих факторов, таких как локация и качества домов, транспортной доступности и инфраструктуры.

К счастью, есть удобные сервисы, которые учитывают эти критерии и быстро рассчитывают ориентировочную стоимость жилья.

Для расчета достаточно ввести адрес объекта, общую площадь и количество комнат. Вы сразу получите примерную оценку стоимости и информацию о районе: ближайших школах, магазинах, поликлиниках.

❗️Но важно понимать, друзья, что результаты оценки носят справочный характер.

Чтобы получить более точную оценку стоимости квартиры лучше обратиться к хорошему эксперту по недвижимости, который знает реальный спрос в локации и цены, по которым проходили сделки на похожие объекты.


Поэтому пишите в личку, если нет времени самим заниматься жилищным вопросом 👇


@elenastrugovshchikova


Москва/Питер/НН, покупка/продажа, первичка/вторичка - без разницы, работаем по трём регионам с максимальной выгодой для наших клиентов.

Итак кадастровая и рыночная стоимость недвижимости: в чем же разница?

Знать и кадастровую, и рыночную стоимость квартиры важно потому, что они выполняют совершенно разные финансовые и юридические задачи.

Кадастровая стоимость устанавливается государством для налогов и пошлин, а рыночная отражает реальную цену продажи на открытом рынке.

🔎 Узнать кадастровую стоимость можно на сайте Росреестра, а также с помощью выписки из ЕГРН.

Рыночная стоимость — это цена, за которую объект можно продать или купить в условиях конкуренции.

🔎 Оценить примерную рыночную стоимость жилья можно с помощью следующих бесплатных сервисов:

➡️ Домклик

➡️ Авито Недвижимость

➡️ На сайте дом. РФ

➡️ Яндекс Недвижимость

➡️ irn (Москва и Подмосковье)


Друзья, данная👆 оценка недвижимости пригодится вам при продаже и покупке жилья, оформлении ипотеки и страховки, в случаях раздела наследства или судебного спора. Но правильную рыночную цену сможет назвать только практикующий эксперт по недвижимости. Порой цены в отдельных локациях кардинально меняются за неделю.

Но для самостоятельного старта решения жилищного вопроса очень удобно, пользуйтесь этими сервисами. Данные базы используют в своей деятельности не только опытные риелторы, но и другие игроки на рынке: застройщики, инвесторы, коллекторы, нотариусы, страховые и даже правоохранительные органы.

Поэтому сохраните пост, чтобы легко найти в нужный момент и подпишитесь, ведь здесь я честно и полезно рассказываю о недвижимости🤗


Мои:

😀Telegram

📲MAX

💙ВКонтакте


📌Елена про недвижимость

@elenastrugovshchikova


Как понять, что квартиру «сливают» из-за скрытых проблем?

🚩5 тревожных звоночков:

Не всегда квартиру продают просто из-за переезда. Иногда продавец торопится избавиться от проблемного объекта, пока покупатель не заметил подвоха.

Вот 5 признаков, при которых нужно включить максимальную бдительность:

1️⃣ Подозрительно низкая цена

Скидка 10–15% «просто так» не бывает. За красивой ценой часто прячутся долги, суды, надвигающееся банкротство продавца или скрытые дефекты дома.

2️⃣ Давление и спешка: «Вносите аванс прямо сейчас!»

«У меня очередь из покупателей», «Решайте за час, иначе отдам другим». Когда вас искусственно торопят, обычно пытаются не дать вам времени нормально изучить документы.

3️⃣ Продавец юлит и уходит от прямых вопросов

Не показывает оригиналы документов, путается в датах, не может внятно объяснить, кто реальный собственник. Честному продавцу скрывать нечего — он показывает всё сразу.

4️⃣ Слишком запутанное прошлое квартиры

Если жильё за пару лет перепродали несколько раз, перешло по свежему наследству, куплено на маткапитал или поделено на микродоли — проверять историю нужно под микроскопом.

5️⃣ Фразы вроде «Да вы не переживайте, верьте мне на слово»

В недвижимости не верят на слово и не верят «в честные глаза». Любое обещание и статус квартиры должны подтверждаться свежими официальными справками и выписками.

Сохраните этот чек-лист, чтобы не потерять перед просмотрами!

📲 Перешлите пост друзьям, которые сейчас ищут жилье — это убережёт их от фатальной ошибки.

Как самостоятельно пробить собственника на банкротство, долги, на розыск, проверить действительность паспорта и доверенности и другие полезные сервисы забирайте 👉 здесь

Запись на консультацию в личку👇


@elenastrugovshchikova


Мои Telegram / MAX


🚄Россия и Беларусь планируют построить ВСМ Москва-Минск

ВСМ пройдет через Можайск, Вязьму, Смоленск, Красное и Оршу. Время в пути сократится до 3 часов. Скорость поездов — 400 км/ч.

Строительство начнется после ввода ВСМ Москва-Петербург.

🚆Ещё о планах ВСМ, в том числе и в Нижний Новгород, рассказывала 👉 здесь.

Мои Telegram / MAX


👩‍🍼В 2027 году маткапитал на первого ребенка составит 778,5 тыс. руб., на второго — более 1 млн руб., если семья не получала его на первенца, сообщил министр труда и соцзащиты РФ Котяков.

Напомню, что средства маткапитала можно направить на улучшение жилищных условий, оплату образования, товары и услуги для детей с инвалидностью, пенсионные накопления родителей или получать в виде ежемесячной выплаты на любого ребенка до трех лет, если среднедушевой доход семьи не превышает 2 величины прожиточного минимума в регионе.

Мой Telegram / MAX


⚡️Средняя максимальная ставка по вкладам в ТОП-10 банков во II декаде сентября превысила 13% годовых — Банк России

Отметку 13% годовых показатель превысил впервые со второй декады мая 2026-го.

☝🏻Рост средней ставки по вкладам продолжается с первой декады июля: с тех пор она выросла на 0,25 п.п.

🔷Во второй декаде сентября существенно повысилась доходность по вкладам на срок свыше одного года — сразу на 0,21 п.п.

🔷На остальных сроках доходность выросла в диапазоне от 0,03 до 0,15 п.п.


🤑Почему банки снова «пылесосят» деньги?

На мой взгляд пауза в смягчении денежно-кредитной политики была воспринята рынком как сигнал к ужесточению. Банки начали отходить от тренда на снижение, который держался
ПОЧТИ ГОД.

Триггером стала не столько сама пауза, сколько общая неопределённость из-за внешних факторов. Плюс конкуренция за ликвидность: на фоне замедления кредитования и оттока средств с депозитов стоимость привлечения денег перестала падать.


Что будет дальше?

Никто не знает. Но если ЦБ на следующем заседании 23 октября начнёт повышать ключевую ставку, меня это не удивит.

Поэтому с клиентами, у кого уже назрел жилищный вопрос, мы не ждём улучшений по рыночной ипотеке и светлого будущего на рынке недвижимости, действуем сейчас.

❓Выгодно ли сегодня хранить капитал на вкладе? Каждый решает сам, все люди разные и по-разному тратят денежку. У людей разные цели и задачи. У каждого своя инфляция. Кто-то расстраивается подорожавшим авиаперелетом на Мальдивы, а кто-то мониторит деньги на гречку.

Допустим кто копил на вкладе на хорошую новостройку - в основном потеряли, особенно в столицах. Так в Москве цены выросли больше чем на 18%. А лучшие недооцененные ЖК, которые мы подбираем клиентам - ещё больше.

Зато кто копил на депозите на вторичку, особенно на старый панельный фонд и в регионах - они выиграли. Такая вторичка больше 2 лет топчется на месте, а цены растут только в фантазиях продавцов в рекламе. Реальные сделки проходят по другим, более низким ценам. Вот об этом рассуждала ещё в июне 2025-го.


Пара мыслей вслух🤗


Запись на консультацию👇

@elenastrugovshchikova


*Моё личное субъективное мнение, оценочное суждение, не является призывом к какому-либо действию либо бездействию.


Мои Telegram / MAX


❓Ваше мнение, есть сегодня смысл хранить денежку на вкладе?

👍 - да, можно заработать

👎 - уже нет

🤔 - затрудняюсь ответить


Видео недоступно для предпросмотра
Смотреть в Telegram
⚡️Банки могут начать выдавать кредиты только по официально подтверждённому доходу

ЦБ постепенно ужесточает правила оценки заёмщиков и планирует отказаться от упрощённой схемы, когда доход можно было просто указать в анкете.

То есть справки, налоговые данные и другие официальные источники станут намного важнее при одобрении кредита.


Поэтому своим клиентам, у кого назрел жилищный вопрос, я рекомендую не ждать светлого будущего на рынке недвижимости. С семейкой «ждуны» уже дождались, хоть я и предупреждала.


Не знаете с чего начать, пишите в личку👇


@elenastrugovshchikova


🔍Как правильно самостоятельно проверить свою кредитную историю, рассказывала 👉 здесь


Мой Telegram / MAX


О семейке.

Ничего неожиданного не произошло, как мы понимаем.

Что имеем по факту.

Для рынков Мск и Питера сильных потрясений не будет, цена входа уже достаточно высока была.

Если говорить о семейке «на минималках»,
то есть объект стоимостью 15 млн.
( когда мин ПВ 3 млн и макс лимит 12 млн)

Таких цен почти не осталось в пределах МКАД.

Несколько проектов со сдачей в 2028-2029 с площадью студий 19м, которые давно уже вышли на рынок.

Из того, что выходило в последних стартах на студии от 28 м
цены начинались
от 19 млн , а где-то и от 21 млн.

И это не премиум )

Где и что можно купить ?

В основном Новая Москва ( и то это не всегда даже 1кк) и МО.

За последние полгода основной бюджет при покупке в Мск при использовании семейки
был от 20 млн и выше.
Редко от 18 млн.

Кто и что здесь потерял ?

Те кто имел 1 ребенка до 7 лет и ПВ не более 3 млн. и хотел купить студию или 1кк ( для аренды/ прописки / первое жилье ребенку )

Для них вход по ежемесячному платежу вырос х2, соответственно возможность одобрения уменьшится минимум в 3 раза.

Чтобы одобрить платеж в 144тр нужно показать доход не менее 300тр.

Для семей с 2мя и более детьми, условия на мой взгляд вполне приемлемые.

Кто ещё тут потерял.

Мой Нижний Новгород.

Семьи с одним ребенком ставка с 6% до 10% платеж вместо 36тр будет 64тр
Это много для региона.

Кроме того,
если обратили внимание,
семьи с несовершеннолетними детьми, где все старше 7 лет больше не попадают под программу.
Это грустно.

И не до конца понятна ситуация с детьми инвалидами. Ставка 6% да, но как будто по общему правилу не более 15 лет срок кредита. Это неправильно на мой взгляд.

Ну что сказать.
Жаль.

В очередной раз скажу.
Вам не нужно было много денег, нужно было ровно столько, чтобы не упустить возможности.
Взять хоть что-то на условиях дешевых денег.

За последние годы было много возможностей.

Семейка обычная, семейка по переуступке, по семейке на каждого родителя, донорская семейная ипотека…

Молодцы все, кто не профукал.

За своих клиентов искренне рада 😘


Остались вопросы, пишите в личку👇


@elenastrugovshchikova


📲У кого есть МАХ, заходите в мой новый блог, там много полезных кейсов из практики и личного общения с подписчиками🤗


Решение Минфина.pdf
1.4Мб
⚡️Семейную ипотеку под 6% можно будет получить и с одним ребёнком, но придётся оплатить половину жилья — согласно решению Минфина по программе

🔷Взнос 50% даёт ставку не выше 6%

В документе предусмотрено исключение из новой шкалы ставок: если оплатить не менее половины стоимости жилья, можно получить до 6% независимо от количества детей и региона.
В оплату можно включить маткапитал и предусмотренную правилами финансовую помощь.

🔷Если в течение года снизить остаток долга до 50% стоимости жилья или меньше, ставка тоже устанавливается на уровне не выше 6%
Снижение применяется после очередной даты платежа, следующей за выполнением условия.

Что ещё отметила для себя👇

🔷В ипотечной квартире придётся прописаться

С 271-го дня после регистрации права собственности у заёмщика должна быть регистрация по месту жительства в приобретённом жилье. Сохранять её нужно до истечения пяти лет с даты выдачи кредита. Подтверждать — ежегодно.
За нарушение банк сможет повысить ставку.

🔷Если родился ещё ребёнок, то ставку пересчитают

В договоре должен быть предусмотрен переход на соответствующую ставку после предоставления подтверждающих документов. Изменение применяется со дня после очередного платежа по графику.

🔷Совершеннолетние дети тоже учитываются

Для определения ставки и льготного лимита возраст остальных детей не ограничен.

🔷Для семей с ребёнком с инвалидностью — отдельные условия

Они сохраняют право на программу и ставку не выше 6%. Требование о ребёнке младше семи лет на это основание не распространяется.

🔷После 15 лет ставка не становится произвольной
Для новых договоров субсидирование ограничено 15 годами. Затем договор может предусматривать повышение ставки, но с потолком: меньшее из двух значений — первоначальная ставка плюс 4 п.п. либо ключевая на первое число месяца окончания льготного периода плюс 3 п.п. Для строительства частного дома по подряду во второй формуле — плюс 3,5 п.п.

🔷ИЖС под 6% как под строительство, так и для отдельных вариантов приобретения частного дома, включая покупку у застройщика с использованием эскроу.

🔷Из рассрочки можно перейти в семейную ипотеку

Кредит должен полностью закрыть обязательства по оплате рассрочки. По общему правилу право собственности на момент заключения кредитного договора ещё не должно быть зарегистрировано.

Для договоров, заключённых до 30 сентября включительно, документ сохраняет субсидирование на весь срок. Отдельно стоит проверять условия последующего рефинансирования.


Подписывайтесь, чтобы быть в курсе последних новостей. О самых важных изменениях буду информировать

✅здесь в Telegram

и в

📲МАХ


🏦Оформить семейную ипотеку по старым правилам смогут заемщики, которые успели заключить кредитный договор до 1 октября.

Одобрение заявки не является основанием для продления ставки 6% после 1 октября.

Такое разъяснение дали в консультационном центре ДОМ РФ.


«Ключевое условие – дата заключения кредитного договора. Если заключение кредитного договора состоялось до 1 октября – кредит будет по старым условиям, с 1 октября – по
новым.

Выдача фактически происходит чуть позднее, но разграничение условий на старые и новые – именно по дате заключения договора.


Кроме того разъяснено, что👇


Одобрение ипотечной заявки не является основанием для продления ставки 6% после 1 октября. Если договор заключен до этой даты, по действующим условиям ставка будет 6%, если после этой даты – в зависимости от числа детей и региона, как следует из новых правил, утвержденных Минфином», – пояснили в ДОМ РФ.

Напомню, что ДОМ РФ - это государственный финансовый институт развития в жилищной сфере России, созданный в 1997 году, которому можно доверять.


Запись на консультацию👇


@elenastrugovshchikova


Мои Telegram / MAX


Важно🔻
Про ипотечные решения..

Мы регулярно сталкиваемся с ситуацией когда пришел клиент с намерением купить и что самое главное возможностями 👌

Но с отказом в одобрении ипотеки.

Основные ошибки
- самостоятельная подача
- подача через застройщика

Про самостоятельную писать не буду, вариантов косяков здесь масса.

Про подачу от застройщика скажу так.

Дело не в плохом брокере, дело в нагрузке. Нагрузка у брокеров застройщика большая.
Клиенты на одобрение приходят и уже на брони и порой без брони объекта.
А это означает, что до намерения купить там может быть далеко.

Поэтому отношение не такое внимательное к такому клиенту.
И вот тут могут пропустить важные моменты и схлопотать для клиента отказ.
Хорошо если один, а не пачку отказов)

Вот тогда приходится ювелирно разбирать ситуацию и конечно решать.

Чем и занимается наша умнечка Наташа ♥️

Помимо продаж и подборов 🤣

Талантливый человек талантлив во всём !😉

Вам совет🔻

Не занимайтесь самодеятельностью.
Сейчас это особенно дорого обходится.


🤑Для новых кредитов по семейной ипотеке, которые будут взяты с 1 октября, для большинства семей в Москве, Петербурге, Подмосковье и Ленинградской области максимальные платежи вырастут на 85–139%, подсчитали в РБК.

Наименьшими они будут для семей с пятью и более детьми – 133 тыс. руб. в месяц. Это единственная категория семей, для которых ипотечные ставки станут ниже нынешних – 4%. При этом максимально возможный размер кредита для них увеличили в полтора раза — до 18 млн руб.

Наибольшими платежи окажутся для семей с тремя детьми – 172 тыс. руб. в месяц. Для этой категории семей максимальный кредит тоже будет 18 млн руб., но ставку для них увеличили на треть – до 8%.


Запись на консультацию в личные сообщения👇


@elenastrugovshchikova


Мой Telegram / MAX


💼Похоже у нас предстоят жаркие деньки, с утра уже работа кипит.

❗️В дополнение к новостям об изменениях по семейке, важно для нижегородцев⤴️

Программа не будет доступна семьям с двумя детьми, если в ней нет ребенка до 7 лет (не вкл). Речь идет о 35 регионах с низкими объемами строительства. Ранее в этом списке был и Нижний Новгород.

Об этом я предупреждала подписчиков ещё 25 июня (скрин того поста прилагаю)


В дополнение к этой👆 новости

Вводится максимальный срок
субсидирования льготного ипотечного кредита - до 15 лет (вместо 30 лет).


Прилагаю простой расчёт (было/стало) как изменится ежемесячный платёж при покупке квартиры в Москве/Питере за 15 млн. по семейной ипотеке.

ЕП увеличивается в 2 раза!


Любимая рубрика: «А я говорила!»

⚡️Утверждены изменения в программу «Семейная ипотека»

Решение № 25-67381-01850-Р

Ключевые изменения – дифференциация ставки по кредиту и максимальной суммы кредита для приобретения жилья. Они будут зависеть от количества детей и региона проживания семьи. Об этом сообщили в Минфине.

На всей территории РФ (за исключением 4 столичных регионов) будут действовать следующие условия:

▪️2%, 10 млн руб. максимальная сумма кредита – для семей с 5 и более детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора;
▪️4%, 10 млн руб. – для семей с 4 детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора;
▪️6%, 10 млн руб. – для семей с 3 детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора.
▪️8%, 8 млн руб. – для семей с 2 детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора;
▪️10%, 6 млн руб. – для семей с 1 ребенком, не достигшим 7 лет на момент заключения договора.

Для столичных регионов (г. Москвы, г. Санкт-Петербурга, Московской и Ленинградской областей) будут действовать следующие условия:

▪️4%, 18 млн руб. максимальная сумма кредита – для семей с 5 и более детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора.
▪️6%, 18 млн руб. – для семей с 4 детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора;
▪️8%, 18 млн руб. – для семей с 3 детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора;
▪️10%, 15 млн руб. – для семей с 2 детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора;
▪️12%, 12 млн руб. – для семей с 1 ребенком, не достигшим 7 лет на момент заключения договора.

В рамках программы «Семейная ипотека» ставка по льготному кредиту на строительство частного дома или его завершение, а также на покупку земли с последующим возведением жилья останется 6% вне зависимости от количества детей и региона проживания семьи.

Кроме того, вводится максимальный срок субсидирования льготного ипотечного кредита – до 15 лет.

Указанные изменения начнут действовать на новые договоры, выданные с 1 октября 2026 года.

Кто не успел - тот опоздал. Запись на консультацию в личку👇


@elenastrugovshchikova


Мой Telegram / MAX


ПОКУПАЕМ КВАРТИРУ САМОСТОЯТЕЛЬНО

ЧАСТЬ VIII

Первые блоки смотрите 👉 здесь

🔎Как проверить юрлицо перед сделкой

Часто в купле-продаже недвижимости участвует компания, поэтому важно изучить не только объект, но и контрагента.

Сегодня собрала для Вас бесплатные полезные сервисы, которые используют в своей работе опытные риелторы, нотариусы, банки, застройщики, страховые.

Сохраняете пост и делитесь с друзьями:


✅ Единый государственный реестр юрлиц: узнать статус, руководителя, виды деятельности, дату регистрации, а также сведения о ликвидации или реорганизации.

✅ Картотека арбитражных дел: посмотреть, участвует ли компания в судебных спорах.

✅ «Прозрачный бизнес»: выяснить, есть ли налоговая задолженность и другие признаки риска, например, регистрация по адресу, где числятся десятки других фирм.

✅ «Федресурс»: найти сведения о банкротстве, уведомления о ликвидации и залогах.

✅ База исполнительных производств: убедиться, что у организации нет долгов и открытых взысканий.

Назрел жилищный вопрос и нет времени заниматься покупкой/продажей недвижимости, пишите в личку👇


@elenastrugovshchikova


Москва/Питер/Нижний - первичка/вторичка, без разницы🤗


Мой Telegram / MAX


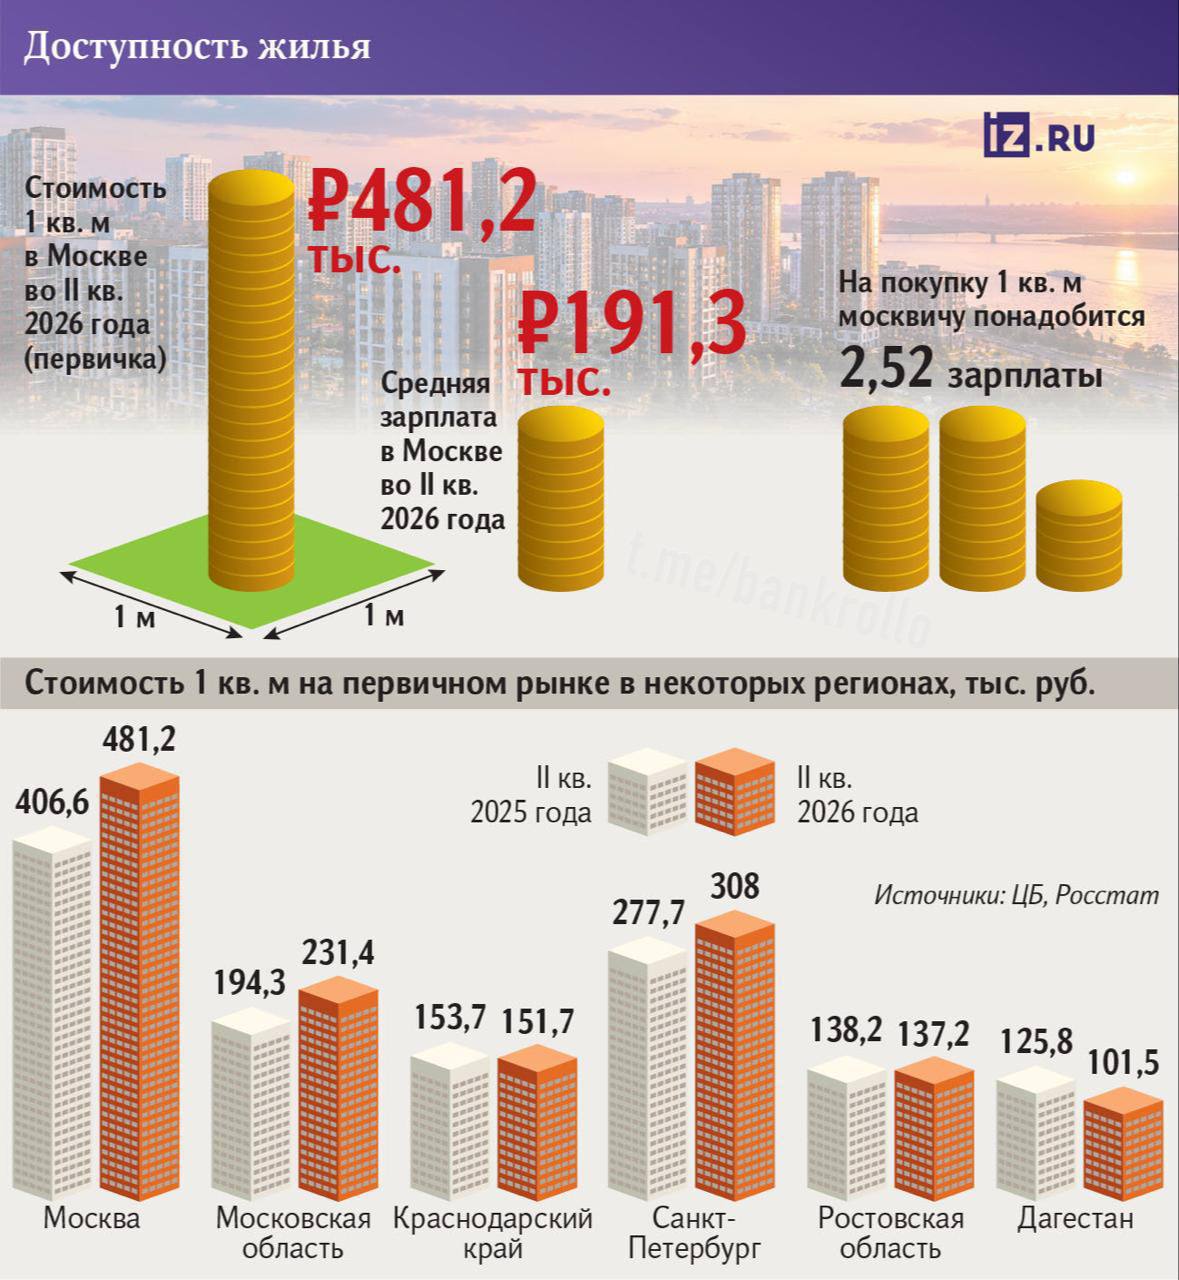
🤑Москвичам не хватит одной зарплаты даже на полметра в новостройке: квадрат сейчас стоит более 2,5 средних окладов.

За год цены на новостройки в столице выросли на 18%

❓Почему квартиры не дешевеют?

Многие до сих пор ждут обвала цен на недвижимость, но в реальности ХОРОШИЕ квартиры, на мой взгляд, продолжат расти в цене — минимум на уровень инфляции, а качественное жилье подорожает еще сильнее.

И дело тут не в «жадности» застройщиков. Работает простая математика.

Во-первых из-за высоких ставок по кредитам застройщикам стало невероятно дорого начинать новые стройки. Они просто замораживают старты. Например в Москве появились новые нормы по машиноместам и озеленению. Из-за этого застройщики уже меняют фин.модели. Скоро расскажу подробнее. Вчера как раз был бизнес-завтрак с руководством одного крупного федерального застройщика на эту тему.

О дефиците. Мало кто знает, что в Москве в этом году не вывели в продажу ни одного нового ЖК
эконом- и комфорт-класса.

Нового доступного жилья на рынке не появляется. А когда товара мало, он автоматически что? Правильно, растет в цене. В принципе об этом уже предупреждают и официальные лица, смотрите 👉 здесь.

Второй фактор - это себестоимость, т.к. строить стало дорого.

Дорожает не только бензин и ЖКУ

Застройщик физически не может уронить цены на 20–30%, потому что около 80% от цены квартиры — это чистые затраты на стройку:

🔹Дорогая земля и подключение к воде/электричеству (около 30%).

🔹Бетон, кирпич, арматура и логистика (еще 25–30%).

🔹Зарплаты рабочих (25–30%): из-за жесткой нехватки рук строителям сейчас платят рекордные деньги. Работа мастера теперь стоит столько же, сколько сам материал.

🔹Около 10% - маркетинг.

Не нужно думать, что застройщик деньги лопатой гребет. Это заблуждение обывателя, который любит заглядывать в чужой карман. Да, были шоколадные времена у застройщиков, когда была массовая льготная ипотека ДЛЯ ВСЕХ. Тогда на высоком спросе можно было повышать ценник хоть каждый день. Но время «льготной ипотечной иглы» закончилось.

Сейчас чистая прибыль застройщика — всего 10–20%. Если он сделает скидку в 20%, стройка просто обанкротится. Дешеветь бетону просто не из чего. А серые кардиналы здесь банки, на чьи деньги и идёт стройка. Они не допустят, чтобы их активы превратились в пассивы. Фин.модели любой стройки рассчитаны на вечный рост цены, чтобы инвесторы покупали квартиры. Кто же будет вкладываться в уже дешевеющий бетон.

Третий и четвёртый факторы, почему хорошая недвижка не будет дешеветь - это лавина денег с депозитов и отложенный спрос.

Десятки и сотни тысяч семей несколько лет не решали свой жилищный вопрос. С таким высоким КЛЮЧом ЦБ, просто ждали снижения ставок по ипотеке, а кто-то и цен.

Денег в экономике очень много. Денежная масса (М2) больше 130 трлн. При этом прямо сейчас россияне держат на банковских вкладах гигантскую сумму — более 60 триллионов рублей.

Пока ставки высокие - деньги лежат в банках.
Но как только проценты по вкладам начнут снижаться или вдруг прилетит чёрный лебедь, эта лавина денег хлынет на рынок. Люди пойдут спасать сбережения в том числе и консервативно в самый надежный актив — в недвижимость, что моментально подстегнет новый скачок цен. А к этому времени, уже назреет дефицит хорошего жилья.

Строить дорого, нового жилья выходит мало, а денег у населения на счетах скопилось море. Правда уже стали забирать. При таком раскладе недвижимость не может стать дешевле. Ждать обвала — значит просто терять время и деньги.

Конечно я говорю только о хорошем качественном жилье, в правильных локациях, где ценник ещё не перегрет.

Неликвид и ЖК, в которых застройщики необъективно задрали цены, может и пойдёт вниз. Но всё равно, через скрытые, индивидуальные, вшитые скидки, чтобы не нарушать фин.модель.

*Моё личное субъективное мнение, оценочное суждение, не является призывом к какому-либо действию или бездействию, всё индивидуально, все ситуации разные, нужно разбираться.


Запись на личную консультацию👇


@elenastrugovshchikova


📲Больше кейсов в моём новом канале в МАХ

📌Елена про недвижимость


Микростудия с видом на Кремль. Можно купить за 50 тысяч рублей, но придётся платить ещё за парковку и бензин

Парень переделал Оку, чтобы в ней жить. Там есть кровать, столик, места для хранения, но нет туалета. Зато ночевать можно даже с видом на Кремль.


⛔️Сбербанк отменяет практику снижения ставки на короткий срок

🔹Банк с 1 октября прекращает выдачу субсидированных ипотечных кредитов на короткий период:

🛑1 год
🛑2 года
🛑3 года
🛑5 лет

Оформить в банке ипотеку со сниженной ставкой на короткий срок можно до 29 сентября включительно.

По такой схеме застройщик компенсировал банку часть процентов за первые годы, поэтому клиент в это время платил меньше. Оформить заем подобным образом теперь можно будет только на более длительный срок.

Речь идет о временном снижении ставки на первые годы кредита, которое применяется в отдельных сделках, в том числе с участием застройщиков, а не об отмене ипотечных программ в Сбере, пояснили в банке.

Несколько банков уже отменили ставки на короткий срок. Первым был МКБ, потом Совкомбанк и Альфа. У них осталась субсидированная ставка в 12,9% только на долгий срок.


Похоже скоро подтянутся все остальные банки, и мы увидим какой-то пересмотр условий уже в следующем месяце. Дом. РФ, ВБРР, Металлинвестбанк тоже скручивают программу.

Что дальше?

Программы субсидирования ставки на весь срок кредита пока остаются.
Также продолжат действовать «траншевая ипотека» Сбербанка и «сниженный платёж» Совкомбанка. Эти варианты позволяют клиентам получить сниженный платёж на определённый период и сэкономить на этапе строительства дома.

В карточках смотрите московские кейсы по семейной субсидированной ипотеке в проектах бизнес-класса, хороши под инвест и для собственного проживания👉


Кому интересны подробности или более бюджетные варианты, пишите в личку👇


@elenastrugovshchikova


Напомню, что Семейная ипотека может измениться уже с 1 октября.

Сейчас по программе можно оформить ипотеку до 6% годовых с первоначальным взносом от 20%.
Условия могут пересмотреть и привязать ставку к количеству детей - она может вырасти вплоть до 12%. Максимальный срок ипотеки также могут сократить до 15 лет.

Повторюсь, что субсидированная семейная ипотека — это кредит на базе семейной программы, где застройщик или банк дополнительно снижает ставку на определённый срок. Она помогает уменьшить ЕП в первые годы после покупки. Особенно актуальна тем, кому важен более низкий платёж на старте, например на время ремонта или переезда.

📌Елена про недвижимость


😱Россиян ждёт ещё одна волна повышения тарифов ЖКХ — уже в октябре

Цены вырастут на 8–22%. Сильнее всего — на юге России, примерно на 20%.

В Москве - и Петербурге — около 15%, тоже ощутимо.

Московская обл. - 12,8%

Лен.область - 9,2%.

В Нижегородской области около 10%, Нижний Новгород - максимум 10,2%.


Почему это важно для рынка недвижимости и ипотечного кредитования?

🤔Похоже, что снижения ключевой ставки на следующем заседании ЦБ, которое состоится 23 октября 2026 года, можно не ждать. ЦБ ждёт рост инфляции.

🏦 Сейчас денежно-кредитная политика ожидается жестче, пространства для снижения ключевой ставки сейчас меньше, чем ожидал ЦБ в первом полугодии, заявила глава регулятора Эльвира Набиуллина.


Для справки:

В 2026 году тарифы меняли дважды: первый этап прошёл 1 января (повышение на 1,7% по всей стране в связи с ростом НДС с 20% до 22%). Основная индексация перенесена с привычного июля на октябрь.


📌Елена про недвижимость

Показано 20 последних публикаций.