


О КЛЮЧЕВОЙ СТАВКЕ
⚡️Крупнейшие банки снова повышают ставки по вкладам
16 октября сразу два крупных банка повысили ставки по рублевым вкладам.
🔹У ВТБ максимальная ставка по трехмесячному депозиту составила 16% годовых, по депозитам от шести месяцев до полутора лет — 15% годовых.
🔹Банк «Дом.РФ» повысил максимальную ставку по трехмесячному вкладу до 17% годовых.
На этой неделе повышали ставки Яндекс-банк и МКБ.
В целом после сентябрьского заседания ЦБ о повышении ставок по вкладам также объявляли Т-Банк, Газпромбанк, Совкомбанк.
❓А при чём здесь ключевая ставка и ипотека, спросите Вы?
Что всё это значит?
Ничего хорошего для тех, кто планирует покупать квартиру.
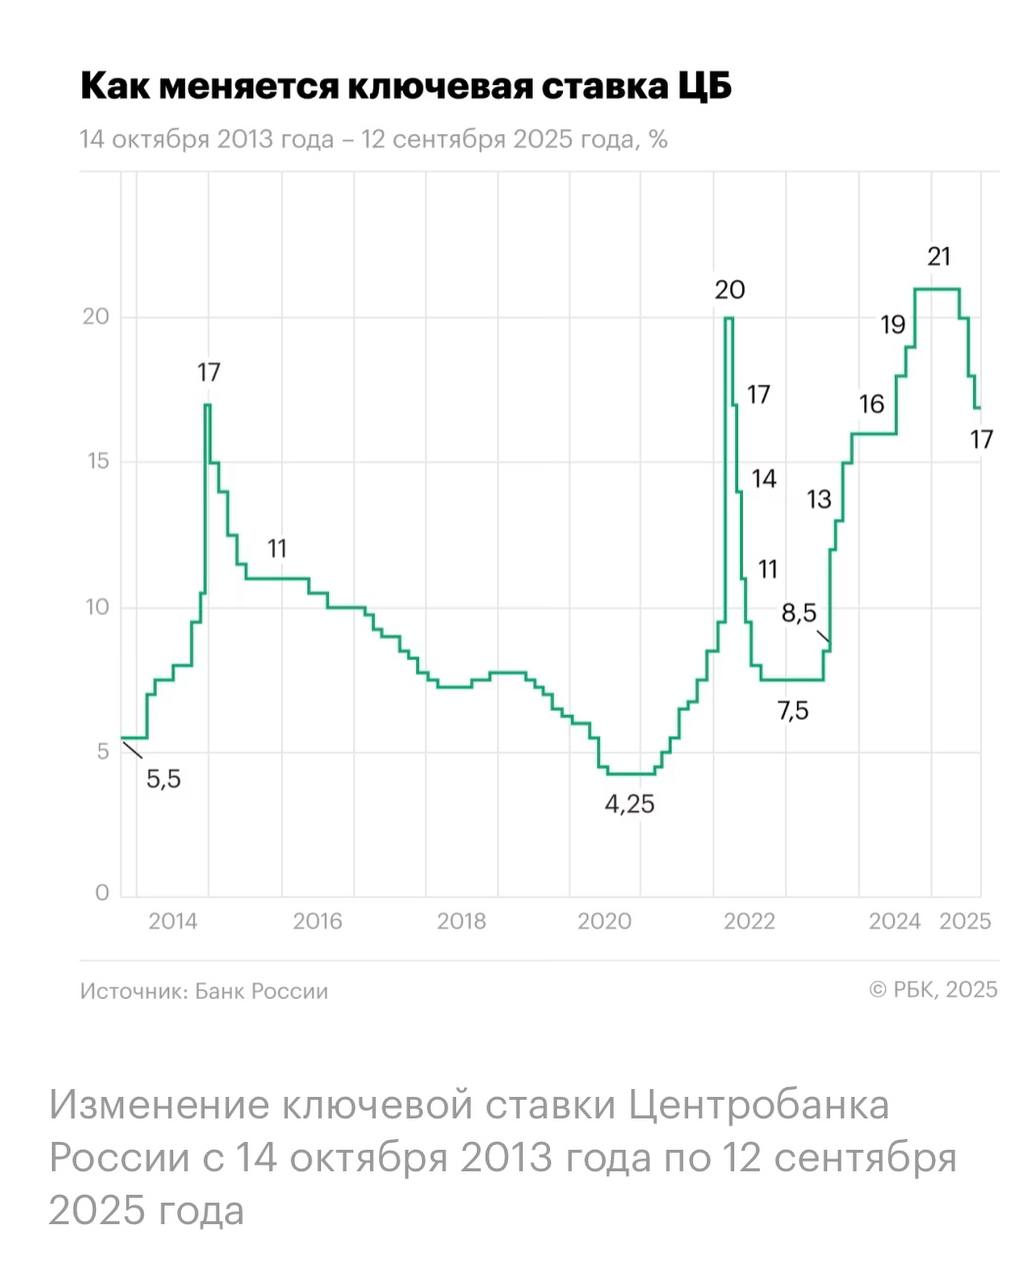
А значит это то, что скорее всего, как я и прогнозировала, на ближайшем заседании ЦБ, 24 октября, ждать снижения ключевой ставки не стоит.
Предположу, что скорее всего, КЛЮЧ останется 17% годовых, может чуть снизят, чисто символически, но дай волю, на мой взгляд, регулятор бы с удовольствием и повысил. Но тогда бизнес совсем схватится за голову. Инфляция не дремлет, НДС повышают, порог дохода для освобождения бизнеса на УСН от НДС — планируют снизить с 60 млн. до 10 млн рублей.
Следовательно подрядчики выкатят застройщику новые цены, себестоимость стройки ещё вырастет.
Впереди непростые времена… 🤔
Так что ждать выгодной рыночной ипотеки пока видимо смысла нет.
Денежная масса продолжит расти. А это ни есть хорошо.
ВТБ прогнозирует, что по итогам года рынок сбережений в России вырастет на 15% и достигнет 66,2 триллиона рублей. Портфель рублевых пассивов увеличится на 17%, до 62,8 триллиона рублей. В следующем году рост накоплений россиян продолжится двузначными темпами.
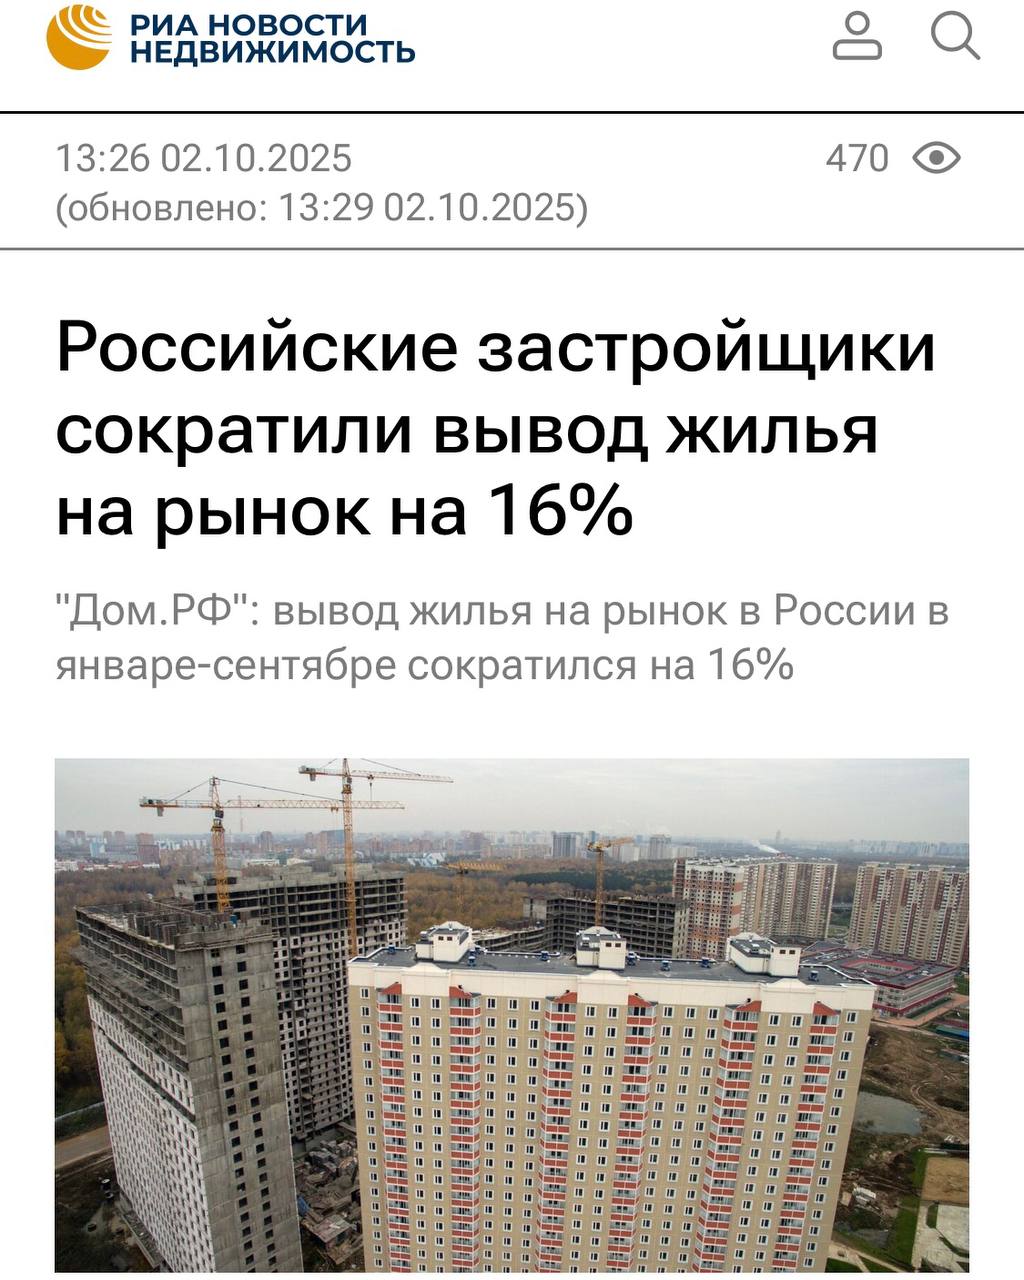
А в новые проекты с таким дорогим кредитованием застройщики заходят всё меньше и меньше. Так в январе-сентябре вывод жилья уже сократился на 16%.
То есть денег будет много, а купить на них станет нечего. Хорошую недвижку я имею в виду. Неликвид в картофельных полях в ж…@пе мира по перегретым ценам он будет, но потом и его разберут.
На дефиците товара что происходит с ценами? Правильно, хорошего жилья может просто не хватить.
Поэтому с клиентами мы действуем сейчас, забирая хорошие лоты в перспективных локациях. Фиксируем ценник сейчас, осенью 2025 года. Как?
Например используем такой инструмент покупки, как рассрочка.
Кому подойдет рассрочка:
🔹Тем, кому не хватает на ПВ;
🔹Тем, кто не хочет переплачивать проценты во время строительства;
🔹Тем, кто хранит деньги на вкладах и брокерских счетах;
🔹Тем, кто планирует перейти на ипотеку в будущем и сохранить комфортные платежи.
❗️Но не все рассрочки одинаково полезны.
Нужно всё внимательно изучать. Есть ли переплаты, наценки, какие лоты, условия перехода на ипотеку, дальнейшая фиксация ставки и т.д. Нужно понимать и трезво оценивать свои возможности.
Застройщики с банками под личиной выгоды и кликбейт заголовки, мутят такие схемы на раз два. Что потом люди и без квартиры останутся, и без денег, заплатив огромные штрафы.
Если же объект выбран правильно, в хорошей локации и ЖК, то цена квартиры за время рассрочки вырастет настолько, что уже можно будет перепродать с хорошей выгодой. А где-то уже и получать пассивный доход с аренды.
Чтобы разобраться, выгодна ли для Вашей ситуации рассрочка, записывайтесь на консультацию👇
@elenastrugovshchikova
Всё индивидуально.
Кто с одним ребёнком подходит под семейную ипотеку, мы тоже действуем сейчас, похоже впереди изменения ни в лучшую сторону.
Вот такие новости, а выводы делать Вам и только Вам.
Вывод:
Покупательский отложенный спрос продолжает расти, также как и денежная масса (М2).
*Моё личное мнение, оценочное суждение, не является призывом к какому-либо действию либо бездействию.
Подписаться на мой канал.
❓На Ваш взгляд, 24 октября, ЦБ ключевую ставку:
👍🏻 - снизит
👎🏻 - повысит
🤔 - оставит 17% годовых
♥️ - затрудняюсь ответить