


⚡️Эксперты о ценах на жильё.
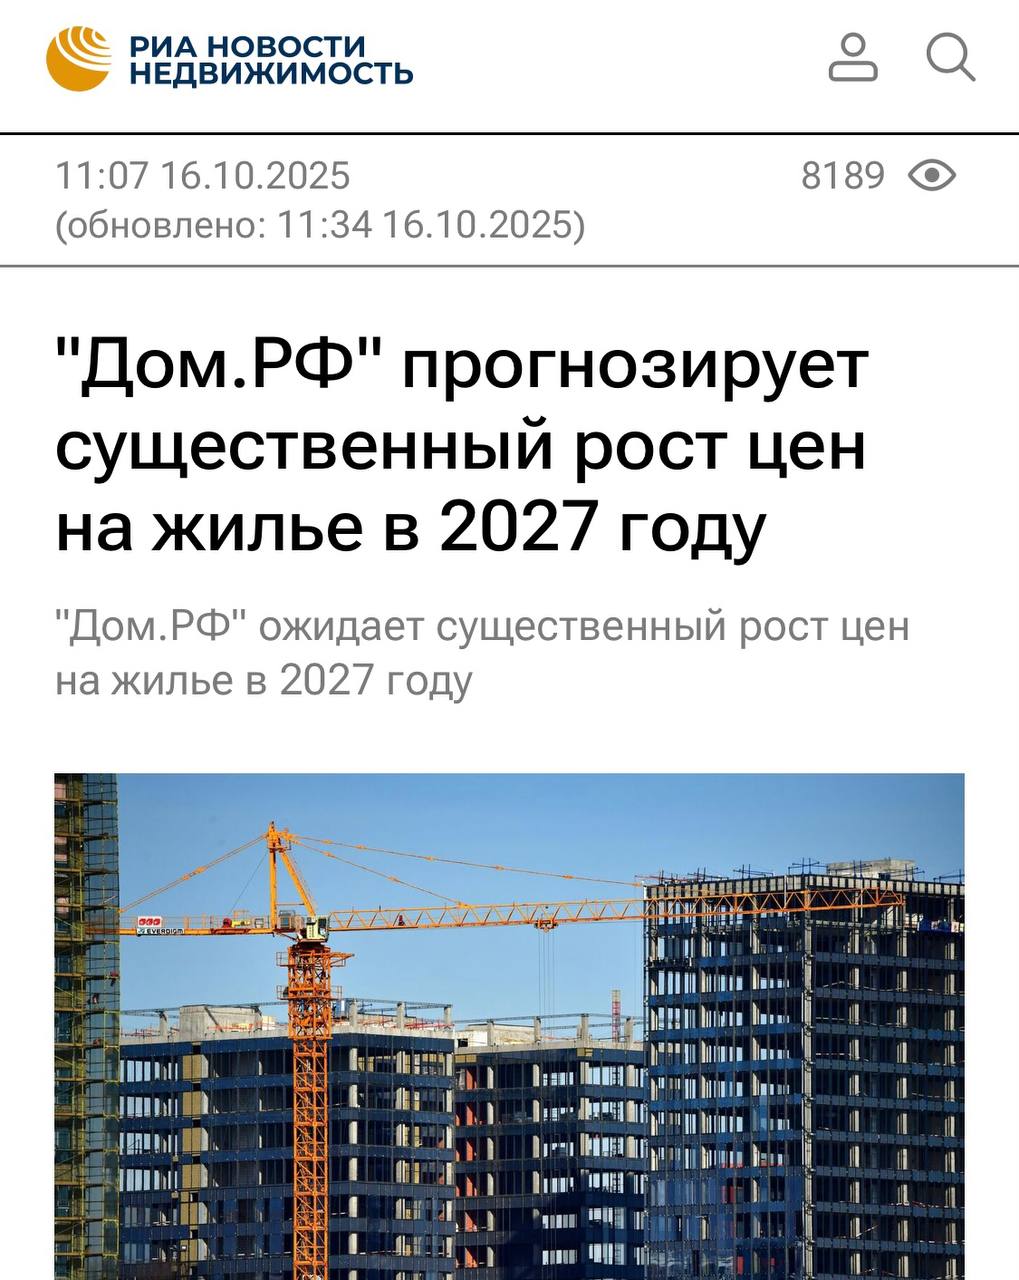
"Дом.РФ" прогнозирует существенный рост цен на жилье в 2027 году
Итак, «Дом.РФ" прогнозирует существенный рост цен на жилье в России в 2027 году, заявил на полях Международного жилищного конгресса в Москве руководитель аналитического центра госкомпании Михаил Гольдберг.
Мой комментарий:
Соглашусь и добавлю, что рост цен на ликвидное жильё (новостройки) в хороших локациях и проектах идёт уже почти год, опережая доходность вкладов.
Денег в экономике очень много. А жилья с таким дорогим кредитованием строится всё меньше и меньше.
Денежная масса (М2) уже больше 120 трлн. руб., только у физических лиц на вкладах скопилась огромная сумма больше 60 трлн. рублей.
❓Много ли это? Это колоссальная сумма, полтора годовых бюджета страны.
На фоне новостей об изменении семейной ипотеки, с пятницы мы наблюдаем большое вымывание предложения, а на этой волне застройщики в сегменте комфорт+/бизнес радуются и поднимают ценник, сворачивая выгодные программы покупки.
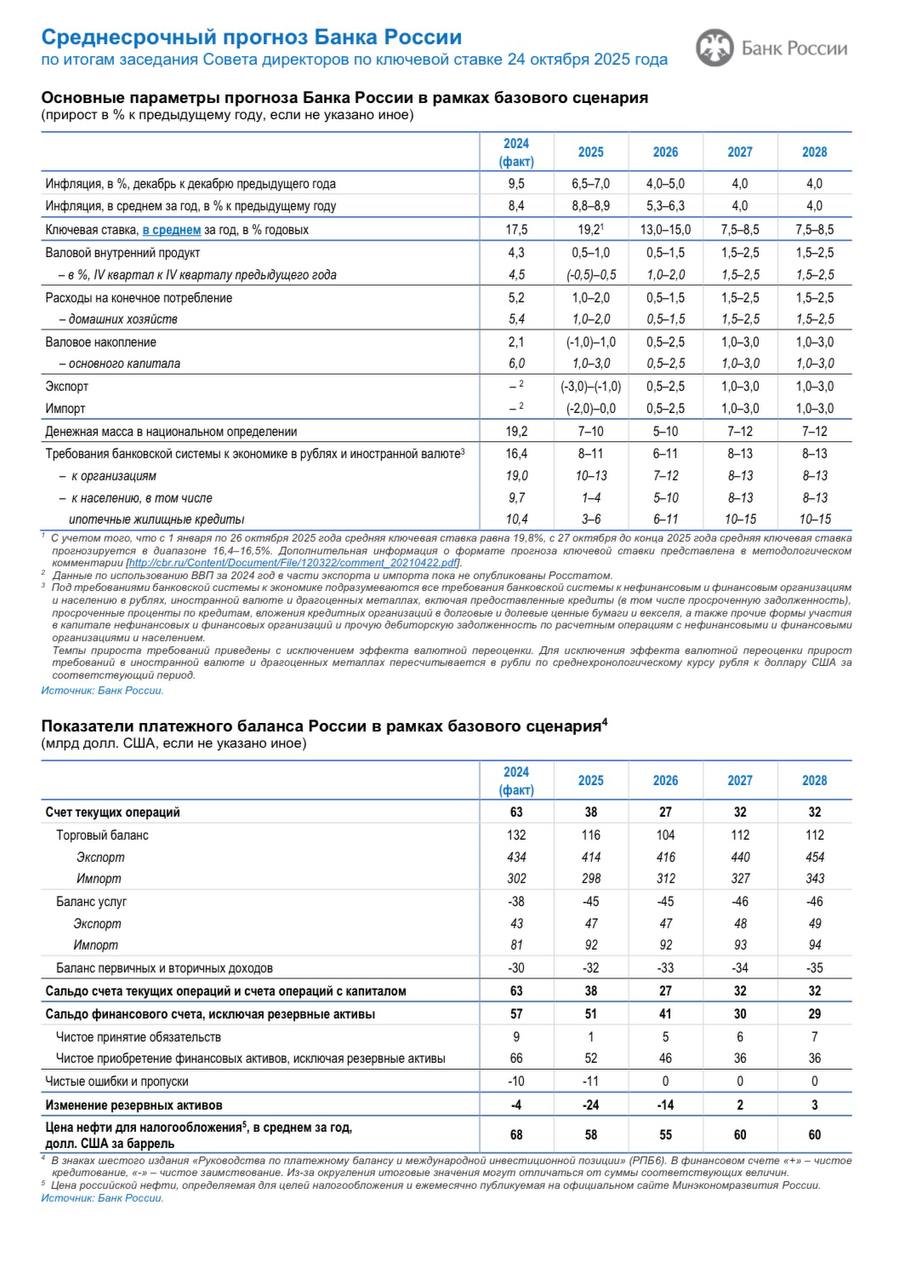
После снижения ключевой ставки 24 октября до 16,5% годовых, ЦБ обновил свой базовый сценарий.
🔥На 2027 и 2028 года, ключевая ставка 7,5-8,5% годовых (см. фото).
То есть при таком КЛЮЧЕ ставки по рыночной ипотеке будут около 10% годовых.
🤔Вопрос в том, не будет ли к этому времени слишком повышенный спрос, когда уже все дружно выйдут на рынок.
А к чему ведёт повышенный спрос, особенно на дефиците товара мы все прекрасно знаем. Выгода от низкой ставки может нивелироваться высокой ценой объекта.
Соответственно даже если брать ипотеку сегодня, по рыночной ставке 20+, то можно будет рефинансировать кредит в 2026-м, снижая финансовую нагрузку, а затем и в 2027 годах. Закон этого не запрещает. Один из вариантов развития событий, как можно поступить сегодня.
К тому же ещё интереснее становится такой инструмент покупки квартиры, как рассрочка с возможностью перехода на ипотеку. Условно сегодня можно купить квартиру с рассрочкой на пару лет, зафиксировать низкий ценник сейчас, осенью 2025 года, а в 2027-м перейти на стандартную ипотеку, которая видимо будет крутиться со ставкой около 10% годовых. А это уже нормальная адекватная ставка под жилищный кредит.
🤔Если конечно всё будет идти по сценарию, слишком многое сегодня зависит от геополитики и новых торговых войн, а там события развиваются очень стремительно.
В общем обе стратегии решения жилищного вопроса и инвестирования сегодня, вполне рабочие.
Риски конечно есть. Но, а где их нет, ведь никто не знает, что будет завтра. Сами видите, что происходит в геополитике, если следите за новостями. А жизнь одна, жить нужно здесь и сейчас.🤗
Как лучше поступить сегодня? Важно понимать, что универсальных советов не бывает. Каждый случай - уникален. Нужен индивидуальный подход.
*Моё личное мнение, оценочное суждение, не является призывом к какому-либо действию либо бездействию.
Нужна консультация?
Записывайтесь здесь👇
@elenastrugovshchikova
Разберём Вашу ситуацию, оценим риски и найдем оптимальные решения, ведь все мы разные🤗
Подписаться на канал.
❓На Ваш взгляд, как лучше поступить сегодня?
👍 - действовать, пока все массово не вышли на рынок, спрос не вырос, а за ним и цены
♥️ - продолжать ждать снижения ипотечных ставок, зарабатывая на депозите, пока доходность высокая
🤔 - понятия не имею/затрудняюсь ответить
"Дом.РФ" прогнозирует существенный рост цен на жилье в 2027 году
Итак, «Дом.РФ" прогнозирует существенный рост цен на жилье в России в 2027 году, заявил на полях Международного жилищного конгресса в Москве руководитель аналитического центра госкомпании Михаил Гольдберг.
"Интересен 2027 год, когда, согласно прогнозам Центробанка, ключевая ставка упадет до 7-8%, то есть ставки по ипотеке установятся на уровне 9-10%. Это хорошие условия для удовлетворения отложенного спроса. Вместе с тем, мы ожидаем серьезного роста цен, вызванного тем, что нового предложения на рынке будет не хватать", - сказал он, отметив, что
рост цен ожидается как на первичном, так и вторичном рынке жилья.
Мой комментарий:
Соглашусь и добавлю, что рост цен на ликвидное жильё (новостройки) в хороших локациях и проектах идёт уже почти год, опережая доходность вкладов.
Денег в экономике очень много. А жилья с таким дорогим кредитованием строится всё меньше и меньше.
Денежная масса (М2) уже больше 120 трлн. руб., только у физических лиц на вкладах скопилась огромная сумма больше 60 трлн. рублей.
❓Много ли это? Это колоссальная сумма, полтора годовых бюджета страны.
На фоне новостей об изменении семейной ипотеки, с пятницы мы наблюдаем большое вымывание предложения, а на этой волне застройщики в сегменте комфорт+/бизнес радуются и поднимают ценник, сворачивая выгодные программы покупки.
После снижения ключевой ставки 24 октября до 16,5% годовых, ЦБ обновил свой базовый сценарий.
Банк России будет поддерживать
такую
жесткость денежно-кредитных условий, которая необходима для возвращения
инфляции к цели. В базовом сценарии это в том числе предполагает среднюю ключевую ставку в диапазоне 13-15% годовых в 2026 году и означает продолжительный период проведения жесткой денежно-
кредитной политики.
🔥На 2027 и 2028 года, ключевая ставка 7,5-8,5% годовых (см. фото).
То есть при таком КЛЮЧЕ ставки по рыночной ипотеке будут около 10% годовых.
🤔Вопрос в том, не будет ли к этому времени слишком повышенный спрос, когда уже все дружно выйдут на рынок.
А к чему ведёт повышенный спрос, особенно на дефиците товара мы все прекрасно знаем. Выгода от низкой ставки может нивелироваться высокой ценой объекта.
Соответственно даже если брать ипотеку сегодня, по рыночной ставке 20+, то можно будет рефинансировать кредит в 2026-м, снижая финансовую нагрузку, а затем и в 2027 годах. Закон этого не запрещает. Один из вариантов развития событий, как можно поступить сегодня.
К тому же ещё интереснее становится такой инструмент покупки квартиры, как рассрочка с возможностью перехода на ипотеку. Условно сегодня можно купить квартиру с рассрочкой на пару лет, зафиксировать низкий ценник сейчас, осенью 2025 года, а в 2027-м перейти на стандартную ипотеку, которая видимо будет крутиться со ставкой около 10% годовых. А это уже нормальная адекватная ставка под жилищный кредит.
🤔Если конечно всё будет идти по сценарию, слишком многое сегодня зависит от геополитики и новых торговых войн, а там события развиваются очень стремительно.
В общем обе стратегии решения жилищного вопроса и инвестирования сегодня, вполне рабочие.
Риски конечно есть. Но, а где их нет, ведь никто не знает, что будет завтра. Сами видите, что происходит в геополитике, если следите за новостями. А жизнь одна, жить нужно здесь и сейчас.🤗
Как лучше поступить сегодня? Важно понимать, что универсальных советов не бывает. Каждый случай - уникален. Нужен индивидуальный подход.
*Моё личное мнение, оценочное суждение, не является призывом к какому-либо действию либо бездействию.
Нужна консультация?
Записывайтесь здесь👇
@elenastrugovshchikova
Разберём Вашу ситуацию, оценим риски и найдем оптимальные решения, ведь все мы разные🤗
Подписаться на канал.
❓На Ваш взгляд, как лучше поступить сегодня?
👍 - действовать, пока все массово не вышли на рынок, спрос не вырос, а за ним и цены
♥️ - продолжать ждать снижения ипотечных ставок, зарабатывая на депозите, пока доходность высокая
🤔 - понятия не имею/затрудняюсь ответить