


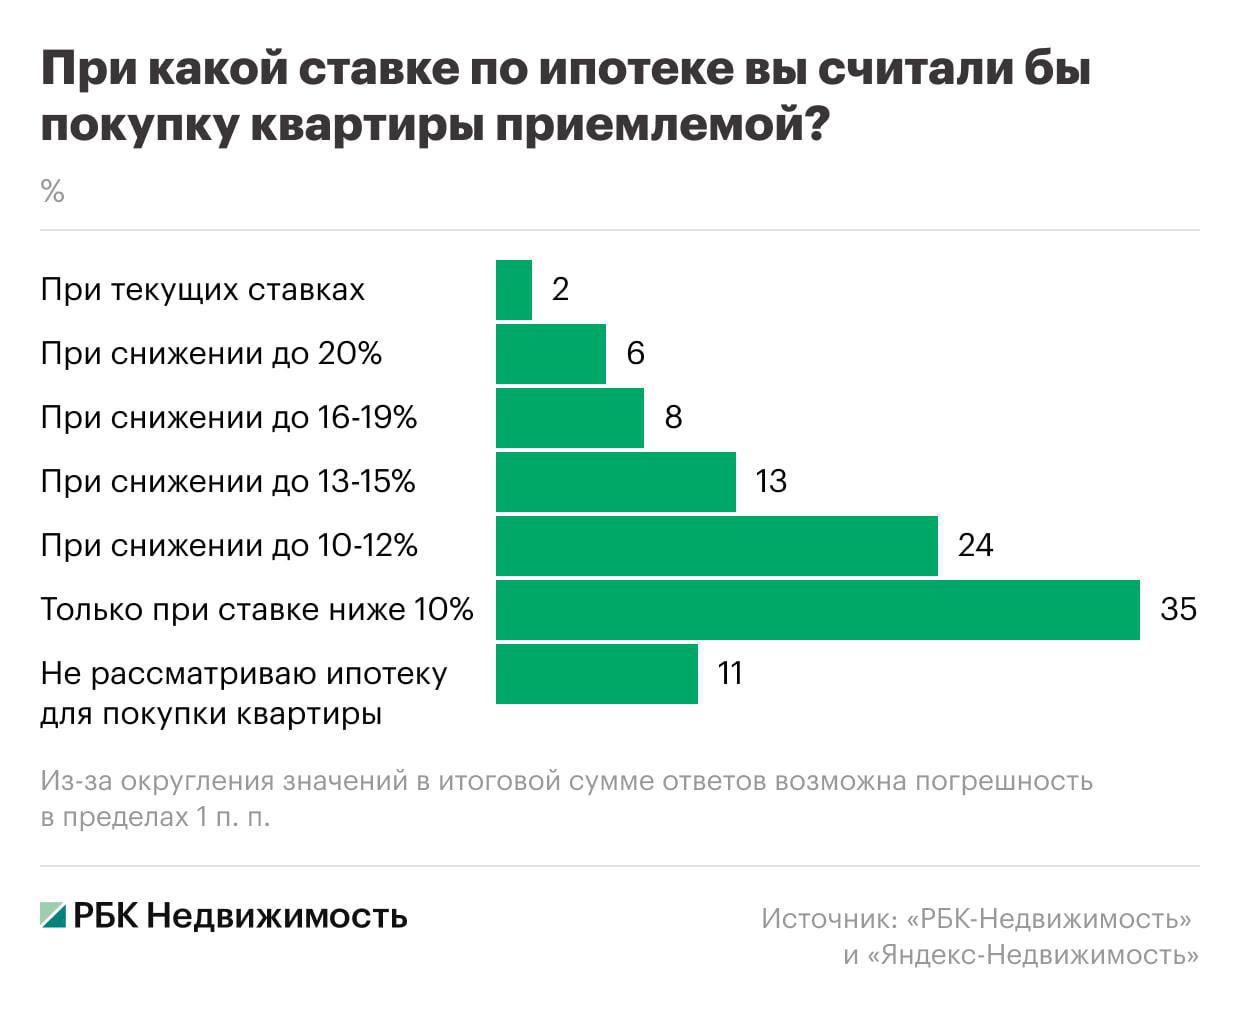
Большинство россиян (59%) считают приемлемыми ипотечные ставки на уровне 12% годовых и ниже для приобретения недвижимости
Согласно данным, 35% опрошенных готовы рассматривать ипотеку при ставках не выше 10%, а около 24% считают допустимой ипотеку с процентами в диапазоне от 12% до 14%. Для сравнения, по состоянию на середину ноября средняя ставка по ипотеке на вторичное жилье составляет 21,22%, а на покупку новостроек — 21,24%.
В текущих условиях только 2,3% респондентов заявили о готовности взять ипотеку. При снижении ставки до 20% годовых доля желающих оформить кредит может увеличиться до 5,5%, а при ставках в пределах 16–19% годовых — до 8,4%.
❓Что же делать, пока ключевая ставка ЦБ высокая, а накопить на квартиру не получается, так как цены продолжают расти?
Мы с клиентами приобретаем недвижку сейчас, пока ещё есть классные программы покупки. Рассрочки, траншевые и субсидированные ипотеки для всех.
Например с ипотечными ставками 5% для всех, даже если нет детей, с ежемесячными платежами всего 50-60 тыс. за квартиру бизнес-класса в Москве в 20 минутах от Кремля, с первоначальным взносом 1 млн. рублей и даже без ПВ. Вот 👉 тоже кейсы. Жаль скоро эту лавочку прикроют.
По семейке вообще сейчас уникальное время отхватить даже 2 квартиры со ставками до 6% годовых.
Мы приобретаем со ставкой и 3,5%-4% годовых на весь срок, на 30 лет с минимальными ежемесячными платежами.
Например сегодня частый запрос: одну квартиру берут себе, детям-студентам на будущее, когда будут учиться в Питере или в Москве, другую сразу под инвест, под сдачу и рост цены.
Или обе под сдачу, отличный вариант безопасно перенести капитал в надёжном активе в будущее, на 20-30 лет вперёд, обеспечив стабильный пассивный доход.
Другие инструменты слишком волатильные и ненадёжные. Сплошной маркетинговый развод🤔
Продав недвижку в будущем, всегда будет возможность объяснить происхождение денежных средств, особенно с такими звоночками.
Скоро и эту лавочку прикроют, с 1 февраля только 1 семейная ипотека на семью, с 2026 года видимо ставку увеличат с 6% до 12% годовых, если один ребёнок.
Поэтому кто пошустрее, запрыгивают в последний вагон уже сейчас, так как цены на повышенном спросе в ликвидных проектах растут просто на глазах, хорошие лоты разлетаются как горячие пирожки.
О лучших и самых выгодных вариантах покупки квартиры на первичном рынке рассказала 👉 тут.
Запись на консультацию здесь👇
@elenastrugovshchikova
Всё индивидуально, все ситуации разные, нужно разбираться как лучше сделать.
В целом, на мой взгляд, лучший вариант сегодня не ждать «Светлого будущего», а фиксировать низкий ценник сейчас, осенью 2025 года, и спокойно наблюдать за непрекращающимся ростом цен уже со своей квартирой.
Дальше 👉 больше,
👉 и больше.
Когда ипотека станет для всех до 10% годовых, то весь отложенный, накопившийся за годы, покупательский спрос выйдет на рынок, и на повышенном спросе по законам рынка цены что? Вы сами всё прекрасно знаете…🤔
*Моё личное мнение, оценочное суждение, не инвестиционная стратегия, не является призывом к какому-либо действию либо бездействию. Все взрослые люди, каждый решает сам.
Подписаться на мой блог.
Здесь честно и полезно говорят о недвижимости🤗
Такие выводы представлены в совместном исследовании «РБК Недвижимости» и «Яндекс Недвижимости».
Согласно данным, 35% опрошенных готовы рассматривать ипотеку при ставках не выше 10%, а около 24% считают допустимой ипотеку с процентами в диапазоне от 12% до 14%. Для сравнения, по состоянию на середину ноября средняя ставка по ипотеке на вторичное жилье составляет 21,22%, а на покупку новостроек — 21,24%.
В текущих условиях только 2,3% респондентов заявили о готовности взять ипотеку. При снижении ставки до 20% годовых доля желающих оформить кредит может увеличиться до 5,5%, а при ставках в пределах 16–19% годовых — до 8,4%.
❓Что же делать, пока ключевая ставка ЦБ высокая, а накопить на квартиру не получается, так как цены продолжают расти?
Мы с клиентами приобретаем недвижку сейчас, пока ещё есть классные программы покупки. Рассрочки, траншевые и субсидированные ипотеки для всех.
Например с ипотечными ставками 5% для всех, даже если нет детей, с ежемесячными платежами всего 50-60 тыс. за квартиру бизнес-класса в Москве в 20 минутах от Кремля, с первоначальным взносом 1 млн. рублей и даже без ПВ. Вот 👉 тоже кейсы. Жаль скоро эту лавочку прикроют.
По семейке вообще сейчас уникальное время отхватить даже 2 квартиры со ставками до 6% годовых.
Мы приобретаем со ставкой и 3,5%-4% годовых на весь срок, на 30 лет с минимальными ежемесячными платежами.
Например сегодня частый запрос: одну квартиру берут себе, детям-студентам на будущее, когда будут учиться в Питере или в Москве, другую сразу под инвест, под сдачу и рост цены.
Или обе под сдачу, отличный вариант безопасно перенести капитал в надёжном активе в будущее, на 20-30 лет вперёд, обеспечив стабильный пассивный доход.
Другие инструменты слишком волатильные и ненадёжные. Сплошной маркетинговый развод🤔
Продав недвижку в будущем, всегда будет возможность объяснить происхождение денежных средств, особенно с такими звоночками.
Скоро и эту лавочку прикроют, с 1 февраля только 1 семейная ипотека на семью, с 2026 года видимо ставку увеличат с 6% до 12% годовых, если один ребёнок.
Поэтому кто пошустрее, запрыгивают в последний вагон уже сейчас, так как цены на повышенном спросе в ликвидных проектах растут просто на глазах, хорошие лоты разлетаются как горячие пирожки.
О лучших и самых выгодных вариантах покупки квартиры на первичном рынке рассказала 👉 тут.
Запись на консультацию здесь👇
@elenastrugovshchikova
Всё индивидуально, все ситуации разные, нужно разбираться как лучше сделать.
В целом, на мой взгляд, лучший вариант сегодня не ждать «Светлого будущего», а фиксировать низкий ценник сейчас, осенью 2025 года, и спокойно наблюдать за непрекращающимся ростом цен уже со своей квартирой.
Дальше 👉 больше,
👉 и больше.
Когда ипотека станет для всех до 10% годовых, то весь отложенный, накопившийся за годы, покупательский спрос выйдет на рынок, и на повышенном спросе по законам рынка цены что? Вы сами всё прекрасно знаете…🤔
*Моё личное мнение, оценочное суждение, не инвестиционная стратегия, не является призывом к какому-либо действию либо бездействию. Все взрослые люди, каждый решает сам.
Подписаться на мой блог.
Здесь честно и полезно говорят о недвижимости🤗