


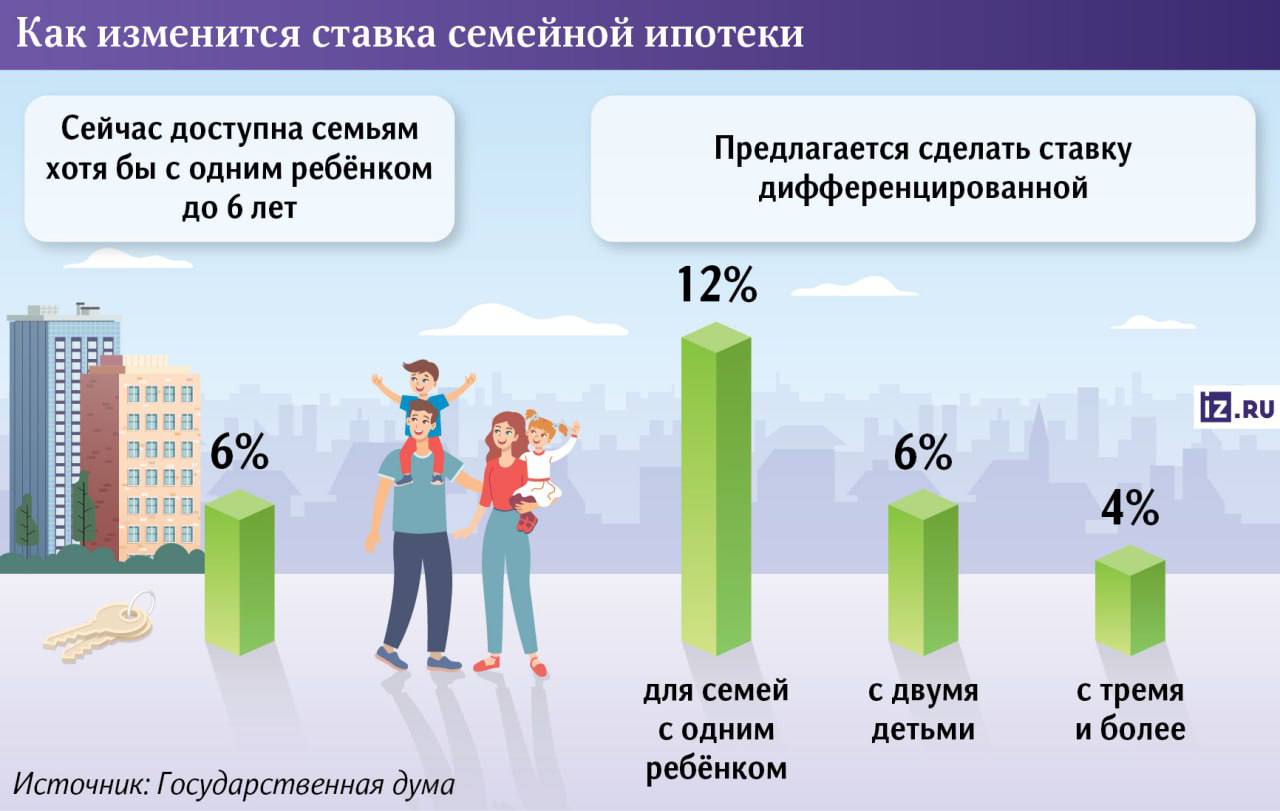
⚡️СЕМЕЙНАЯ ИПОТЕКА ПО-НОВОМУ
Изменение условий по семейной ипотеке может лишить около 2,8 млн российских семей доступа к льготной ставке 6%, им придется покупать жилье под ощутимо более высокий процент, утверждают эксперты.
При повышении ставки до 12% для семей с одним ребенком:
🔹медианный ежемесячный платеж вырастет на 38% – до 43,5 тыс. рублей в месяц, что может привести к отказу от программы значительной доли потенциальных заемщиков с низкими доходами;
🔹переплата превысит тело ссуды в 2,5 раза. По текущей ставке 6% она была бы только двукратной.
Льготной же ставкой под 4% (для семей с тремя детьми), по подсчетам аналитиков, смогут воспользоваться немногие – всего 0,5–1,2% от общего числа семей, соответствующих критериям программы.
Мой комментарий:
Гайки закручиваются, поэтому с клиентами, мы действуем сейчас.
К сожалению хорошие выгодные программы исчезают прямо на глазах, застройщики, почуяв увеличение спроса, уже одели короны👑
Большинство отменили программу покупки без ПВ либо предлагают только со значительным удорожанием, ухудшаются условия по рассрочкам, субсидированным и траншевым ипотекам. Достойные лоты в хороших ЖК часто продаются уже только за наличку. Сворачиваются реальные дисконты и скидки. Выбиваем с трудом для своих клиентов благодаря тесному многолетнему сотрудничеству.
Часто программы исчезают буквально за пару тройку часов. Утром застройщик после оперативки запускает акцию, скидывают горячую информацию партнёрам, чтобы привлечь внимание именно к своему проекту. Мы мгновенно предлагаем клиентам. Дальше агентства всё разбирают, забронировали у застройщика 20-30 лотов по выгодной программе, а дальше всё, к обеду акция свернулась. Ещё и ценник поднимут.
Кто приходит с улицы - как правило тем дают маркетинговую «скидку», с накрученной ранее цены и как правило на неликвид, который застрял в продаже.
И это, ребята, ещё не начался декабрьский ажиотаж, который начнется через пару недель. К гадалке не ходи, многие побегут запрыгивать в последний вагон уходящего поезда. Наш брат любит тянуть до последнего. Поэтому по хорошим проектам выгодного будет всё меньше, а скорее всего на повышенном спросе мы увидим что? Правильно…🤔
🤑Застройщик не благотворительная организация, деньги зарабатывают на рынке, а ценообразование регулируют в зависимости от спроса, капитализм в чистом виде.
❓Когда же ждать первые изменения по семейке?
Мы следим за новостями, что известно на сегодняшний день:
ГД уже до конца года может принять закон о введении дифференцированной ставки по семейной ипотеке в зависимости от количества детей.
Об этом рассказал глава комитета ГД по финрынку Анатолий Аксаков. Он сообщил, что на данный момент обсуждаются ставки:
🔹4% для семей, где родился третий ребенок;
🔹6% для семей с двумя детьми;
🔹10 или 12%, где – один ребенок‼️
Наибольшие дискуссии по законопроекту о дифференцированной ставке по семейной ипотеке разворачиваются вокруг ставок для семей с одним ребенком: утверждать 10% или 12%, также сообщил глава комитета ГД по финрынку Анатолий Аксаков.
По его мнению, скорее всего, будет выбран меньший показатель (10%).
Так что, друзья, похоже в Новый год мы заходим уже с обновлённой программой.
Даже если будет 10%, а не 12%, всё равно это уже не 6%, как сейчас. Ежемесячный платёж и переплаты вырастут ох как существенно🤔
Напомню, что сейчас пока ещё есть уникальная возможность законно купить сразу две квартиры в Москве или в Питере на семью, взяв две
Семейные ипотеки со ставками до 6% годовых. Если есть один ребёнок до 6 лет (пока не исполнится 7 лет).
Не знаете, подходите ли под семейку и как воспользоваться своим правом на льготную ипотеку до 6%?
Запись на консультацию здесь👇
@elenastrugovshchikova
Либо об основных условиях семейки, которые актуальны на сегодняшний день, можете посмотреть в этой публикации.
Какие пока ещё есть выгодные программы покупки недвижки, рассказала 👉 тут.
Подписаться на мой блог.