


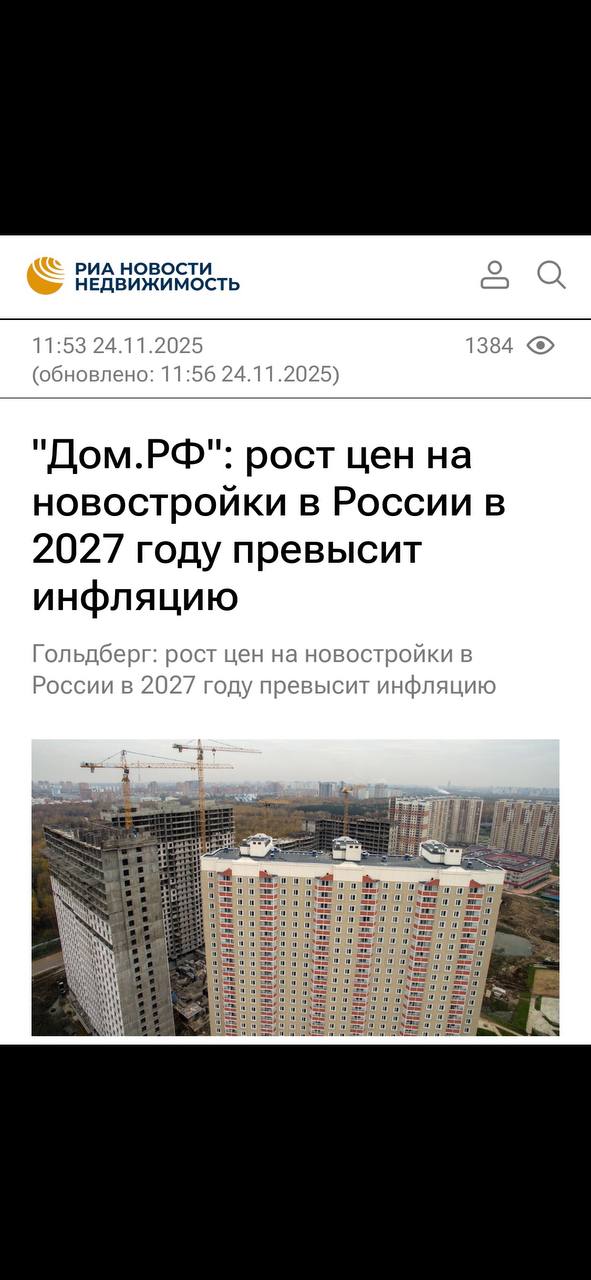
🏠В 2027 году жильё в России подорожает в 2 раза выше инфляции, — эксперты
Цены на жилье могут вырасти на 10–15% на фоне снижения ключевой ставки.
Мой комментарий:
Соглашусь, и об этом рассказываю уже год с лишним. Вот был подробный аналитический пост 24 июля 2024 года, верно спрогнозировала, один к одному, что сейчас происходит на рынке.
И вот мой новый прогноз, моё личное мнение.
Цены на хорошие новостройки вырастут больше, на то множество объективных причин:
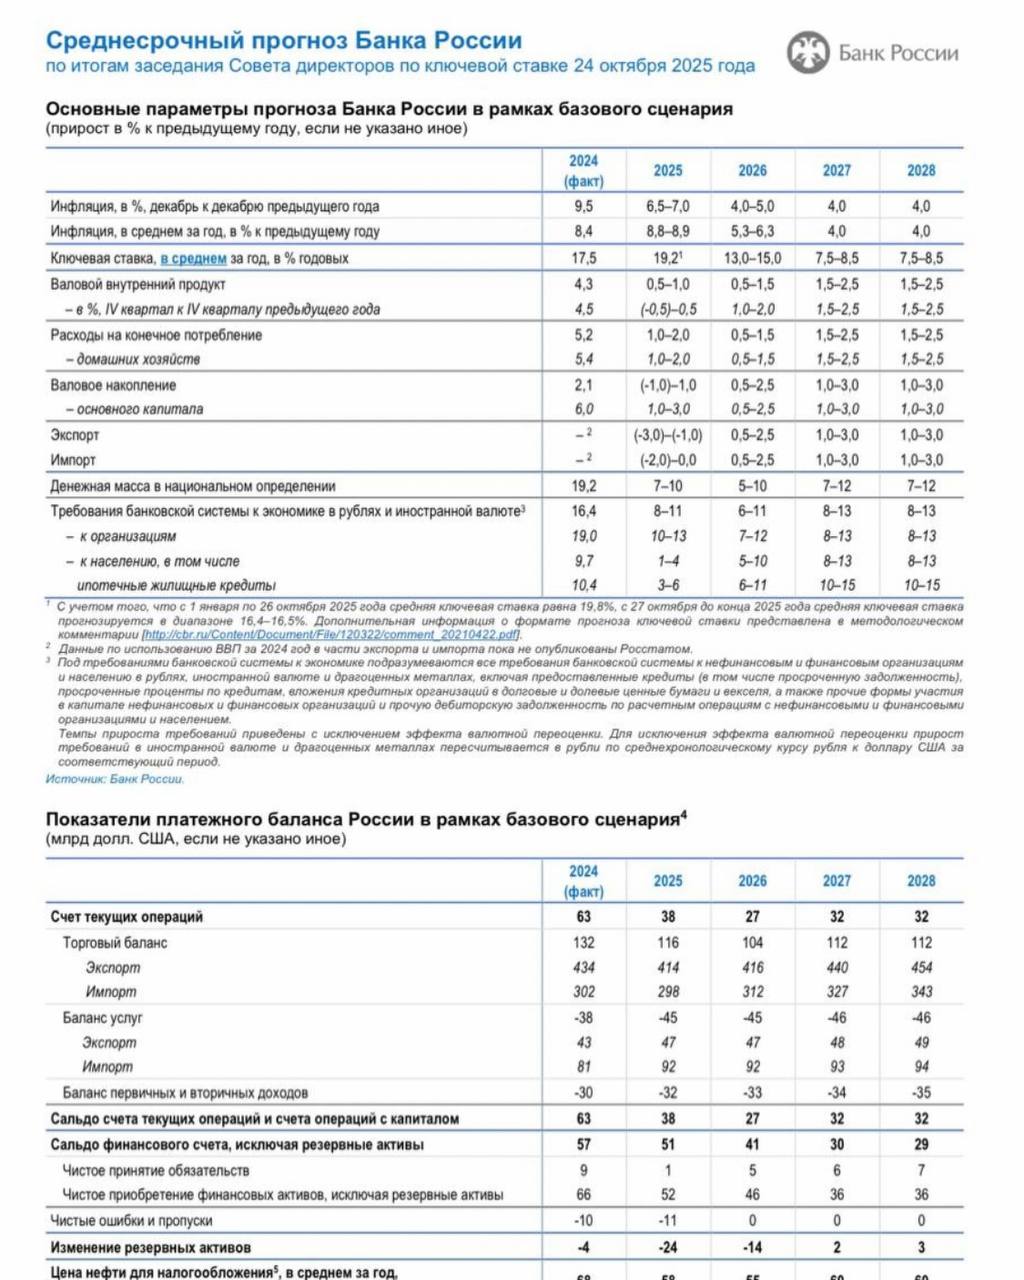
1. ЦБ начал снижать ключевую ставку, по обновлённому базовому сценарию в 2026-м КЛЮЧ будет 13-15%.
Соответственно ипотека около 15-17% годовых. Это уже будет для многих ЖДУНов сигналом выйти на рынок и начать решать жилищный вопрос. Хотя бы одобриться уже будет реально в банке.
Наши кейсы как решать жилищный вопрос здесь.
2. В 2027-м КЛЮЧ уже 7,5-8,5%.
При таких условиях рыночная классическая ипотека «ДЛЯ ВСЕХ» станет крутиться около 10% годовых. А это просто взорвет рынок, покупать квартиры выйдут даже последние ЖДУНЫ, спрос явно превысит предложение. Покупателей-ипотечников много, а купить нечего. Сносить всё хорошее начали уже сейчас.
3. Назревает серьёзный дефицит хорошего качественного жилья, так как в новые проекты застройщики сейчас заходят всё меньше и меньше.
4. За годы дорогой ипотеки, накопился ОГРОМНЫЙ отложенный покупательский спрос, который только и ждёт своего часа, чтобы выплеснуться на рынок.
Люди по-прежнему массово ждут снижения ставок. А зря🤔
Зато старый фонд, как я и говорила, всё это время без покупателей просто топчется на месте. Учитывая инфляцию, он всё это время дешевеет.
5. Повышение НДС приведёт к удорожанию стройки.
6. Денег в экономике очень много (денежная масса М2).
7. На вкладах тоже немало.
Вывод:
‼️Сильное повышение покупательской активности и дефицит предложения станут причиной резкого роста цен на жилье. К гадалке не ходи.
И власти давно уже об этом предупреждают.
Уже неделю на рынке ажиотаж, который конечно-же связан с новостным фоном.
Первое:
изменения по семейной ипотеке, для большинства не в лучшую сторону.
🔹Видимо уже с Нового года, если один ребёнок до 6 лет ставка с нынешних 6% увеличивается до 10-12% годовых. Увеличивается ежемесячный платёж и ещё упадёт процент положительных одобрений в банке.
🔹 С 1 февраля только одна льготная «семейка» на семью.
В банках очереди даже на онлайн-записи, лимиты заканчиваются, и уже
сейчас, те, кто подается самостоятельно, массово получают отказы.
🔹 Похоже скоро взять семейку можно будет только в своём регионе.
Второе:
Из каждого утюга страшилки про бабулек-скамщиц, когда квартиры возвращают обратно продавцам, а добросовестный покупатель остается «с носом», у разбитого корыта, и без денег, и без квартиры.
Это привело к чему? Правильно, люди просто боятся покупать вторичку. Поэтому большая масса покупателей перешла в новостройки, где нет таких рисков.
Кому выгодна эта отчасти надутая и в разы преувеличенная проблема? Правильно🤔
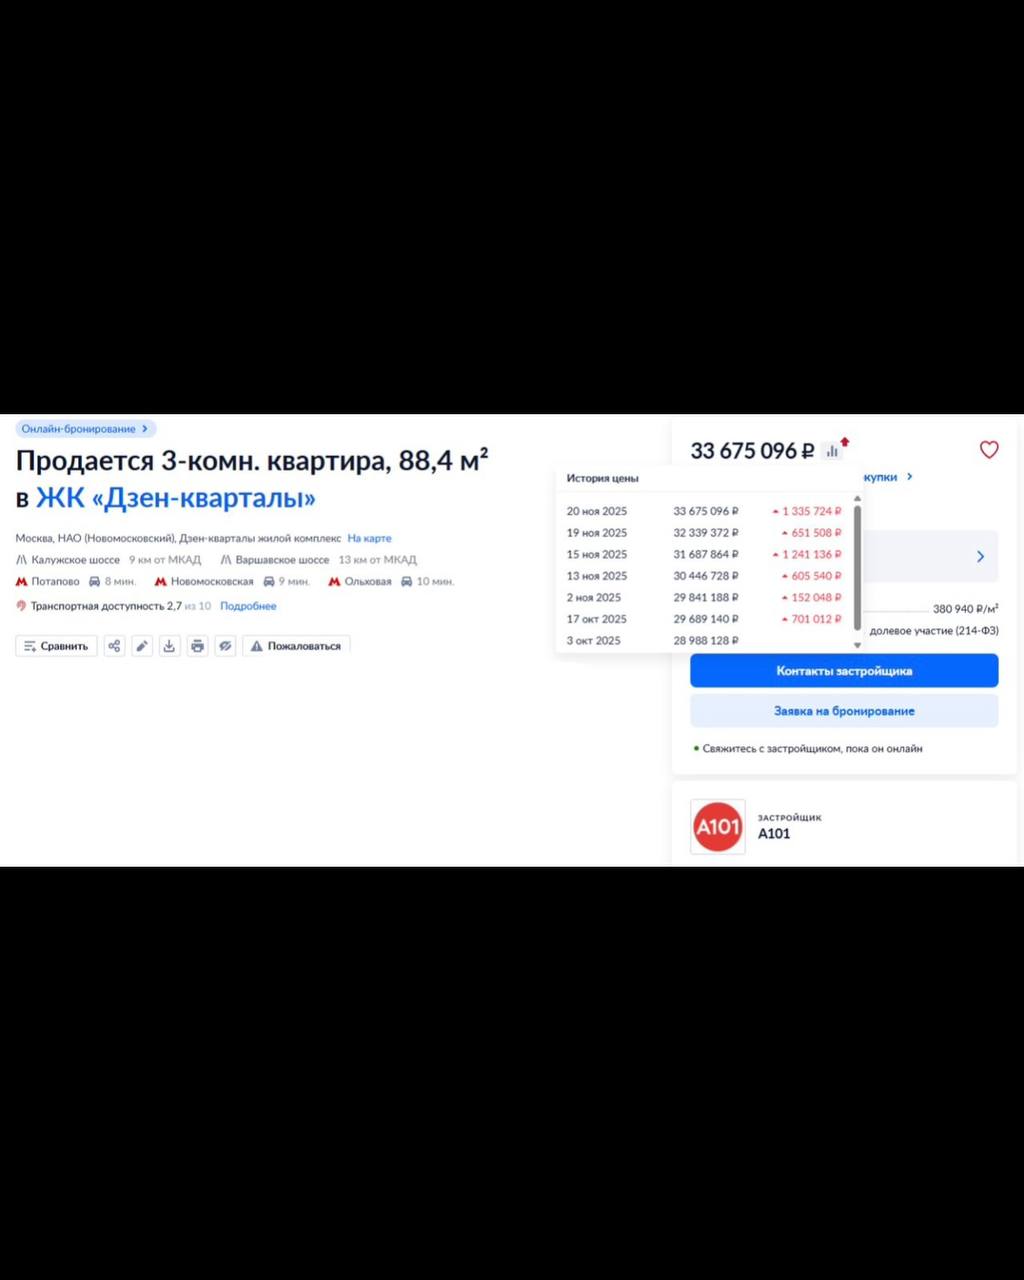
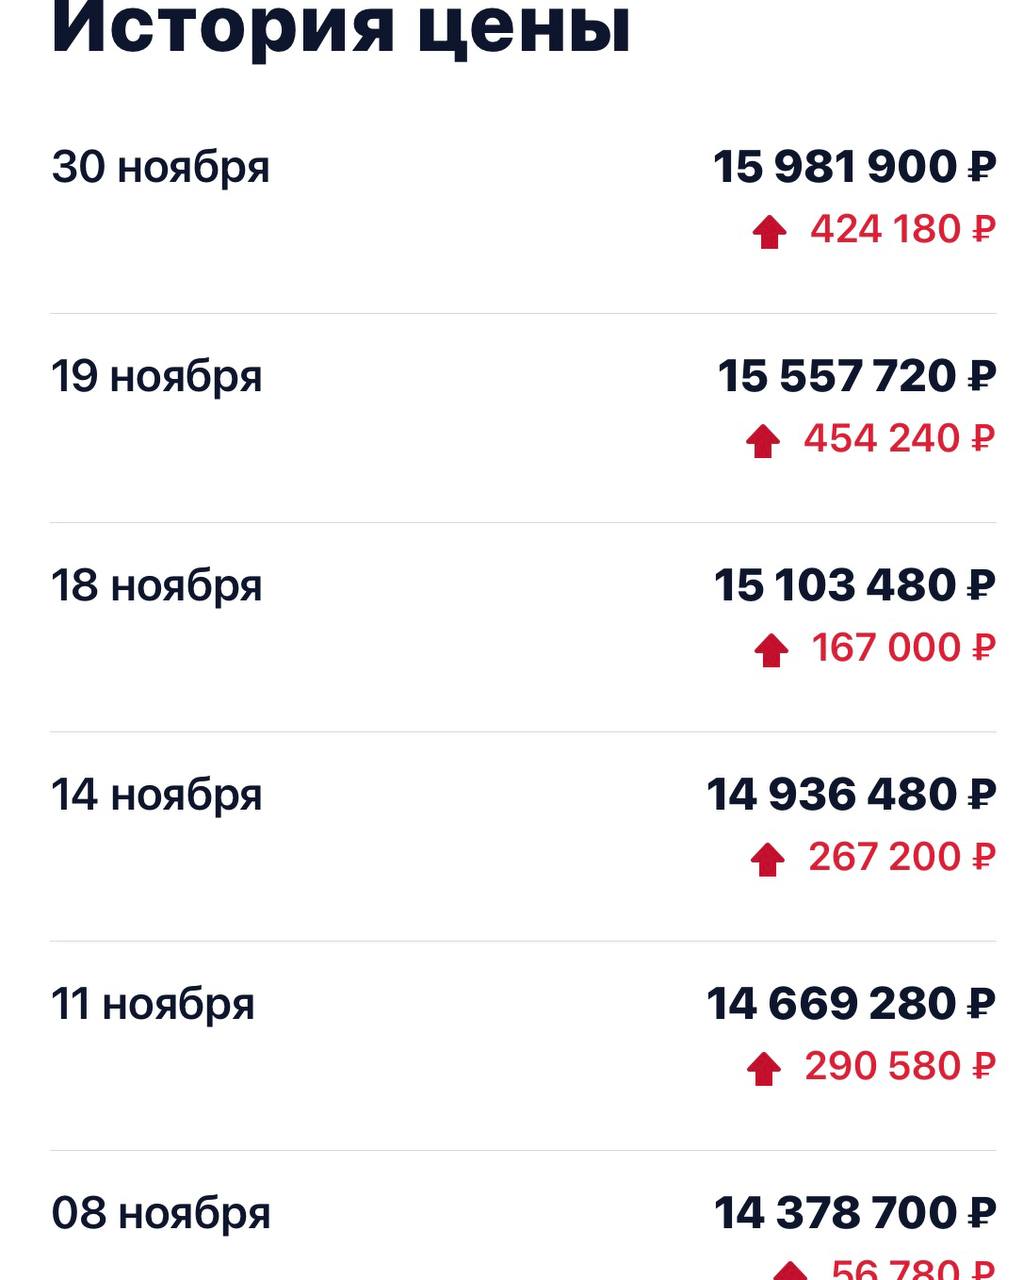
🏗️Застройщики как всегда в шоколаде, и сейчас на резко возросшем спросе практически ежедневно повышают цены. На всё, особенно что подходит под семейку.
И количество квартир в экспозиции в Московском регионе продолжает снижаться. В начале
ноября было почти на 10 тысяч квартир больше.
Поэтому и цены растут...
А самое страшное в этом всем то, что сейчас
заградительная ипотека, вклады продолжают приносить приличный доход и рубль феноменально крепкий. А идёт такой рост цен🤔
Вопрос, что будет дальше, когда доходность вкладов упадёт и курс отпустят?
То есть у людей (кто не подходит под семейную ипотеку) с одной стороны сегодня нет никакого стимула для покупки недвижимости. А ее разбирают влёт!
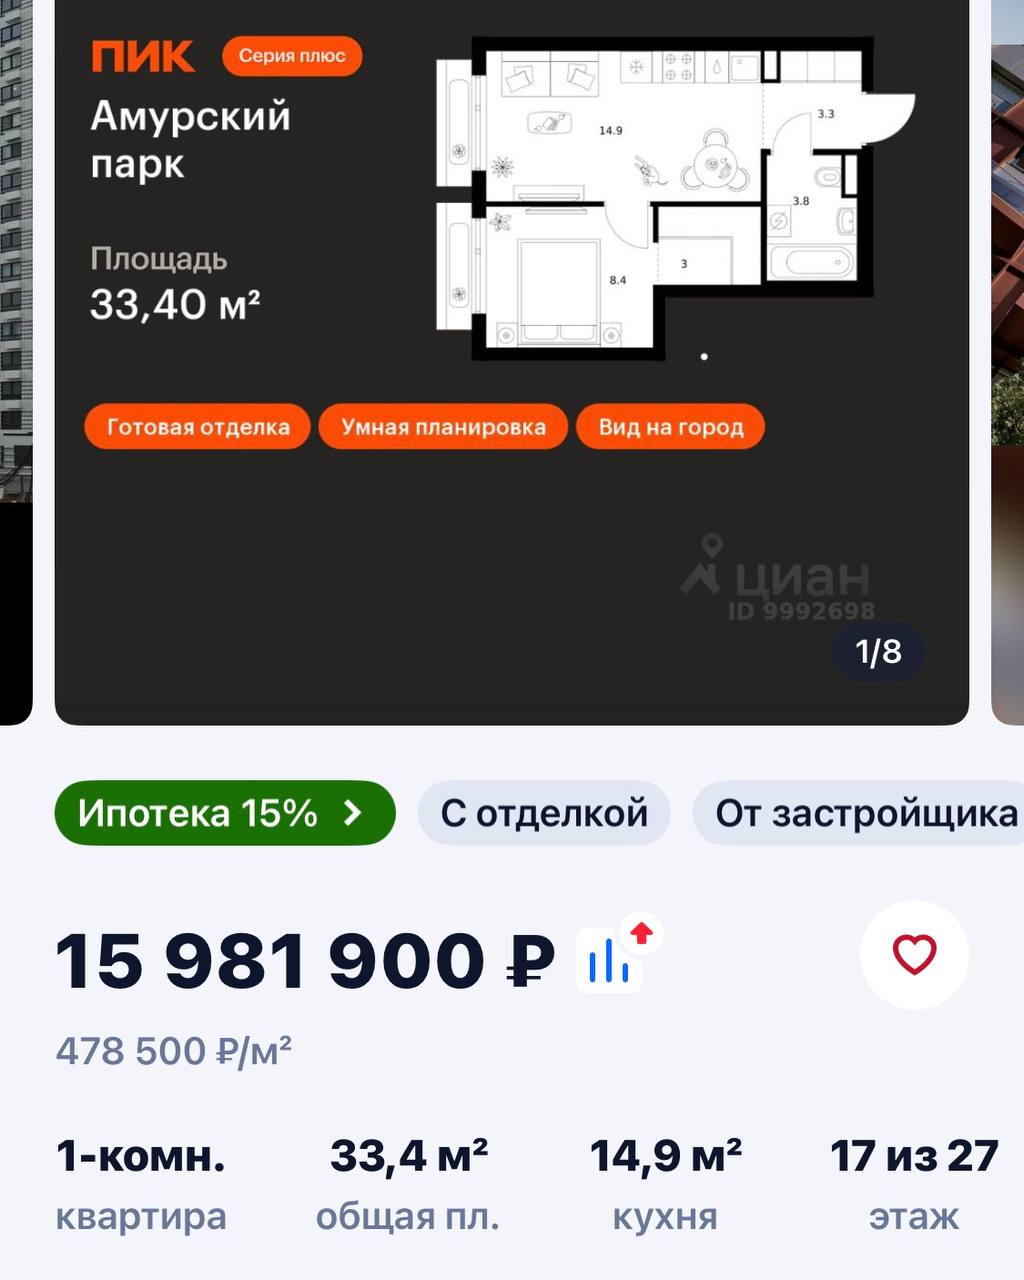
Даже ПИК, со своими перегретыми ценами и известный своим «качеством», за 2 недели минимум поднял на всё на 1,5 млн. Теперь однушка в 38 квадратов у МКАДа
стоит около 18 млн вместо 16.🤦♀️ В ряде ЖК цены выросли сразу на 2,5-3 млн, делая покупку жилья ещё менее доступной.
Вот такие новости, а выводы делать Вам и только Вам.
Запись на консультацию👇
@elenastrugovshchikova
Подписаться на мой блог.