


⬆️⬆️ Итого:
Озон растет и его финансовые показатели улучшаются. Умеренно, ничего прорывного нет. Но в целом – в соответствии с теми планам компании, которые она ранее публично озвучила. Возможности и запас прочности, чтобы расти дальше, пока тоже есть
Считаю, что для долгосрочных инвестиций с идеей «купить сейчас, пока дешево, дождаться выхода на прибыль и получить иксы в котировках» – Озон все еще не подходит. Почему:
⚠️Непрозрачная стратегия роста. У менеджмента определенно есть нормальный понятный план, со всеми сроками и цифрами. Какими-то его обрывочками с нами иногда делятся, но этой инфы откровенно мало для полноценного взвешенного решения. В результате мы до сих пор точно не знаем, когда и как именно Озон будут делать прибыльным, а значит и главный его риск – не выйти на прибыль никогда – так никуда и не делся
⚠️Есть еще один финансовый риск: кэша осталось не так, чтобы много, с текущими темпами слива – примерно на год. А если придется занимать еще – то скорее всего это будут делать через SPO. С вероятным деструктивным эффектом для котировок, и оправиться оттуда нам, частным инвесторам, будет очень сложно
⚠️В компании на полном серьезе (сами сказали) считают, что регистрация на Кипре не несет рисков для бизнеса. И поэтому собираются там сидеть «в течение длительного времени». Как и все –якобы «работают над переездом», но без конкретных планов и сроков. То есть, расписочные риски включены на полную – и это еще один аргумент против того, чтобы лезть сюда с длинным горизонтом
⛔️С учетом всех этих проблем и неопределенностей, лично я предпочел бы инвестировать в более дорогой, но открытый и понятный бизнес. Вместо этого нам сейчас предлагают поиграться в венчурных капиталистов – занятие тоже по-своему любопытное и азартное, но очень уж на любителя
А вот спекулятивно Озон может быть интересен, причем именно сейчас:
✅В последнее время Озон, как и прочий айти-сектор Мосбиржи, все очень любят. Откровенно не суперский отчет за 3 кв большинство аналитиков охарактеризовали как «хороший» или «отличный». В коллективного инвестора заряжены большие позитивные ожидания на 4й квартал: во-первых он у компании традиционно рекордный по году, во-вторых – уже вышли новости об ажиотажном спросе во время распродаж «черной пятницы», наверняка до конца года будут и другие приятные новости, а в-третьих – ну должен же «отличный» отчет за 3 квартал иметь логичное продолжение!
🔥Это позволяет надеяться, что в 4 квартале реализуется традиционный паттерн с бурным ростом на ожидании хорошего отчета и фиксацией по факту отчета или незадолго до него. Хорошо, если прямо сейчас про Озон все немного подзабудут (и так имеем 7 ростовых недель подряд на графике, пора и выдохнуть) – чтобы сформировались интересные моменты для входа. Потом, ближе к концу года, про него обязательно вспомнят, даже не сомневайтесь!
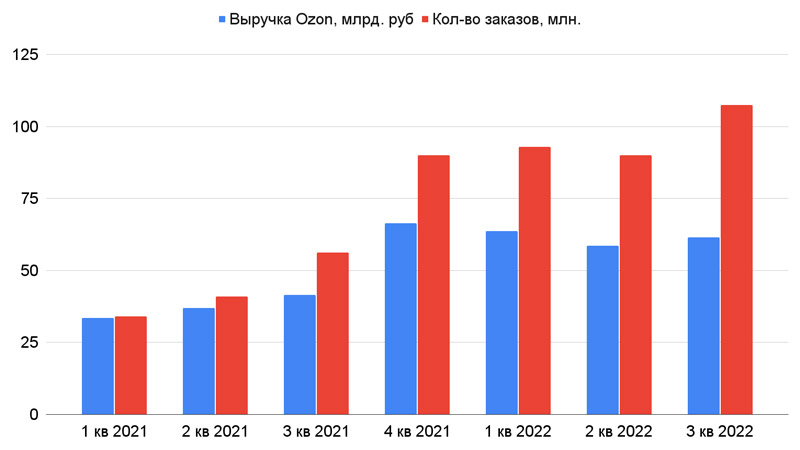
Озон растет и его финансовые показатели улучшаются. Умеренно, ничего прорывного нет. Но в целом – в соответствии с теми планам компании, которые она ранее публично озвучила. Возможности и запас прочности, чтобы расти дальше, пока тоже есть
Считаю, что для долгосрочных инвестиций с идеей «купить сейчас, пока дешево, дождаться выхода на прибыль и получить иксы в котировках» – Озон все еще не подходит. Почему:
⚠️Непрозрачная стратегия роста. У менеджмента определенно есть нормальный понятный план, со всеми сроками и цифрами. Какими-то его обрывочками с нами иногда делятся, но этой инфы откровенно мало для полноценного взвешенного решения. В результате мы до сих пор точно не знаем, когда и как именно Озон будут делать прибыльным, а значит и главный его риск – не выйти на прибыль никогда – так никуда и не делся
⚠️Есть еще один финансовый риск: кэша осталось не так, чтобы много, с текущими темпами слива – примерно на год. А если придется занимать еще – то скорее всего это будут делать через SPO. С вероятным деструктивным эффектом для котировок, и оправиться оттуда нам, частным инвесторам, будет очень сложно
⚠️В компании на полном серьезе (сами сказали) считают, что регистрация на Кипре не несет рисков для бизнеса. И поэтому собираются там сидеть «в течение длительного времени». Как и все –якобы «работают над переездом», но без конкретных планов и сроков. То есть, расписочные риски включены на полную – и это еще один аргумент против того, чтобы лезть сюда с длинным горизонтом
⛔️С учетом всех этих проблем и неопределенностей, лично я предпочел бы инвестировать в более дорогой, но открытый и понятный бизнес. Вместо этого нам сейчас предлагают поиграться в венчурных капиталистов – занятие тоже по-своему любопытное и азартное, но очень уж на любителя
А вот спекулятивно Озон может быть интересен, причем именно сейчас:
✅В последнее время Озон, как и прочий айти-сектор Мосбиржи, все очень любят. Откровенно не суперский отчет за 3 кв большинство аналитиков охарактеризовали как «хороший» или «отличный». В коллективного инвестора заряжены большие позитивные ожидания на 4й квартал: во-первых он у компании традиционно рекордный по году, во-вторых – уже вышли новости об ажиотажном спросе во время распродаж «черной пятницы», наверняка до конца года будут и другие приятные новости, а в-третьих – ну должен же «отличный» отчет за 3 квартал иметь логичное продолжение!
🔥Это позволяет надеяться, что в 4 квартале реализуется традиционный паттерн с бурным ростом на ожидании хорошего отчета и фиксацией по факту отчета или незадолго до него. Хорошо, если прямо сейчас про Озон все немного подзабудут (и так имеем 7 ростовых недель подряд на графике, пора и выдохнуть) – чтобы сформировались интересные моменты для входа. Потом, ближе к концу года, про него обязательно вспомнят, даже не сомневайтесь!