Мозг Ящер Инвест 🐙 облигации, акции, ЦФА


Гео и язык канала: Россия, Русский
Категория: Экономика


Пишу про облигации и акции РФ, ЦФА – честное авторское мнение, аналитика, обзоры
Канал в Max: https://max.ru/id501305111423_biz
Чат канала: https://t.me/+AiTKCnKaCpsxZDNi
Контакт: @imabrain

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Инвесторы часто теряют деньги не из-за рынка, а из-за советов, которым доверяют.
Собран список каналов, заслуживающих внимания.
Добавьте их в закреп, чтобы не потерять.

Sid // Инвестиции — в 1-ю очередь! Пожалуй, САМЫЙ яркий и нужный канал про финансы, фондовый рынок и инвест-трэш.
Качественная аналитика приправлена юмором и личными историями от Сида (автора знаменитых "Слёз Пульса"). У него лучшие фирменные "прожарки" облигаций и акций, присоединяйтесь!

Raptor Capital – таблицы по акциям и облигациям, которыми пользуются многие крупные инвесторы. Десятки полезных обзоров в закреплённом посте помогут найти рыночную неэффективность.

"БУНКЕР ОБЛИГАЦИЙ" – полезный источник информации по всем российским компаниям. На канале вы найдете полные параметры новых выпусков облигаций. Доходность, срок погашения, рейтинг компании и другие важные характеристики.

“Деньги без дураков” - канал от практика системного трейдинга. Александр Силаев один из самых популярных управляющих на Комоне, в управлении сотни миллионов рублей. Подтвержденная доходность с 2015 года, есть стратегии с доходностью более 50%, и историей с 2020 года, например "Ахиллес на фьючах" Можно сначала глянуть его стратегии , а потом уже в канал за подходом, который за этим стоит.

Бизнес секреты – разбираем кейсы от первых лиц, препарируем успехи и провалы, находим неочевидные лайфхаки в управлении, финансах и маркетинге

Антон Клевцов – закрытый канал про финансы. Автор ищет «рыночные неэффективности» с дотошностью ученого. Здесь про то, как думать своей головой и забирать деньги у тех, кто ищет «легкие иксы». Подписаться.


💰 Как работают с облигациями крупные фонды

Поскольку я регулярно публикуюсь в Пульсе, у меня есть возможность участвовать там в закрытых мероприятиях для авторов. В конце этой недели была максимально интересная встреча по нашей тематике: с управляющими ключевых облигационных фондов Т-Инвестиций (TBRU, TLCB, TPAY) Михаилом Ивановым и Борисом Никитиным

Ребята очень грамотные и при этом открытые, обсудили много всего – от общих стратегий до конкретных эмитентов. Собрал здесь главные практические тезисы:

💼 Формирование/управление портфелем

▫Стандартная доля на эмитента – 2-3%, максимальная на наиболее надежных AAA – до 9%, AA – до 5-6%, A – в пределах 4-5%, BBB – не долее 2%

▫Основные элементы оценки кредитного качества и доходностей бумаги – приложил в слайдах

▫Интерес по доходностям фиксов оценивают через g-спред (как и мы здесь).

▫Флоатеры – рассчитывают доходность к погашению по прогнозной траектории ключевой ставки. Это авторский метод фонда, и он позволяет сравнивать напрямую доходности флоатеров и фиксов. В моменте также допускают расчет флет-доходности (как YTM от текущей КС+спред), поскольку КС сейчас меняется достаточно плавно

▫Далее сопоставляют с группой бумаг близких по длине, отрасли, кредитному рейтингу и качеству (с поправками на АФК Системы, Самолеты и прочих, кто торгуется с явным отрывом) – тут тоже всё как у нас

▫Активно участвуют в корпоративной первичке с дисконтами

▫Оперативно выходят из позиции, если видят ухудшение кредитного качества: считают, что рынок сейчас очень чувствителен к плохим отчетностям и рейтинговым действиям, поэтому в этих случаях стараются действовать очень быстро

📊 Стратегическое

▫С июня-26 активно сокращают долю длинных бумаг (с дюрацией 3+)

▫Важный ориентир – спред ключевой ставки к КБД. Он был максимально широким весной-25, и это было поводом покупать длину. Далее стабильно сужался, а летом этого года стал отрицательным

▫Средние спреды во всех рейтинговых группах сейчас близки к историческим пикам. В BB-грейде они даже выше, чем в декабре-24 (из за участившихся дефолтов)

▫За последние 2 года было 5 пиков расширения спредов (сейчас – один из них). И лишь один раз это было связано с жесткой ДКП, остальные – в связи с дефолтами крупных эмитентов

▫Спрос на бумаги AAA-грейда сейчас большой и спреды не особо интересны. Хорошей альтернативой считают выпуски СФО – здесь видят высокое кредитное качество в сочетании с повышенной доходностью (премии все еще избыточные, т.к. многие институты до сих пор не лезут в эти бумаги из-за отсутствия достаточной экспертизы)

🎯 Эмитенты

▫Балтийский Лизинг – спекулятивно покупали БО-П14 RU000A10A3W1, продали в августе (после успешных выплат амортов). Считают, что ближайшие погашения компания пройдет, но далее – неопределенность, спреды в бумагах останутся широкими. Сами не участвуют

▫Активно продавали застройщиков летом, в т.ч. надежных (ЛСР, Сэтл, А101), до массового выхода ожидаемо плохих отчетностей

▫Борец – считают достаточно надежным эмитентом, удерживают позицию

▫Длинные ОФЗ на текущих уровнях снова «начинают нравиться», т.к. приносят купонную доходность выше фондов денежного рынка. Явной стимулирующей ДКП от ЦБ пока не прогнозируют (ориентир на ближайшее заседания – снижение на 25 б.п.), соответственно и роста по телу в длине пока не ждут, сами не покупают. Считают, что будут более удачна точки входа

▫Из BBB-грейда отметили Джи-Групп как хорошее сочетание качества/доходности. По тому же принципу нравится АФК Система

▫Самолет – не нравится, считают опасным (возможно отчуждение операционных дочек в пользу Сбера). Не покупают даже на проливах

▫Из громких имен также не нравятся: Полипласт, Вуш, Эталон

1.2k 0 37 4 101

erid: 2W5zFJRbHnZ

Впервые в СНГ: AI-ассистент для криптопортфеля.

Pilot — не бот с отчётами. Собеседник о портфеле.
Разберёт доли, уровни, зоны риска. Объяснит простыми словами.
Не даёт сигналов. Не торгует. Помогает думать.

Разговор. Понимание. Спокойствие.

👉 t.me/PilotPortfolio_bot

Реклама


🐙 ЛОЭСК 1Р1 RU000A10G7X4 #РПС

Купон: 18% (снижен с 18,5%) | Объем: 1 млрд. (без изменений)

▫️РПС: 227 млн. / 23% выпуска (мин. цена 99,39%)
▫️Внебиржа: 79,5 млн. (мин. цена 99,45%)

Размещение и торги вполне здорового человека. Теоретически тут есть потенциал до ~102%, но есть и вероятность, что вслед за спешным первым размещением эмитент вскоре вернется с более основательным вторым (а то и вовсе с серией). Сантимент по ЛОЭСКу пока складывается не совсем ровный, и возможные новые выпуски его точно не укрепят


👆 Делимобиль (сбор сегодня, 30.09)

Хорошая попытка, но нет🤷‍♀️


🏠 ГК Самолет: погашение через техдефолт
Обязанность Эмитента по выплате номинальной стоимости Биржевых облигаций осуществлена в следующем порядке:

1. исполнена частично в надлежащий срок в дату погашения Биржевых облигаций: 28.09.2026, из расчета выплаты, приходящейся на одну Биржевую облигацию – в размере 269.104907468 руб.,

2. исполнена частично в ненадлежащий срок – 29.09.2026 (денежные средства поступили в НРД 29.09.2026), из расчета выплаты, приходящейся на одну Биржевую облигацию – в размере 730.895092532 руб.

В авиации есть термин «козление» – когда самолет на посадке сначала слегка касается полосы, затем отскакивает обратно в воздух, и затем делает второй удар об полосу. Считается признаком плохого пилота, а сам самолет от такого может серьезно пострадать, вплоть до разрушения. Ну, вы поняли...😁

Кто играл сегодня в отскоки – рассказывайте, сколько заработали?


📊 Ключевые рейтинговые действия на октябрь-2026

▫️Указал дату присвоения/обновления рейтинга в 2025, пересмотр в этом году может произойти с разбросом в 1-2 недели от нее
▫️Выделил тех, где слежу за ситуацией и считаю достаточно высокой вероятность снижения либо ухудшения прогноза

▫️Алтимейт Эдьюкейшн: BB+ от АКРА 29.09 (понижен)
▫️ИЛОН: A- от АКРА 29.09 (повышен)


▫️МК Лизинг: BB- от Эксперт РА 02.10
▫️ПИК: AA- от НКР 02.10
‼Реиннольц: BB- от Эксперт РА 02.10
▫️АвтоМоё Опт: BB от НКР 06.10
‼Гидромашсервис: A от Эксперт РА 06.10
▫️Авто Финанс Банк: AA от АКРА 06.10
▫️Совкомфлот: AAA от Эксперт РА 06.10
▫️Россети: AAA от АКРА 07.10
▫️Центр-К: BB+ от АКРА 08.10
▫️Роделен ЛК: BBB от Эксперт РА 08.10
▫️ПЭТ ПЛАСТ: B от Эксперт РА 10.10
▫️Сбербанк: AAA от НКР 10.10
▫️РОВИ Факторинг: A от Эксперт РА 10.10
▫️Первоуральскбанк: BB от Эксперт РА 10.10
▫️Заслон: BBB+ от АКРА 10.10
❓ДелоПортс: AA от НКР 13.10
▫️Пионер: A- от НКР 13.10
▫️ПСБ Финанс: A+ от Эксперт РА 13.10
▫️УПТК-65: BB от НРА 13.10
▫️Айгенис: BBB- от Эксперт РА 14.10
▫️Новатэк: AAA от Эксперт РА 15.10
▫️УОМЗ ПО: A- от Эксперт РА 15.10
▫️Фармфорвард: BBB+ от АКРА 15.10
▫️Саммит МФК: BB от Эксперт РА 15.10
▫️МКБ: AA- от НРА 17.10
‼Брусника: A- от НКР 17.10
‼КЛВЗ Кристалл: BB- от НКР 20.10
▫️ДиректЛизинг: BB от АКРА 21.10
▫️Газпромбанк: AA+ от АКРА 21.10
▫️МКБ: A+ от АКРА 21.10
▫️АПРИ: BBB- от НРА 24.10
▫️ЕнисейАгроСоюз: BB от АКРА 24.10
▫️Фордевинд: BB+ от Эксперт РА 24.10
▫️Аэрофлот: AA от Эксперт РА 27.10
▫️НЛМК: AAA от Эксперт РА 28.10
▫️Транснефть: AAA от НКР 28.10
▫️ДельтаЛизинг: AA- от Эксперт РА 29.10
▫️ОТЭКО-Портсервис: A от НКР 29.10
‼Кокс: BBB+ от АКРА 30.10


⚡Что делать, если все снова пойдет не по плану?
Рубль упадет, рынок акций возобновит падение, случится что-то непредвиденное.

4 фонда для диверсификации портфеля на этот случай:

✅ «Валютные облигации Плюс» — валютная доходность без счета за рубежом, рост вместе с долларом, евро и юанем.
⚡️ Риск 3 из 5
💰 Покупка от 100 ₽

✅ «Золото» — резервный актив для защиты от системных рисков в сложные времена.
⚡️ Риск 3 из 5
💰 От 1000 ₽

✅ «Остров сокровищ» — серебро, платина и палладий растут на промышленном спросе и интересе к ИИ, а не заявлениях политиков и регуляторов.
⚡️ Риск 5 из 5
💰От 100 ₽

✅ «Денежный рынок» — тихая гавань: минимальные риски, доходность на уровне ставки ЦБ.
⚡️ Риск 1 из 5
💰 От 1000 ₽

👉🏻 Можно выбрать в портфель один фонд или купить все сразу.

Инвестиции не гарантируют доходность. Стоимость паев может как расти, так и снижаться.
Не является индивидуальной инвестиционной рекомендацией.
#реклама
О рекламодателе


🐙 ЮСВ 1Р2 RU000A10G6S6 #РПС

Купон: 21,5% (снижен с 21,75%) | Объем: 500 млн. (без изменений)

▫️РПС: 372 млн. / 74% выпуска (мин. цена 99%)
▫️Внебиржа: -

Можно было бы обойтись без аллокации. При этом, своей скидкой РПС-участники в стакане пока тоже особо не делятся. Остается ждать окончательной дораздачи, на сейчас проторговано ~150 млн., из них 100 – в первый день, навес остается еще приличный


👆Новабев (сбор сегодня, 29.09)

Вводные тут. Фикс подтянется к своим старым бумагам лишь на купоне ~15,5% – премия приличная (в стартовом виде бумага вполне хорошо выглядит и по всей рейтинговой группе, выше сидят в основном куда менее авторитетные персонажи)

С большой вероятностью увидим снижение, и подвинуться до ~16% считаю вполне можно (РПС-составляющую оставляю за кадром). Сам планирую поучаствовать

Флоатер спекулятивно не рассматриваю, но для перекладки из БО-П07 RU000A1099A2 со стартовым спредом – вполне годится


План по первичным размещениям #облигации на неделю

👉Ссылка на полную табличку с размещениями

🏦 СФО СБ Секьюритизация 6: AAA(sf) / AAA, купон до 16% ежемес. (YTM до 17,23%), ~1,4 года, 80 млрд.

Косметическая премия к предыдущим выпускам СБ, и немного длиннее. Для больших любителей формата секьюрок

💿 Русал CNY: A+, купон не озвучен, 2 года, 1 млрд.

До купона оценивать нечего. Как правило, Русал выдающимися условиями не балует, поэтому и тут таковых не жду

🍷 Новабев: AA-/AA, 2 выпуска – фикс до 16,5% ежемес. (YTM до 17,81%), флоатер ΣКС+250 ежемес. (EY до 17,81%), 3/2 года, общий объем 5 млрд.

Перенесенное с прошлой недели, общий взгляд был тут и он остается актуальным. Уровни посчитаю перед сбором

🚗 Делимобиль: BBB+, купон до 23,5% ежемес. (YTM до 26,21%), 1,5 года, 1 млрд.

Дела у эмитента идут по-прежнему плохо. А для тех, кого это не смущает, на вторичке есть богатый выбор выпусков разной длины с доходностями в диапазоне 30-40%. Новая бумага сравняется со старым пулом на цене ~90%, поэтому брать ее за полную стоимость никакого смысла точно нет

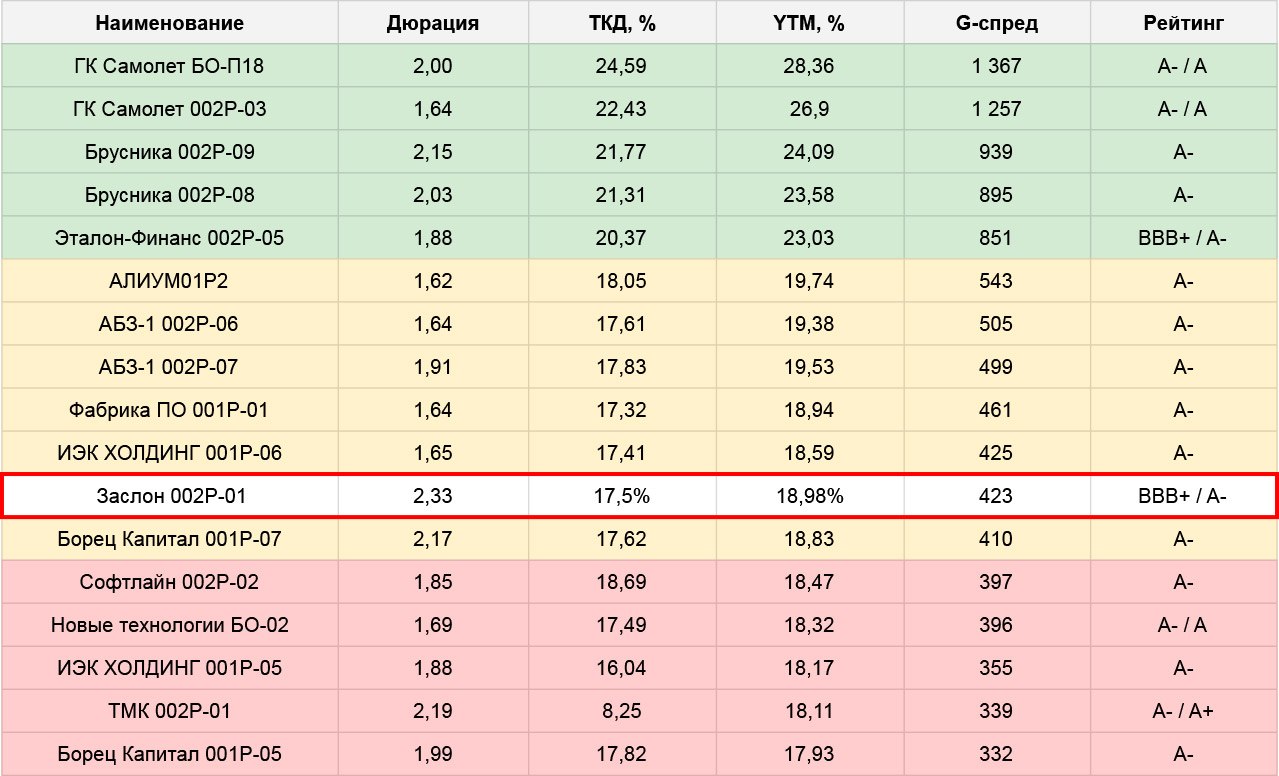
🛢 ЯТЭК: BBB+, флоатер ΣКС+350 ежемес. (YTM до 18,98%), 2,5 года, 1 млрд.

Спред на грани приемлемого для группы, но вполне хороший для эмитента: их предыдущие флоатеры 1Р-04 RU000A109NF7 / 1Р-06 RU000A10BBD8 торгуются с EY~17,4%. Довольно длинная бумага и есть немаленькая вероятность, что на сборе снизят до куда менее интересных 300 б.п. (а то и ниже). Но в стартовом виде рассмотреть очень даже можно


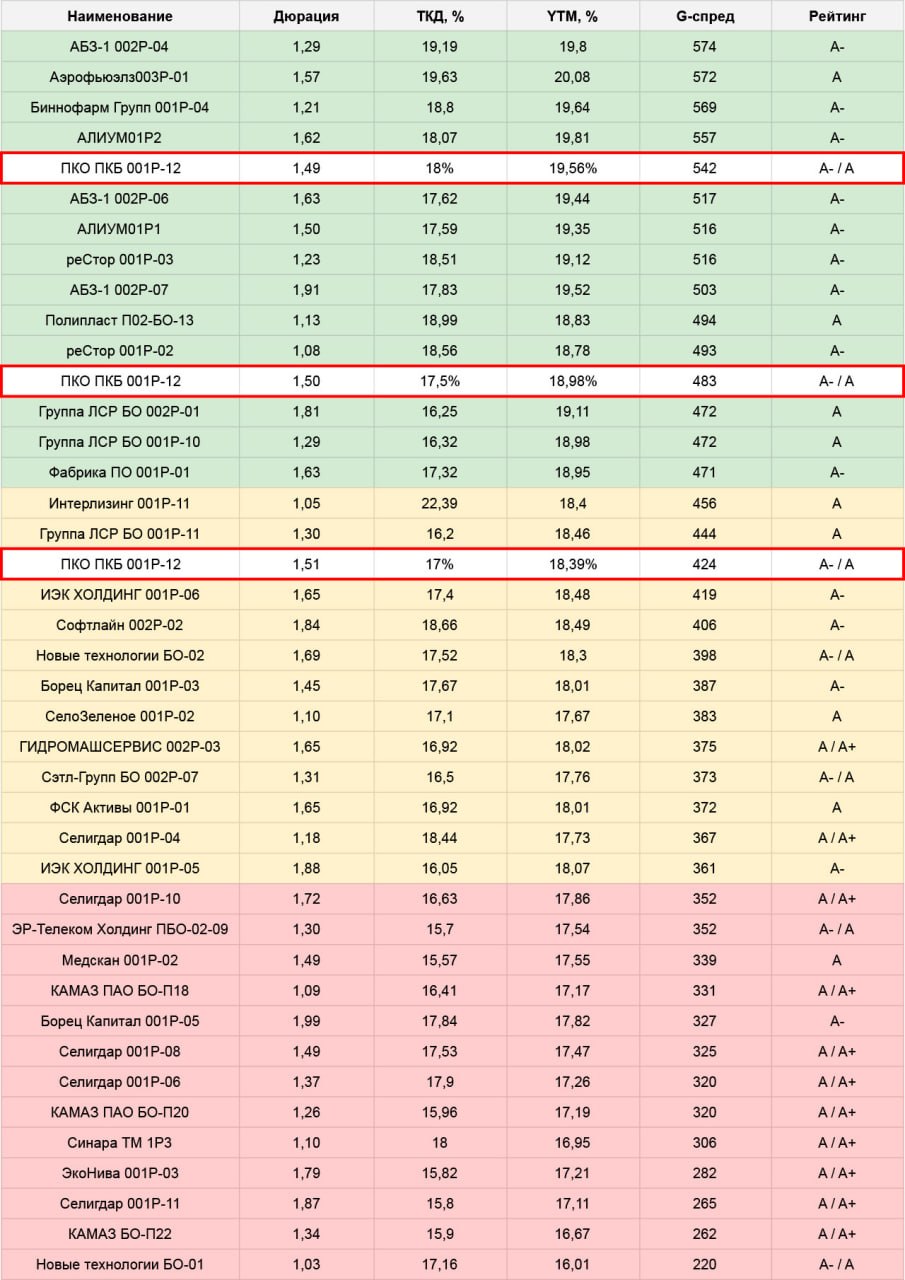
📊 АСВ. Параметры выпуска:

▫️BB+ от НРА 07.05.26
▫️купон до 24% ежемес. (YTM до 26,83%)
▫️3 года, 600 млн. Сбор 25.09

Здесь будет амортизация: в даты выплат 14 и 20 купонных периодов – 15%, 26 и 32 купонных периодов – 20%, 36 купонного периода – 30% от номинала. Дюрация в итоге порядка 1,7 – покороче, чем в предыдущем 05-001P RU000A10FJJ9

Со стартовым купоном премия имеется, и как минимум для перекладки из пятого выпуска бумага годится. В холд-портфель ВДО рассматривать тоже считаю, что можно

Спекулятивно – объем большой, снизить купон до строго рыночного будет сложно, и даже в неизменном виде  я не берусь предсказать, сколько времени уйдет на расторговку. Быстрого апсайда не ожидаю, но небольшим объемом по стартовому ориентиру поучаствую, т.к. место под купонных эмитентов, которые не делают лишних нервов, в портфеле сейчас есть


💵 Новые #облигации АСВ: обзор перед размещением

В завершение недели коллекторов – еще один старый знакомый. Результаты АСВ за полный 2025 и 1 квартал 2026 разбирал тут. С тех пор у компании вышел отчет за полугодие. Что внутри:

▫️Портфель цессий (без учета ГП): 2 864 млн. (+10,1%)
▫️Выручка: 1 342 млн. (+6,4%)
▫️Прибыль: 62,4 млн. (+3%)
▫️ОДП: -389 млн. (был -714 млн.), с поправкой на вложения в портфель положительный: 400+ млн.
▫️Долг чистый: 3 268 млн. (+12,9%)
▫️Портфель/ЧД: 0,88х
▫️ICR LTM: ~1,6х

АСВ немного активнее, чем в 1 квартале закупала новые цессии, но все еще в очень умеренном темпе. Как я полагаю, основной рывок увидим во 2 полугодии (в связи с привлечением более 1 млрд. новых займов, если, конечно, завтрашний сбор пройдет успешно)

💰 Долг растет с небольшим опережением балансовой стоимости портфеля цессий. С поправкой на госпошлины – рост соразмерный. Кредитное плечо остается одним из самых высоких среди BB-коллекторов, но обслуживание компания вполне тянет (точно оценить динамику сборов по РСБУ невозможно, но явных завалов не вино, а со слов менеджмента – все идет в плановом порядке, без отклонений)

Доля короткого долга после всплеска в 1 квартале вернулась в район 50% (а после успешного рамещения 05-001P RU000A10FJJ9 портфель еще более удлинился). Кэш-позиция стабилизировалась в районе 120 млн.

Как и у всех ПКО, тут остается антикризисная опция – остановить закупки новых цессий и пустить весь денежный поток на обслуживание/погашение долгов

👉 По итогам 2кв'26 тут стало постабильнее. Значимых рисков на совсем коротком горизонте по-прежнему не вижу, но и ежеквартальный контроль отчетов не отменяется

Продолжение ⬇️⬇️


👆 ЛОЭСК (сбор сегодня, 24.09)

Вводная информация тут. Премия к благополучной части своей рейтинговой группы на старте довольно большая. Поскольку потолок объема ограничен 1 млрд., купон вряд ли удержится на стартовом ориентире, но даже по 17,5% выглядит вполне рабочим вариантом

Что абсолютно не исключает возможность традиционного РПС-залива, но что-то прогнозировать по этому моменту – особого смысла нет. Сам участвую


👆 Бустер.Ру (размещение Z0 сегодня, 23.09)

Разбор эмитента и выпуска тут, добавить особо нечего. В табличке старые выпуски Бустера посчитаны к коллам, к погашению доходность выше, но с учетом формы кривой g-спреды примерно на тех же уровнях, картина принципиально не поменяется


👆 Ханты-Мансийский АО (сбор завтра, 23.09)

Югра определилась с купоном:

доходность задается по формуле «КБД на сроке 1,8 лет + 180 б.п.» На момент написания поста это YTM~16,5%, что соответствует купону ~15,35%. Дюрация ~1,8


Старт хороший, с премией и ко всей группе высокорейтинговых субфедов, и к собственному 34002 RU000A10DLP7. Ликвидности в большинстве этих бумаг, в т.ч. и своей, сильно меньше среднего, но это может и плюс (т.к. существенную часть таких выпусков забирают институты, в холд, а не ради РПС-спекуляций)

В пределах купона 14,8-15% потенциал считаю что имеется. Тем более, приметных размещений верхнего грейда с фикс купоном на рынке не было аж с начала лета

⚠Нюанс в том, что у ХМАО стоит «развивающийся» прогноз по рейтингу, с подчеркнутым риском снижения. Но в ином случае стартовые условия, полагаю, были бы хуже


👆ПКО ЮСВ (сбор сегодня, 22.09)

Разбор эмитента и выпуска здесь. В стартовом виде считаю интересным и спекулятивно, и в холд

▫Короткий срок сейчас скорее плюс, хоть и снижает потенциальный апсайд в хорошем сценарии
▫Выше по группе идут куда более проблемные эмитенты
▫Есть премия к основному пулу бумаг АйДи Коллекта: у АйДи более сильная группа и соло-рейтинг, но чрезмерная серийность, поэтому сравнение выглядит адекватным
▫Филберт БО-01 RU000A10FTM2 торгуется с большим отрывом, и смотреть на него было бы чрезмерно оптимистичным

Разница с АйДи полностью сотрется в районе купона 21-21,25%. В этих пределах планирую поучаствовать (даже в отсутствие чисто спекулятивного потенциала, останется достаточно высокий купон, а эмитент пока не тревожный, такое сейчас в цене, и риск увидеть выпуск под номиналом считаю невысоким)

3k 0 11 6 69

План по первичным размещениям #облигации на неделю

👉Ссылка на полную табличку с размещениями

💰 ПКО ЮСВ: BBB-, купон до 21,75% ежемес (YTM до 24,06%), 1,5 года, 500 млн.

Подробный разбор тут, мне все нравится, кроме перспективы снижения купона. Уровни прикину завтра утром

🍗 Черкизово: AA, флоатер ΣКС+160 ежемес. (EY до 16,77%), 3 года, 10 млрд.

Невыразительный флоатер от эмитента, который не привык занимать дорого. Спред лишь немногим выше рыночных 130-140 б.п. в AAA-грейде, плюс излишняя длина. Никакого интереса тут не вижу

🇷🇺 Ханты-Мансийский АО: AAA, купон не определен, 3 года, 10 млрд.

Эмитент всё еще не раскрыл полные условия выпуска, ждем-с

💰 Бустер.Ру: B/BB, купон 22,5% ежемес. (YTM до 24,06%), 2 года, 400 млн.

Подробный разбор тут, мнение нейтральное

⚡ ЛОЭСК: A, купон до 18,5% ежемес. (YTM до 20,15%), 2 года, 1 млрд.

Не без нюансов, но в целом вполне «настоящий» рейтинг A и ценимый выше среднего сектор. Старт хороший, срок умеренный (что в моменте лучше трехлетки)

С большой вероятностью на сборе тут либо снизят купон, либо увеличат объем (эмитент использовал формулировку «до 1 млрд.», но это лишь формулировка и ни к чему еще не обязывает). Либо всё вместе. Но пока – выглядит самым интересным выпуском недели

🍷 Новабев: AA-/AA, 2 выпуска – фикс до 16,5% ежемес. (YTM до 17,81%), флоатер ΣКС+250 ежемес. (EY до 17,81%), 3/2 года, общий объем 5 млрд.

Для Белуги, которая всё еще торгуется на уровне наиболее благополучных AA – старт очень приличный. Но во всех последних размещениях купон они довольно уверенно снижали, заканчивали на уровне «ниже интересного» и далее в стакане особых чудес не показывали. Чего-то похожего можно ждать и в этот раз (плюс вероятность долгой дораздачи), поэтому сюда сразу смотрю довольно сдержанно

🚢 ДелоПортс: допразмещение выпуска RU000A10FZ16 по цене не ниже 100%

В моменте одна из лучших доходностей в длинных AA. Риски тоже на столе: тут и операционные проблемы (официальной информации о восстановлении деятельности терминала КСК пока не было), и организационные – сделка с Росатомом до сих пор не закрыта

Участие в первичке в любом случае не кажется тут целесообразным, бумагу можно ловить ниже номинала и сейчас, и после допразмещения такая возможность, полагаю, тоже некоторое время будет

🏦 СФО ТБ-11 (Кредитный поток 7.0): AAA(sf)/AA, купон до 16,5% ежемес. (YTM до 17,81%), ~1,9 года, 10 млрд.

Очередная секьюритизация потребкредитов от Т-Банка. Выглядит приближенно к предыдущему ТБ-10 RU000A10FQV9, который в свою очередь приближен к номиналу (но делал попытки оторваться до анонса нового выпуска)

Спекулятивно интересным не кажется, но в холд – считаю одним из лучших вариантов в нынешней турбулентности, да и в целом по соотношению надежности/доходности

Кроме того, как и в случае с ТБ-10, приватным клиентам Т-Банка будут раздавать мезонинный транш этого выпуска с купоном 17%. Что уже выглядит заметно интереснее не только в холд, но и спекулятивно. У кого есть возможность – считаю есть смысл тут поучаствовать


💰 Новые #облигации Бустер.Ру / Джой Мани – что изменилось в 1 полугодии и насколько интересен выпуск?

Для тех, кто впервые видит или успел подзабыть о ком речь:

▫Джой Мани – онлайн-МФК, основной генерирующий центр группы и поручитель по выпускам Бустера
▫Бустер.Ру (эмитент) – аффилированное коллекторкое агентство, специализируется на МФО-долгах, постепенно переходит от работы с портфелями Джоя к более широкому пулу цессий


Последний раз подробно разбирал их тут, накануне размещения апрельского выпуска БО-03 RU000A10ERS6

🧐 Что нового произошло с тех пор. У Бустера вышел полугодовой отчет:

▫Портфель цессий (без учета ГП): 1 533 млн. (+48,1%)
▫Выручка: 511,4 млн. (x3 и больше, чем за весь 2025 год)
▫Прибыль: 45,6 млн. (+47,4%) – рост сдерживается высокими процентными расходами и переходом с УСН на ОСНО
▫ОДП: -466,3 млн. (с поправкой на покупку новых цессий/ГП – положительный, ~300 млн.)
▫Чистый долг: 1 512 млн. (+58,6%) – если учитывать уплаченные ГП, рост вполне соразмерен росту портфеля
▫Портфель/ЧД: ~1х (-0.1х)
▫ICR: ~1,5х (-0.5х)

Компания продолжает агрессивно наращивать порфтель, при этом доля цессий Джоя в нем снижается (с 35% на начало года до 27,5%). Ключевые метрики близки к недавно разобранной ЮСВ, но кредитное плечо у Бустера побольше, и паузы в закупках новых цессий он не делал.

Свежий собственный рейтинг B тут выглядит адекватно. А основной расчет идет на поручительство Джой Мани. У них 1 половина 2026 года прошла очень хорошо:

▫Портфель займов: 3 191 млн. (+17,1%)
▫Выручка LTM: 7 239 млн. (+24,1%)
▫Прибыль LTM: 508,5 млн. (x2)
▫ОДП: -125,6 млн. (был +277,7 млн. С поправкой на рост портфеля – положительный, ~240 млн.)
▫Чистый долг: 1 228 млн. (+15,8%)
▫Портфель / ЧД: ~2,6х
▫ICR: ~6,2х

Джой уверенно растит портфель и прибыль. Отчисления в резервы относительно портфеля сокращаются (что намекает на улучшение качества), а выручка растет с опережением расходной части (в т.ч. процентных расходов, которые прибавили очень несущественно)

✅ Июньское повышение рейтинга абсолютно уместно, и при сохранении нынешней динамики я бы рассчитывал на дальнейшее улучшение

Следить в моменте есть смысл скорее за Бустером:

▫Важно, чтобы долговая часть оставалась под контролем, а соотношение цессии/ЧД не уходило ниже 1х
▫В октябре 2026 тут будет первая осязаемая нагрузка: амортизация по выпуску БО-01 RU000A10D1U6 на 30 млн. (вряд ли станет проблемой) Далее в 2027-28 – пойдет по нарастающей поэтапная амортизация всех выпусков, но до тех пор увидим еще достаточное количество отчетов и сможем переоценить риски, благо эмитент раскрывается ежеквартально

📊 Параметры выпуска:

▫B от Эксперт РА 01.09.26 (свой) / BB от Эксперт РА 17.06.26 (Джой)
▫купон 22,5% ежемес. (YTM 24,98%)
▫2 года (колл), 400 млн. Размещение Z0 23.09

Стандартные для эмитента длина и квартальные аморты по 10% со второго года обращения. Доходность тоже сравнима со старыми бумагами Бустера в обращении – поэтому спекулятивного потенциала тут не видно. В холд (купонный портфель ВДО) бумага считаю, что годится

Главный вопрос – объем. 400 млн. для эмитента – больше среднего. В последних двух выпусках Бустер точно так же не давал премий, но это не мешало бумагам собираться одним днем. Однако, 400 млн. – несколько больше обычного. С учетом засилья предложений от других коллекторов в нижних рейтингах и общих осторожных настроений на рынке ВДО, ажиотажного спроса тут не жду. Традиционная табличка – так же традиционно будет перед размещением

Показано 20 последних публикаций.