


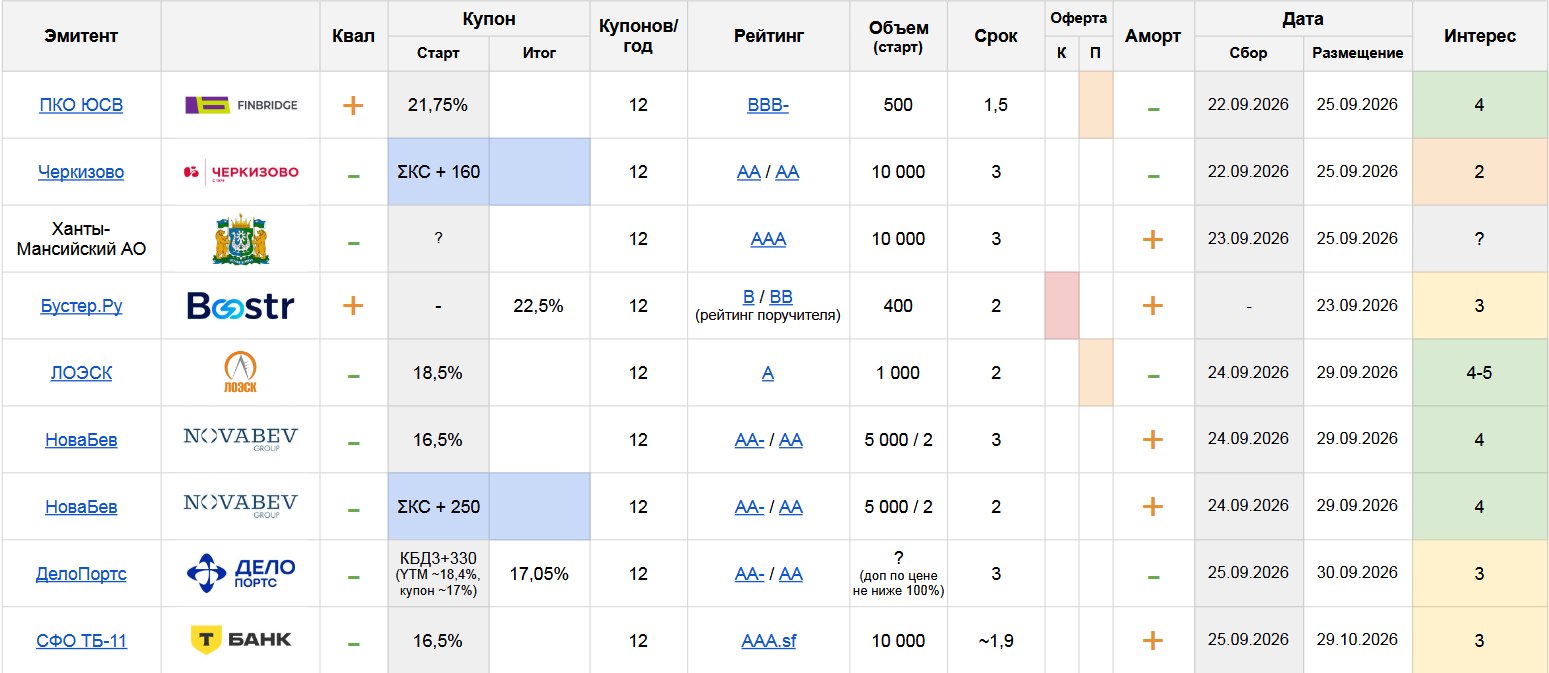
План по первичным размещениям #облигации на неделю
👉Ссылка на полную табличку с размещениями
💰 ПКО ЮСВ: BBB-, купон до 21,75% ежемес (YTM до 24,06%), 1,5 года, 500 млн.
Подробный разбор тут, мне все нравится, кроме перспективы снижения купона. Уровни прикину завтра утром
🍗 Черкизово: AA, флоатер ΣКС+160 ежемес. (EY до 16,77%), 3 года, 10 млрд.
Невыразительный флоатер от эмитента, который не привык занимать дорого. Спред лишь немногим выше рыночных 130-140 б.п. в AAA-грейде, плюс излишняя длина. Никакого интереса тут не вижу
🇷🇺 Ханты-Мансийский АО: AAA, купон не определен, 3 года, 10 млрд.
Эмитент всё еще не раскрыл полные условия выпуска, ждем-с
💰 Бустер.Ру: B/BB, купон 22,5% ежемес. (YTM до 24,06%), 2 года, 400 млн.
Подробный разбор тут, мнение нейтральное
⚡ ЛОЭСК: A, купон до 18,5% ежемес. (YTM до 20,15%), 2 года, 1 млрд.
Не без нюансов, но в целом вполне «настоящий» рейтинг A и ценимый выше среднего сектор. Старт хороший, срок умеренный (что в моменте лучше трехлетки)
С большой вероятностью на сборе тут либо снизят купон, либо увеличат объем (эмитент использовал формулировку «до 1 млрд.», но это лишь формулировка и ни к чему еще не обязывает). Либо всё вместе. Но пока – выглядит самым интересным выпуском недели
🍷 Новабев: AA-/AA, 2 выпуска – фикс до 16,5% ежемес. (YTM до 17,81%), флоатер ΣКС+250 ежемес. (EY до 17,81%), 3/2 года, общий объем 5 млрд.
Для Белуги, которая всё еще торгуется на уровне наиболее благополучных AA – старт очень приличный. Но во всех последних размещениях купон они довольно уверенно снижали, заканчивали на уровне «ниже интересного» и далее в стакане особых чудес не показывали. Чего-то похожего можно ждать и в этот раз (плюс вероятность долгой дораздачи), поэтому сюда сразу смотрю довольно сдержанно
🚢 ДелоПортс: допразмещение выпуска RU000A10FZ16 по цене не ниже 100%
В моменте одна из лучших доходностей в длинных AA. Риски тоже на столе: тут и операционные проблемы (официальной информации о восстановлении деятельности терминала КСК пока не было), и организационные – сделка с Росатомом до сих пор не закрыта
Участие в первичке в любом случае не кажется тут целесообразным, бумагу можно ловить ниже номинала и сейчас, и после допразмещения такая возможность, полагаю, тоже некоторое время будет
🏦 СФО ТБ-11 (Кредитный поток 7.0): AAA(sf)/AA, купон до 16,5% ежемес. (YTM до 17,81%), ~1,9 года, 10 млрд.
Очередная секьюритизация потребкредитов от Т-Банка. Выглядит приближенно к предыдущему ТБ-10 RU000A10FQV9, который в свою очередь приближен к номиналу (но делал попытки оторваться до анонса нового выпуска)
Спекулятивно интересным не кажется, но в холд – считаю одним из лучших вариантов в нынешней турбулентности, да и в целом по соотношению надежности/доходности
Кроме того, как и в случае с ТБ-10, приватным клиентам Т-Банка будут раздавать мезонинный транш этого выпуска с купоном 17%. Что уже выглядит заметно интереснее не только в холд, но и спекулятивно. У кого есть возможность – считаю есть смысл тут поучаствовать