


💰 Как работают с облигациями крупные фонды
Поскольку я регулярно публикуюсь в Пульсе, у меня есть возможность участвовать там в закрытых мероприятиях для авторов. В конце этой недели была максимально интересная встреча по нашей тематике: с управляющими ключевых облигационных фондов Т-Инвестиций (TBRU, TLCB, TPAY) Михаилом Ивановым и Борисом Никитиным
Ребята очень грамотные и при этом открытые, обсудили много всего – от общих стратегий до конкретных эмитентов. Собрал здесь главные практические тезисы:
💼 Формирование/управление портфелем
▫Стандартная доля на эмитента – 2-3%, максимальная на наиболее надежных AAA – до 9%, AA – до 5-6%, A – в пределах 4-5%, BBB – не долее 2%
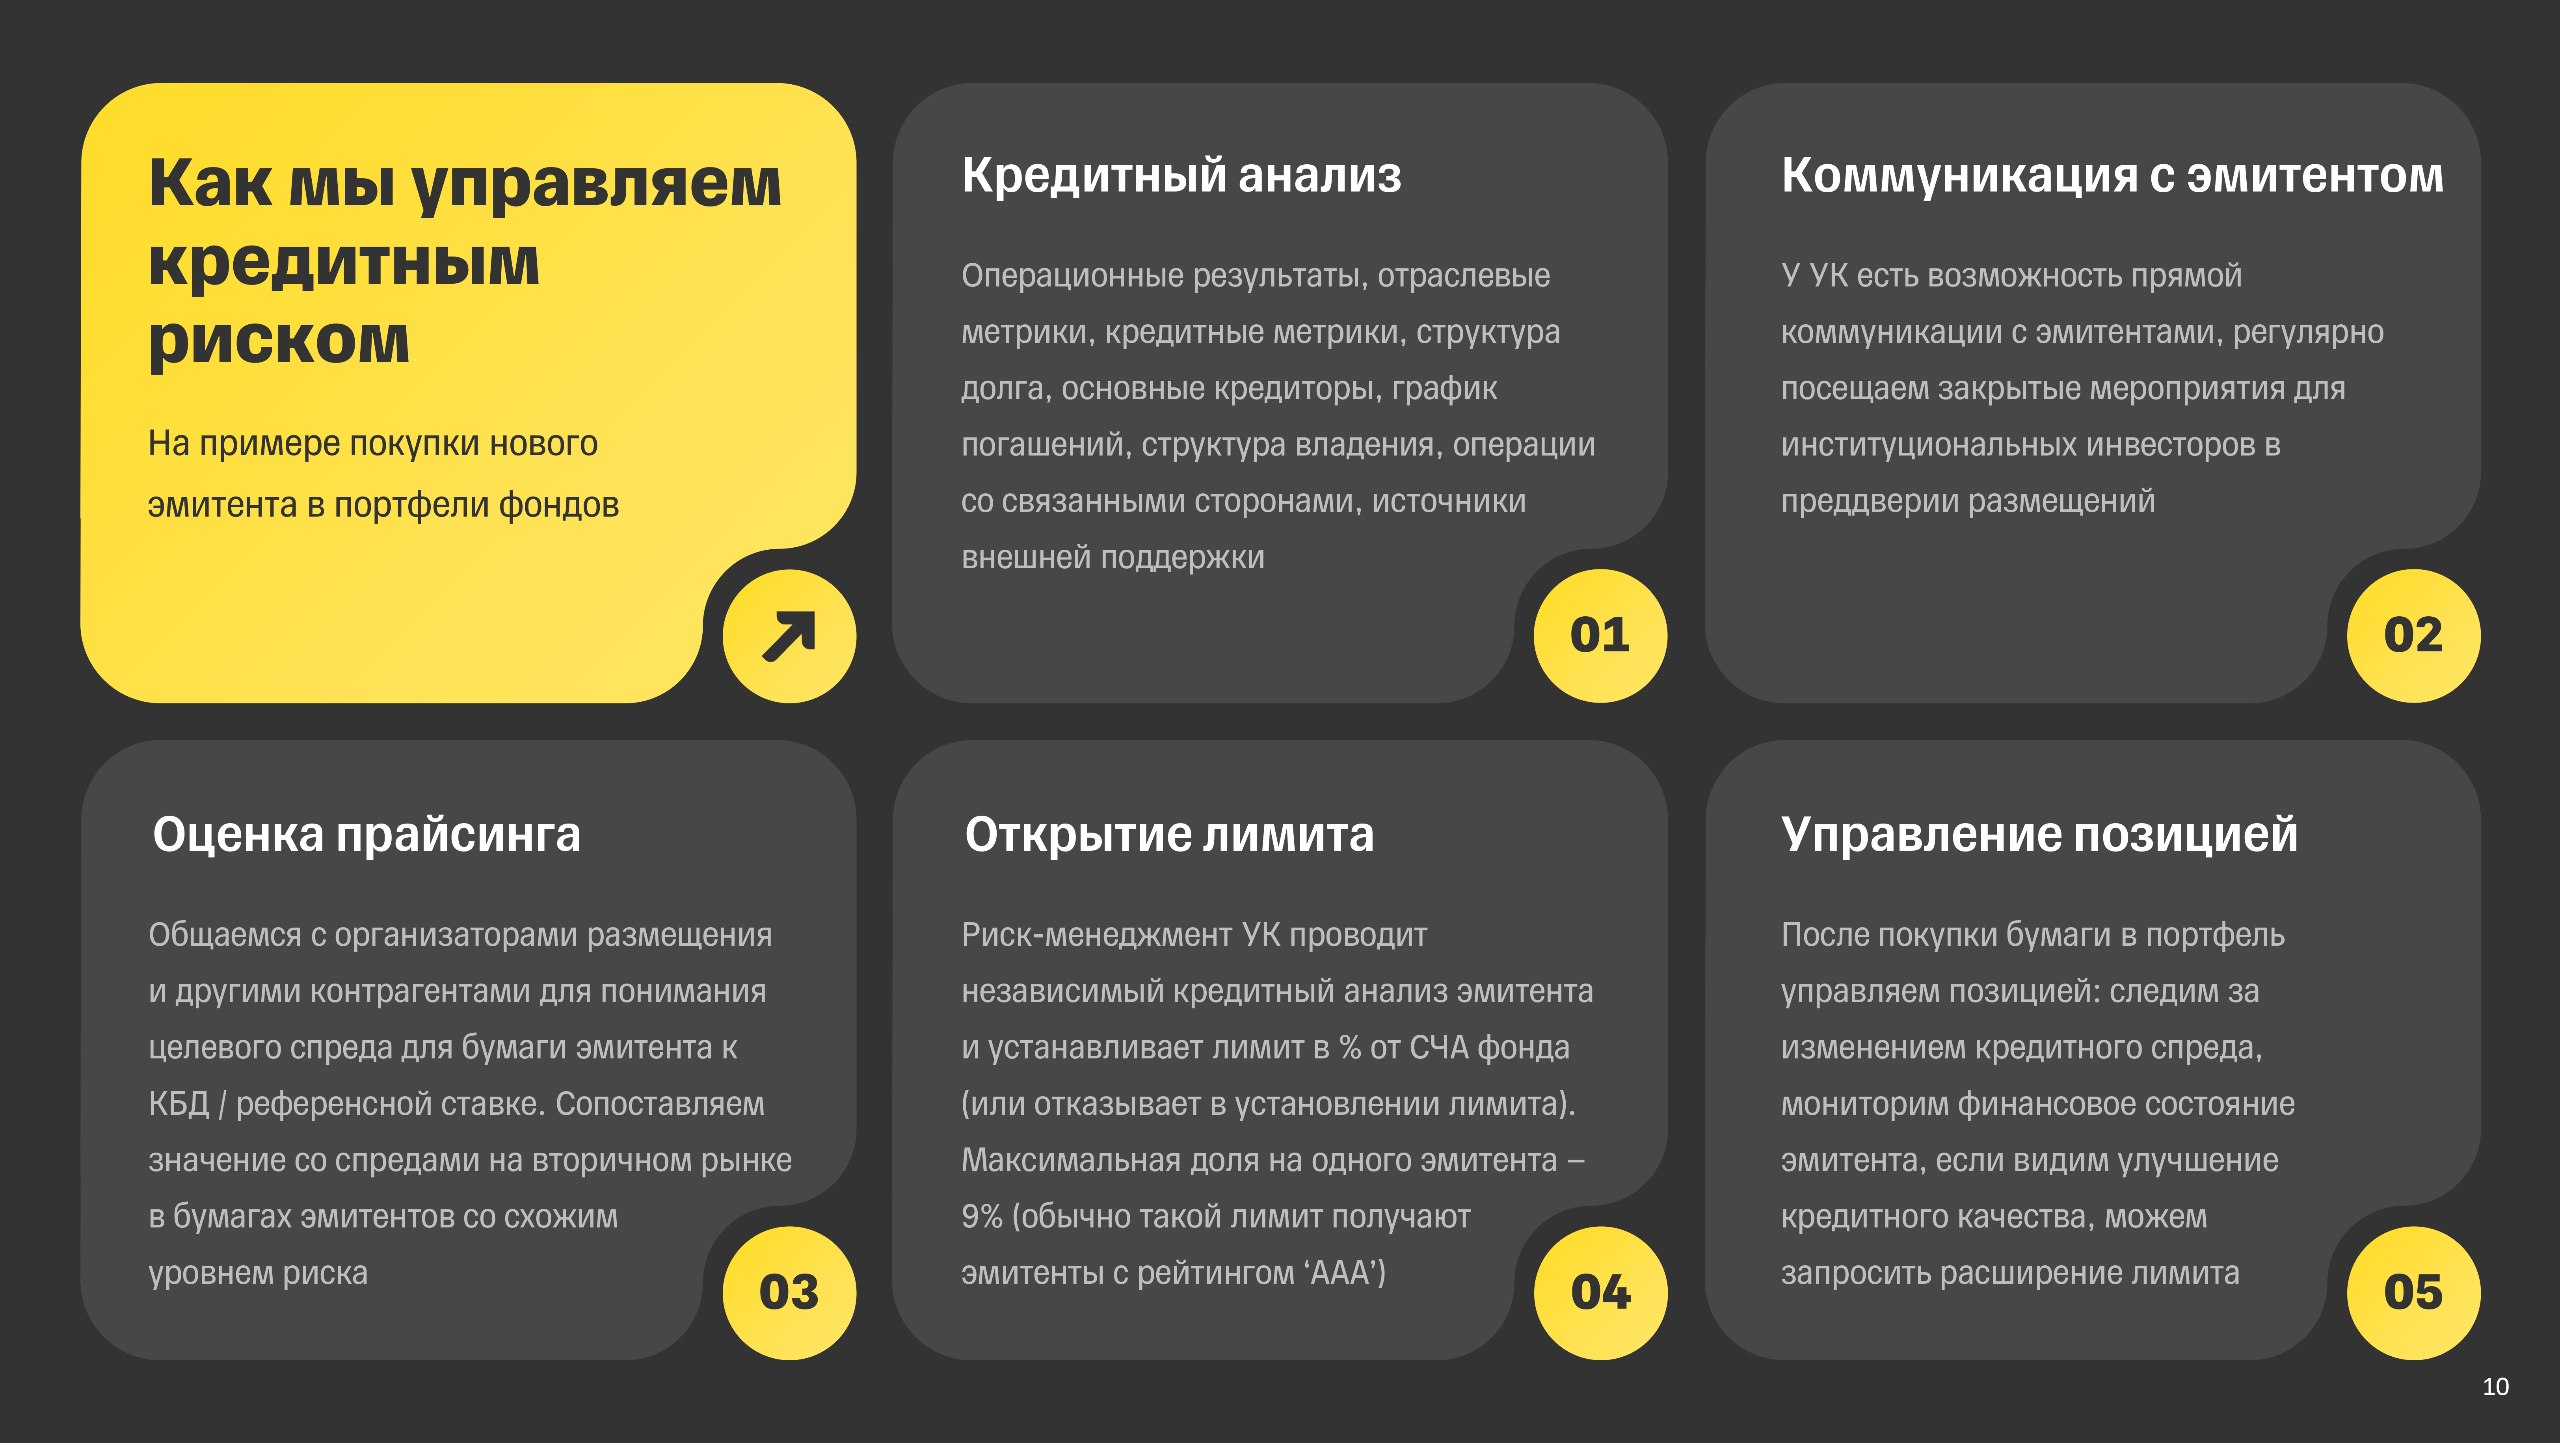
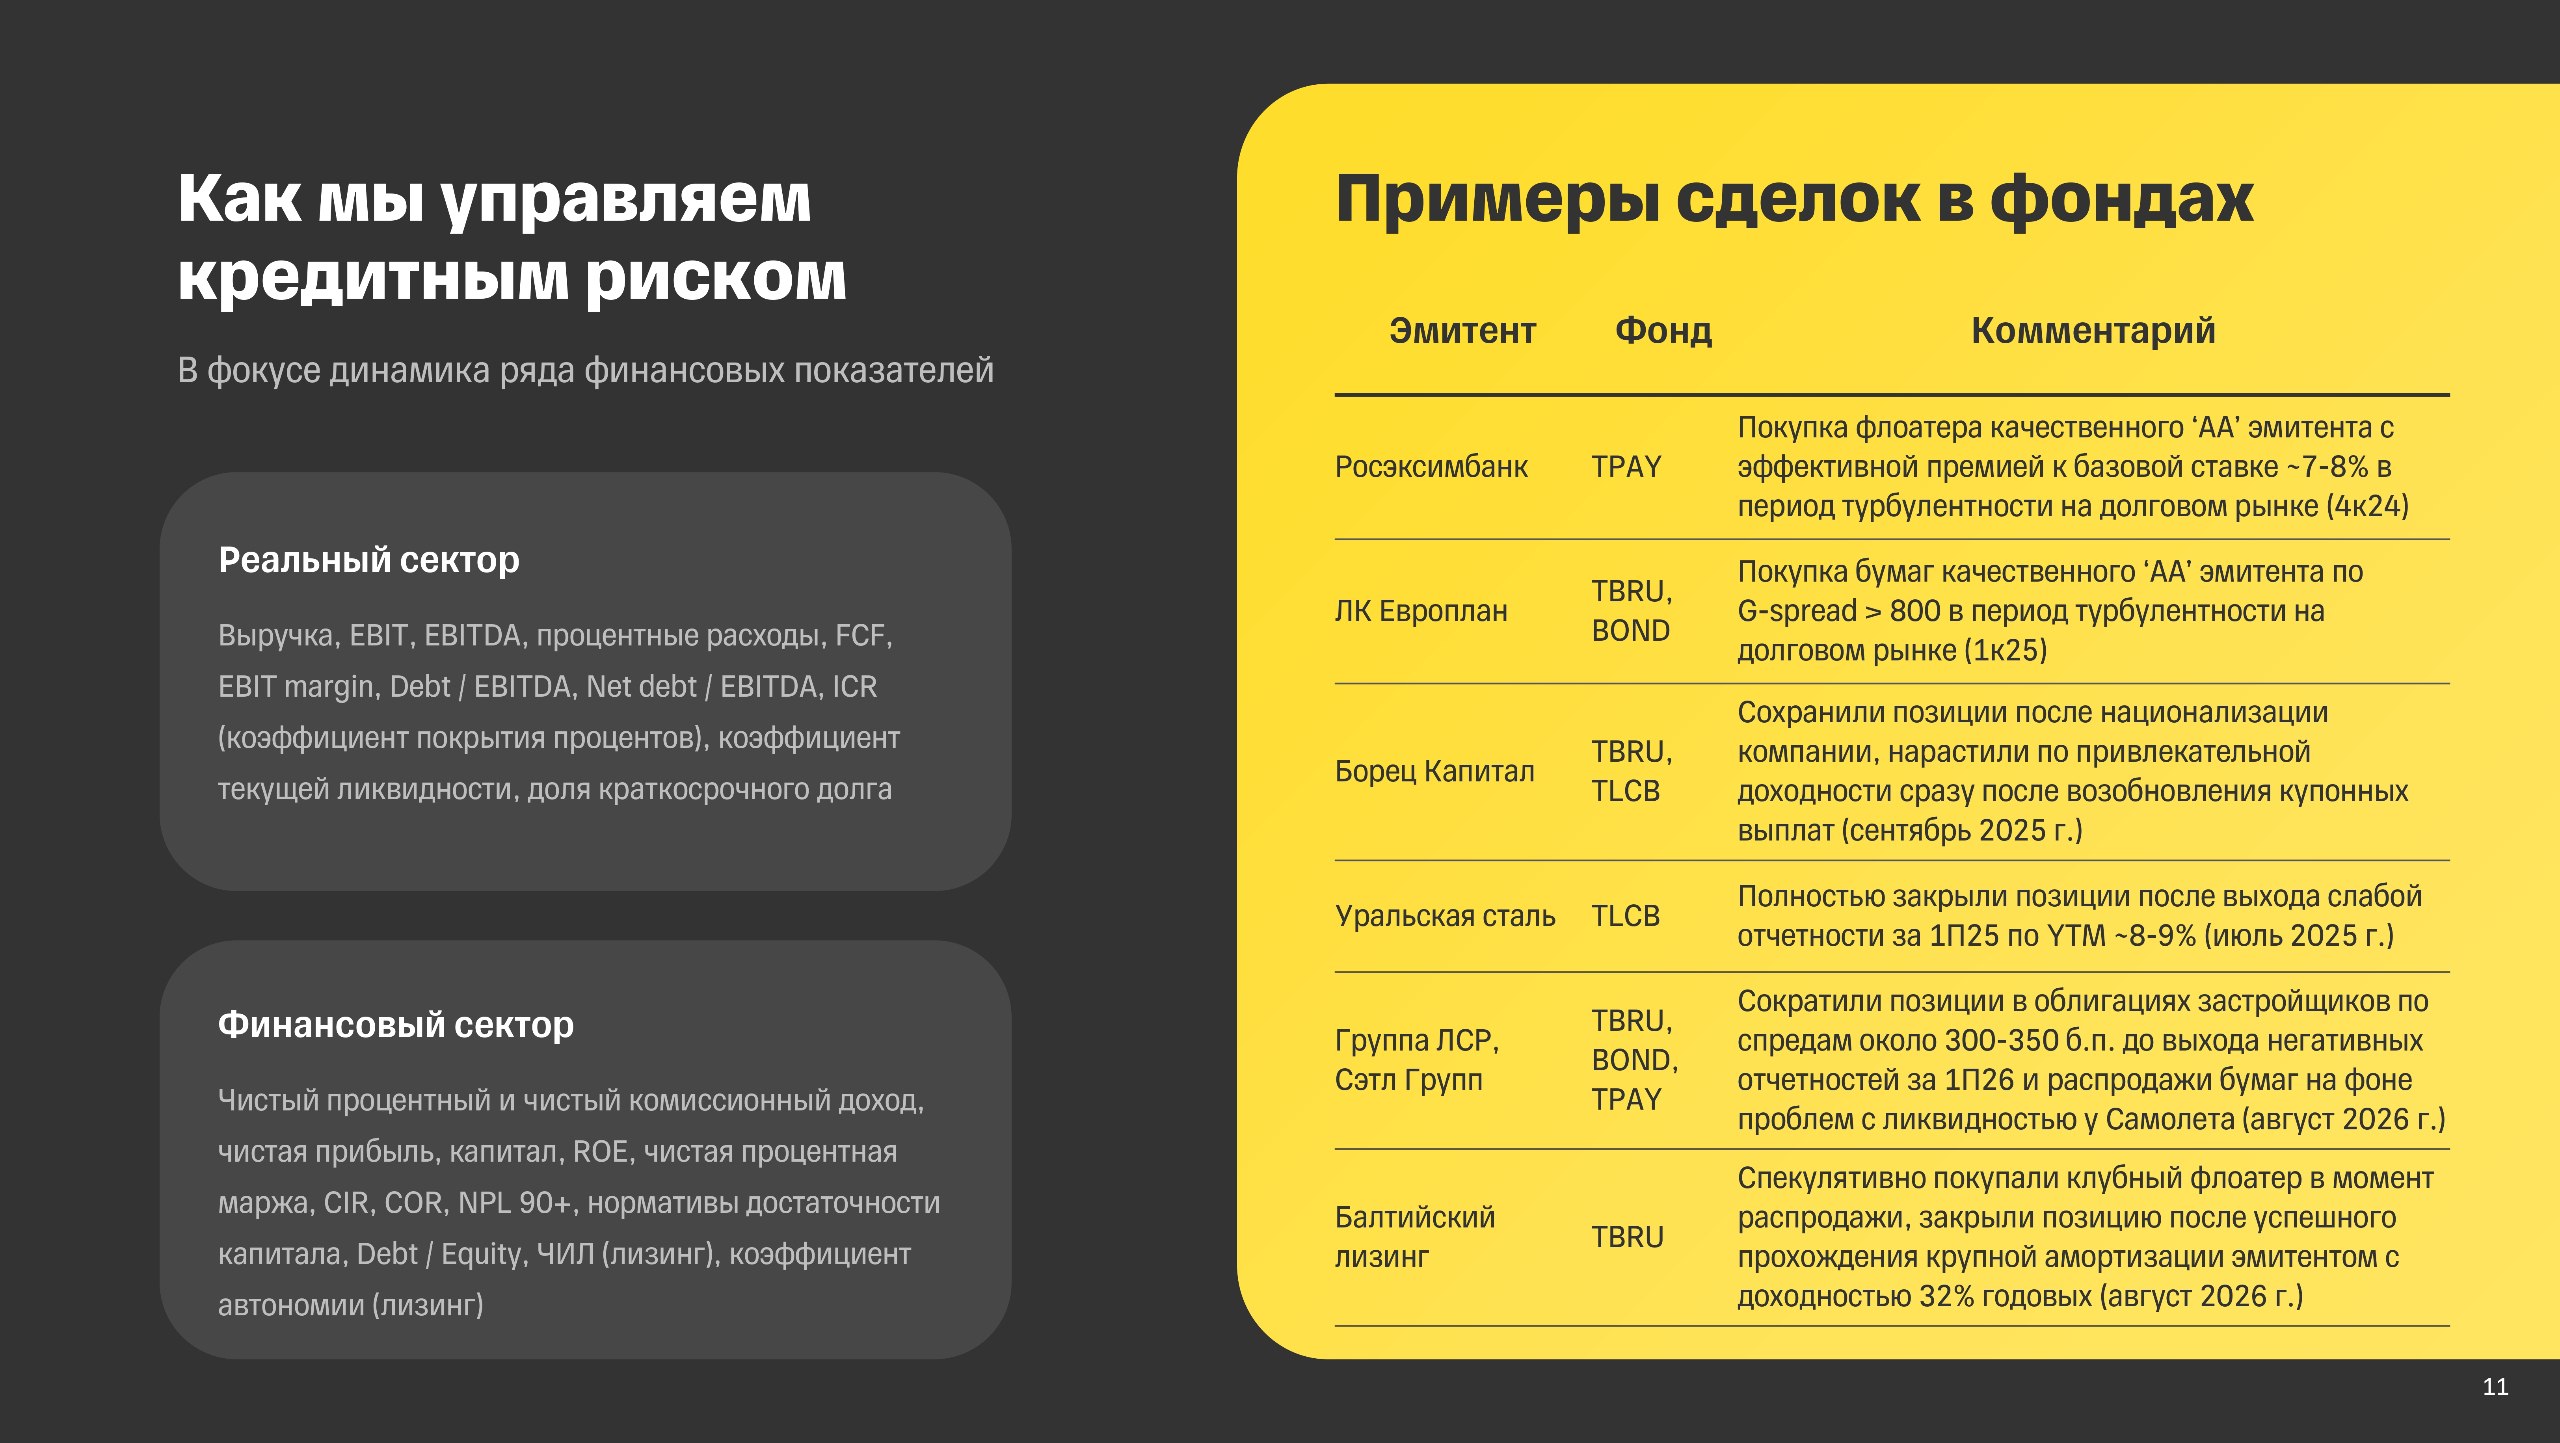
▫Основные элементы оценки кредитного качества и доходностей бумаги – приложил в слайдах
▫Интерес по доходностям фиксов оценивают через g-спред (как и мы здесь).
▫Флоатеры – рассчитывают доходность к погашению по прогнозной траектории ключевой ставки. Это авторский метод фонда, и он позволяет сравнивать напрямую доходности флоатеров и фиксов. В моменте также допускают расчет флет-доходности (как YTM от текущей КС+спред), поскольку КС сейчас меняется достаточно плавно
▫Далее сопоставляют с группой бумаг близких по длине, отрасли, кредитному рейтингу и качеству (с поправками на АФК Системы, Самолеты и прочих, кто торгуется с явным отрывом) – тут тоже всё как у нас
▫Активно участвуют в корпоративной первичке с дисконтами
▫Оперативно выходят из позиции, если видят ухудшение кредитного качества: считают, что рынок сейчас очень чувствителен к плохим отчетностям и рейтинговым действиям, поэтому в этих случаях стараются действовать очень быстро
📊 Стратегическое
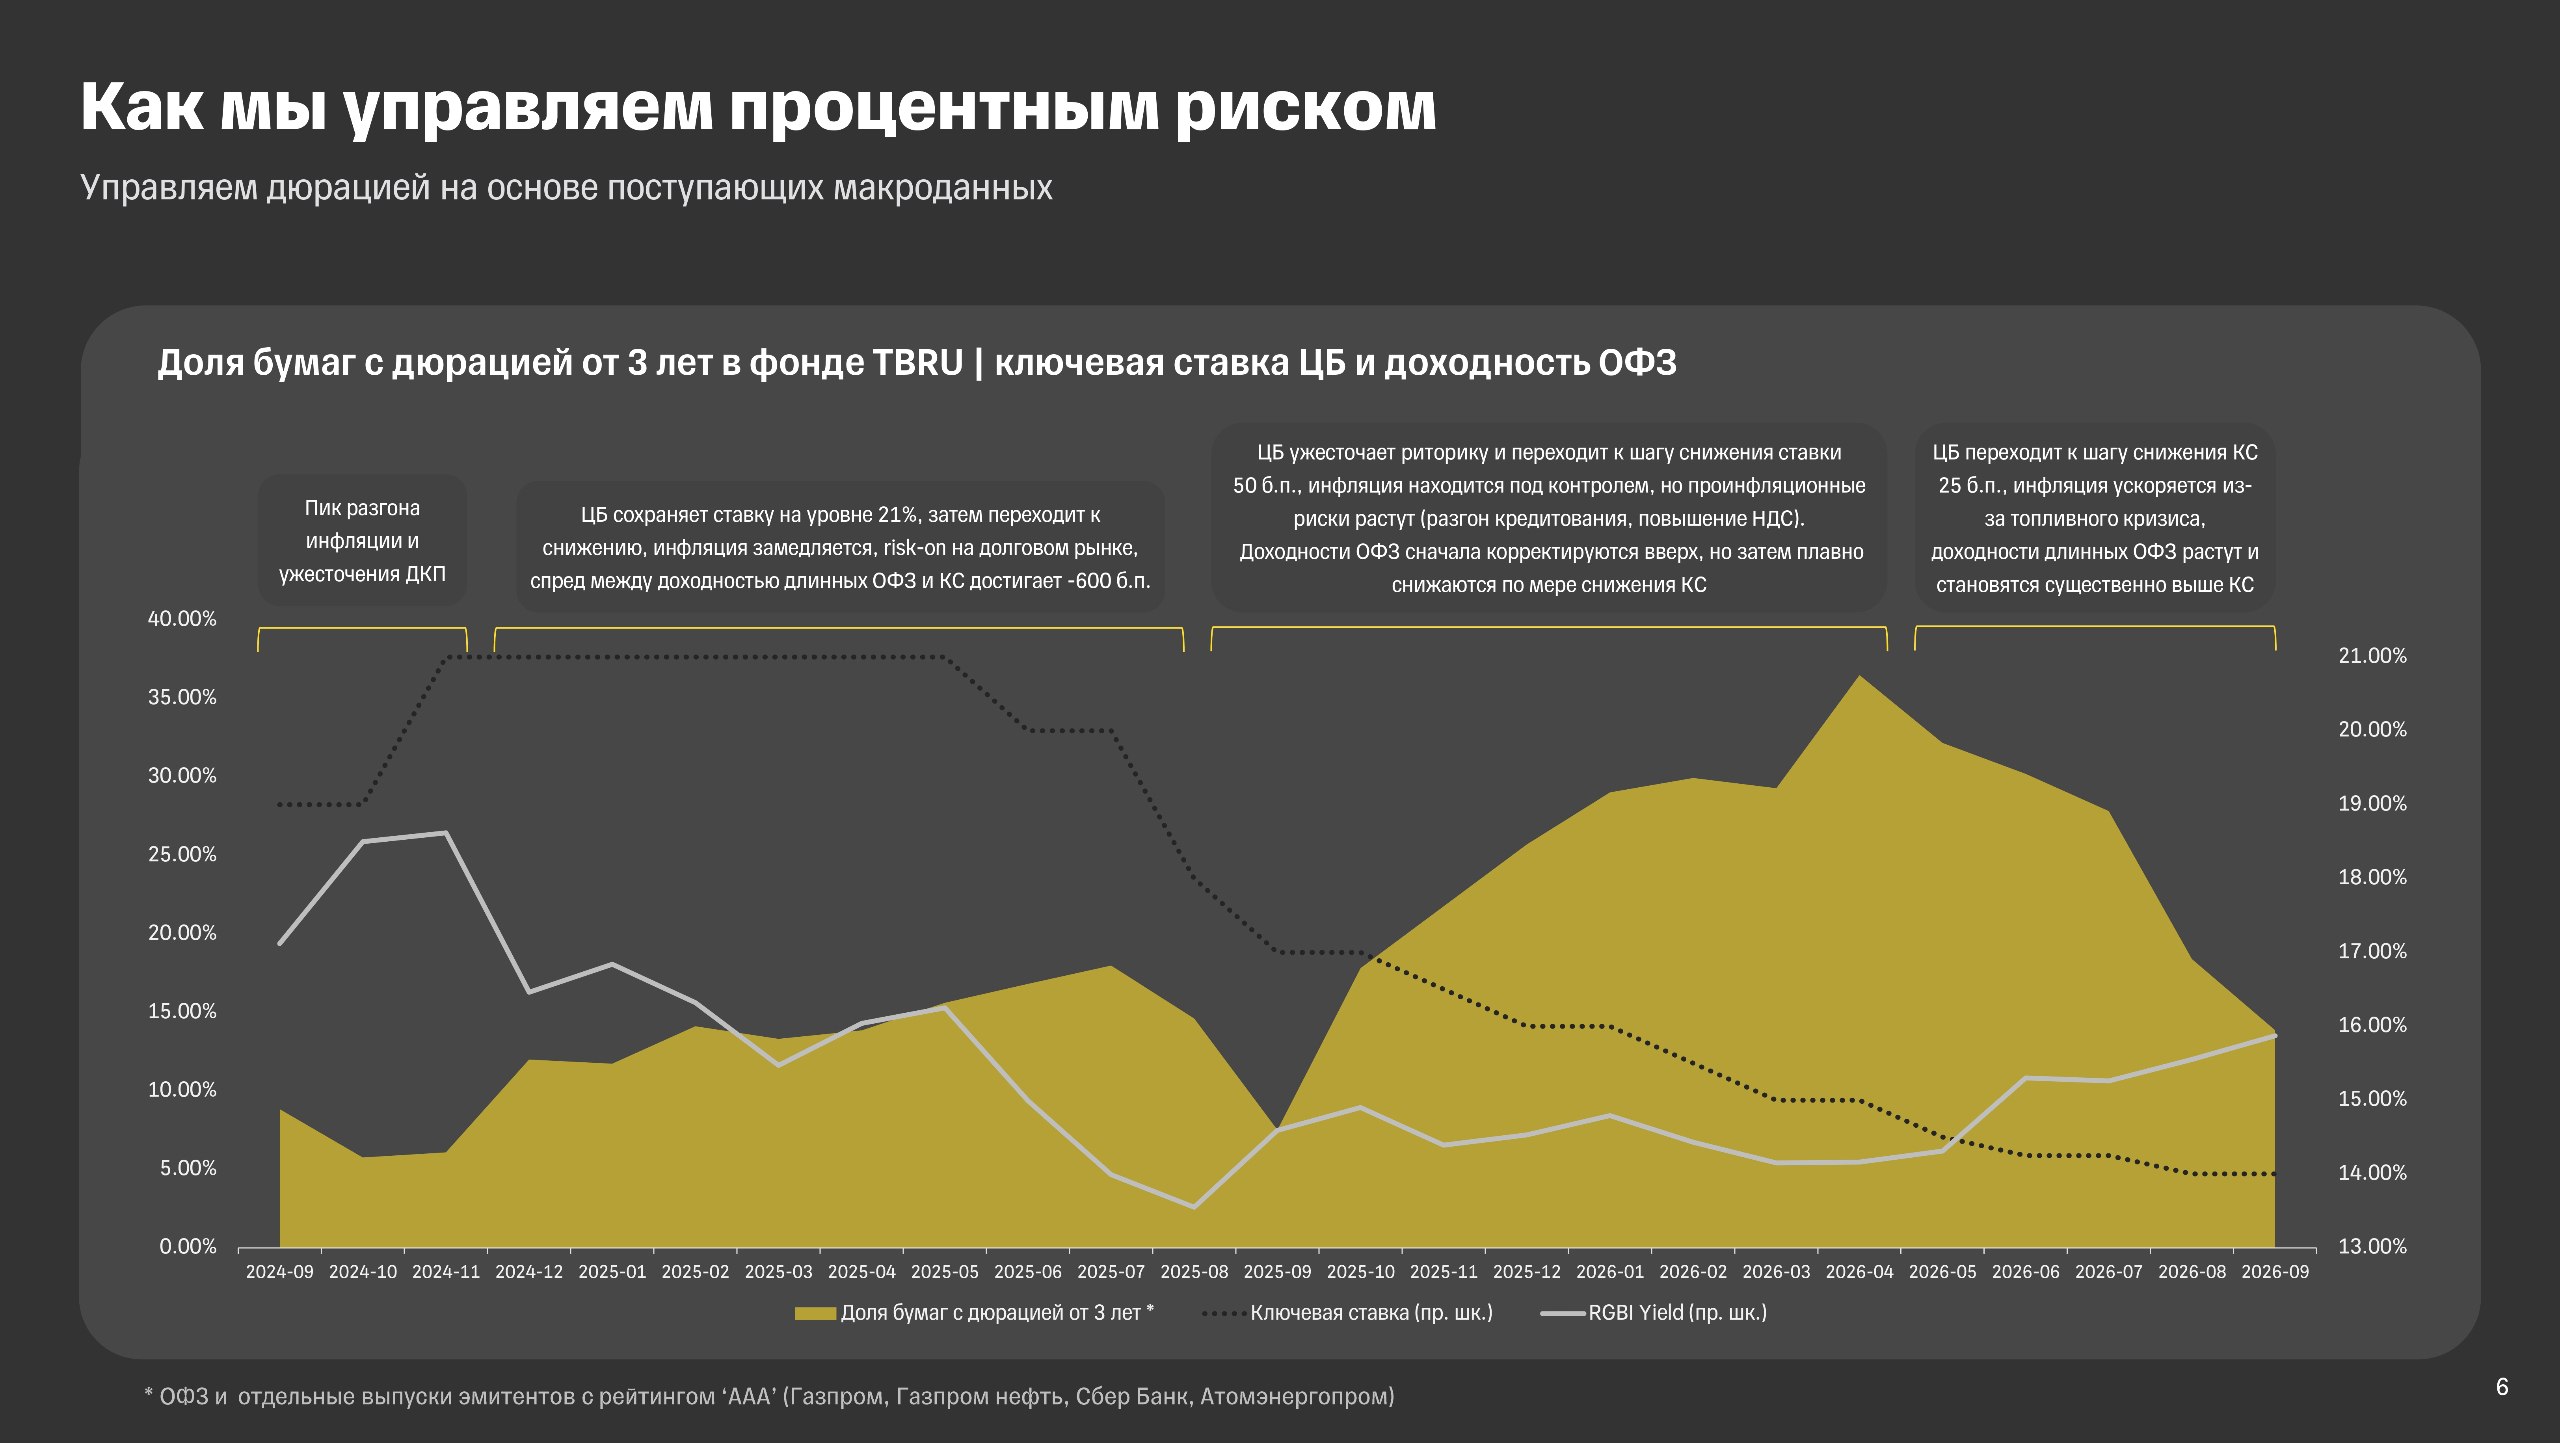
▫С июня-26 активно сокращают долю длинных бумаг (с дюрацией 3+)
▫Важный ориентир – спред ключевой ставки к КБД. Он был максимально широким весной-25, и это было поводом покупать длину. Далее стабильно сужался, а летом этого года стал отрицательным
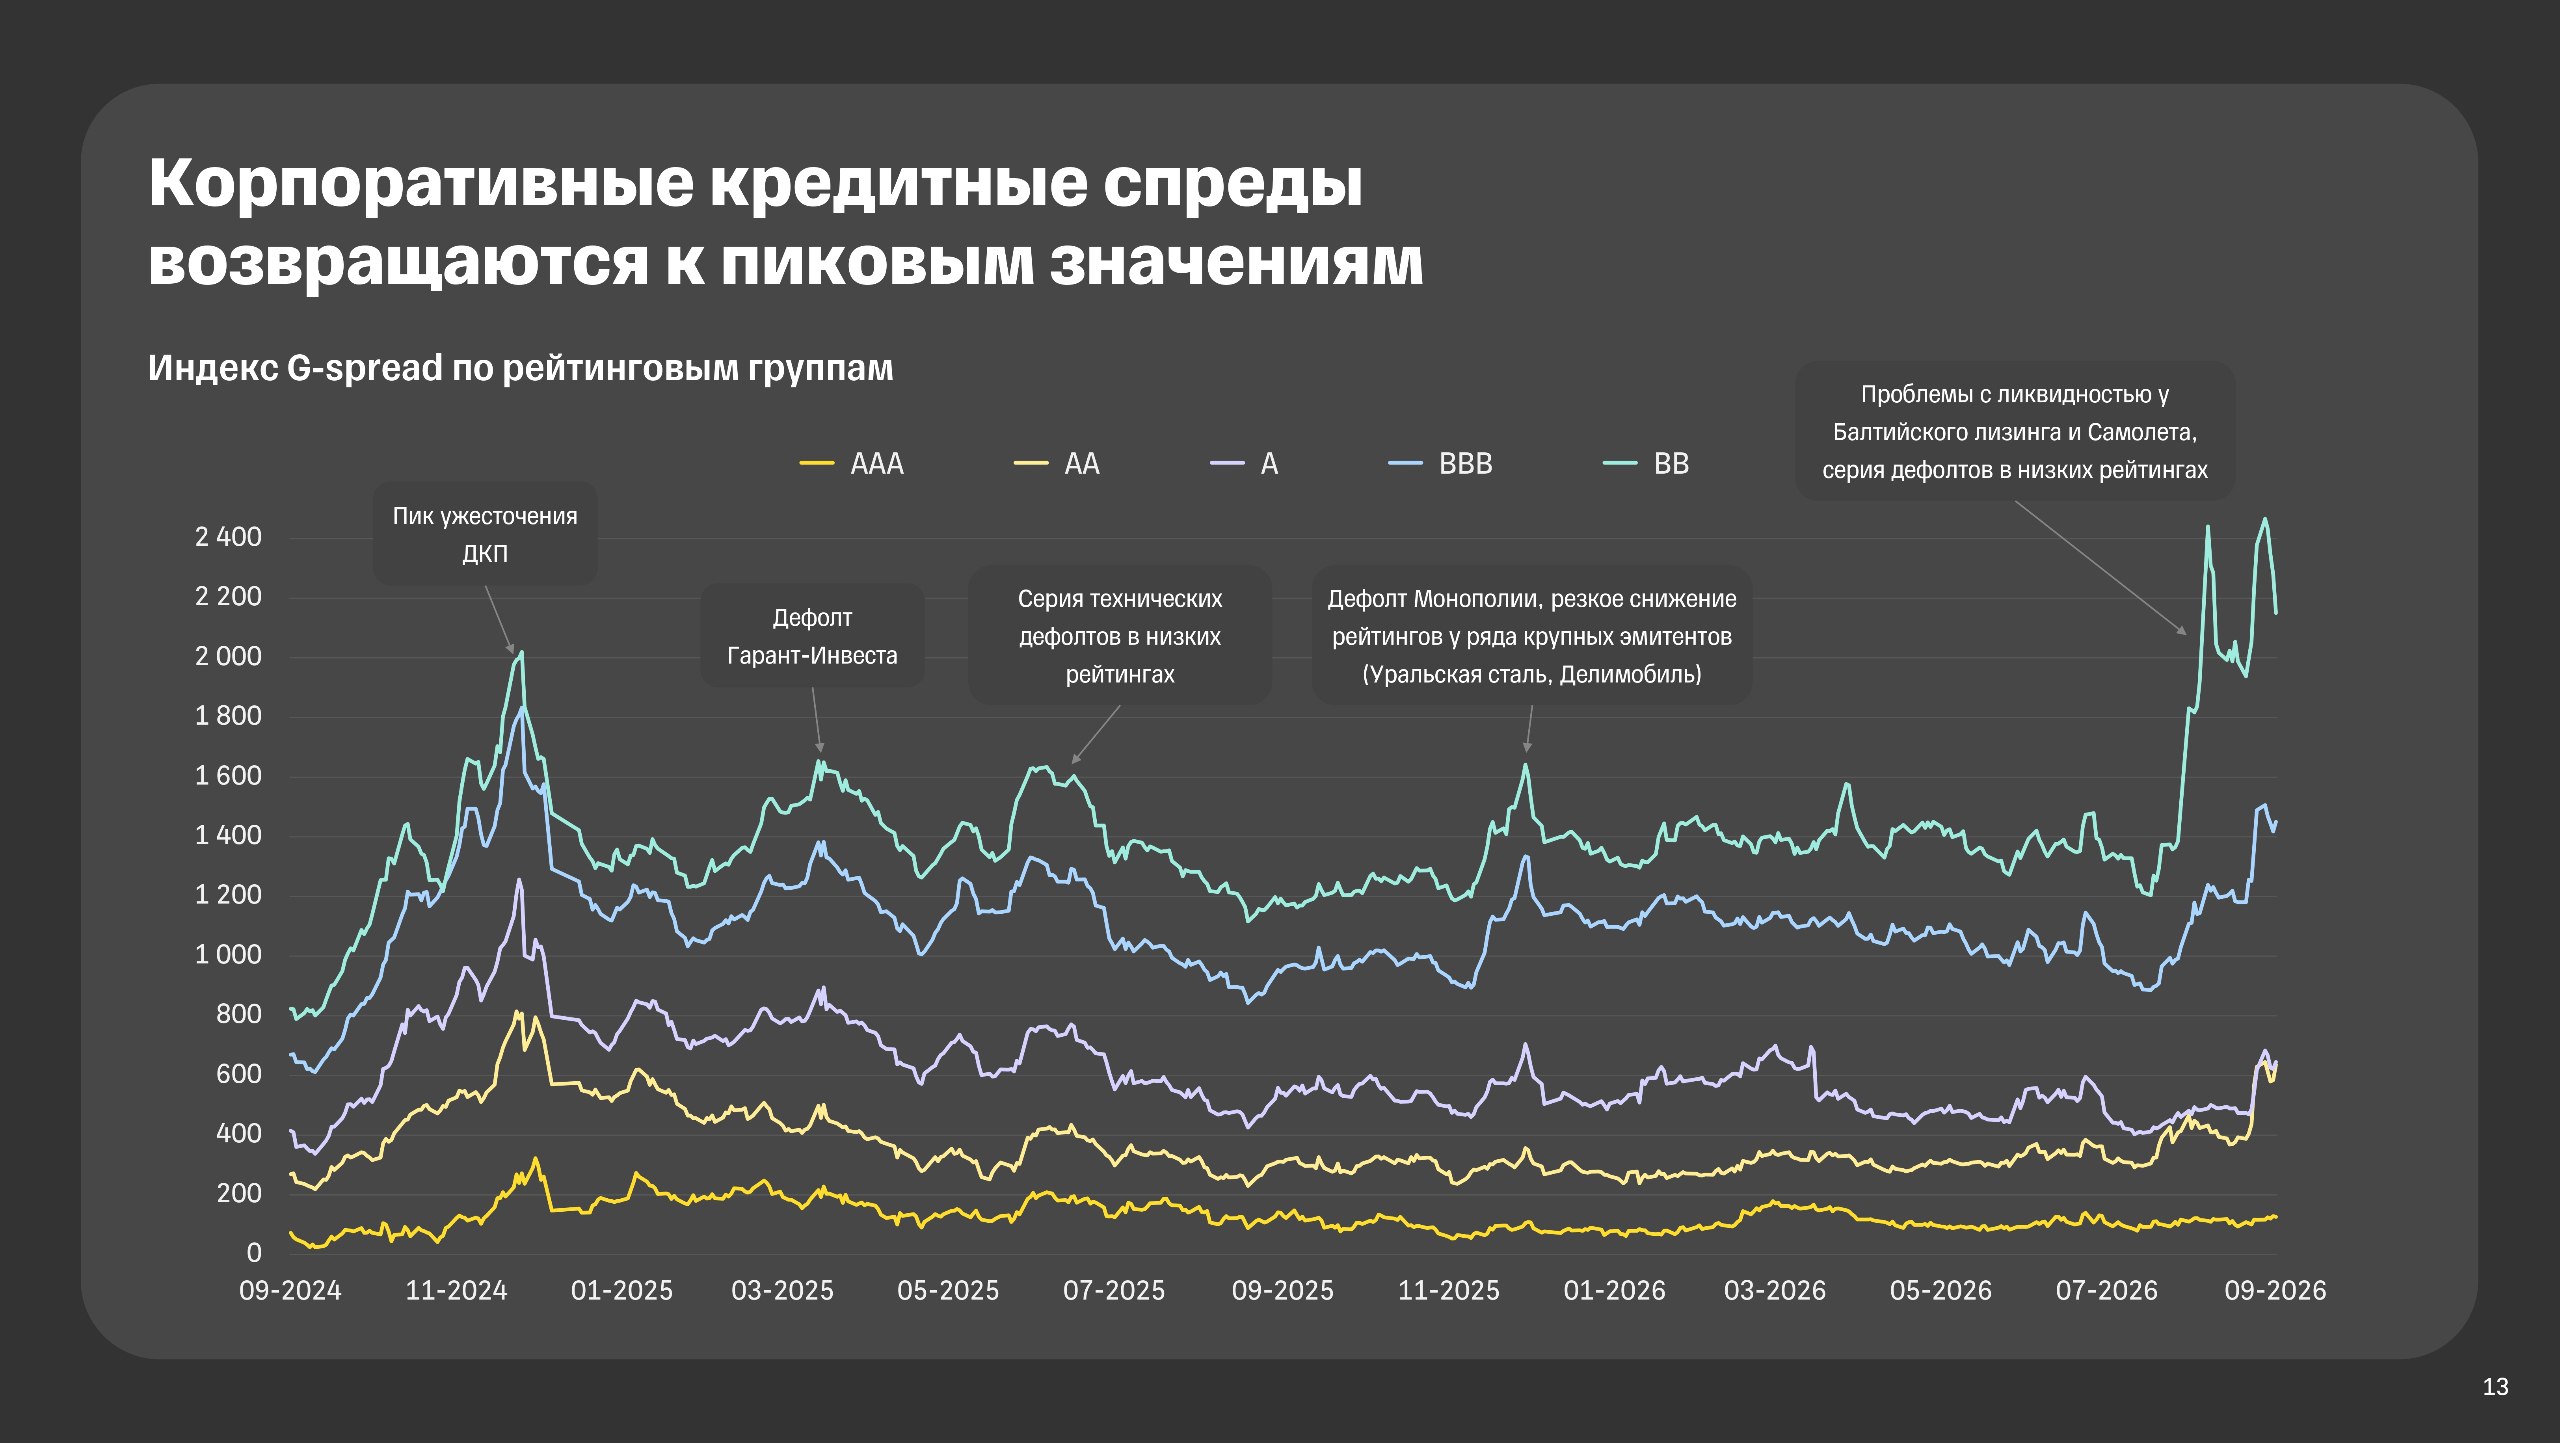
▫Средние спреды во всех рейтинговых группах сейчас близки к историческим пикам. В BB-грейде они даже выше, чем в декабре-24 (из за участившихся дефолтов)
▫За последние 2 года было 5 пиков расширения спредов (сейчас – один из них). И лишь один раз это было связано с жесткой ДКП, остальные – в связи с дефолтами крупных эмитентов
▫Спрос на бумаги AAA-грейда сейчас большой и спреды не особо интересны. Хорошей альтернативой считают выпуски СФО – здесь видят высокое кредитное качество в сочетании с повышенной доходностью (премии все еще избыточные, т.к. многие институты до сих пор не лезут в эти бумаги из-за отсутствия достаточной экспертизы)
🎯 Эмитенты
▫Балтийский Лизинг – спекулятивно покупали БО-П14 RU000A10A3W1, продали в августе (после успешных выплат амортов). Считают, что ближайшие погашения компания пройдет, но далее – неопределенность, спреды в бумагах останутся широкими. Сами не участвуют
▫Активно продавали застройщиков летом, в т.ч. надежных (ЛСР, Сэтл, А101), до массового выхода ожидаемо плохих отчетностей
▫Борец – считают достаточно надежным эмитентом, удерживают позицию
▫Длинные ОФЗ на текущих уровнях снова «начинают нравиться», т.к. приносят купонную доходность выше фондов денежного рынка. Явной стимулирующей ДКП от ЦБ пока не прогнозируют (ориентир на ближайшее заседания – снижение на 25 б.п.), соответственно и роста по телу в длине пока не ждут, сами не покупают. Считают, что будут более удачна точки входа
▫Из BBB-грейда отметили Джи-Групп как хорошее сочетание качества/доходности. По тому же принципу нравится АФК Система
▫Самолет – не нравится, считают опасным (возможно отчуждение операционных дочек в пользу Сбера). Не покупают даже на проливах
▫Из громких имен также не нравятся: Полипласт, Вуш, Эталон