


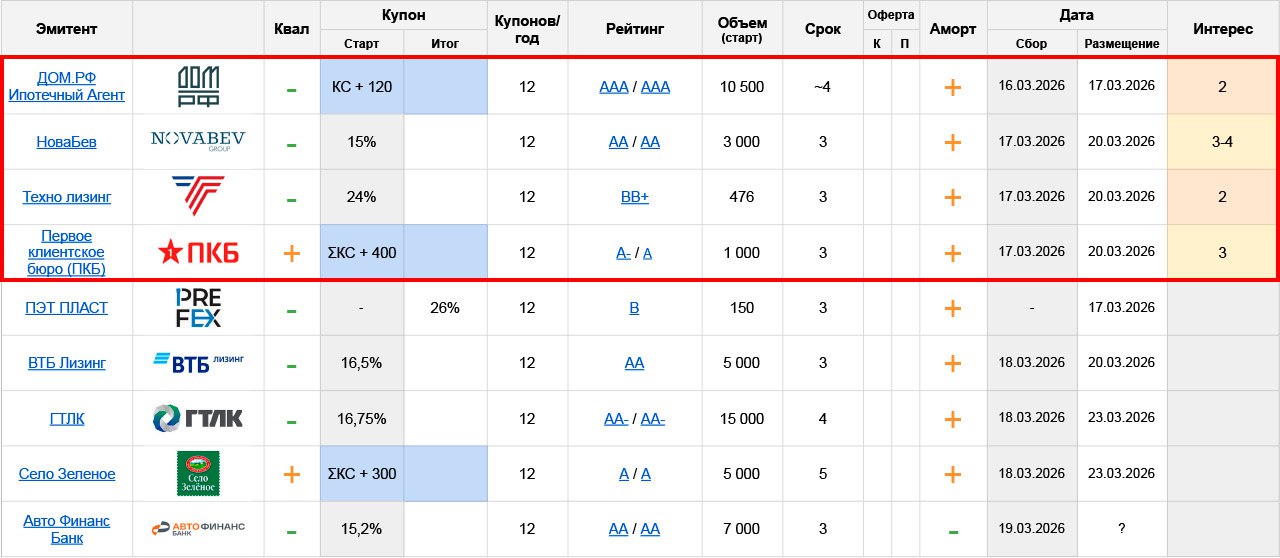
План по первичным размещениям #облигации на неделю. Часть 1/2
👉Ссылка на полную табличку с размещениями
🏠 Дом-РФ Ипотечный агент: AAA, флоатер КС+120 (EY до 18,04%), ~4 года, 10,5 млрд.
Что-то на богатом. Но даже с позиции особо крупного депо мне не очень понятна идея этих бумаг: если и брать флоатеры верхнего грейда, то там хватает куда более привлекательных спредов. Розницу тут явно не ждали и не ждут, и как следствие – в выпусках Дома крайне мало ликвидности, выходить отсюда сколько то серьезной суммой будет проблематично
🍷 НоваБев Групп: AA, купон до 15% ежемес. (YTM до 16,08%), 3 года, 3 млрд.
Новая реальность купонов теперь вот такая. Выглядит еще не совсем привычно, но по факту на старте тут одна из лучших доходностей на своей дюрации в группе AA. Выше только выпуски Почты России и ПГК 3Р-01 RU000A10CWF7 / 3Р-02 RU000A10DSL1
Свои сравнимые бумаги Новабев 3Р-01 RU000A10CSQ2 / 3Р-02 RU000A10E7G1 торгуются с YTM~15,5% и с нынешними рыночными настроениями это можно считать вполне нормальным для более-менее длинного выпуска от крепкого эмитента
Соответственно, не удивлюсь если финал будет еще чуть ниже. В целом, ничего против выпуска не имею. Но без дополнительной премии залазить сюда под заседание ЦБ тоже не хочется – ничего страшного от заседания не жду, но даже умеренный негатив на скорости расторговки тут может сказаться плохо. В холд считаю, что годится. Половить на вторичке тоже планирую
🚗 Техно Лизинг: BB+, купон до 24% ежемес. (YTM до 26,83%), 3 года, 476 млн.
Не совсем свежий разбор эмитента здесь. По итогам 9 месяцев 2025 ТЛ остался примерно на том же треке: ЧИЛ(+сток)/ЧД ~1x, сток при этом активно растет (+56% к началу года), ОДП остался отрицательным, несмотря на сокращение портфеля и перекрывается за счет аккуратного добора долга и расходования собственного кэша
Мне это, конечно, не особо нравится. В обзоре выпуска орг Велес клянется, что на конец года вопрос со стоком начал решаться, а кэш-подушка восстановлена и ей пока ничего не угрожает. Что было бы куда убедительнее в виде годового отчета
Но допустим, что все так и есть. Тем не менее – зачем покупать новый выпуск, когда старые Техно-Лизинги торгуются с доходностью 28-29%, в т.ч. аналогичный по дюрации 1Р-06 RU000A107FN1? Разве что в расчете, что и в этот раз в бумагу будут заманивать аттракционом неслыханной щедрости, но это уже идея на совсем большого любителя
💵 ПКБ: A-/A, флоатер ΣКС+400 (EY~21,34%), 3 года, 1 млрд.
Эмитент мне нравится, промежуточная отчетность за 1п’25 тоже позитивная. И с учетом, что сектор коллекшна сейчас на подъеме – каких-то проблем по итогам полного года тут тоже не жду
Проблема тут только в том, что ПКБ никогда не занимает дорого, и ожидаемая доходность нового флоатера уже на старте аналогична их старым 1Р-05 RU000A108U72 / 1Р-06 RU000A10A414. Не удивлюсь, если еще и чуть снизить спред умудрятся
Спекулятивно тут точно пас, а вот в холдерский портфель считаю, что очень даже годится (если кто собирает флоатеры. Но при любом снижении на сборе я бы смотрел уже скорее на 5-6 выпуски со вторички)