


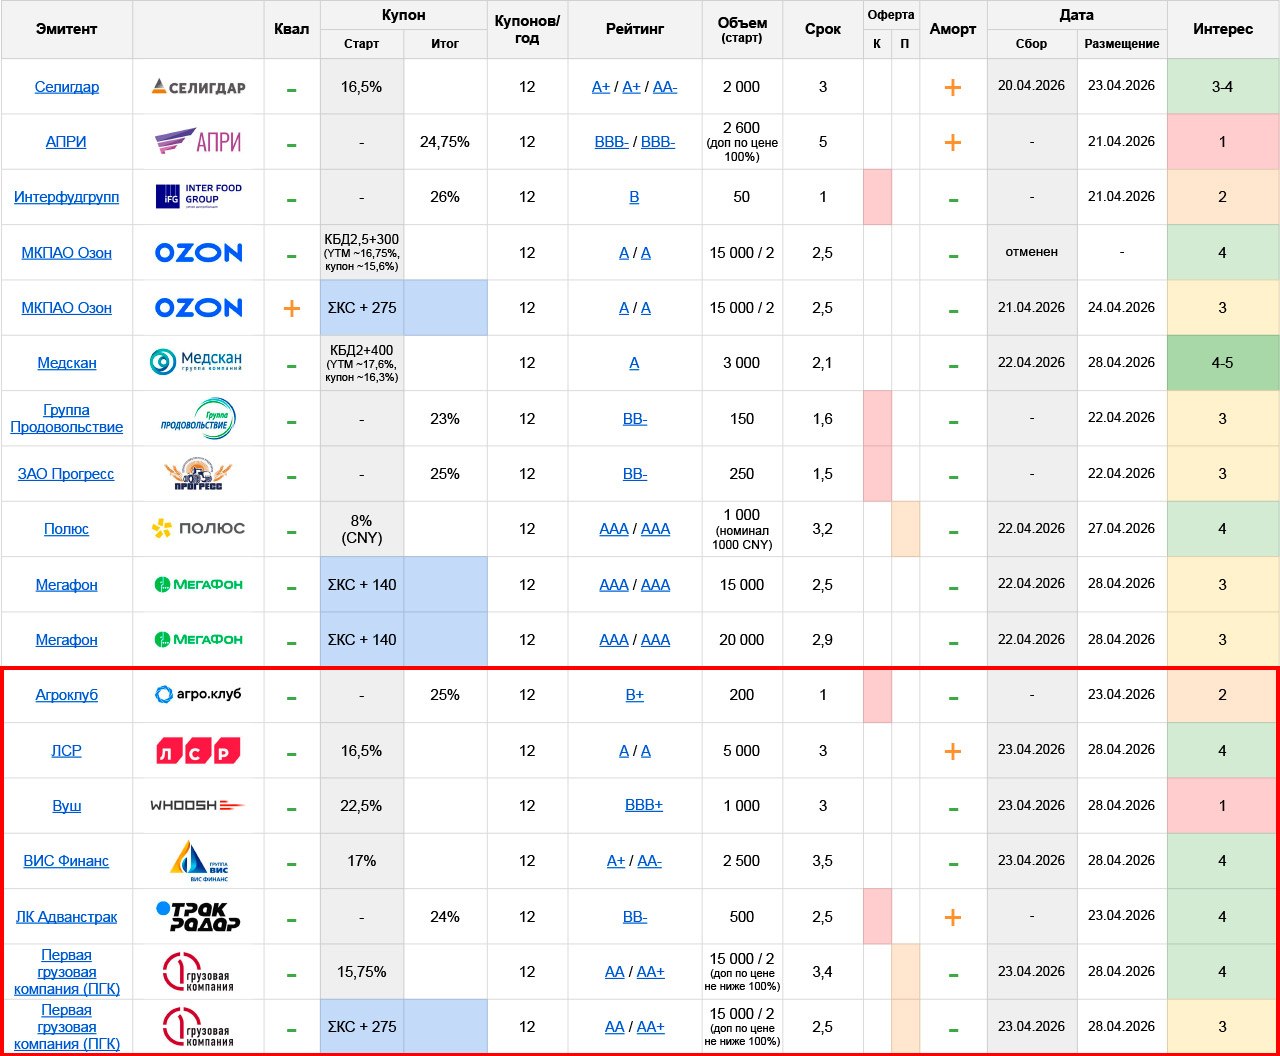
План по первичным размещениям #облигации на неделю. Часть 3-4/4
👉Ссылка на полную табличку с размещениями
🌾 Агроклуб: B+, купон 25% ежемес. (YTM 28,06%), 1 год, 200 млн.
Дебют. Нишевой маркетплейс для торговли зерновыми и прочей сельхозпродукцией. Также занимаются логистикой и финансовым обеспечением сделок. Близко к чистому зернотрейдингу, но кредитное плечо поменьше. Тем не менее, отчетность слабая, и риск «внезапной смерти» тут на вид не сильно ниже, чем у трейдера
Отчетность есть только за 2024 (и пара листков за 9м’25, без ОДДС), и в таком виде что-то хоть сколько-то конкретное сказать об изначально не очень неустойчивом бизнесе – невозможно. Разве только что купон всю эту неопределенность точно не перекрывает
🏠 Группа ЛСР: A, купон до 16,5% ежемес. (YTM до 17,81%), 3 года, 5 млрд.
Более-менее благополучный застройщик, который хотя бы не борется за выживание, имеет далеко не самый страшный финрезультат по итогам 2025 (ухудшения есть, но терпимые), а также свежеподтвержденные рейтинги от АКРА и Эксперт РА
Соответствено, и торгуется с явной премией к группе. Стартовый купон тут делает довольно приличную премию к своему предыдущему 1Р-11 RU000A10CKY3 (YTM~16,4% при той же структуре выпуска, с амортами на третий год обращения). И наверняка будет снижен, ранее ЛСР в особой щедрости замечен не был
🛴 Вуш: BBB+, купон до 22,5% ежемес. (YTM до 24,98%), 3 года, 1 млрд.
Дела у эмитента подробно разбирал в начале года, перед размещением прошлого выпуска 1P-05 RU000A10E6D0. Дела были не очень, а сразу после этого подвезли дополнительный негатив, который и вовсе отбил желание связываться с эмитентом в тот момент
И до сих пор желания не появилось: результаты за полный 2025 не поменяли общей картины (т.к. последний квартал – уже, считай, нерабочий), рейтинг таки снизили, а из новостей – только явно запаздывающий старт нового сезона в ЦФО, из-за не лучшей погоды
На таком фоне попытка разместить новый выпуск без премии к старым (ближайшие 1P-04 RU000A10BS76 и 1P-05 RU000A10E6D0 торгуются с YTM выше 25%) выглядит излишне смело, и абсолютно неинтересно. Поэтому тут я точно остаюсь наблюдателем
👷♂️ ВИС Финанс: A+/AA-, купон до 17% ежемес. (YTM до 18,39%), 3,5 года, 2,5 млрд.
Еще один приметный эмитент без раскрытой годовой отчетности. Явных предпосылок, что она будет сильно плохой, – пока нет, но сам факт уже не радует
Старт хороший: ближайший свой выпуск БО-П11 RU000A10EES4 торгуется с YTM~17%. Но второе, что не радует – наличие в оргах Синары и Совкомбанка (второй последнее время у меня тоже под подозрением по поводу активных дораздач в стакане). В остальном пока всё нравится
🚚 ЛК Адванстрак: BB-, купон до 24% ежемес. (YTM до 26,83%), 2,5 года, 500 млн.
Тут уже есть подробный разбор, мнение в целом положительное
🚂 Первая Грузовая Компания (ПГК): AA/AA+, 2 выпуска – фикс купон до 15,75% ежемес. (YTM до 16,94%), флоатер ΣКС+275 ежемес. (EY до 19,27%), 3,4/2,5 года, общий объем 15 млрд.
На фоне падения ставок оперирования РЖД – ПГК закончили год слабовато. Угрозы кредитоспособности тут никакой не вижу, да и кредитному рейтингу тоже (разве что на уровне прогноза, и то – тут все карты будут у агентства, можно обосновать и сохранение, и ухудшение. НКР уже оставил без изменений, пересмотр у Эксперт РА – в июне)
Ориентир по купону интересный, смущает только некоторая слабость предыдущего 3Р-02 RU000A10DSL1, который расторговывался излишне долго – за что во многом спасибо неожиданной допке, но где гарантии, что в этот раз не случится так же? В общем, как и ВИС, – нормально, но с нюансами. Пока есть план поучаствовать