


👆Трансконтейнер (сбор сегодня, 30.04)
Немного вводной инфы было тут. Эмитент выходит за новым займом сразу после снижения кредитного рейтинга. И с плохим годовым отчетом, который это снижение вполне объясняет:
▫️Выручка: 165,8 млрд. (-10,5%)
▫️EBITDA: 24,2 млрд. (-47,8%)
▫️Убыток: 9 млрд. (была прибыль 14,1 млрд.)
Причины примерно те же, что и у их коллег по сектору ПГК – снижение ставок оперирования и рост всех основных компонентов себестоимости (объем перевозок у ТК при этом существенно не снизился)
💰 На этом фоне долговая нагрузка существенно выросла и в абсолютных цифрах, и в коэффициентах:
▫️Долг чистый: 124,5 млрд. (+32,7%)
▫️ЧД/Капитал: 8х ⚠️ (+4.8х)
▫️ЧД/EBITDA: 5.2х ⚠️ (+3.2х)
▫️ICR: 1.1х (-1.7х)
Дополнительно, в 2025 компания нарушила ковенанты по ряду банковских кредитов. Эти вопросы пока плюс-минус урегулированы, но тоже звоночек
🙉 В целом, такое с трудом видится не только в AA, но и в верхней части A-грейда (да и в нижней – с некоторой натяжкой)
Стоит иметь в виду, что к чему-то похожему за год-другой могут прийти и более благополучные эмитенты сектора (ПГК, Новотранс), если общая ситуация в ж/д перевозках не поменяется
🧐 В кейсе самого Трансконтейнера важное значение имеет будущий со-собственник – вероятно, вместо Росатома (за которого ТК имел +1 ступеньку рейтинга к собственному A+) появится Ростех
▫️Это может удержать рейтинг, а может и не удержать, т.к. собственные финрезультаты пока плачевные
▫️Если же сделка так или иначе сорвется – перспективы Трансконтейнера и его бумаг становятся еще более неопределенными
В общем, риски тут имеются, и они не самые прогнозируемые. Рынок это в целом закладывает: старые выпуски Трансконтейнера (флоатеры) торгуются в доходностях серединки A-грейда, то есть даже ниже своего ОСК
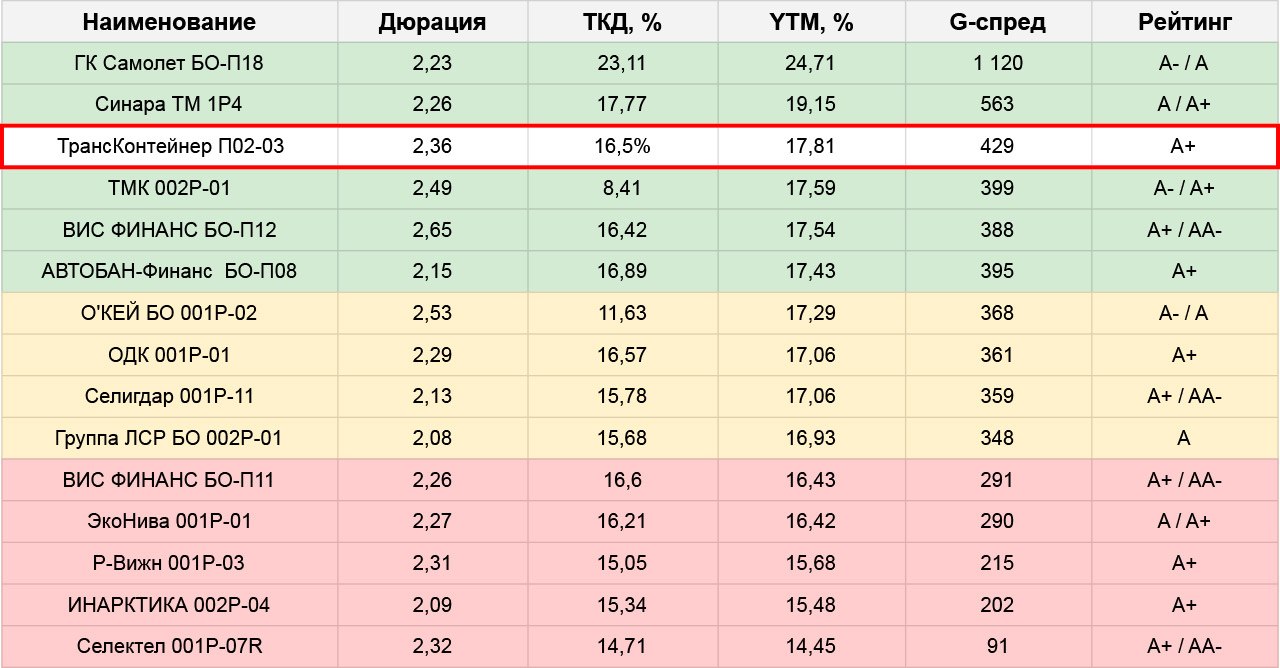
📊 Отсюда и доходность нового фикса уже не выглядит так привлекательно. Это, конечно, лучшая доходность не только в AA-, но и, за минимальным исключением, в A/A+ (с которыми сравнивать будет покорректнее, поэтому в табличке именно они)
Но идея тут пока не в доходности, а в ставке на благополучное завершение сделки с Росатомом/Ростехом – этап с выкупом доли Росатома должен завершиться в конце июня-26. Идея на любителя, плюс у ТК висит большой кусок короткого долга (60+ млрд., из них 16+ стали короткими в результате нарушения банковских ковенант), поэтому заявленный объем в 5 млрд. на парный выпуск легко могут удвоить-утроить
👉На уверенном, растущем рынке я бы в таком может и поучаствовал, но в нынешних условиях – воздержусь