


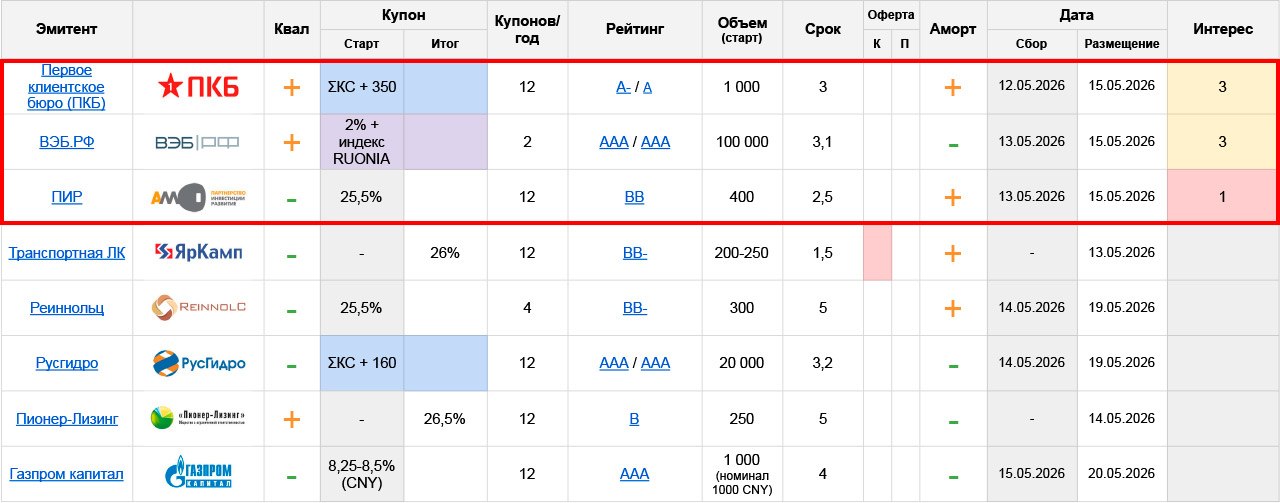
План по первичным размещениям #облигации на неделю. Часть 1/2
👉Ссылка на полную табличку с размещениями
💵 ПКБ: A-/A, флоатер ΣКС+359 (EY до 19,56%), 3 года, 1 млрд.
Максимально благополучный коллектор, и результаты за полный 2025 тому подтверждение:
▫️Портфель цессий: 28,4 млрд. (+27,8%)
▫️Опер.доход (после резервов): 22,3 млрд. (+39,7%)
▫️Прибыль: 8,7 млрд. (+9,9%)
▫️Долг чистый: 14,1 млрд. (+16,1%)
▫️Цессии/ЧД: 2х
▫️ICR: ~4.5х
▫️ОДП: 5,9 млрд. (х4!), с поправкой на покупку новых цессий – 14 млрд.
Динамика прибыли замедлилась за счет роста уплаченных госпошлин (как у всех их коллег) и финрасходов. В остальном все образцово-показательно. ПКБ остается мощной кэш-машиной и риски тут связаны главным образом с самим сектором коллекшна, который уязвим к разного рода законодательным инициативам
Рейтинговые агентства оценивают этот момент весьма консервативно, свежую позицию Эксперт РА на эту тему узнаем на пересмотре в июле, но в остальном – не вижу причин, чтобы не добавить ПКБ +1 ступеньку
Сам выпуск традиционно для эмитента идет без премии (спасибо, что без дисконта, но кто мешает его сделать на сборе…) Мартовский выпуск 1Р-10 RU000A10EMF4 той же длины и с тем же спредом 350 торгуется в районе номинала, разница только в схеме амортизации, да и она чисто косметическая. Соответственно, спекулятивного потенциала тут не вижу, зато в холд – считаю, очень даже годится
💰 ВЭБ-РФ: AAA, купон до 2% полугодовой + индексация по RUONIA, 3,1 года, 100 млрд.
Свежий концепт, доходность которого состоит из двух частей:
▫️Купонная выплата, близкая к символической
▫️Ежедневная индексация номинала на величину прироста RUONIA (T-10)
Отсюда получается доходность на уровне фондов денежного рынка (+купон). «Родные» фонды у брокеров торгуются без комиссий, поэтому для короткой передержки бумага не подходит (чем дольше – тем разница меньше, т.к. по фондам капает комиссия за управление, а по выпуску – ТКД)
Зато основная часть налога тут приходится на прирост номинала и снимается только при погашении/продаже. При покупке бумаги на размещении и удержании до погашения – сработает ЛДВ
Поэтому выпуск выглядит интересно главным образом для длинного холда (и важно, чтобы он стал маржинальным – никаких препятствий для этого не вижу, но мало ли…) Спекулятивного потенциала нет, но как пассивная альтернатива депозиту – явно стоит внимания
🚧 ПИР: BB, купон до 25,5% ежемес. (YTM до 28,71%), 2,5 года, 400 млн.
Эмитент занимается поставками тяжелой техники для угольной/строительной отрасли. Закупают по предоплате, продают с постоплатой. В результате сезонность бизнеса получается как у типичного айтишника: страдания весь год, затем большие поступления в 4 квартале, которые сводят баланс во что-то терпимое. Итоги 2025 выглядят так:
▫️Выручка: 9,2 млрд. (+9,1%)
▫️EBITDA: 1,5 млрд. (-4,4%)
▫️Прибыль: 429,8 млн. (-54,7%) – упала на опережающем росте с/с, прочих расходов и процентов. В целом, всё начисление существенно поддержала разовая прибыль от курсовых разниц (почти 1 млрд.)
▫️ОДП: -102 млн. (но хотя бы не -2,3 млрд., как в прошлом году)
▫️Долг чистый: 5,4 млрд. (-6,8%) – доля длинного долга выросла с околонулевой до ~18%, что, конечно, хорошо, но всё еще очень мало
▫️ЧД/EBITDA: 3.5х
▫️ICR: 1.55х
Не ужасно. Но надо понимать, что:
▫️Этой контрольной точке скоро полгода, и ПИР уже в новом цикле, – вероятно, опять с сезонной просадкой по всем возможным метрикам, ликвидностью на грани и перспективой большой волатильности бумаг на слабых промежуточных отчетах, блокировках ФНС (они тут очень даже случаются) и прочих подобных весьма ожидаемых событиях
▫️Это РСБУ, а не консолидация. В периметре ПИРа несколько связанных компаний, и реального положения дел в Группе мы пока не знаем
Я в такое вписываться желания не имею. Кроме того, ликвидные выпуски ПИРа 04-001P RU000A10C5P8 / 05-001P RU000A10DTP0 торгуются сейчас с YTM 30+%, и никакой премии нам не предлагают, кроме отрицательной. На сравнимый по длине 02-001P RU000A108C17 (YTM~25%) смотреть нельзя – ликвидности там совсем немного, как и бумаг в обращении. В общем, пас