


🏗Новый выпуск #облигации АПРИ: жилье не продается, но у бондов шансы есть
▫️BBB- от НКР 07.08.24 и от НРА 30.10.24
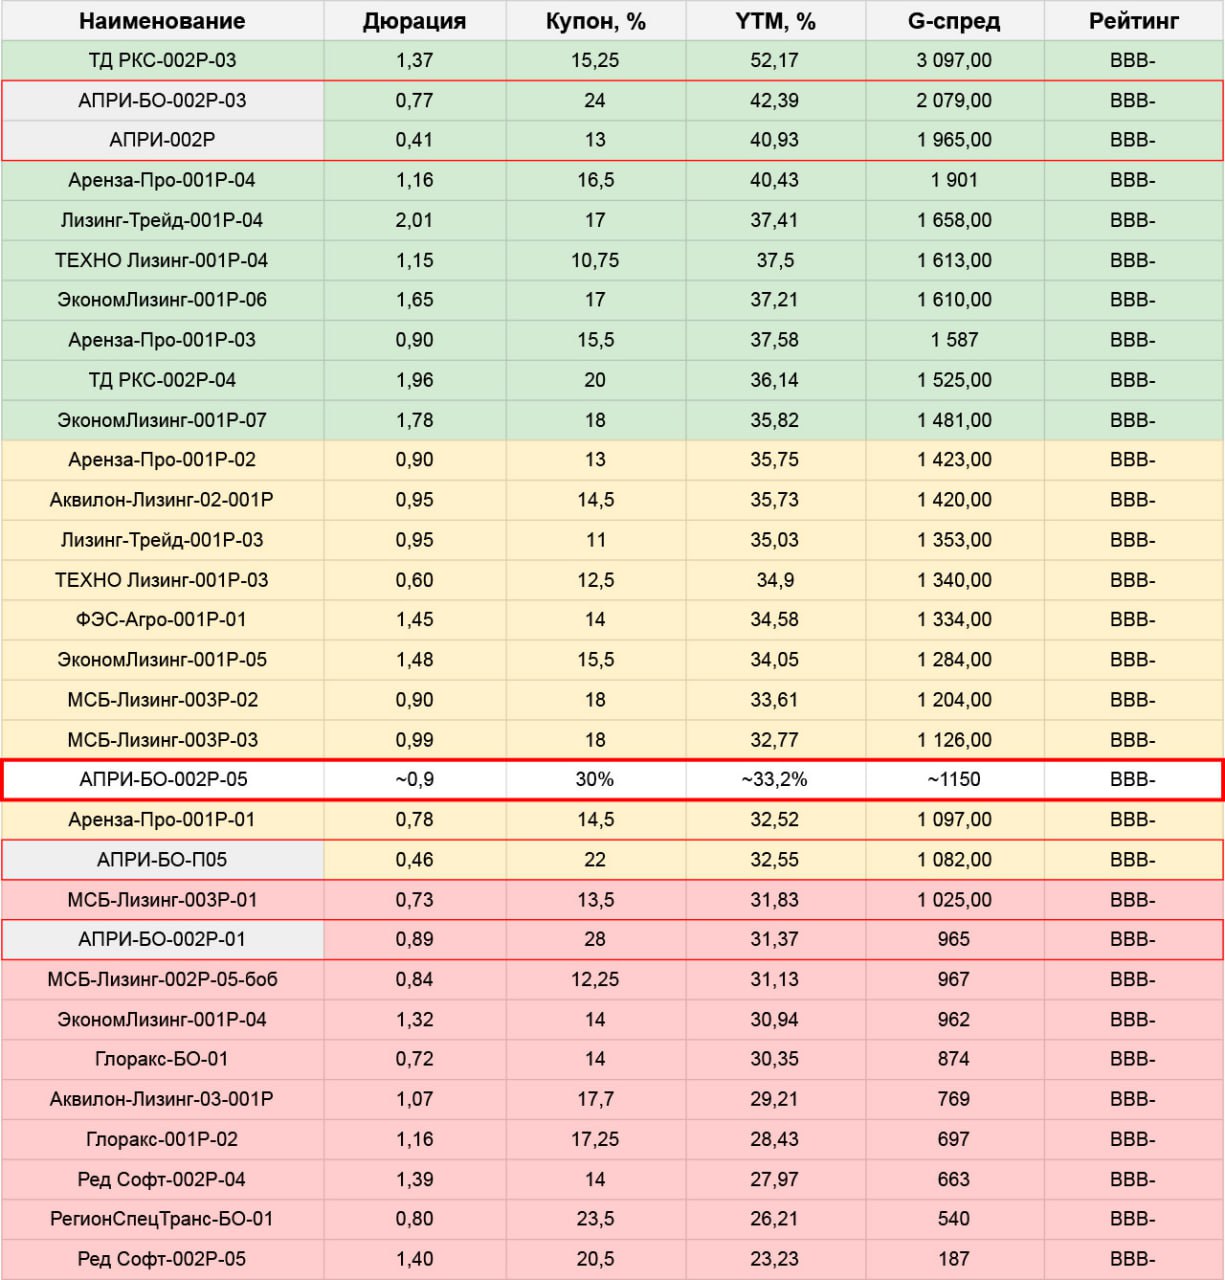
▫️купон 30% квартальн., YTM~33,2%
▫️1 год (пут), объем 250 млн. Сбор 12.11
Подробно разбирал их перед IPO, с тех пор вышел МСФО за 1 полугодие, но основное оттуда было вынесено в айпиошные презентации заранее, принципиально ничего нового
🩸А вот операционка за 3 квартал картину поменяла куда сильнее:
▫️Объем продаж, тыс. кв.м: 23,4 (-50,2%)
▫️Объем продаж млрд. руб.: 2,62 (-41,6%)
Динамика тут очень напоминает Самолет и выглядит крайне плохо. Годовой план продаж провален: в моменте он выполнен менее, чем на 60%, из них на долю 3 квартала пришлось всего 12% – а исторически 3 квартал никогда не был у компании слабым
✅ Финансовые результаты за 1п 2024 были такие:
▫️Выручка: 9,59 млрд.
▫️EBITDA: ~3,4 млрд.
▫️Прибыль: 1,32 млрд.
▫️Финрасходы: 1,65 млрд.
Из примечательного, рентабельность у АПРИ выше, чем у Самолета (полагаю, за счет более высокого класса жилья – хотя по поводу реального качества/класса новых проектов есть разные мнения, но в цифрах пока так). И нет внушительных штрафов за задержки
🔮С поправками на падение продаж в третьем квартале и, возможно, некоторый сезонный рост в четвертом, можно грубо прикинуть, что за 2 полугодие у АПРИ получится в районе 6 млрд. выручки и ~2 млрд. ебитды
▫️Долг общий на 1п’24: 26,25 млрд. (в основном – проектное финансирование, это льготные ставки),
▫️Долг облигационный: 3,7 млрд.
💰Финрасходы во 2 половине года полагаю, что не превысят 2 млрд.:
▫️АПРИ не выпускала новых бондов, на офертах подняла ставку по двум выпускам (доля выкупа по обоим была несущественной)
▫️но общий облигационный долг у них ~14%, так что в деньгах это не сильно усугубит нагрузку
В целом, хорошего мало и с нынешней динамикой продаж ситуация будет ухудшаться. Но прямо сейчас, выглядит так, что какой-то sudden death на короткой дистанции (хотя бы до годового отчета весной-2025) мы увидеть тоже не должны:
▫️На середину года АПРИ держала ~1,3 млрд. кэшем на счетах и еще ~0,7 млрд. они собрали на IPO (общий объем размещения 0,88 млрд., минус какие-то затраты на организацию), итого ~2 млрд. Как они этим распоряжаются – я не знаю, исхожу их того, что разумно
▫️У компании было и есть время притормозить новые проекты либо еще каким-то способом позаботиться об улучшении текущей ликвидности – если таковая действительно требуется исходя из их нынешнего финансового положения и обновленных прогнозов продаж (ни того, ни другого мы пока достоверно не знаем)
⚠️Это только мои прикидки и субъективные «оценочные суждения», по факту – идём почти вслепую
📊Параметры выпуска формально не лучшие по рейтинговой группе, но приемлемые – считаю, что сейчас вполне можно жертвовать общим YTM в пользу более быстрого и равномерного возврата, который в данном случае дает очередной рекордный купон (никто же не загадывает сейчас держать до следующей осени?) Плохо только, что в нагрузку идет стандартный для компании квартальный период
👉Сам пока склоняюсь поучаствовать, но во многом не из рациональных соображений, а из общей симпатии к эмитенту
Если рассматривать внутри АПРИ, то у них и сейчас есть выпуски, которые выглядят поинтереснее нового, но есть и нюансы. В этот пост уже не умещаются, сделал отдельно
Спекулятивный потенциал (из высокого купона) будет зависеть от общего сантимента на рынке, а он сейчас целиком завязан на геополитический трек:
▫️В конце недели был эмоциональный подъем, и на таком фоне бумага вполне может торговаться дороже номинала
▫️Но даже за оставшиеся несколько дней до сбора настроения могут так же легко поменяться на противоположные. Плюс, чем ближе к декабрьскому заседанию ЦБ, тем больше будут играть ожидания на тему его результатов
▫️BBB- от НКР 07.08.24 и от НРА 30.10.24
▫️купон 30% квартальн., YTM~33,2%
▫️1 год (пут), объем 250 млн. Сбор 12.11
Подробно разбирал их перед IPO, с тех пор вышел МСФО за 1 полугодие, но основное оттуда было вынесено в айпиошные презентации заранее, принципиально ничего нового
🩸А вот операционка за 3 квартал картину поменяла куда сильнее:
▫️Объем продаж, тыс. кв.м: 23,4 (-50,2%)
▫️Объем продаж млрд. руб.: 2,62 (-41,6%)
Динамика тут очень напоминает Самолет и выглядит крайне плохо. Годовой план продаж провален: в моменте он выполнен менее, чем на 60%, из них на долю 3 квартала пришлось всего 12% – а исторически 3 квартал никогда не был у компании слабым
✅ Финансовые результаты за 1п 2024 были такие:
▫️Выручка: 9,59 млрд.
▫️EBITDA: ~3,4 млрд.
▫️Прибыль: 1,32 млрд.
▫️Финрасходы: 1,65 млрд.
Из примечательного, рентабельность у АПРИ выше, чем у Самолета (полагаю, за счет более высокого класса жилья – хотя по поводу реального качества/класса новых проектов есть разные мнения, но в цифрах пока так). И нет внушительных штрафов за задержки
⚠️Тут смущает, что по данным ЕРЗ доля ввода с переносом срока у компании выросла до космических 77,9%. Поэтому штрафы еще можем увидеть. Вместе с тем, Дом.РФ никакого криминала по срокам ни ранее, ни сейчас не фиксирует
🔮С поправками на падение продаж в третьем квартале и, возможно, некоторый сезонный рост в четвертом, можно грубо прикинуть, что за 2 полугодие у АПРИ получится в районе 6 млрд. выручки и ~2 млрд. ебитды
▫️Долг общий на 1п’24: 26,25 млрд. (в основном – проектное финансирование, это льготные ставки),
▫️Долг облигационный: 3,7 млрд.
💰Финрасходы во 2 половине года полагаю, что не превысят 2 млрд.:
▫️АПРИ не выпускала новых бондов, на офертах подняла ставку по двум выпускам (доля выкупа по обоим была несущественной)
▫️но общий облигационный долг у них ~14%, так что в деньгах это не сильно усугубит нагрузку
В целом, хорошего мало и с нынешней динамикой продаж ситуация будет ухудшаться. Но прямо сейчас, выглядит так, что какой-то sudden death на короткой дистанции (хотя бы до годового отчета весной-2025) мы увидеть тоже не должны:
▫️На середину года АПРИ держала ~1,3 млрд. кэшем на счетах и еще ~0,7 млрд. они собрали на IPO (общий объем размещения 0,88 млрд., минус какие-то затраты на организацию), итого ~2 млрд. Как они этим распоряжаются – я не знаю, исхожу их того, что разумно
▫️У компании было и есть время притормозить новые проекты либо еще каким-то способом позаботиться об улучшении текущей ликвидности – если таковая действительно требуется исходя из их нынешнего финансового положения и обновленных прогнозов продаж (ни того, ни другого мы пока достоверно не знаем)
⚠️Это только мои прикидки и субъективные «оценочные суждения», по факту – идём почти вслепую
📊Параметры выпуска формально не лучшие по рейтинговой группе, но приемлемые – считаю, что сейчас вполне можно жертвовать общим YTM в пользу более быстрого и равномерного возврата, который в данном случае дает очередной рекордный купон (никто же не загадывает сейчас держать до следующей осени?) Плохо только, что в нагрузку идет стандартный для компании квартальный период
👉Сам пока склоняюсь поучаствовать, но во многом не из рациональных соображений, а из общей симпатии к эмитенту
Если рассматривать внутри АПРИ, то у них и сейчас есть выпуски, которые выглядят поинтереснее нового, но есть и нюансы. В этот пост уже не умещаются, сделал отдельно
Спекулятивный потенциал (из высокого купона) будет зависеть от общего сантимента на рынке, а он сейчас целиком завязан на геополитический трек:
▫️В конце недели был эмоциональный подъем, и на таком фоне бумага вполне может торговаться дороже номинала
▫️Но даже за оставшиеся несколько дней до сбора настроения могут так же легко поменяться на противоположные. Плюс, чем ближе к декабрьскому заседанию ЦБ, тем больше будут играть ожидания на тему его результатов