


ГАБы vs Квартиры
Коммерческая аренда против жилой
В тройку лидеров по итогам голосования в пятницу попало сравнение ГАБов с другими активами. Давно провести такой "баттл" и ...
Начнём с наиболее сравнимого и очень понятного актива — квартир, сдаваемых в аренду. И там, и там недвижимость, казалось бы, всё просто. Но, как говорится - «есть нюансы».
Так как по природе активы похожи, сразу переходим к экономике.
Итак, сравниваем совокупный рост вложенного капитала: арендная ставка (рентный доход) плюс потенциальный заработок от изменения цены актива.
1️⃣ Арендные ставки
Рентный доход по жилью находятся в районе 5% годовых для Москвы и от 6-8% для регионов.
Для коммерции в Москве ставки = 9-10% годовых, в регионах = 10-15% годовых.
То есть арендные ставки для ГАБов выше чем по жилью на 4 и более % пункта (годовых),
Разница существенная,
2️⃣ Потенциал роста цены актива
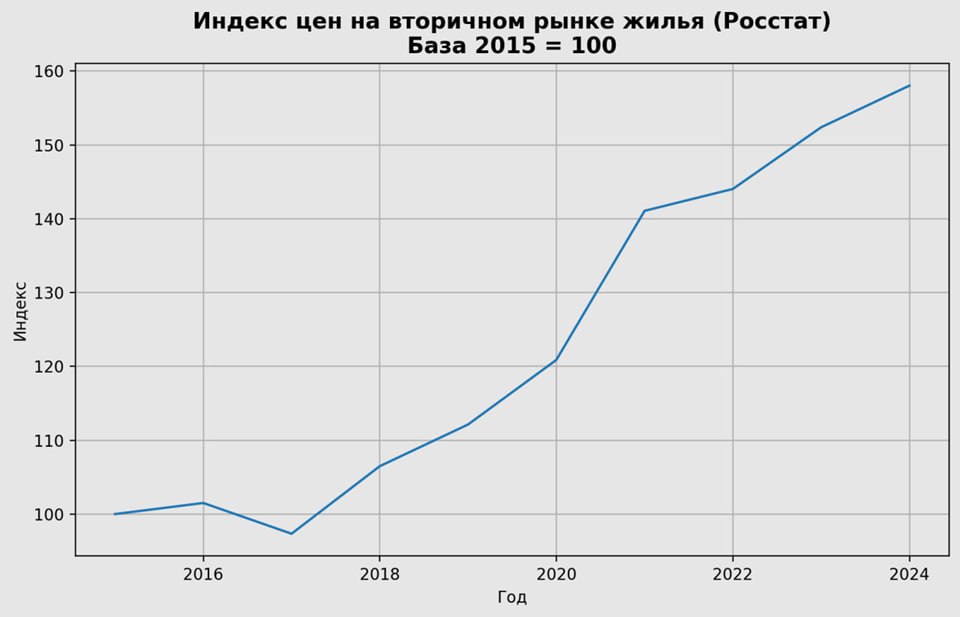
Здесь точно предсказать, что и как будет расти, не может никто. Опираться на прошлое - некорректно: динамика индекса цен-неровная (см. график).
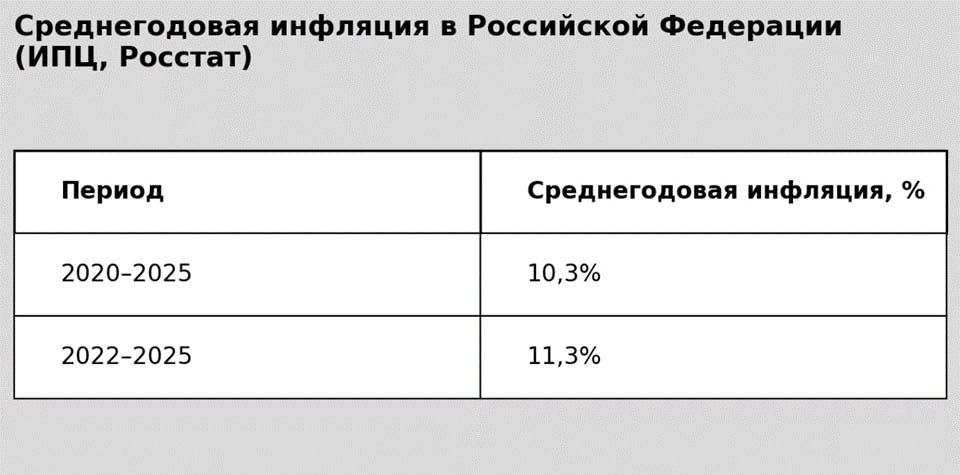
И всё же очевидно, что недвижимость на длинном горизонте впитывает инфляцию. Вопрос — какой актив справляется с этим лучше?
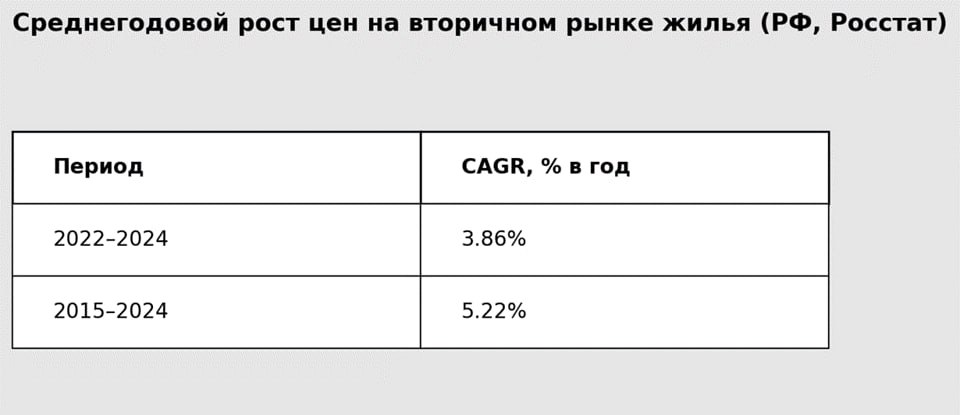
В качестве инструмента для сравнения возьмем универсальный коэффициент - CAGR*
— По жилью CAGR за 10 лет составил около 5% годовых (с учётом замедления последних трёх лет) — на основе официальной статистики (см. таблицу).
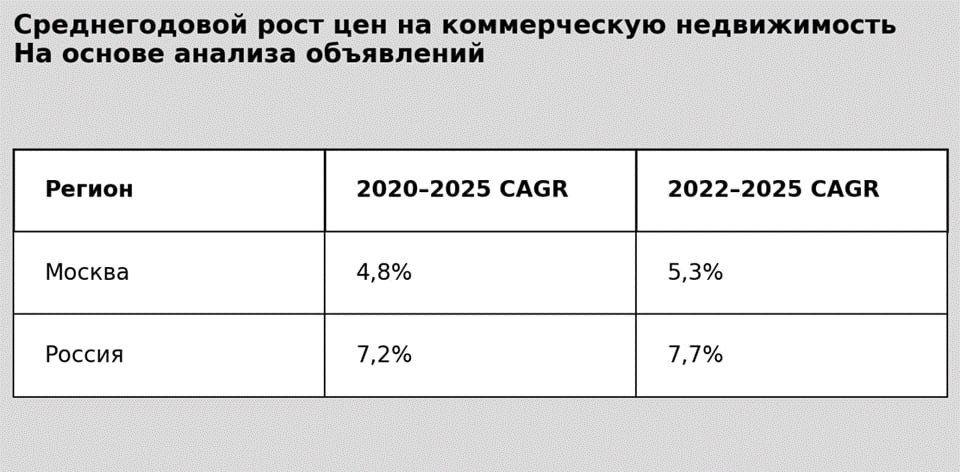
— По коммерции - с помощью ИИ провели глубокое исследование объявлений на Авито и ЦИАНе за последние 5 лет, CAGR составил 5–7% годовых (в регионах в среднем выше чем в Москве),
Учитывая, что обе цифры не сильно отличаются, при этом они усреднённые и из разных источников, будем считать динамику роста активов сопоставимой.
Тогда при прочих равных единственный критерий в сухом остатке - арендная ставка.
И здесь ГАБ - вне конкуренции!
❗️Надо сказать что в среднем рост капитала (рентный доход + рост цены актива) при вложении в сдаваемые квартиры = 10-13% годовых, что сопоставимо с официальным уровнем инфляции. То есть актив все таки защищает от обесценивания.
В тоже время рост вложенного в ГАБ капитала превышает официальную инфляцию даже в Москве (ставка+рост актива ~ 14%) . В регионах же можно говорить о реальном заработке на вложениях, здесь среднегодовой рост капитала до 22%.
Так что ГАБ уверенно побеждает и выходит в следующий круг соревнований 🏆
_______________
А вы как думаете, есть у жилья сдаваемого в аренду какие то такие преимущества, которые нивелируют разницу в экономике?
Коммерческая аренда против жилой
В тройку лидеров по итогам голосования в пятницу попало сравнение ГАБов с другими активами. Давно провести такой "баттл" и ...
Начнём с наиболее сравнимого и очень понятного актива — квартир, сдаваемых в аренду. И там, и там недвижимость, казалось бы, всё просто. Но, как говорится - «есть нюансы».
Так как по природе активы похожи, сразу переходим к экономике.
Итак, сравниваем совокупный рост вложенного капитала: арендная ставка (рентный доход) плюс потенциальный заработок от изменения цены актива.
1️⃣ Арендные ставки
Рентный доход по жилью находятся в районе 5% годовых для Москвы и от 6-8% для регионов.
Для коммерции в Москве ставки = 9-10% годовых, в регионах = 10-15% годовых.
То есть арендные ставки для ГАБов выше чем по жилью на 4 и более % пункта (годовых),
Разница существенная,
2️⃣ Потенциал роста цены актива
Здесь точно предсказать, что и как будет расти, не может никто. Опираться на прошлое - некорректно: динамика индекса цен-неровная (см. график).
И всё же очевидно, что недвижимость на длинном горизонте впитывает инфляцию. Вопрос — какой актив справляется с этим лучше?
В качестве инструмента для сравнения возьмем универсальный коэффициент - CAGR*
CAGR (Compound Annual Growth Rate) — среднегодовой темп роста с учетом “сложного процента”.
— По жилью CAGR за 10 лет составил около 5% годовых (с учётом замедления последних трёх лет) — на основе официальной статистики (см. таблицу).
— По коммерции - с помощью ИИ провели глубокое исследование объявлений на Авито и ЦИАНе за последние 5 лет, CAGR составил 5–7% годовых (в регионах в среднем выше чем в Москве),
Учитывая, что обе цифры не сильно отличаются, при этом они усреднённые и из разных источников, будем считать динамику роста активов сопоставимой.
Тогда при прочих равных единственный критерий в сухом остатке - арендная ставка.
И здесь ГАБ - вне конкуренции!
❗️Надо сказать что в среднем рост капитала (рентный доход + рост цены актива) при вложении в сдаваемые квартиры = 10-13% годовых, что сопоставимо с официальным уровнем инфляции. То есть актив все таки защищает от обесценивания.
В тоже время рост вложенного в ГАБ капитала превышает официальную инфляцию даже в Москве (ставка+рост актива ~ 14%) . В регионах же можно говорить о реальном заработке на вложениях, здесь среднегодовой рост капитала до 22%.
Так что ГАБ уверенно побеждает и выходит в следующий круг соревнований 🏆
_______________
А вы как думаете, есть у жилья сдаваемого в аренду какие то такие преимущества, которые нивелируют разницу в экономике?