Рентабельный Выбор| Архитектор ГАБ


Гео и язык канала: Россия, Русский
Категория: Экономика


Как создавать ГАБы на 15-30% ниже рынка.
Проекты, практика, новости, аналитика.
Инвестор и брокер
коммерческая недвижимость > 8 лет.
20 лет - в банках, Квал. инвестор.
Сертификаты ФКЦБ / ФСФР.
Тел. + 7 914 541 32 85
Заявки, вопросы мне @dmitriig27

Связанные каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Недвижимость по лицу и голосу
Наш мир довольно быстро уходит в цифру. Недвижимость и сделки с ней — тоже.

1 октября в Москве впервые зарегистрировали сделку с недвижимостью с использованием биометрии. Причём продавался нежилой объект — поэтому история имеет прямое отношение и к коммерческой недвижимости.

Электронная регистрация давно не новость. МФЦ, нотариус, Росреестр, банковские сервисы — основные варианты мы уже разбирали здесь.

Но у собственника-физлица есть дополнительная защита от мошенничества-идентификация личности.
Если сделка проходит через МФЦ — личность проверяют очно. Если через банковский сервис — работает отдельная схема взаимодействия банка с Росреестром.

А просто подписать договор УКЭП и отправить его в Росреестр физлицо по общему правилу не может. Сначала надо лично прийти в МФЦ и подать заявление, разрешающее электронное отчуждение недвижимости. Можно разрешить сделки по конкретному объекту или сразу по всем своим объектам. Без такой записи электронный пакет вернут без рассмотрения.

Получался парадокс: чтобы потом проводить сделки дистанционно, сначала всё равно надо сходить в МФЦ.

С 1 июля появилась альтернатива — подтверждённая биометрия в ЕБС. Если стороны идентифицируются через неё и подписывают документы УКЭП, предварительное разрешение через МФЦ уже не требуется.

И на практике всё выгялдит просто.
Один раз приходим в отделение банка, которое регистрирует биометрию в ЕБС: паспорт, СНИЛС, лицо и голос.

А дальше — всё из дома.
Устанавливаем на смартфон «Госключ» и бесплатно выпускаем там УКЭП. Ни флешка, ни загранпаспорт нового образца при идентификации через ЕБС теперь не нужны.

Покупателю-физлицу для такой схемы тоже нужны биометрия и УКЭП. Дальше стороны подтверждают личности, подписывают документы и дистанционно отправляют их в Росреестр. Можно через телефон сидя дома на диване.

Учитывая то что биометрия активно входит в нашу жизнь вместе с цифрой, скоро вопрос "регистрировали ли вы биометрию" при сделках может стать достаточно частым.

На мой взгляд для межрегиональных сделок - неплохая альтернатива.

А вы как думаете?

#FAQ
____________
📌 Больше материалов из практики инвестора и для обучения в Навигаторе канала (ГАБы-главное. Быстрый старт)

Ваш Рентабельный выбор 💸


Итоги X5 Dialog 2026

30 сентября прошла ежегодная конференция X5 Dialog. Руководители «Пятёрочки», «Перекрёстка» и «Чижика» рассказали о результатах 2026 года и дальнейших планах сетей.

За восемь месяцев выручка «Пятёрочки» выросла на 9,3%, «Перекрёстка» — на 7%, «Чижика» — на 31,1%.
В 2025 году чистая розничная выручка «Пятёрочки» составила 3,61 трлн ₽ — против 531 млрд ₽ у «Перекрёстка» и 417,5 млрд ₽ у «Чижика». Причём за тот год «Пятёрочка» выросла на 16%, а «Чижик» — сразу на 67,3%.

«Пятёрочка» продолжает оставаться основой X5, при том «Чижик» растёт быстрее в процентах.

Темпы при этом снижаются у всей группы. В 2025 году выручка X5 выросла на 18,8%. На 2026-й сама компания заложила уже +12–16%, а первое полугодие закончила с +10,5%.

Это пока не выглядит проблемой устойчивости бизнеса. Скорее рынок становится сложнее, а эффект большой базы всё заметнее.

В 2025 году X5 прибавила с учётом закрытий более 2,8 тыс. точек. «Пятёрочка» закончила год с 25 533 магазинами, «Чижик» — с 3 253, «Перекрёсток» — с 1 004.

За первое полугодие 2026 года чистый прирост заметно замедлился:
«Пятёрочка»: +926 годом ранее → +471
«Чижик»: +330 → +343
«Перекрёсток»: +6 → 0

Всего X5 прибавила 814 магазинов против 1 262 за первое полугодие прошлого года. По состоянию на 30 июня группа управляла уже 30 604 магазинами: 26 004 «Пятёрочки», 3 596 «Чижиков» и 1 004 «Перекрёстками».

«Чижик» почти сохранил прошлогодний темп открытий. У «Пятёрочки» прирост замедлился примерно вдвое.

По «Чижику» X5 планирует к 2028 году довести сеть до 5 тыс. магазинов, выручку — до 1 трлн ₽, а долю в сегменте жёстких дискаунтеров — примерно до 30%.

У «Пятёрочки» другая задача. Сеть занимает первое место в своём сегменте, а доля на рынке продуктовой розницы выросла с 10,8% в 2022 году до 13% в 2025-м. На X5 Dialog заявлена следующая планка — около 14%.

Акцент для «Перекрёстка»: обновление формата, ассортимент и скорость вывода новинок. За первое полугодие ассортимент пополнился примерно на 10 тыс. позиций, а путь нового товара от идеи до полки хотят сократить с шести до трёх месяцев.

Получаются три сети одной группы, но уже с очень разной логикой развития.
«Пятёрочка» — огромная зрелая сеть, которая всё ещё растёт и остаётся главным источником оборота X5.
«Чижик» — формат активной экспансии, который пока способен расти на десятки процентов.
«Перекрёсток» — тысяча супермаркетов, где сегодня важнее эффективность существующих точек, чем их количество.


Потребность в помещениях у сети все еще довольно высокая. Но потенциал очередного открытия "Пятерочки"всё сильнее зависит от конкретной географии.
Зато у «Чижика» до заявленных 5 тысяч точек ещё около 1,4 тысячи магазинов — и здесь пространство для расширения значительно больше.

В общем, пока есть с чем работать )

_________________________

Действующие предложения по ГАБам ✅


Минфин забирает лазейку у ЗПИФов

Продолжаю разбирать коллективные инвестиции в коммерческую недвижимость.

ЗПИФ многим был интересен из за отложенной уплаты налога с дохода физлиц, что позволяло реинвестировать неуплаченный налог внутри срока действия ЗПИФ.

Теперь Минфин предложил изменить налогообложение ПИФов-эта отсрочка фактически отменяется: планируется ввести 15% налог на прибыль с пассивных доходов фонда.

Уплаченный фондом налог затем зачитывается при налогообложении пайщика, однако и шкала НДФЛ становится более неприятной и меняется с нынешних 13–15% на общую прогрессивную шкалу до 22%.
Источник — Минфин России

При том что по операциям с имуществом фонда платится НДС, экономическая выгода ЗПИФ теперь под очень большим вопросом. Если объект был куплен без НДС, а на выходе продаётся по рыночной цене покупателю, которому НДС не нужен, часть этой цены фонд (и инвестор) фактически теряет на налоге.

Плюс операционные расходы самой конструкции (управляющая компания, спецдепозитарий, ведение реестра, ежегодная оценка, аудит и другие расходы фонда) - не маленькие.

Даже при действующей довольно выгодной налоговой конструкции ЗПИФы умудрялись получать убытки на вполне нормальных ГАБах.
Мы уже разбирали «Альфа-Капитал Арендный поток» с объектами под «Пятёрочками»: при ликвидации цена паёв оказалась на 23% ниже цены их приобретения. Там наложились дорогое обслуживание фонда, НДС, вопросы к оценке активов и управлению. → ссылка

Теперь ЗПИФ теряет ещё и возможность годами реинвестировать деньги до налогообложения. На первый взгляд изменение небольшое: условные 15% пайщик всё равно заплатил бы при получении дохода, а теперь их возьмут раньше и потом зачтут.
Но фактически на горизонте 5 лет это отнимает у фонда около 20% доходности, у инвестора после налогообложения (за счет зачета ранее уплаченного налога ниже но все таки существенные) - 4-7% при НДФЛ 15%, если выше то больше соответственно.

И тогда остается вопрос к ЗПИФу как инструменту коллективных инвестиций - зачем инвестору дорогая и сложная оболочка, если одно из её основных преимуществ исчезает?

Мы уже говорили про покупку ГАБа в складчину и ЦФА, а вариантов юридической упаковки таких проектов заметно больше.

Все посты про коллективные инвестиции отмечены в канале хештегом #коллективныеинвестиции
_________________________

Действующие предложения по ГАБам ✅


🧭 ДАЙДЖЕСТ НЕДЕЛИ | 27.09–03.10
Собрал главное за неделю.

Макроэкономика и налоги
Оборот розничной торговли в августе вырос на 3,3% год к году, до 6,06 трлн ₽; за январь–август — на 5,1%, до 44,4 трлн ₽ → ссылка

Порог доходов для освобождения от НДС на УСН сохранён на уровне 20 млн ₽ до 2029 года → ссылка

Российские активы METRO переданы во временное управление АО «УК Торг РУС»: в перечень вошли доли в «Метро Вэрхаус Ногинск», «МЕТРО Кэш энд Керри» и «Ритейл Проперти 5» → ссылка

Ритейл
X5 оценила рынок магазинов у дома в 4 трлн ₽; «Пятёрочка» рассчитывает довести долю рынка примерно до 14%, LFL-продажи — увеличить на 6,2% в натуральном выражении → ссылка

«Лента» увеличила чистую прибыль за 2025 год на 55%, до 34,9 млрд ₽; выручка достигла 1,10 трлн ₽ → ссылка

«М.Косметик» закрыла 97 магазинов за первое полугодие — в 4,6 раза больше, чем годом ранее; рост выручки замедлился до 0,8% → ссылка

«Дикси» внедрила во всех магазинах цифровой контур DixyStaff: приёмка, возвраты, перемещения, цены, списания, остатки, задачи и контроль теперь объединены в одном приложении → ссылка

Аптеки
«Пятёрочка» запустила объединённую доставку продуктов и товаров из аптек «Горздрав»: к сервису подключено около 850 аптек в 26 регионах → ссылка

E-grocery
RWB получила 142,5 млрд ₽ чистой прибыли за 2025 год и заняла 17-е место в рейтинге Forbes; X5 — 83,1 млрд ₽ → ссылка

Оборот независимого e-commerce в России в 2026 году может вырасти на 25,8%, до 5,75 трлн ₽; доля сегмента в онлайн-торговле может достичь 34,9% → ссылка

Минэкономразвития расширило реестр посреднических цифровых платформ до 13 сервисов; в него вошли Ozon, Wildberries, Avito, Lamoda, «Купер» и сервисы «Яндекса» → ссылка

Wildberries и Ozon заявили о готовности работать по закону о платформенной экономике, вступившему в силу с 1 октября → ссылка

58,4% опрошенных почти всегда или чаще покупают одежду, обувь и аксессуары на маркетплейсах; 42,5% — бытовую технику и электронику → ссылка

Общепит
Выручка сегмента готовой еды X5 за восемь месяцев выросла на 24%; кофепойнты работают более чем в 90% магазинов сети → ссылка

Число заведений общепита в России в июле снизилось на 7,8% год к году, до 223,8 тыс.; это первое сокращение показателя с 2022 года → ссылка

______________

Данный дайджест носит информационный характер. Все факты взяты из открытых источников
.
Рентабельный Выбор в Телеграм и в MAX


🗓 Сентябрьский портфель публикаций на канале «Рентабельный выбор»
Очередной "отчет" по постам за месяц на канале.

Новости сетей и развитие форматов
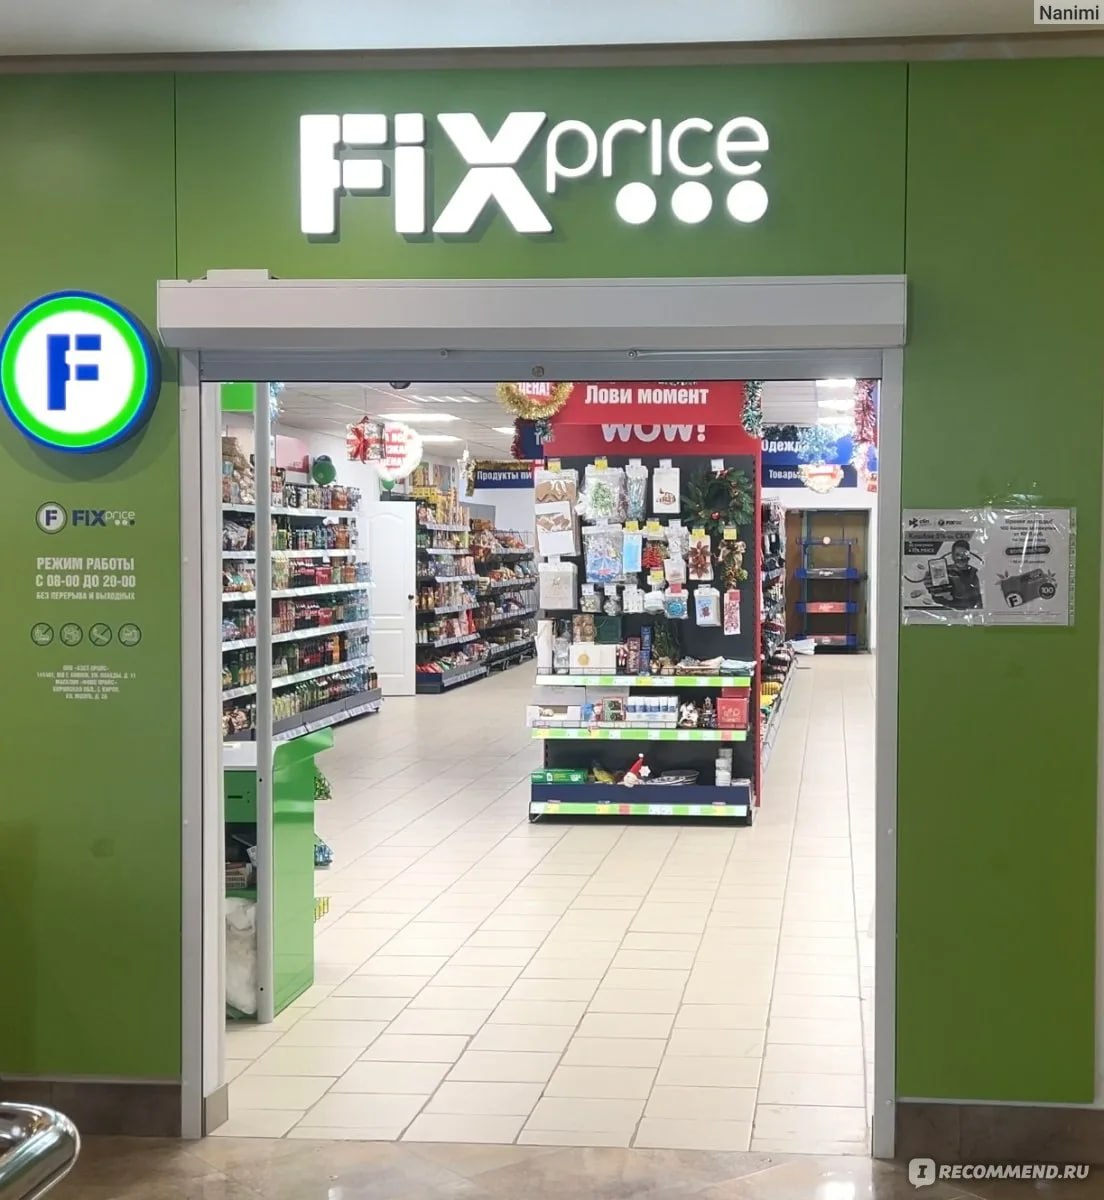
→ Fix Price: новый этап развития сети
→ Аптечные сети продолжают укрупняться
→ Онлайн-продажи лекарств хотят упростить
→ Продуктовый магазин всё больше становится рестораном
→ «Лента» и «Мария-Ра»: консолидация продуктового рынка

Маркетплейсы, доставка и логистика
→ Маркетплейсы справляются. Но не только за свой счёт
→ У Wildberries появился новый формат?
→ Стоит ли покупать складские помещения?

Рыночные тенденции
→ ТЦ стареют
→ Продуктовые сети сбавляют темп
→ X5 упёрлась в потолок собственного роста
→ М.Видео: как идёт перестройка
→ Магазин будущего: поход за эмоциями, а не продуктами

Практические вопросы
→ Дом признали аварийным? Как быть собственнику нежилого помещения

Проекты в работе
→ Пятёрочка в столице ЕАО
→ Пятёрочка в Хабаровске — действующий ГАБ
→ «Складно» в Хабаровске — готовый арендный бизнес
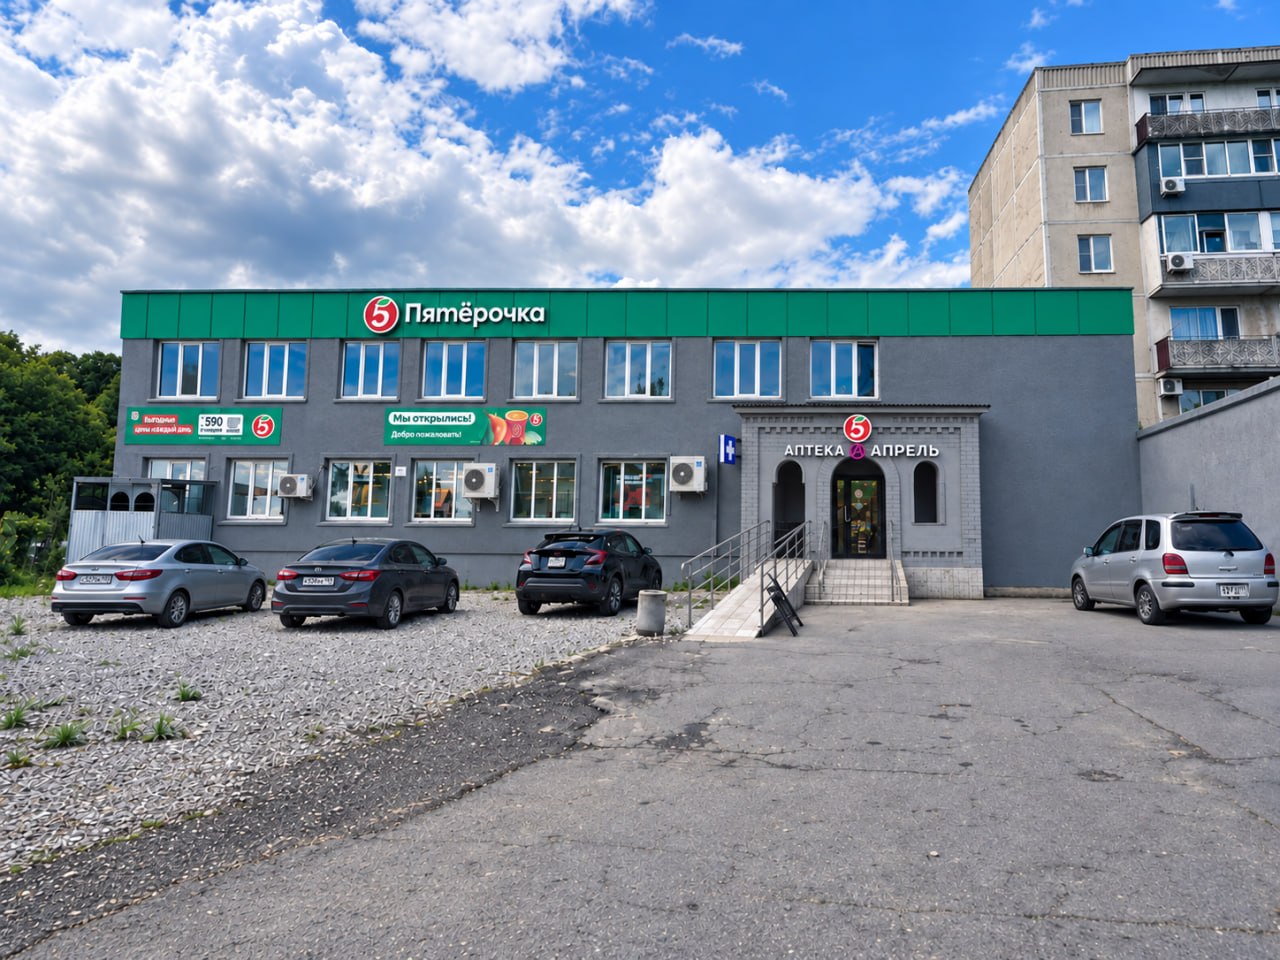
→ Владивосток: Пятёрочка + Апрель
→ Аптека «Апрель» — Нижний Тагил
→ Аптека «Апрель» — Комсомольск-на-Амуре
→ ГАБ на острове: аптека в Южно-Сахалинске
→ Объекты в продаже

Дайджесты
→ Дайджест недели 30 августа – 5 сентября
→ Дайджест недели 6–12 сентября
→ Дайджест недели 13–19 сентября
→ Дайджест недели 20–26 сентября

Публикации за более ранний период:
Апрель 👈
Май 👈
Июнь 👈
июль 👈
август 👈

📌 Больше материалов из практики инвестора и для обучения в Навигаторе канала (ГАБы-главное. Быстрый старт)

Ваш Рентабельный выбор 💸


«М.Видео»: что стоит за убытком 63,6 млрд ₽

Готовый арендный бизнес — это инвестиционный актив, где источником денежного потока для инвестора является арендатор коммерческой недвижимости.

Поэтому стоит следить за финансовым состоянием отечественных гигантов, от этого напрямую зависит устойчивость ГАБов с этими арендаторами.

В связи с этим очень интересна история с «М.Видео».

Как стало недавно известно, по итогам 2025 года группа «М.Видео-Эльдорадо» получила выручку 324,8 млрд ₽, но завершила год с чистым убытком 63,6 млрд ₽. На середину 2026 года финансовые обязательства компании составляли около 159 млрд ₽. «М.Видео» начала реструктуризацию долгового портфеля.

Выглядит катастрофически, но сама цифра убытка ещё ничего не объясняет.
Важно понять, что стоит за этим результатом, только ли дело в долговой нагрузке?

По данным компании, EBITDA по МСФО 16 за 2025 год составила около -8 млрд ₽. То есть операционная модель бизнеса по итогам года не обеспечивала положительного результата. А значит, одной реструктуризацией обязательств ситуацию не исправить. Компании нужно менять саму экономику бизнеса.

«М.Видео» долгое время развивалась как классический ритейлер электроники с большой сетью магазинов.
Но рынок изменился.
Продажи всё больше уходят в онлайн, а прежняя модель с большой физической сетью стала давать меньше эффективности.

Теперь компании приходится одновременно менять старую модель и строить новую. Сейчас «М.Видео» пересматривает сеть, сокращает точки, которые убыточны или перестали соответствовать новой экономике бизнеса, и развивает новую модель с большей ролью онлайн-продаж, партнёрских каналов и маркетплейса.

По данным компании, на конец первого полугодия 2026 года сеть «М.Видео» и «Эльдорадо» насчитывала 638 магазинов против более чем 1100 ранее.
Мы уже разбирали отдельные этапы этой трансформации:
→ ссылка 1
→ ссылка2

Главный вопрос — сможет ли новая модель быстро заменить прежнюю экономику бизнеса, которая оставила в "наследство" большую долговую нагрузку и неэффективную торговую сеть. Компании нужно не только перестроиться, но и восстановить способность генерировать денежный поток для обслуживания обязательств.

В тоже время рынок маркетплейсов уже занят сильными игроками, и «М.Видео» ещё предстоит доказать, что их новая модель сможет достойно конкурировать.

Мы пока не спешим причислять «М.Видео» к лидерам рынка, ГАБы с которыми стоит приобретать в приоритете, но с большим вниманием наблюдаем за ними и надеемся что у них получится удачно трансформировать компанию.
_____________
*Про нас и работу с нами можно узнать в стартовых постах канала Рентабельный выбор


◆ Магазин будущего: поход за эмоциями а не продуктами

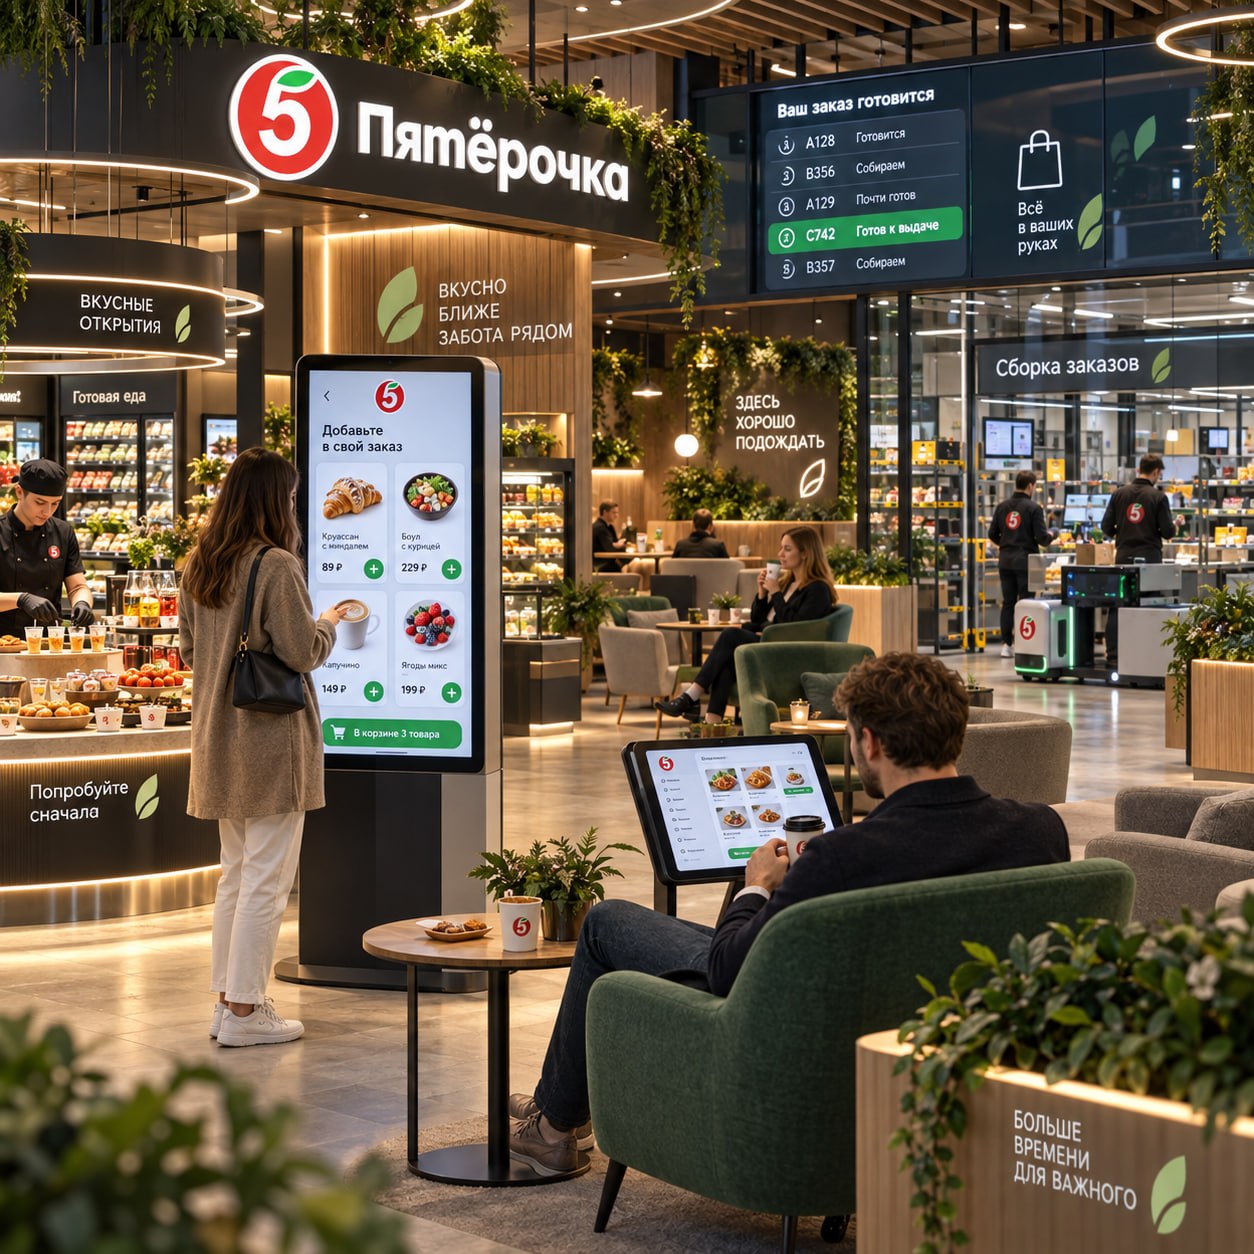
Представьте магазин у дома через несколько лет.
Заходите — и привычных рядов со стеллажами почти нет. Спешите — на большом экране за пару минут набрали обычный заказ и пошли дальше.
Есть время — идёте в другую сторону. Там уже не полки, а что-то вроде продуктового шоурума: дегустации, свежая выпечка, готовая еда, овощи, фрукты, новинки. То, что имеет смысл увидеть, потрогать, понюхать или попробовать до покупки.

Вот хорошие помидоры. Попробовали — на экране рядом нажали: два килограмма. Понравился новый боул — ещё одно нажатие. Круассан можно сразу взять к кофе здесь, а несколько штук добавить в заказ.
А макароны, консервы, стиральный порошок и ещё несколько тысяч привычных товаров незачем показывать вообще. Они где-то за стеной. Вы их выбрали — магазин сам собрал.

Выбрали - забрать заказ здесь или отправить домой.
Если решили подождать, это уже не семь потерянных минут. Кофе, кресло, телефон на зарядке, новости, видео, встреча с кем-то или ещё один круг по залу. На табло появился ваш номер — забрали пакеты и ушли. Или ушли без них, а продукты приехали следом.

При этом доставка на дом может быть собрана совсем в другом месте.

Всё рутинное — найти, собрать, оплатить, донести — постепенно становится максимально быстрым и незаметным.

А в физический магазин мы будем всё чаще ходить именно за эмоциями: попробовать, почувствовать запах, потрогать, увидеть новое, пообщаться, приятно провести несколько минут.

Получается такой коммерческий, бытовой и немного досуговый «МФЦ» — в лучшем смысле этого слова.

Часть этой картинки уже работает.
В экспериментальной phygital-«Пятёрочке» в Москве из 550 м² покупателю оставили около 215 м². Обычную пропорцию магазина перевернули: большая часть площади теперь склад и зона сборки. Часть ассортимента из зала исчезла, заказ оформляется на больших экранах и планшетах, норматив сборки — до семи минут. Есть увеличенное кафе, зона выдачи и 5Post.
По функции это уже наполовину магазин, наполовину мини-даркстор. А дальше та же внутренняя инфраструктура вполне может собирать не только заказ человека из зала, но и онлайн-заказы на самовывоз и доставку по району.

И похоже, эксперимент не остался отдельной игрушкой.

Коммерческий директор «Пятёрочки» Денис Вечканов сейчас описывает дальнейшее развитие этой модели. При этом цена остаётся главным критерием, так как покупатель за месяц посещает уже больше 11 магазинов. Ответ сети — больше СТМ и эксклюзивного ассортимента, меньше брендов, больше готовой еды, свежих и ультрасвежих продуктов.
А полка постепенно перестаёт быть «складом для выбора» и превращается в сенсорную витрину — дегустации, новинки, импульсные покупки, эмоции.

Мы уже 'https://t.me/renta_x/705?utm_source=chatgpt.com' rel='nofollow'>писали, как продуктовый ритейл забирает функции общепита. Теперь к ним добавляются логистика, выдача заказов, бытовые сервисы и досуг.
Слова phigital и омниканальность становятся все более привычными, а пространство магазинов постепенно перестает быть местом где потребитель тратит свое время и силы. Во время активного роста онлайн покупок, магазин у дома - это место где можно приятно провести свое время.

И самое главное в написанном выше - это не фантастика и не утопия Это то что технически возможно, выгодно для сетей и уже реализуется.

Для инвестора в коммерческую недвижимость отсюда, пожалуй, самое важное то что помещения под магазины у дома остаются востребованными. И продолжат приносить рентный доход в будущем оставаясь одними из самых востребованных ГАБов.
_____________
Рентабельный Выбор
в Телеграм
и в MAX


⭐️ Объекты в продаже
Объекты, которые ещё можно приобрести собрал в одном месте со ссылкой на каждый— в исходном посте.

1. Fix Price | Московская область
Работающий магазин
317,55 м² · 25,9 млн ₽ либо (2 этажа) 635 м2 м² · 35 млн ₽
Fix Price работает с 2022 года. Аренда — 4,5% от РТО, текущий МАП ≈365 тыс. ₽
Второй этаж приносит 140 тыс. . ₽

2. Апрель | Нижний Тагил
ГАБ в сборке
55 м² · 5,4 млн ₽
Условия «Апреля»: МАП 65 тыс. ₽,
+ компенсация коммунальных услуг.

3. Пятёрочка | Амурская область
Действующий магазин
416 м² · 30 млн ₽
МАП 380 тыс. ₽ или 4% от РТО

4. Пятёрочка | Биробиджан
Действующий магазин
408 м² · 34 млн ₽
МАП 400 тыс. ₽ или 4% от РТО

5. Пятёрочка | Хабаровск
Действующий магазин
424 м² арендуемой площади · 63 млн ₽
МАП 550 тыс. ₽ или 3% от РТО
+ компенсация КУ

6. Ригла / Здравсити | Южно-Сахалинск
54 м² · 12 млн ₽
Новая аптека в центре города.
МАП — 135 тыс. ₽,
Ежегодная безусловная индексация 5% + компенсация КУ.

7. Апрель | Комсомольск-на-Амуре
42 м² · 7,2 млн ₽
Действующий арендный бизнес. МАП — 65 тыс. ₽, ГАП — 780 тыс. ₽ + компенсация коммунальных услуг.

8. Пятёрочка + Апрель | Владивосток / Артём
Действующий ГАБ
1 140,1 м² (2 этажа)+ подвал около 300 м² · 54 млн ₽ за всё здание
МАП первого этажа — 446,6 тыс. ₽/мес. + КУ.
Второй - этаж под развитие.

Есть вопрос или хотите обсудить — пишите, дам подробности и документы или обсудим по телефону.


◆ Продуктовые сети резко замедлили расширение

«Коммерсантъ» со ссылкой на INFOLine сообщил: в I полугодии 2026 года чистый прирост торговых площадей 200 крупнейших FMCG-сетей составил 430,1 тыс. м² — на 46,2% меньше, чем годом ранее. Это минимальный показатель с 2011 года.

Сама цифра −46,2% для нас — отправная точка для того чтобы посмотреть на нее в ретроспективе и сопоставить с динамикой крупнейших сетей и концентрацией рынка — и получили гораздо более наглядную картину.

После пика 2022 года прирост площадей последовательно снижается: в I полугодии 2023 года он составлял 964,4 тыс. м², в 2024-м — 850,9 тыс. м², в 2025-м — около 800 тыс. м². Теперь — 430,1 тыс. м².

То есть это не разовая просадка. Экспансия федерального FMCG-ритейла действительно замедляется уже несколько лет.

Но одновременно рынок становится более концентрированным.
Доля TOP-10 FMCG-сетей в продажах Food выросла с 38,5% в 2022 году до 45,9% в I квартале 2026-го. Только за последний квартал десятка прибавила ещё 1,5 п.п. Основной прирост дали X5 — до 17,4% и «Магнит» — до 12,3%.

Получается довольно показательная картина: рынок растёт медленнее, новые площади появляются всё осторожнее, но крупнейшие игроки продолжают укреплять свои позиции.
Причём дело не только в том, сколько новых магазинов открывают лидеры. Часть более слабых игроков одновременно сокращает присутствие: например, INFOLine отмечает сокращение объектов у «Светофора», «Маяка», «Доброцена» и оптимизацию сети «ВкусВилла».

При этом сильные игроки продолжают забирать большую долю, а пространство для менее эффективных сетей сжимается.

Для нас в коммерческой недвижимости это в первую очередь снижение количественного состава сетей, с которыми стоит работать в ГАБах.

И, повторюсь, снижение темпов роста федеральных сетей говорит не только о том, что они стали более прижимисты в вопросе своих трат.
Они гораздо тщательнее подходят к выбору новых точек.
Меньше новых площадей — больше требований к каждой из них.

Тем ценнее и устойчивее новые объекты, которые делаются вместе с федеральными лидерами - ГАБы, которые мы создает наша команда.
_______
Про Рентабельный Выбор
в Телеграм и в MAX


«Лента» может купить «Марию-Ра»

«Лента» может получить контроль над «Мария-Ра» — одной из крупнейших региональных продуктовых сетей России.

Официального подтверждения сделки пока нет. По данным публикаций, стоимость бизнеса оценивается в 40–60 млрд ₽.

Масштаб потенциального приобретения:
• 1 303 магазина в 280 населённых пунктах;
• пять регионов присутствия — Алтайский край, Республика Алтай, Новосибирская, Кемеровская и Томская области;
• основной формат — магазины у дома, также сеть развивает супермаркеты;
• выручка операционной компании «Розница К-1» в 2025 году — 127,5 млрд ₽;
• чистая прибыль — 2,6 млрд ₽.

Для «Ленты» это продолжение стратегии расширения через покупку готовых сетей.
За последние годы компания уже приобрела:
— (собственно) «Монетку» — более 2 000 магазинов у дома;
— «Улыбку радуги» — около 1 500 магазинов дрогери;
— «Реми» — 115 магазинов на Дальнем Востоке.

Если сделка состоится, «Лента» получит ещё одного сильного регионального игрока с большой сетью действующих объектов.

Для инвестора в ГАБ эта история интересна не только самой сделкой. «Мария-Ра» — пример региональной сети, которая смогла построить устойчивый бизнес и занять сильную позицию на своём рынке.
На рынке ритейла идёт укрупнение: сильные сети становятся частью более крупных групп, а качество арендатора становится одним из ключевых факторов при выборе объекта.

Поэтому для инвестора на региональном рынке выбирать такого арендатора который понравится лидерам рынка, но проще сразу ориентироваться на ГАБ с лидерами розничных продаж.
_____________
Про нас и работу с нами можно узнать в стартовых постах канала Рентабельный выбор
@Renta_x


🧭 | ДАЙДЖЕСТ НЕДЕЛИ 20–26 сентября

Макроэкономика и налоги
Банк России сохранил ключевую ставку на уровне 14%; стоимость финансирования остаётся одним из главных факторов для бизнеса и инвестиций в коммерческую недвижимость → ссылка

Инфляционные ожидания населения в сентябре выросли до 12,5%; показатель влияет на потребительский спрос, обороты арендаторов → ссылка

Ритейл

Чистый прирост торговых площадей крупнейших FMCG-сетей снизился на 46,2%; в I полугодии сети увеличили площади только на 430 тыс. м² — минимальный показатель за последние годы. Федеральные арендаторы становятся более требовательными к локациям и параметрам объектов → ссылка

«Ашан» возглавил Илья Бердников; смена руководства происходит на фоне продолжающейся трансформации российского бизнеса сети → ссылка

«М.Видео» планирует выйти на устойчивую прибыль в 2027–2028 годах; компания перестраивает бизнес-модель, развивает маркетплейс-направление и снижает долговую нагрузку → ссылка

«Лэтуаль»: около 30% выручки приходится на онлайн-канал; офлайн-магазины становятся частью омниканальной модели взаимодействия с покупателем → ссылка

Аптеки
Аптечный рынок вырос в деньгах на 5%, до 1,411 трлн ₽, при снижении количества проданных упаковок на 7%; рост обеспечивают изменение структуры спроса и увеличение среднего чека → ссылка

Более 500 аптек вошли в маркетинговый союз «Созвездие»; независимые игроки усиливают позиции через объединение → ссылка

E-grocery
«Магнит» открыл четыре даркстора «Магнит Мигом» в Тюмени; площадь объектов — 300–450 м², ассортимент каждого превышает 5 тыс. SKU → ссылка

«М.Видео» возобновила регистрацию новых ПВЗ под собственным брендом и расширяет партнёрскую логистическую инфраструктуру → ссылка

Общепит
Rostic’s приостановил набор новых франчайзи; дальнейшее развитие сети будет идти через действующих партнёров → ссылка

Готовая еда стала привычной частью рациона: 68% россиян включают её в покупки; наиболее популярными остаются пельмени и вареники — их выбирают 44% покупателей → ссылка

X5 охватила кофепойнтами 88% своих магазинов; в первом полугодии 2026 года «Пятёрочка» продала 104 млн чашек кофе (+40%), «Перекрёсток» — 9 млн (+30%) → ссылка
______________

Данный дайджест носит информационный характер. Все факты взяты из открытых источников
.
Рентабельный Выбор в Телеграм и в MAX


Продуктовый магазин всё больше становится "рестораном"

Про сближение продуктового ритейла и общепита мы пишем уже давно. Ещё весной глава X5 прямо говорила, что в части готовой еды это фактически уже единый рынок. А совсем недавно, разбирая ситуацию в общепите, мы отмечали: магазин у дома всё чаще закрывает потребность «быстро поесть» — кофе, выпечку, завтрак или готовый обед.

За последние недели появилось сразу несколько хороших подтверждений того, что процесс идёт дальше.

ROSTIC’S начал продавать Шефроллы, бургеры и наггетсы более чем в 750 московских «Пятёрочках». До этого похожее сотрудничество было запущено с «Магнитом». Ресторанному бренду уже необязательно открывать отдельную точку, чтобы попасть в конкретный жилмассив: готовая продуктовая сеть сама становится каналом продаж.

В тоже время X5 развивает Select уже почти как самостоятельный формат общепита. Первый «Select Перекрёсток» открылся в РУДН — сама X5 называет его форматом на стыке HoReCa и продуктовой розницы. А в Парке Горького работает отдельное кафе Select площадью всего 93,6 м² с завтраками, обедами, кофе и собственной посадкой. То есть речь уже идёт в том числе о площадях, которые мы привыкли рассматривать под кофейни, пекарни и fast casual.

Под всё это строится и отдельное производство. Партнёр X5 запустил в Самаре фабрику мощностью до 4,5 млн порций в месяц, «Лента» открыла фабрику-кухню площадью более 7,5 тыс. м², а «Самбери» строит в Приморье производство на 65 тыс. порций в сутки.

Готовая еда для продуктового ритейла уже перестаёт быть просто ещё одной категорией на полке. Постепенно собирается целая система: производство, тысячи точек продаж, доставка, ресторанные бренды внутри магазинов и собственные кафе.

Для недвижимости здесь есть ещё один поворот.
Продуктовые сети начинают заходить в площади, которые ещё недавно мы скорее относили к кофейням, пекарням и fast casual. А одну и ту же потребность — быстро поесть — теперь могут закрывать очень разные форматы.

Вот интересно, через 10–15 лет мы ещё будем так чётко делить помещения на «магазин», «кафе» и «доставку»?
@renta_x


◆ Стоит ли покупать складские помещения?

За десять лет склады стали крупнейшим сегментом качественной коммерческой недвижимости России.
По данным IBC Real Estate, в 2016 году складской фонд составлял около 40 млн м² — 43% рынка. Сейчас — уже 80,3 млн м² и 54%.
К 2030 году прогнозируется дальнейший рост — до 96,2 млн м².

На первый взгляд всё очевидно: склады растут быстрее остальных сегментов коммерческой недвижимости — значит, их надо покупать.
Так ли это?

С предложением понятно, а какой спрос качественно и количественно?

Мы ещё в августе прошлого года писали, что ставки на склады класса А впервые с 2018 года пошли вниз, а вакантность начала расти.

За год тенденция усилилась.
В I полугодии 2026 года в России ввели около 2,9 млн м² складов, а объём сделок аренды и продажи снизился на 16%.
Прямая вакантность выросла до 4,6%. Вместе с субарендой — уже 7,4%, или 4,4 млн м².

То есть после нескольких лет дефицита рынок в целом похоже насытился. Тогда откуда такие цифры по вводу новых площадей, кто и зачем все это строит?

И вот этот вопрос приводит к пониманию происходящего.

В I квартале 2026 года 73% нового ввода пришлось на собственное строительство и BTS.
BTS — Build-to-Suit: склад изначально проектируется под конкретного пользователя. Иногда его строит сама компания, иногда девелопер с последующей сдачей этому пользователю.

В регионах ещё показательнее: 66% нового ввода пришлось на объекты под Wildberries и Ozon.

Получается, складской фонд продолжает расти, но значительная часть этого роста вообще не попадает на обычный рынок аренды. Крупные маркетплейсы и розничные сети предпочитают свою логистику чужим арендованным складам.

Из чего строится остальной спрос?

В противовес крупным сетям которые снижают долю своего спроса на складские площади остаются их меньшие конкуренты и формат light industrial.

Про light industrial как современный новый формат использования складов уже на раз писал и отмечал что и здесь спрос постепенно снижается.

В отношении конкурентов лидеров розничных продаж также многократно давал информацию о постоянном снижении их доли во всех сегментах розничных продаж и концентрации всех рынков сбыта в руках 3-5 (иногда чуть больше) основных "игроков". На фоне снижения темпов роста розничных продаж, картинка для них выглядит еще менее радужно.

Выходит - не стоит связываться со складами?
В среднем по стране выглядит что ГАБы с этими самыми лидерами (розничными, аптечными сетями и маркетплейсами) гораздо надежнее и выгоднее. С этим сложно поспорить.

Но если есть неутомимое желание связаться со складской логистикой то стоит учесть важные моменты:
- складская логистика - это одна из наиболее динамично изменяемых технически отраслей, здесь растут стандарты и требования к самим помещениям и зданиям и их функционалу, поэтому брать нужно то что сами сможете апгрейдить или уже оборудованный по последнему слову склад;
- опираться на платежеспособный спрос - только там где есть потребитель и заложить в расчетах более низкие чем у конкурентов ставки и вообще опираться на очень консервативные расчеты.

Иными словами, инвестировать в теории можно во все.
Но зачем?

Когда есть технология работы с готовым арендным бизнесом и федеральными арендаторами. Подход, который проверен годами работы, и оставляет довольными сотни и тысячи инвесторов. Все что нужно - научиться и реализовать его самому или написать и сделать это с нами.
_____________
В Навигаторе канала @RENTA_X можно получить основные знания необходимые для работы с ГАБами.

Про нас и работу с нами можно узнать
в стартовых постах канала Рентабельный выбор

Ну и оставайтесь на связи )


🌅 ГАБ на острове
И одновременно самый восточный проект

Аптека в центре г. Южно-Сахалинск

Аптека из группы Ригла / Здравсити планирует открытие точки в самом центре островной столицы.

Согласовано помещение 54 м2 в МКД на центральной улице с условиями:
МАП = 135 000 рублей
Индексация = 5% - ежегодная и безусловная
Компенсация коммунальных платежей


Бюджет проекта: 12 млн. рублей

Окупаемость с учетом безусловной индексации - 6,6 года.

Помещение хорошо подходит под аптеку и практически не требует ремонта.
Сеть готова заключить предварительный договор аренды с покупателем помещения.

Сделки по покупке, оформлению договора аренды и передачу объекта арендатору по акту - как обычно готовим под ключ.
А стандартное небольшое помещение в МКД практически не требует дистанционного управления после приобретения.


Пишите @dmitriig27


Онлайн-продажи лекарств хотят упростить — но в аптечном контуре

Минздрав предлагает отменить отдельное разрешение Росздравнадзора на дистанционную продажу лекарств. Для аптечных организаций с лицензией на розничную торговлю более года хотят оставить уведомительный порядок. Пока это проект; предполагаемый срок вступления в силу — 1 сентября 2027 года.

Аргумент у авторов простой: за 2020–2025 годы Росздравнадзор выдал 676 таких разрешений, и нарушений порядка дистанционной торговли, согласно пояснительной записке, за это время не выявили.

Мы уже писали о быстром росте онлайн-заказов лекарств: ещё в мае 2026 года их количество росло примерно на 18% год к году, а доля онлайн-заказов в аптечной выручке уже приблизилась к четверти рынка.

А совсем недавно отдельно разбирали, зачем вообще покупать помещение под аптеку, если продажи уходят в онлайн. Тогда пришли к выводу, что цифровой канал развивается не вместо аптечной инфраструктуры, а вместе с ней.

Новая инициатива эту линию продолжает: требования к самой аптечной деятельности никуда не исчезают, зато выход в дистанционные продажи может стать проще и для региональных игроков.

Онлайн в фарме растёт всё быстрее и не собирается отменять аптеку — он становится ещё одним способом продавать через неё.

Пожалуй, самый простой тест на этот тренд — собственная привычка. Как часто вы покупаете лекарство, не заглядывая предварительно в телефон?

@renta_x


АПТЕКА «АПРЕЛЬ» • КОМСОМОЛЬСК-НА-АМУРЕ
Готовый арендный бизнес

Объект с аптекой в городе президентского внимания.

Цена — 7,2 млн ₽

Условия аптечной сети "Апрель"

МАП — 65 тыс. ₽
ГАП — 780 тыс. ₽
+ компенсация коммунальных услуг

Компактный объект с понятным арендным потоком и небольшим инвестиционным чеком.

За подробностями: @dmitriig27


🧭 | ДАЙДЖЕСТ НЕДЕЛИ 13–19 сентября

Макроэкономика и налоги
Площадь качественной коммерческой недвижимости России за десять лет выросла на 59% — до 148,3 млн м²; склады занимают уже 54% рынка, или 80,3 млн м² → ссылка

Ритейл
СТМ формируют уже 26–27% оборота «Пятёрочки»; сеть готова гарантировать производителям объёмы закупок на 3–5 лет и планирует сократить портфель собственных брендов примерно до 15 → ссылка

В 9 из 10 наиболее быстрорастущих продуктовых категорий покупатели смещаются в сторону более дешёвых товаров — исследование NTech охватило 124 товарные группы → ссылка

Продажи продуктов питания и безалкогольных напитков в I полугодии выросли на 6,4% в деньгах — до 10,34 трлн ₽, и на 2,1% в натуральном выражении — до 43,35 млн тонн → ссылка

Маркетплейс-направление Lamoda по итогам I полугодия заняло уже 59% NMV компании; премиальный сегмент вырос на 22%, спорт — на 25%, российские дизайнеры — на 44% → ссылка

Доля офлайн-продаж мебели за год сократилась с 55% до 47%, тогда как маркетплейсы увеличили долю с 30% до 37%, собственные интернет-магазины занимают ещё 16% рынка → ссылка

E-grocery
Доля электронной торговли в России уже превышает 20%, а по итогам 2026 года правительство ожидает её роста примерно до четверти всего оборота торговли → ссылка

Число обращений селлеров в СДЭК за доставкой по модели DBS с апреля по август выросло на 60%, а спрос на FBS увеличился почти в шесть раз → ссылка

«М.Видео» подключает около 5 000 точек выдачи «Магнита» в 24 регионах для получения онлайн-заказов → ссылка

Количество пользователей смарт-выдачи Wildberries с мая выросло более чем в шесть раз; в Москве работают 17 ПВЗ со смарт-выдачей и два полностью автоматизированных пункта, к концу года их планируют увеличить до 20 и 10 соответственно → ссылка

Общепит
За январь–август число ликвидаций компаний общепита выросло на 29,4% — до 21,2 тыс., при этом новых компаний зарегистрировано 24,8 тыс., на 13,6% больше год к году → ссылка

Продажи готовой еды в сетях X5 летом выросли на 12% год к году; блины, оладьи и сырники прибавили 28%, каши — 24%, блюда с курицей — 18%, салаты — 7% → ссылка
______________

Данный дайджест носит информационный характер. Все факты взяты из открытых источников
.
Рентабельный Выбор в Телеграм и в MAX


◆ «М.Видео»: как идёт перестройка

Весной мы уже подробно разбирали, как «М.Видео» собирается менять бизнес-модель после прихода Владислава Бакальчука. Цель была заявлена большая — из классического продавца бытовой техники превратиться в мультикатегорийную платформу ('https://t.me/renta_x/577?utm_source=chatgpt.com' rel='nofollow'>наш пост об этом).

Тогда компания отдельно подчёркивала: речь не идёт о простом отказе от розницы. В 2025 году закрывали «неэффективные торговые точки» и собирались придерживаться того же подхода в 2026-м.
Прошло несколько месяцев — уже можно посмотреть, как идёт перестройка.
На 30 июня 2025 года у «М.Видео» и «Эльдорадо» было более 1 100 магазинов. На 30 июня 2026-го — 638.
То есть всего за 12 месяцев сеть сократилась более чем на 40%. Что именно компания относит к «неэффективным» магазинам и по каким критериям — судить не будем. Но масштаб изменений теперь хорошо виден.

При этом новая модель строится медленнее, чем сворачивается старая — что, в общем, вполне естественно.
Розничные продажи за I полугодие 2026 года сократились на 36,8%, до 89,2 млрд ₽.
А оборот собственного маркетплейса за полугодие превысил 17,7 млрд ₽ — примерно в четыре раза больше, чем год назад. Это уже 11,6% общего оборота компании.

Параллельно «М.Видео» расширяет категории, подключает сторонних продавцов и развивает партнёрскую инфраструктуру.

А с сентября появился ещё один элемент новой модели: Retail Media теперь продаёт рекламу даже компаниям, товары которых вообще не представлены в ассортименте «М.Видео».

Итого, старая модель — большой магазин, много товара на полке, собственные запасы и огромная розничная сеть — быстро сокращается.
Новая пока значительно меньше по объёму, зато позволяет зарабатывать уже не только на продаже собственного товара: маркетплейс, комиссии, реклама, сервисы, партнёрская логистика.

Будем продолжать наблюдать за этой интересной перестройкой, возможно она начнет формировать дополнительный спрос на недвижимость.
______________
Рентабельный Выбор в Телеграм и в MAX


➕ АПТЕКА «АПРЕЛЬ» • НИЖНИЙ ТАГИЛ

Свердловская область. Город областного значения.
В центре города с населением более 320 тыс. человек.

Помещение: 55 кв. метра,

Размер вложений: 5,4 млн. рублей

с учетом всех расходов включая
вознаграждение команды и СМР


Условия согласованные
аптечной сетью "Апрель"


МАП — 65 тыс. ₽
ГАП — 780 тыс. ₽
+ Компенсация коммунальных услуг.

Окупаемость = 7 лет.

За подробностями: @dmitriig27


◆ Дом признали аварийным?
Как быть собственнику нежилого помещения?

Есть одна неприятная особенность в нормативной базе РФ: в законодательстве не прописано, что делать с нежилыми помещениями в аварийном многоквартирном доме. Для квартир есть механизм выкупа, а для магазина, офиса или другого коммерческого помещения такой нормы нет. И этой дырой муниципалитеты могут пользоваться и конечно используют в свою пользу.

Я сам когда-то попал в похожую историю: дом, в котором находилось моё нежилое помещение, стал аварийным по вине одного из жильцов — алкоголика. Мэрия выкупать мое помещение не собиралась. Вместо этого мне пришло требование снести дом.
То есть пользоваться своей недвижимостью и тем более сдавать в аренду уже нельзя, продать тоже нельзя. При этом мое помещение (да и вообще весь дом кроме одной квартиры) в порядке.

Тогда мы добились отмены решения об аварийности и согласовали реконструкцию поврежденной части здания.
Ну а если бы повреждения были посерьезнее?
Форс-мажоры случаются и теперь чаще.
В этом случае собственник оставался один на один с чиновниками, а там как получится.

И тут вдруг - отличная новость: судебная практика постепенно разворачивается в правильную сторону.
В свежем деле собственник магазина оказался примерно в такой же ловушке. Дом признали аварийным после крупной аварии, помещение использовать невозможно. Мэрия предлагала ждать: расселение — до 2036 года, денег нет, в программу дом не включён.

Суды с этим не согласились, на сторону собственника встал и Верховный суд - в мае 2026 года отказал мэрии в пересмотре дела.

Особенно интересна одна формулировка в решении: неважно, почему именно дом стал аварийным! Владельцам жилых и нежилых помещений должна быть обеспечена защита права собственности.
Для нежилых помещений суды теперь применяют аналогичный (квартирам) механизм изъятия с компенсацией.

Конечно с размером компенсации может быть отдельная история. Но и тут суды могут назначить независимую оценку, что позволит получить возмещение по около рыночной цене. Аварийность и реальное состояние МКД конечно повлияет на рыночную стоимость, но в остальном оценка будет вполне адекватной.
Практика показывает, что разница между первоначальной оценкой муниципалитета и судебной оценкой бывает весьма существенной.

Для владельца коммерческого помещения в МКД аварийность дома всё ещё очень неприятный сценарий но уже не безвыходный.
Спасибо нашей судебной системе 😊.
#FAQ

(определение Верховного Суда РФ от 29 мая 2026 г. № 304-ЭС26-4330).

Ваш @RENTA_X

Показано 20 последних публикаций.