


◆ Продуктовые сети резко замедлили расширение
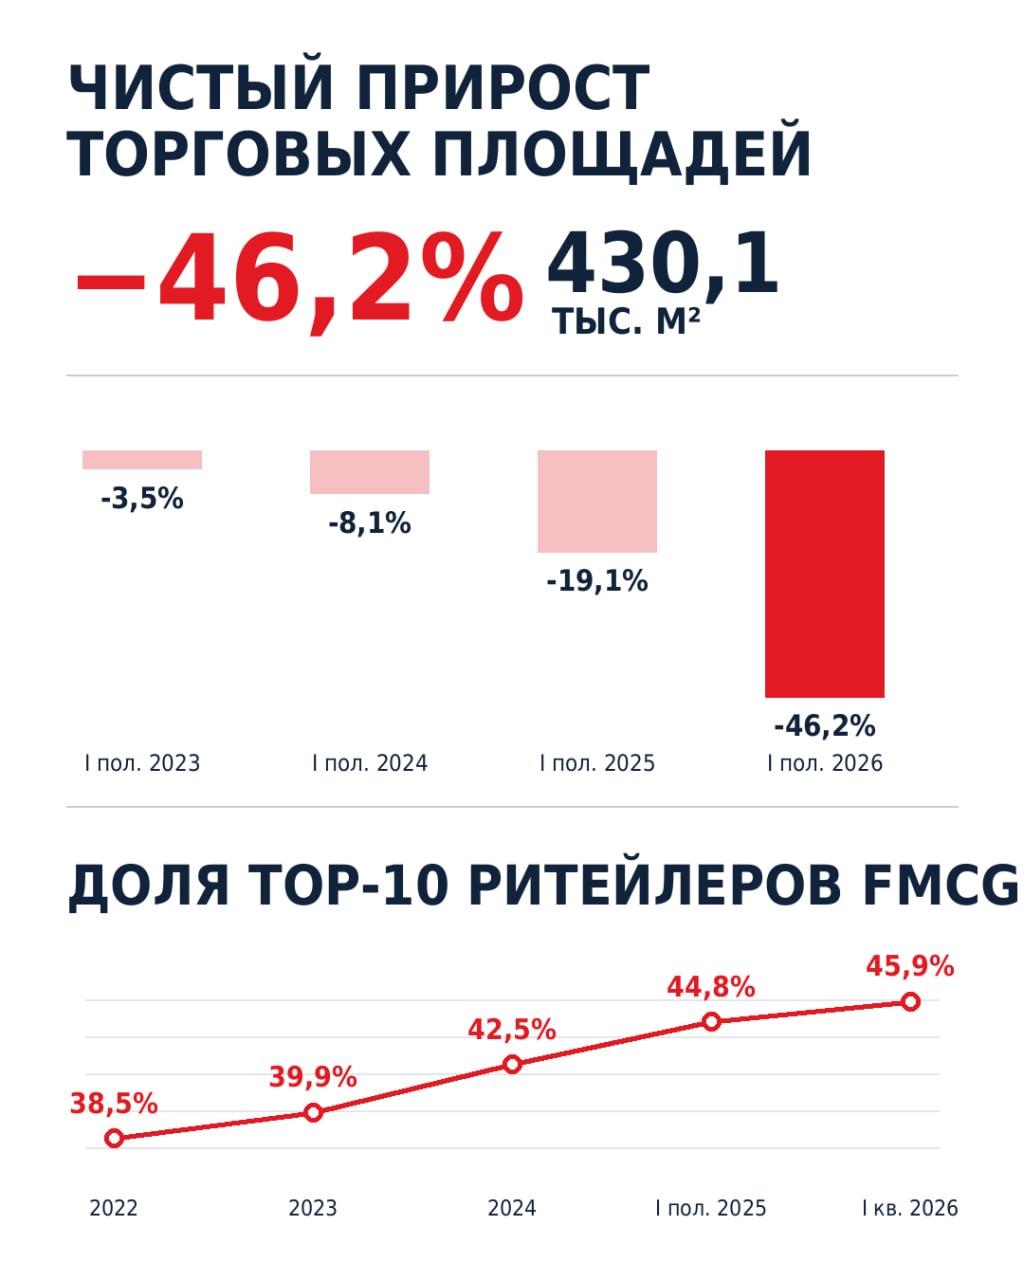
«Коммерсантъ» со ссылкой на INFOLine сообщил: в I полугодии 2026 года чистый прирост торговых площадей 200 крупнейших FMCG-сетей составил 430,1 тыс. м² — на 46,2% меньше, чем годом ранее. Это минимальный показатель с 2011 года.
Сама цифра −46,2% для нас — отправная точка для того чтобы посмотреть на нее в ретроспективе и сопоставить с динамикой крупнейших сетей и концентрацией рынка — и получили гораздо более наглядную картину.
После пика 2022 года прирост площадей последовательно снижается: в I полугодии 2023 года он составлял 964,4 тыс. м², в 2024-м — 850,9 тыс. м², в 2025-м — около 800 тыс. м². Теперь — 430,1 тыс. м².
То есть это не разовая просадка. Экспансия федерального FMCG-ритейла действительно замедляется уже несколько лет.
Но одновременно рынок становится более концентрированным.
Доля TOP-10 FMCG-сетей в продажах Food выросла с 38,5% в 2022 году до 45,9% в I квартале 2026-го. Только за последний квартал десятка прибавила ещё 1,5 п.п. Основной прирост дали X5 — до 17,4% и «Магнит» — до 12,3%.
Получается довольно показательная картина: рынок растёт медленнее, новые площади появляются всё осторожнее, но крупнейшие игроки продолжают укреплять свои позиции.
Причём дело не только в том, сколько новых магазинов открывают лидеры. Часть более слабых игроков одновременно сокращает присутствие: например, INFOLine отмечает сокращение объектов у «Светофора», «Маяка», «Доброцена» и оптимизацию сети «ВкусВилла».
При этом сильные игроки продолжают забирать большую долю, а пространство для менее эффективных сетей сжимается.
Для нас в коммерческой недвижимости это в первую очередь снижение количественного состава сетей, с которыми стоит работать в ГАБах.
И, повторюсь, снижение темпов роста федеральных сетей говорит не только о том, что они стали более прижимисты в вопросе своих трат.
Они гораздо тщательнее подходят к выбору новых точек.
Меньше новых площадей — больше требований к каждой из них.
Тем ценнее и устойчивее новые объекты, которые делаются вместе с федеральными лидерами - ГАБы, которые мы создает наша команда.
_______
Про Рентабельный Выбор
в Телеграм и в MAX