


◆ Стоит ли покупать складские помещения?
За десять лет склады стали крупнейшим сегментом качественной коммерческой недвижимости России.
На первый взгляд всё очевидно: склады растут быстрее остальных сегментов коммерческой недвижимости — значит, их надо покупать.
Так ли это?
С предложением понятно, а какой спрос качественно и количественно?
Мы ещё в августе прошлого года писали, что ставки на склады класса А впервые с 2018 года пошли вниз, а вакантность начала расти.
За год тенденция усилилась.
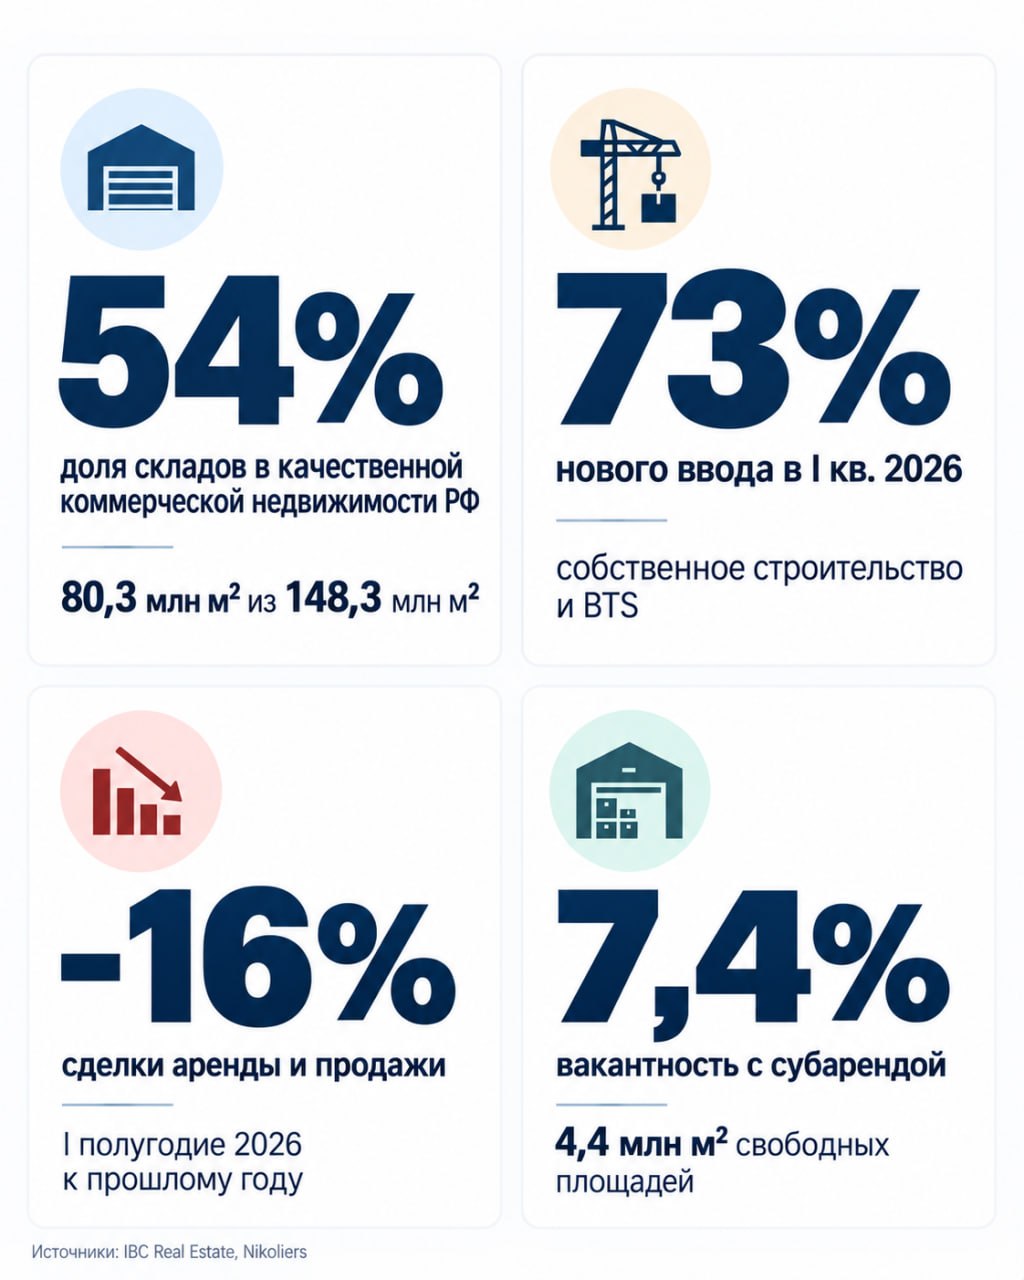
В I полугодии 2026 года в России ввели около 2,9 млн м² складов, а объём сделок аренды и продажи снизился на 16%.
Прямая вакантность выросла до 4,6%. Вместе с субарендой — уже 7,4%, или 4,4 млн м².
То есть после нескольких лет дефицита рынок в целом похоже насытился. Тогда откуда такие цифры по вводу новых площадей, кто и зачем все это строит?
И вот этот вопрос приводит к пониманию происходящего.
В I квартале 2026 года 73% нового ввода пришлось на собственное строительство и BTS.
В регионах ещё показательнее: 66% нового ввода пришлось на объекты под Wildberries и Ozon.
Получается, складской фонд продолжает расти, но значительная часть этого роста вообще не попадает на обычный рынок аренды. Крупные маркетплейсы и розничные сети предпочитают свою логистику чужим арендованным складам.
Из чего строится остальной спрос?
В противовес крупным сетям которые снижают долю своего спроса на складские площади остаются их меньшие конкуренты и формат light industrial.
Про light industrial как современный новый формат использования складов уже на раз писал и отмечал что и здесь спрос постепенно снижается.
В отношении конкурентов лидеров розничных продаж также многократно давал информацию о постоянном снижении их доли во всех сегментах розничных продаж и концентрации всех рынков сбыта в руках 3-5 (иногда чуть больше) основных "игроков". На фоне снижения темпов роста розничных продаж, картинка для них выглядит еще менее радужно.
Выходит - не стоит связываться со складами?
В среднем по стране выглядит что ГАБы с этими самыми лидерами (розничными, аптечными сетями и маркетплейсами) гораздо надежнее и выгоднее. С этим сложно поспорить.
Но если есть неутомимое желание связаться со складской логистикой то стоит учесть важные моменты:
- складская логистика - это одна из наиболее динамично изменяемых технически отраслей, здесь растут стандарты и требования к самим помещениям и зданиям и их функционалу, поэтому брать нужно то что сами сможете апгрейдить или уже оборудованный по последнему слову склад;
- опираться на платежеспособный спрос - только там где есть потребитель и заложить в расчетах более низкие чем у конкурентов ставки и вообще опираться на очень консервативные расчеты.
Иными словами, инвестировать в теории можно во все.
Но зачем?
Когда есть технология работы с готовым арендным бизнесом и федеральными арендаторами. Подход, который проверен годами работы, и оставляет довольными сотни и тысячи инвесторов. Все что нужно - научиться и реализовать его самому или написать и сделать это с нами.
_____________
В Навигаторе канала @RENTA_X можно получить основные знания необходимые для работы с ГАБами.
Про нас и работу с нами можно узнать в стартовых постах канала Рентабельный выбор
Ну и оставайтесь на связи )
За десять лет склады стали крупнейшим сегментом качественной коммерческой недвижимости России.
По данным IBC Real Estate, в 2016 году складской фонд составлял около 40 млн м² — 43% рынка. Сейчас — уже 80,3 млн м² и 54%.
К 2030 году прогнозируется дальнейший рост — до 96,2 млн м².
На первый взгляд всё очевидно: склады растут быстрее остальных сегментов коммерческой недвижимости — значит, их надо покупать.
Так ли это?
С предложением понятно, а какой спрос качественно и количественно?
Мы ещё в августе прошлого года писали, что ставки на склады класса А впервые с 2018 года пошли вниз, а вакантность начала расти.
За год тенденция усилилась.
В I полугодии 2026 года в России ввели около 2,9 млн м² складов, а объём сделок аренды и продажи снизился на 16%.
Прямая вакантность выросла до 4,6%. Вместе с субарендой — уже 7,4%, или 4,4 млн м².
То есть после нескольких лет дефицита рынок в целом похоже насытился. Тогда откуда такие цифры по вводу новых площадей, кто и зачем все это строит?
И вот этот вопрос приводит к пониманию происходящего.
В I квартале 2026 года 73% нового ввода пришлось на собственное строительство и BTS.
BTS — Build-to-Suit: склад изначально проектируется под конкретного пользователя. Иногда его строит сама компания, иногда девелопер с последующей сдачей этому пользователю.
В регионах ещё показательнее: 66% нового ввода пришлось на объекты под Wildberries и Ozon.
Получается, складской фонд продолжает расти, но значительная часть этого роста вообще не попадает на обычный рынок аренды. Крупные маркетплейсы и розничные сети предпочитают свою логистику чужим арендованным складам.
Из чего строится остальной спрос?
В противовес крупным сетям которые снижают долю своего спроса на складские площади остаются их меньшие конкуренты и формат light industrial.
Про light industrial как современный новый формат использования складов уже на раз писал и отмечал что и здесь спрос постепенно снижается.
В отношении конкурентов лидеров розничных продаж также многократно давал информацию о постоянном снижении их доли во всех сегментах розничных продаж и концентрации всех рынков сбыта в руках 3-5 (иногда чуть больше) основных "игроков". На фоне снижения темпов роста розничных продаж, картинка для них выглядит еще менее радужно.
Выходит - не стоит связываться со складами?
В среднем по стране выглядит что ГАБы с этими самыми лидерами (розничными, аптечными сетями и маркетплейсами) гораздо надежнее и выгоднее. С этим сложно поспорить.
Но если есть неутомимое желание связаться со складской логистикой то стоит учесть важные моменты:
- складская логистика - это одна из наиболее динамично изменяемых технически отраслей, здесь растут стандарты и требования к самим помещениям и зданиям и их функционалу, поэтому брать нужно то что сами сможете апгрейдить или уже оборудованный по последнему слову склад;
- опираться на платежеспособный спрос - только там где есть потребитель и заложить в расчетах более низкие чем у конкурентов ставки и вообще опираться на очень консервативные расчеты.
Иными словами, инвестировать в теории можно во все.
Но зачем?
Когда есть технология работы с готовым арендным бизнесом и федеральными арендаторами. Подход, который проверен годами работы, и оставляет довольными сотни и тысячи инвесторов. Все что нужно - научиться и реализовать его самому или написать и сделать это с нами.
_____________
В Навигаторе канала @RENTA_X можно получить основные знания необходимые для работы с ГАБами.
Про нас и работу с нами можно узнать в стартовых постах канала Рентабельный выбор
Ну и оставайтесь на связи )