


◆ У «Магнита» убыток. Это проблема или плата за рост?
Я бы пока не читал эту историю как признак слабости сети. Скорее это выглядит как ситуация, когда бизнес продолжает расти, но цена этого роста существенно выросла.
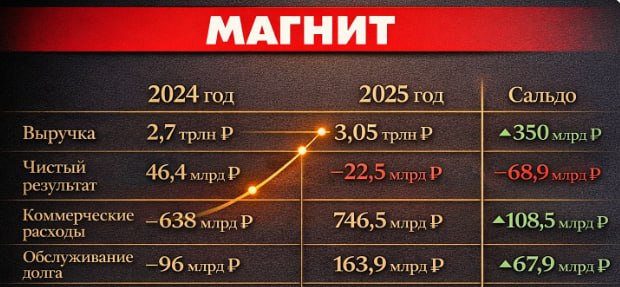
По АО «Тандер», основной операционной компании «Магнита», выручка за 2025 год выросла на 13% — до 3,05 трлн ₽. Чистый результат развернулся из прибыли 46,4 млрд ₽ в убыток 22,5 млрд ₽. Коммерческие расходы выросли до 746,5 млрд ₽, а расходы на обслуживание долга — до 163,9 млрд ₽. При этом сам «Магнит» объясняет ситуацию фазой больших инвестиций: за год открыто более 2,5 тыс. магазинов, обновлено более 3,1 тыс. точек, плюс закрыта сделка по покупке «Азбуки вкуса».
Если грубо пересчитать цифры год к году по той же публикации, снижение чистого результата почти совпадает с ростом расходов на обслуживание долга: –68,9 млрд ₽ против примерно +67,9 млрд ₽. Поэтому пока это больше похоже не на проблему самой торговли, а на то, что основной удар пришёлся именно на финансирование роста.
Текущий вывод простой: пока я бы относился к этой истории именно как к временному удорожанию развития. «Магнит» остаётся одним из крупнейших игроков рынка и продолжает восприниматься как надёжный арендатор. По итогам 2024 года доля «Магнита» в продовольственной рознице составляла 13,2%, а сеть насчитывала 31 483 магазина.
В тоже время для инвестора это не повод смотреть только на вывеску. Даже у сильной сети важно оценивать силу конкретной точки: выручку, трафик, формат, договор и сценарий замены арендатора.
Когда мы подбираем проект для инвестора, мы сравниваем не только то, сколько готов платить арендатор сегодня, но и эффективность его бизнеса и насколько подходит именно этой конкретной точке. Если вы сейчас выбираете между несколькими арендаторами или несколькими помещениями под сетевой формат — присылайте вводные. Поможем разобраться.
@RENTA_X