


◆ Отчёт Магнита за 2025: недешёвая трансформация
Если инвестор смотрит ГАБ с Магнитом, Дикси, М.Косметик, Самбери или Азбукой вкуса, отчёт Магнита за 2025 год стоит читать не просто как отчётность крупного ритейлера.
Магнит остаётся лидером ритейла, но проходит дорогую трансформацию. А в такой ситуации сеть будет жёстче смотреть на новые точки и эффективность действующих.
На верхнем уровне картина сильная.
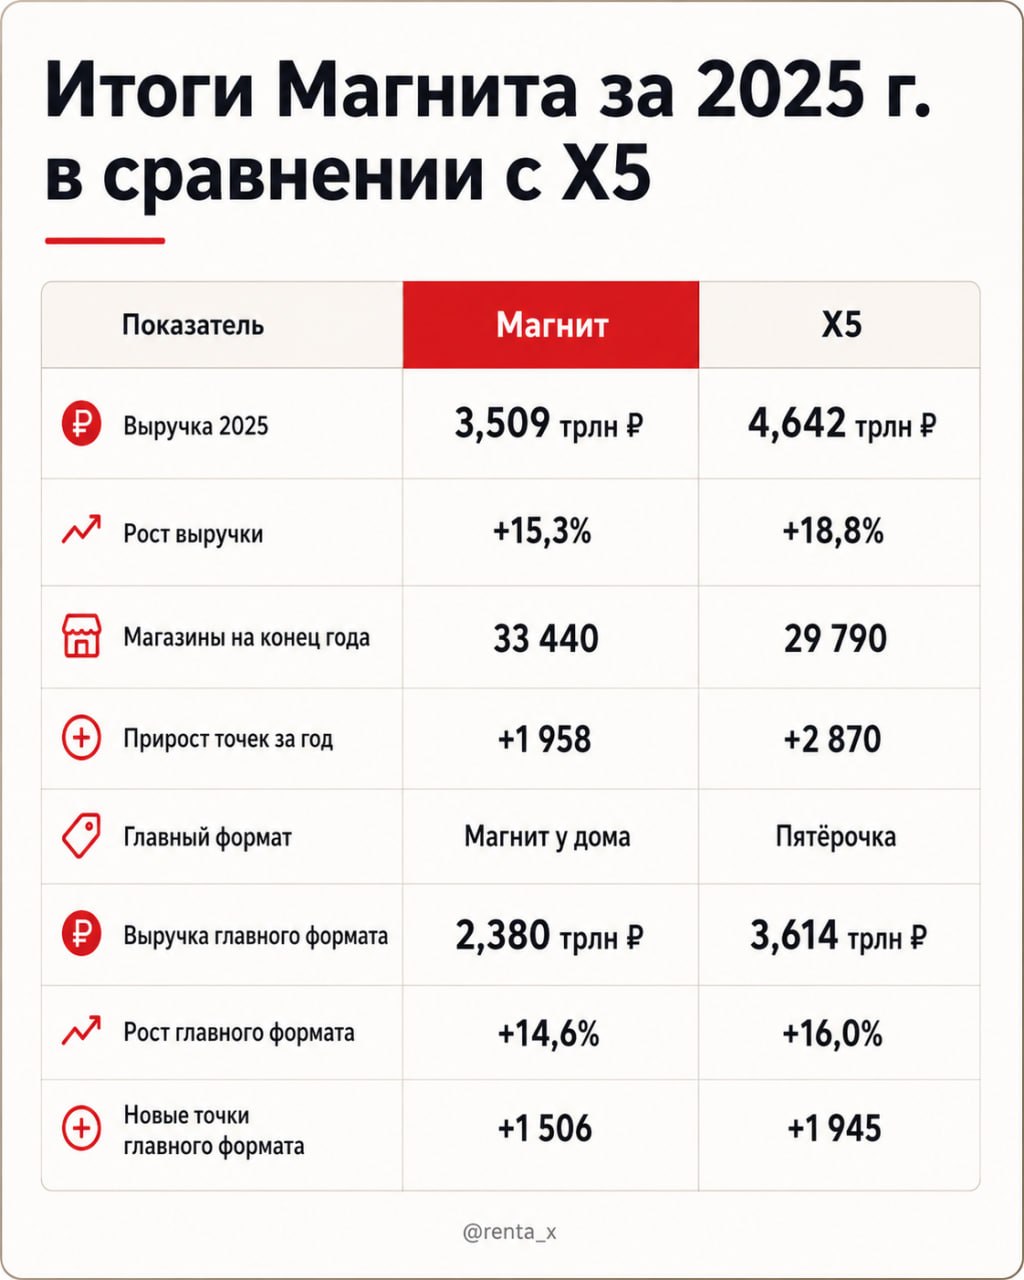
3,509 трлн ₽ — выручка
+15,3% — рост выручки
33 440 — магазинов на конец года
2 521 — новое открытие gross
1 784 — открытие net
3 124 — магазина прошли редизайн
185,3 млрд ₽ — онлайн-GMV, рост +84,2%
Очень уверенные цифры. Магнит продолжает расти, меняться и отрываться от сетей за пределами первой тройки лидеров.
При этом более жесткая конкуренция с Х5 заставляет все больше и больше вкладывать в развитие, что не могло не отразиться на финансовом результате.
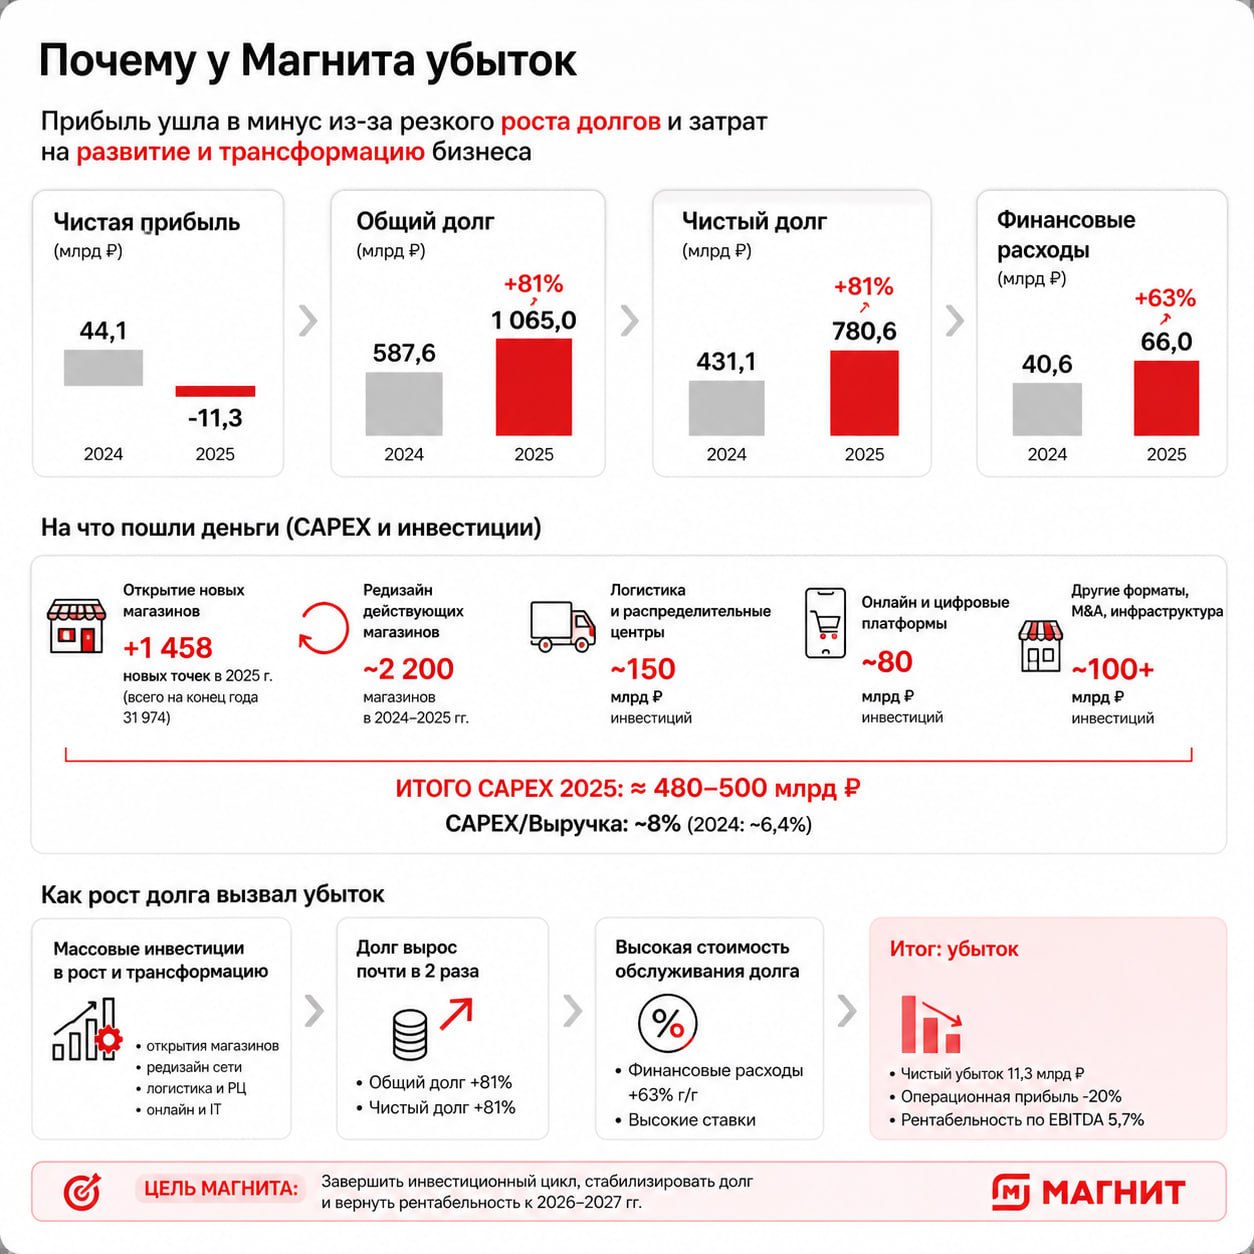
У Магнита убыток по итогам 2025 года. Почему?
Чистая прибыль до МСФО была 50,0 млрд ₽ в 2024 году, а в 2025 году стала убытком -16,6 млрд ₽.
Из цифр видно что это напрямую не связано с операционной эффективностью сети в целом. Дело в инвестициях.
Рост и трансформация привели к существенному росту долга группы, почти в два раза: общий долг до МСФО вырос с 412,2 до 745,8 млрд ₽. Чистый долг — с 252,8 до 496,3 млрд ₽.
Соответственно финансовые расходы выросли с 24,5 до 82,3 млрд ₽, то есть на 57,8 млрд. рублей. За минусом этого роста расходов на обслуживание долга, картина по сети выглядит вполне положительной. И соответственно по мере снижения ставки (сейчас она около 17%) и размера долга ситуация будет выравниваться.
Теперь на что были направлены деньги: 187,1 млрд ₽ в CAPEX без M&A. Причём это не только новые магазины, но и массовый редизайн действующей сети Магнита и Дикси.
За год обновлено 3 124 магазина. Это огромная программа по действующей сети.
По остальным цифрам.
Магнит (магазин у дома) остаётся основой группы. Формат даёт 68,3% розничных продаж. В 2025 году открыто 2 031 магазин gross, закрыто 525, чистый прирост — 1 506. LFL-продажи выросли на 8,9%.
Дикси выглядит неплохо: 349 открытий, 44 закрытия, чистый прирост 305 магазинов. LFL-продажи +9,8% — лучший показатель среди основных форматов Магнита.
Супермаркеты и Дрогери / М.Косметик показали отрицательную. динамику.
Насколько полно внутри группы отражены дочерние Самбери и Азбука вкуса пока - не до конца понятно.
Для инвестора в ГАБ вывод простой.
Магнит как арендатор не стал слабее из-за убытка, но явно будет внимательнее считать операционные расходы.
Фактически как и у Пятерочки, Магнит входит в зону жесткой оценки эффективности каждой точки и каждого этапа процесса.
Соответственно рассчитываем на то что открываемые в это время новые точки или точки попавшие под ребрендинг прошли гораздо более тщательный анализ чем (скажем) годом ранее.
Мы как раз создаем новые объекты с федеральными сетями в текущих условиях и видим что процесс согласования и оценки стал жестче и сложнее. Тем лучше новые ГАБы.
Искренне ваш, @renta_x 🔔