


◆ Расчёты в недвижимости и рекомендации Банка России
Друзья, расчеты в недвижимости - это один из самых важных аспектов для всех участников от продавцов до инвесторов. Чуть ли не каждый день в ГАБах приходится решать вопросы по расчетам с подрядчиками, заказчиками, арендаторами или по сделкам, отправлять или получать деньги.
Сегодня хочу чуть больше не про технологии и не про безопасность расчетов, а про риск. Риск - не получить вовремя или не отправить деньги контрагенту из-за контрольных функций банковской системы. И это далеко не все возможные последствия.
Я про все более и более всевидящие очи Банка России и ИФНС, которые денно и нощно следят за движением наших денег. Их система анализа и контроля становится все более совершенной. И очень часто в их выборку подпадают люди которые не собирались ничего нарушать.
Система построена таким образом, что достается тем кто неоднократно превышает или нарушает заложенные в нее параметры. Но и это не смертельно, если ты не прячешься и предоставляешь все запрошенные документы и нормально объясняешь источник происхождения денежных средств и экономический смысл операций.
Другое дело надо ли до этого доводить? Ведь это может сопровождаться и приостановкой операций по счету.
Все что нужно было - это знать критерии и соблюдать их. Не нарываться: "авось" тут работает крайне плохо.
В марте я писал про изменения в Налоговый кодекс в соответствии с которым банки собирают данные об операциях граждан, похожих на получение дохода, передают их в ЦБ, а тот сводит и далее передает в ИФНС,
Важнее то что коммерческие банки сурово борются с операциями вызывающими подозрения в рамках всем известного закона 115-ФЗ (ПОДФТ). А Банк России регулярно издает (обязательные для исполнения банками) рекомендации в этой сфере.
Очередной документ ЦБ вышел 21 мая, в основном касается взносов наличными на счета.
И таких рекомендаций было достаточно много за последние годы.
Как же обычному инвестору и / или предпринимателю запомнить все эти рекомендации, критерии, параметры и надо ли?
1️⃣ ваши операции должны иметь объяснимый экономический смысл и подтвержденный источник, то серьезных проблем скорее всего не будет.
Но чтобы это не проверять
2️⃣знайте и соблюдайте основные критерии, по которым отфильтровываются операции. Для физлиц это большой объем наличных, транзит и многочисленные операции с другими физлицами.
При работе в коммерческой недвижимости эти правила стоит знать не хуже правил дорожного движения.
Ваш 💸ентабельный выбор !
Друзья, расчеты в недвижимости - это один из самых важных аспектов для всех участников от продавцов до инвесторов. Чуть ли не каждый день в ГАБах приходится решать вопросы по расчетам с подрядчиками, заказчиками, арендаторами или по сделкам, отправлять или получать деньги.
Сегодня хочу чуть больше не про технологии и не про безопасность расчетов, а про риск. Риск - не получить вовремя или не отправить деньги контрагенту из-за контрольных функций банковской системы. И это далеко не все возможные последствия.
Я про все более и более всевидящие очи Банка России и ИФНС, которые денно и нощно следят за движением наших денег. Их система анализа и контроля становится все более совершенной. И очень часто в их выборку подпадают люди которые не собирались ничего нарушать.
Система построена таким образом, что достается тем кто неоднократно превышает или нарушает заложенные в нее параметры. Но и это не смертельно, если ты не прячешься и предоставляешь все запрошенные документы и нормально объясняешь источник происхождения денежных средств и экономический смысл операций.
Другое дело надо ли до этого доводить? Ведь это может сопровождаться и приостановкой операций по счету.
Все что нужно было - это знать критерии и соблюдать их. Не нарываться: "авось" тут работает крайне плохо.
В марте я писал про изменения в Налоговый кодекс в соответствии с которым банки собирают данные об операциях граждан, похожих на получение дохода, передают их в ЦБ, а тот сводит и далее передает в ИФНС,
Важнее то что коммерческие банки сурово борются с операциями вызывающими подозрения в рамках всем известного закона 115-ФЗ (ПОДФТ). А Банк России регулярно издает (обязательные для исполнения банками) рекомендации в этой сфере.
Очередной документ ЦБ вышел 21 мая, в основном касается взносов наличными на счета.
И таких рекомендаций было достаточно много за последние годы.
Как же обычному инвестору и / или предпринимателю запомнить все эти рекомендации, критерии, параметры и надо ли?
1️⃣ ваши операции должны иметь объяснимый экономический смысл и подтвержденный источник, то серьезных проблем скорее всего не будет.
Но чтобы это не проверять
2️⃣знайте и соблюдайте основные критерии, по которым отфильтровываются операции. Для физлиц это большой объем наличных, транзит и многочисленные операции с другими физлицами.
Например:
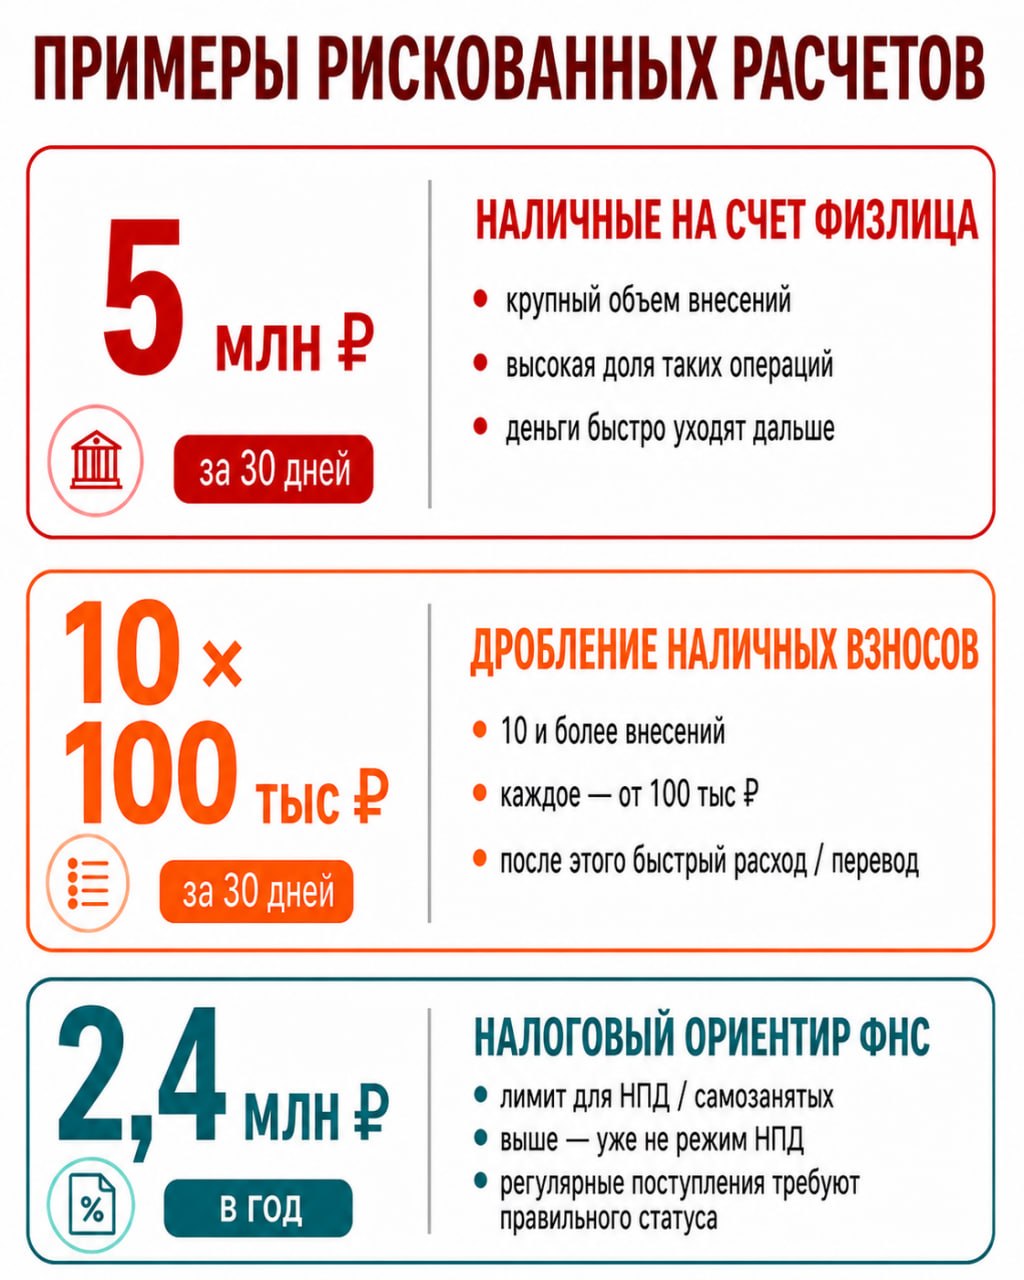
- наличие регулярных поступлений от других физлиц, похожих на получение дохода (новый НК, при сумме от 2,4 млн в год - ждите приглашение);
- большое количество платежей на других физлиц (от 10 в день и от 50 в месяц);
- большое количество транзитных операций по счету (деньги на счете не задерживаются- не счете остаток менее 10% от оборота):
- более 5 млн. наличными зачислено на счет за месяц;
- более 10 зачислений наличными за месяц суммой от 100 тыс. рублей
и так далее.
Усугубляет ситуацию - минимум или полное отсутствие бытовых платежей.
При работе в коммерческой недвижимости эти правила стоит знать не хуже правил дорожного движения.
Ваш 💸ентабельный выбор !