


◆ История убыточного ЗПИФа с «Пятёрочкой»: почему пай — не доля в ГАБе
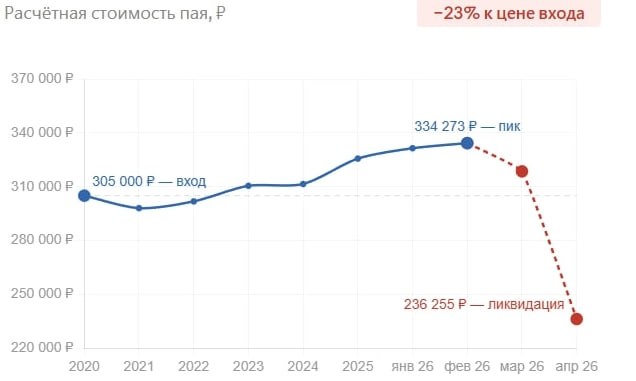
История с ЗПИФом «Альфа-Капитал Арендный поток» прогремела почти как похоронный марш по закрытым ПИФам недвижимости. Но давайте попробуем разобраться что произошло и что это значит для инвесторов.
Внутри фонда были ГАБы с арендаторами вроде «Пятёрочки». Были регулярные выплаты и ежегодная расчётная стоимость пая. Фонд был открыт на 5 лет и по итогам должны были выплатить денежные средства от продажи объектов.
Арендные платежи были относительно невысокими, но ежегодная переоценка пая "грела душу" инвесторов, которые видели что коммерческая недвижимость на рынке растет в цене.
Но когда начали продавать объекты, цена ликвидации паев оказалась на 23% ниже цены приобретения паев. Весь доход улетучился.
Думаю что будут еще вопросы, я надеюсь с этими вопросами разберутся и дадут в итоге квалифицированную оценку.
Но как быть с остальными ЗПИФ, неужели везде одинаковые вопросы?
В чем слабые места ЗПИФ как инструмента? И стоит ли с ними работать?
Давайте опять же на примере "Арендного потока".
Если бы инвестор владел объектом напрямую то заработал за 5 лет вместе с арендными платежами не менее 80% от вложений даже в Москве.
Но в ЗПИФе между объектом и инвестором стоит целая конструкция "прокладок", "ширм" и затратных статей, в частности:
1. ЗПИФ - плательщик НДС, покупая объект без НДС при продаже будет прямая потеря в 22% от цены продажи;
2. УК не отвечает за сам факт рыночного убытка пайщика ,а доказать недобросовестное управление практически невозможно;
3. При этом вознаграждения и расходы фонда - достаточно существенные и считаются от стоимости чистых активов, которая в случае Арендного потока оказалась на 40% выше фактических цен.
Эти слабые места характерны не только для «Арендного потока», а для самой конструкции ЗПИФа. Хотя, конечно, это не значит, что все ЗПИФы такие же. Есть и гораздо более успешные фонды.
Инвесторы предпочитают ЗПИФ недвижимости прямым вложениям в ГАБы по двум причинам: относительно небольшая сумма накоплений и желание защитить накопления в недвижимости без особых усилий.
По сумме - ответ простой. На рынке коммерческой недвижимости можно собрать ГАБ и за 3 млн ₽ — например, аптеки или ПВЗ в регионах. В том числе у нас бывают такие проекты.
А вот вложиться в недвижимость совсем без усилий, не вникая и не разбираясь в активе, как мы видим, — опасный путь. Так или иначе за это удобство можно заплатить очень высокую цену.
Система ЗПИФ в принципе предполагает ваше отделение от всех процессов, вы как инвестор узнаете результат только при закрытии проекта. Соответственно:
Потому, моя персональная рекомендация, если сильно хочется попробовать ЗПИФ, существенно ограничьте сумму вложения. Если же нужно вложиться в недвижимость то лучше искать другие варианты.
При прямом вложении в ГАБ инвестор покупает конкретную связку: объект, арендатора, договор, арендный поток, индексацию, риски и сценарий выхода. Да, там свои нюансы, но собственник хотя бы имеет рычаги управления.
Я всегда настоятельно прошу инвесторов которые работают с нами не доверять слепо, а вникать в проект и условия работы с нами на старте и далее стараться быть в курсе хода его реализации.
Про другие виды коллективных инвестиций ещё поговорим.
Пока же предлагаю вместо этого ближе приглядеться к малогабаритным ГАБам.
Делайте верный Рентабельный выбор 💸
#коллективныеинвестиции
История с ЗПИФом «Альфа-Капитал Арендный поток» прогремела почти как похоронный марш по закрытым ПИФам недвижимости. Но давайте попробуем разобраться что произошло и что это значит для инвесторов.
Внутри фонда были ГАБы с арендаторами вроде «Пятёрочки». Были регулярные выплаты и ежегодная расчётная стоимость пая. Фонд был открыт на 5 лет и по итогам должны были выплатить денежные средства от продажи объектов.
Арендные платежи были относительно невысокими, но ежегодная переоценка пая "грела душу" инвесторов, которые видели что коммерческая недвижимость на рынке растет в цене.
Но когда начали продавать объекты, цена ликвидации паев оказалась на 23% ниже цены приобретения паев. Весь доход улетучился.
Сама история вызывает массу вопросов к деятельности Управляющей компании:
- как изначально считали и планировали работу ЗПИФ,
- кто и как контролировал процесс,
- как делали переоценку стоимости пая;
- почему последняя оценка на 40% отличается от фактических цен продажи,
- почему не была проведена индексация, предусмотренная договором аренды,
- почему как минимум один объект продавался с существенным дисконтом к рынку.
Думаю что будут еще вопросы, я надеюсь с этими вопросами разберутся и дадут в итоге квалифицированную оценку.
Но как быть с остальными ЗПИФ, неужели везде одинаковые вопросы?
В чем слабые места ЗПИФ как инструмента? И стоит ли с ними работать?
Давайте опять же на примере "Арендного потока".
Если бы инвестор владел объектом напрямую то заработал за 5 лет вместе с арендными платежами не менее 80% от вложений даже в Москве.
Но в ЗПИФе между объектом и инвестором стоит целая конструкция "прокладок", "ширм" и затратных статей, в частности:
1. ЗПИФ - плательщик НДС, покупая объект без НДС при продаже будет прямая потеря в 22% от цены продажи;
2. УК не отвечает за сам факт рыночного убытка пайщика ,а доказать недобросовестное управление практически невозможно;
3. При этом вознаграждения и расходы фонда - достаточно существенные и считаются от стоимости чистых активов, которая в случае Арендного потока оказалась на 40% выше фактических цен.
Эти слабые места характерны не только для «Арендного потока», а для самой конструкции ЗПИФа. Хотя, конечно, это не значит, что все ЗПИФы такие же. Есть и гораздо более успешные фонды.
Инвесторы предпочитают ЗПИФ недвижимости прямым вложениям в ГАБы по двум причинам: относительно небольшая сумма накоплений и желание защитить накопления в недвижимости без особых усилий.
По сумме - ответ простой. На рынке коммерческой недвижимости можно собрать ГАБ и за 3 млн ₽ — например, аптеки или ПВЗ в регионах. В том числе у нас бывают такие проекты.
А вот вложиться в недвижимость совсем без усилий, не вникая и не разбираясь в активе, как мы видим, — опасный путь. Так или иначе за это удобство можно заплатить очень высокую цену.
Система ЗПИФ в принципе предполагает ваше отделение от всех процессов, вы как инвестор узнаете результат только при закрытии проекта. Соответственно:
Доля в ЗПИФ - это НЕ доля в недвижимости.
Потому, моя персональная рекомендация, если сильно хочется попробовать ЗПИФ, существенно ограничьте сумму вложения. Если же нужно вложиться в недвижимость то лучше искать другие варианты.
При прямом вложении в ГАБ инвестор покупает конкретную связку: объект, арендатора, договор, арендный поток, индексацию, риски и сценарий выхода. Да, там свои нюансы, но собственник хотя бы имеет рычаги управления.
Я всегда настоятельно прошу инвесторов которые работают с нами не доверять слепо, а вникать в проект и условия работы с нами на старте и далее стараться быть в курсе хода его реализации.
Про другие виды коллективных инвестиций ещё поговорим.
Пока же предлагаю вместо этого ближе приглядеться к малогабаритным ГАБам.
Делайте верный Рентабельный выбор 💸
#коллективныеинвестиции