


◆ Яндекс: рост замедлился, прибыль ускорилась
Яндекс опубликовал финансовые результаты за II квартал 2026 года.
Для инвестора в коммерческую недвижимость здесь интересны два вопроса: насколько устойчив Яндекс как потенциальный арендатор и сохраняется ли у него потребность в новых объектах — дарксторах, складах и других помещениях.
С финансовым состоянием всё выглядит уверенно.
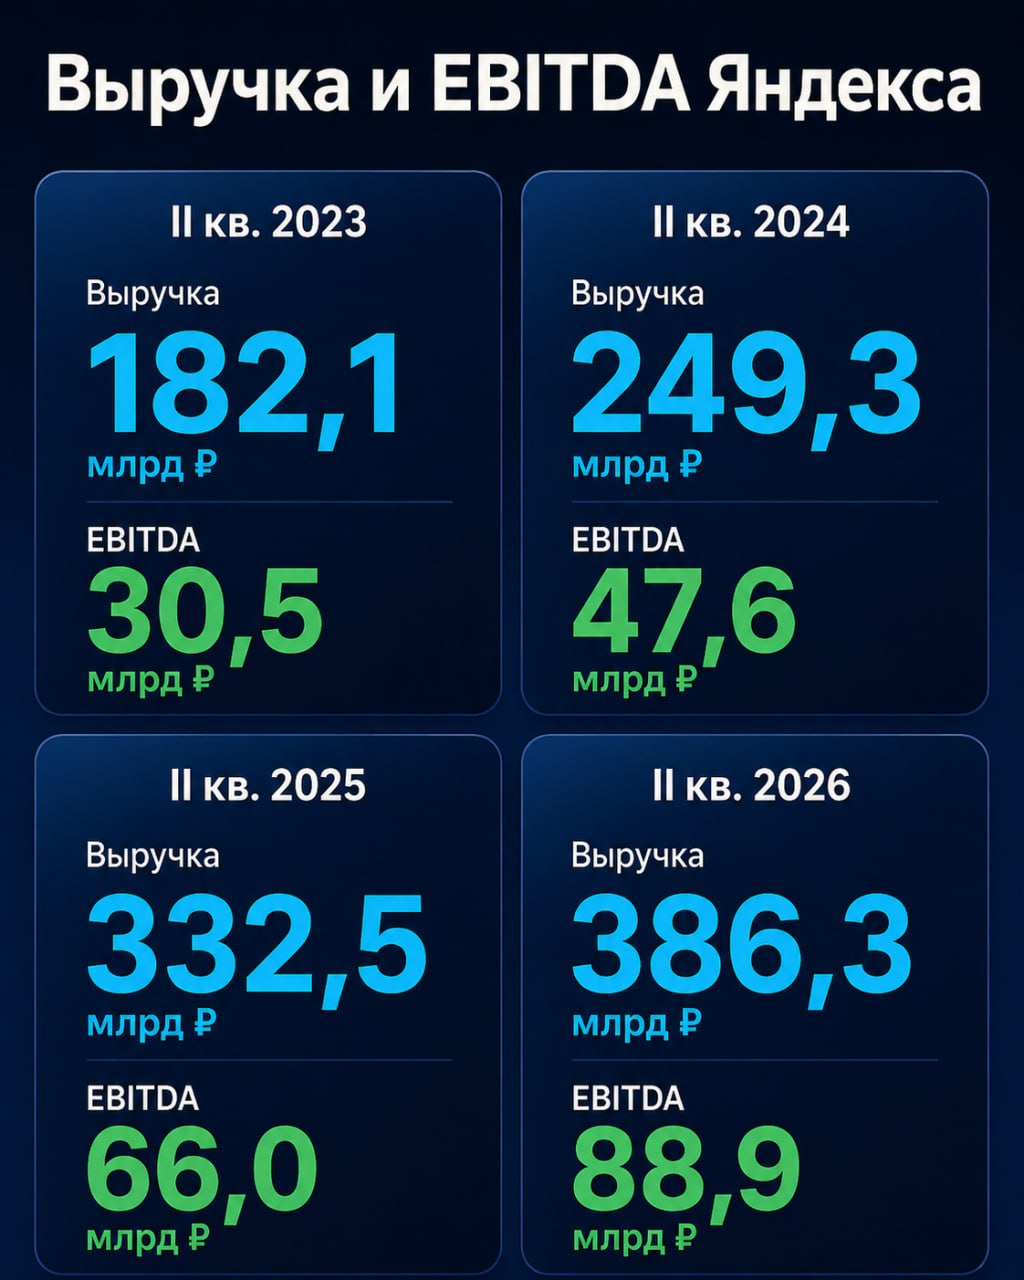
За три года квартальная выручка Яндекса выросла со 182 до 386 млрд ₽, скорректированная EBITDA — с 30,5 до 88,9 млрд ₽. Рентабельность EBITDA за это время увеличилась с 16,8 до 23%.
Но характер роста меняется.
В 2024 году выручка прибавила 37%, в 2025-м — 33%, сейчас — 16%. Яндекс продолжает становиться больше, но уже не такими темпами. Одновременно прибыль растёт заметно быстрее выручки: во II квартале EBITDA увеличилась на 35%, скорректированная чистая прибыль — на 56%.
Раньше Яндекс активно вкладывался в экспансию новых направлений. Основной поисковый бизнес всё это время оставался прибыльным, но электронная коммерция требовала больших расходов на логистику, продвижение и инфраструктуру.
Теперь компания начала гораздо внимательнее относиться к эффективности этих вложений.
Эффект низкой базы пройден, компания и рынок вместе с ней вошли в более зрелую фазу развития.
Лучше всего это видно по электронной коммерции.
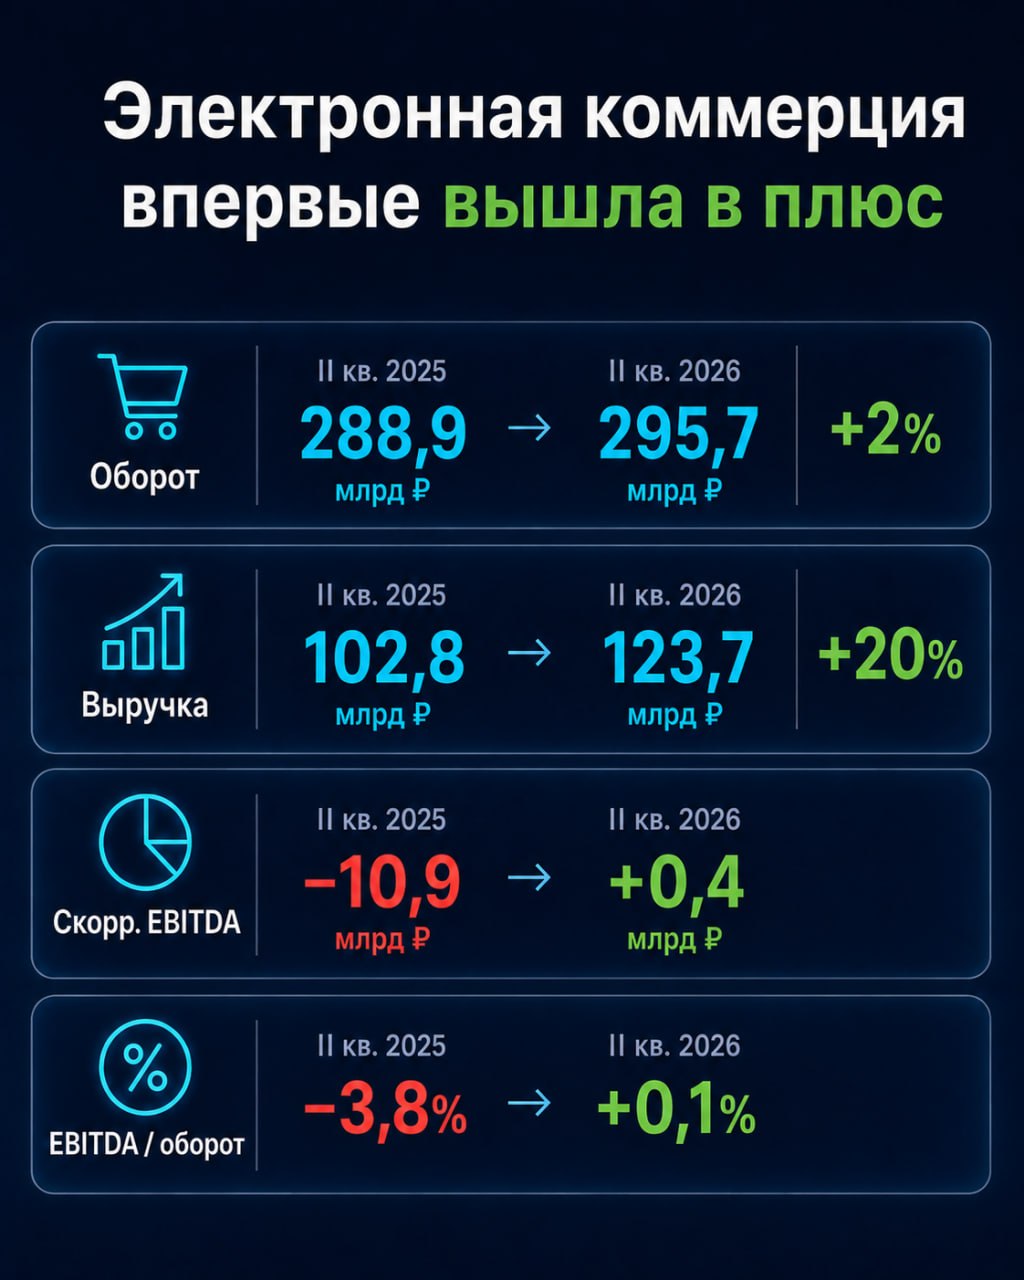
Её оборот вырос всего на 2% — с 288,9 до 295,7 млрд ₽. Выручка при этом увеличилась на 20%, а убыток по скорректированной EBITDA в размере 10,9 млрд ₽ сменился небольшой прибылью — 0,4 млрд ₽. Сегмент впервые вышел в плюс по итогам квартала.
То есть Яндекс не прекратил развиваться. Он перестал покупать рост любой ценой и начал больше зарабатывать на уже созданной инфраструктуре.
Доходы от рекламы внутри сервисов электронной коммерции выросли на 43%. Маржинальность Яндекс Маркета улучшилась на 5 процентных пунктов, а EBITDA Яндекс Еды увеличилась более чем вдвое. Компания рассчитывает сделать электронную коммерцию устойчиво безубыточной в течение ближайших двенадцати месяцев.
Внутри сегмента динамика неоднородная.
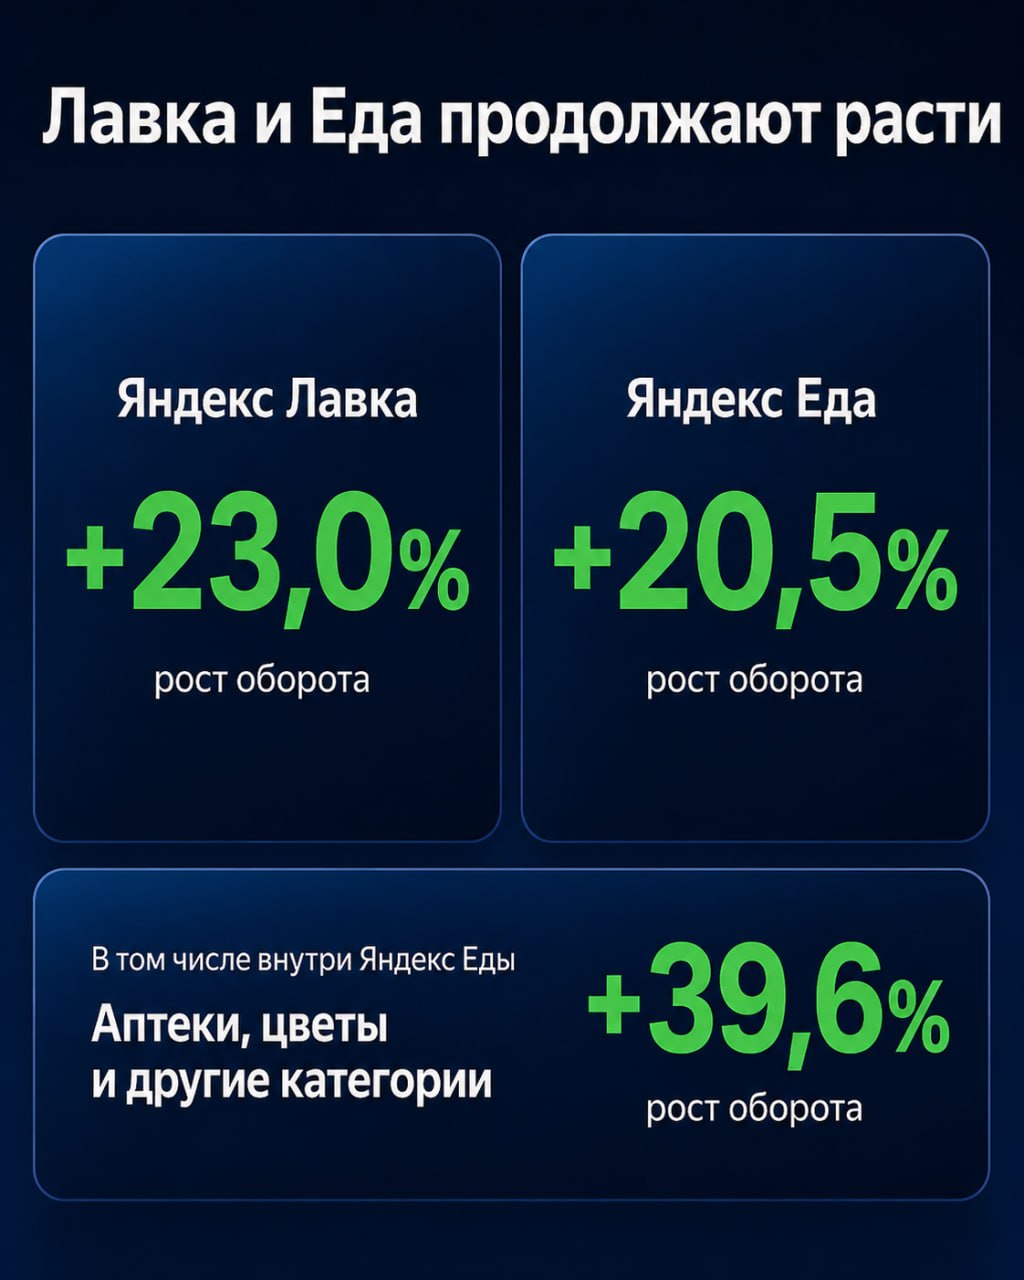
Оборот Яндекс Лавки вырос на 23%, Яндекс Еды — на 20,5%, а непродуктового направления Еды, куда входят аптеки, цветы и другие частые покупки, — на 39,6%.
Получается, что быстрее всего продолжают расти сервисы, связанные с повседневными и срочными покупками где человек платит за сэкономленное время.
Как потенциальный арендатор Яндекс выглядит финансово сильным. На конец июня у группы было 296 млрд ₽ денежных средств и краткосрочных депозитов, а отношение скорректированного чистого долга к EBITDA составляло всего 0,02. Компания также сохраняет планы направлять на капитальные затраты 10–12% выручки.
Поэтому к ГАБам с Яндекс Лавкой я бы присматривался пристальнее!
Конечно, крайне желательно выбирать договоры аренды с самим головным офисом, а не франчайзи.
Первоисточник - результаты Яндекса за II квартал 2026 года
__________
Ваш Рентабельный Выбор
в Телеграм | в MAX