


◆ Что стоит за +28,8% выручки «Ленты»?
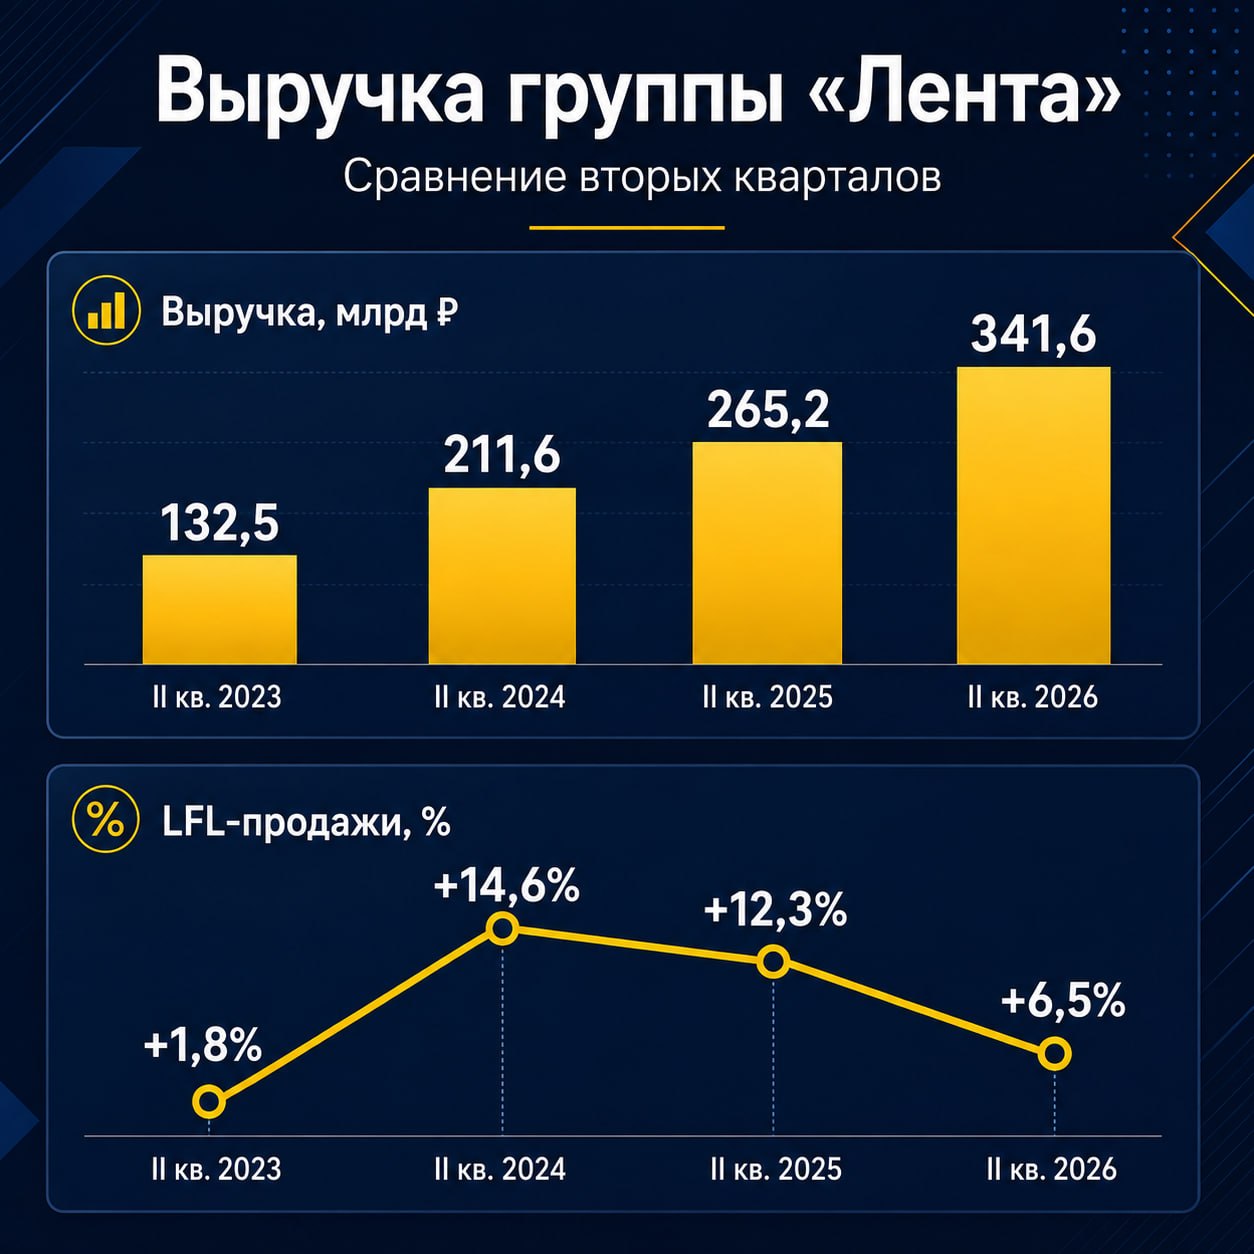
«Группа Лента» отчиталась за II квартал 2026 года: выручка выросла на 28,8%, до 341,6 млрд ₽. На фоне последних лет цифра сильная: во II квартале 2023 года было 132,5 млрд ₽, в 2024-м — 211,6 млрд ₽, в 2025-м — 265,2 млрд ₽.
Однако LFL-продажи прибавили только 6,5% против 12,3% год назад и 14,6% во II квартале 2024-го. То есть открытые год назад магазины дали не так много, а нынешние +28,8% выручки у группы объясняются в первую очередь активным ростом сети.
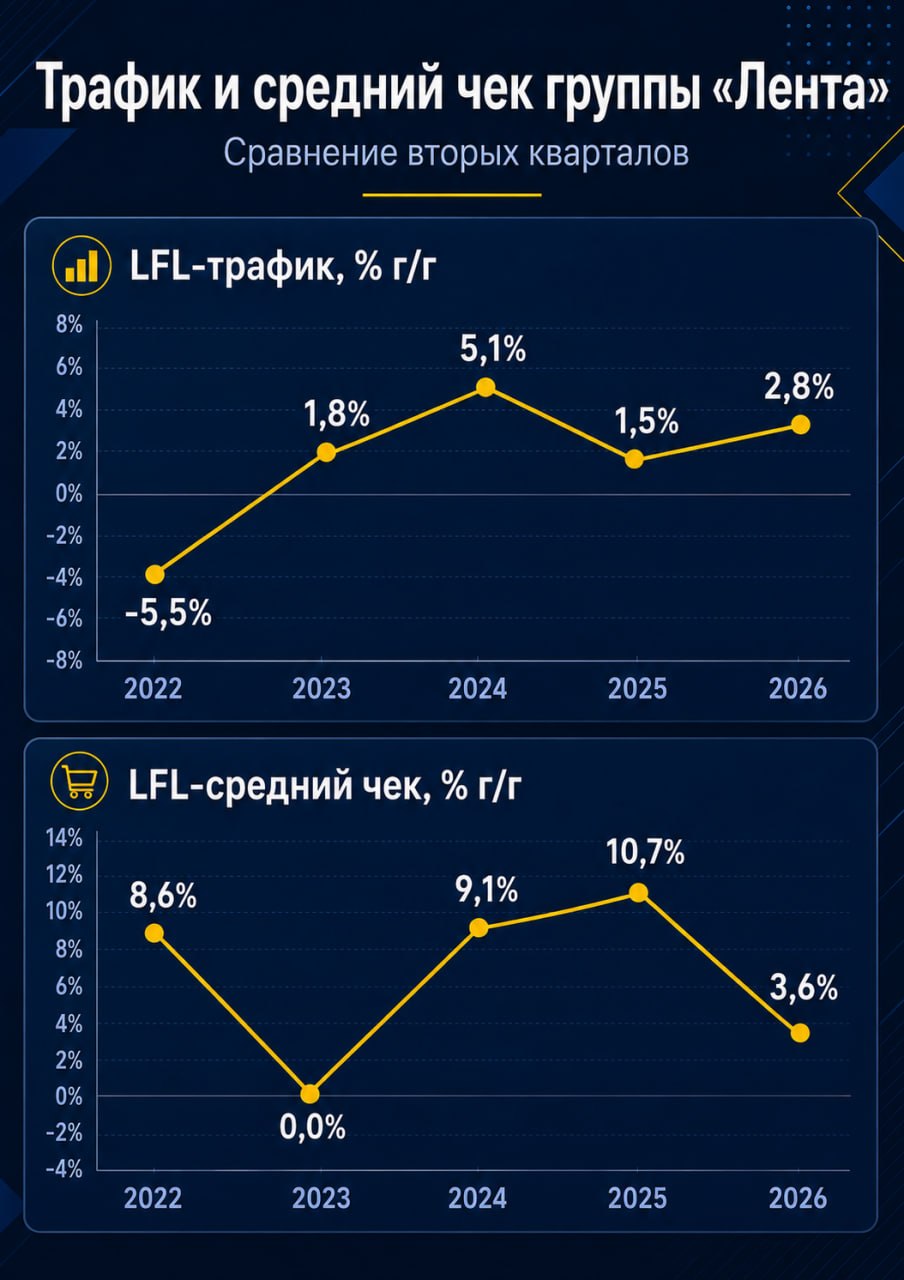
Структура LFL тоже показательная. Во II квартале 2025 года средний чек рос на 10,7%, трафик — лишь на 1,5%. Сейчас чек прибавил только 3,6%, зато трафик немного ускорился до 2,8%.
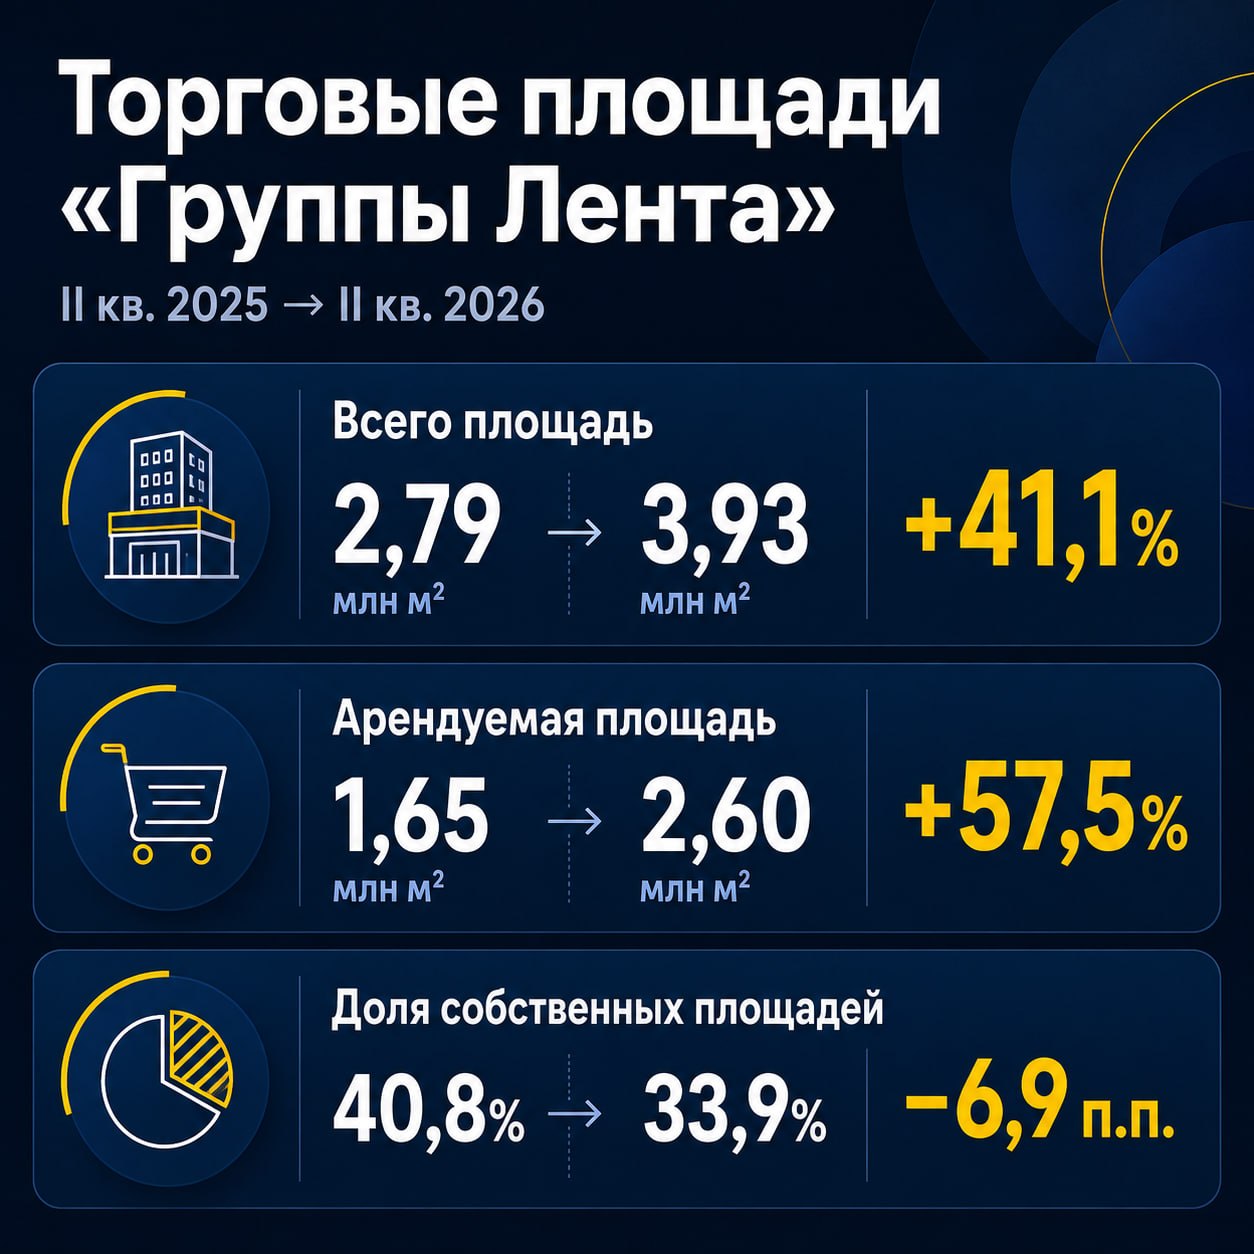
Главный масштаб у группы сейчас дают квадратные метры. За год торговая площадь «Группы Лента» выросла на 41,1% — с 2,79 до 3,93 млн м²❕
При этом арендуемая площадь росла гораздо быстрее - почти на 58% за год, примерно с 1,65 до 2,60 млн м². Доля собственных площадей снизилась с 40,8% до 33,9% несмотря на рост в абсолюте.
Сама компания объясняет эту динамику увеличением доли магазинов у дома и присоединением О’КЕЙ, «Реми» и «Дом Лента», большая часть магазинов которых работает в аренде.
Мощная экспансия сети даром не дается: dо II квартале EBITDA выросла в абсолютных деньгах до 22,9 млрд ₽, но её рентабельность снизилась с 8,4% до 6,7%. Чистая прибыль сократилась примерно с 9,9 до 8,0 млрд ₽.
По стратегии к 2028 году Группа рассчитывает довести выручку до 2,2 трлн ₽ при CAGR выше 20% и выйти на 8% EBITDA-margin. Рост предполагается прежде всего через малые форматы и M&A: для магазинов у дома заявлен ориентир 1 000+ открытий в год, для дрогери — 350+.
(источник — отчётность группы в pdf)
А мы продолжаем держать фокус на "Монетку" в первую очередь.
Рентабельный выбор 💸