


◆ ВинЛаб: арендатор крупным планом
Продолжаю рубрику «Арендатор крупным планом». После Fix Price и «Апреля» — ВинЛаб.
Более 2 200 магазинов — это тот масштаб, при котором сеть интересна инвестору именно как арендатор коммерческой недвижимости.
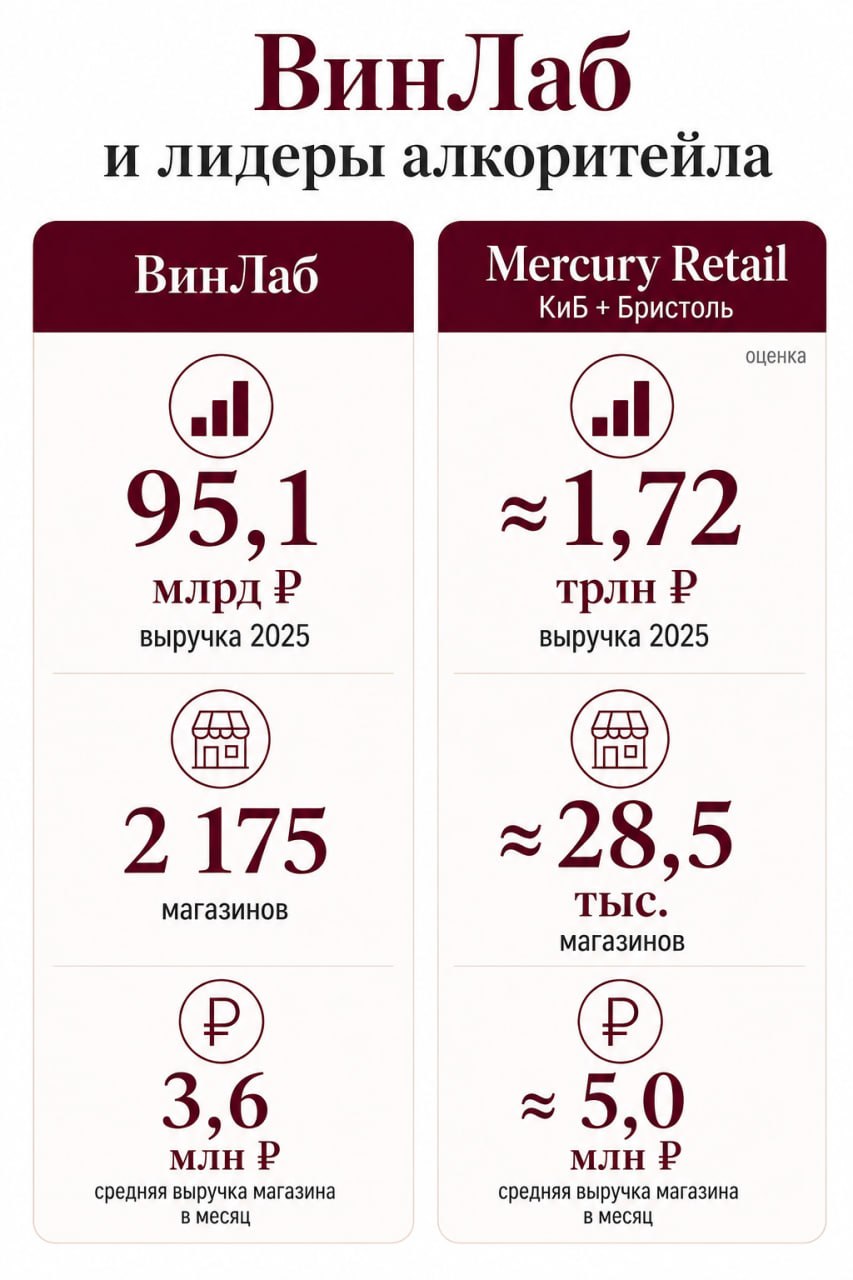
В 2025 году выручка ВинЛаба составила 95,1 млрд ₽, EBITDA — 12,1 млрд ₽ при рентабельности 12,7%.
2 000+ работающих точек говорят о главном: бизнес-модель ВинЛаба давно проверена масштабированием.
При этом сама модель довольно оригинальная, а потому не стоит ее напрямую сравнивать с группой «Бристоля» + "КиБ".
За ВинЛабом стоит Novabev Group с выручкой 149,3 млрд ₽ за 2025 год. У группы своё производство алкоголя, крупная винодельня, импорт, дистрибуция и логистика. В собственном портфеле — Beluga, «Беленькая», «Архангельская», «Белая Сова», Green Baboon, Troublemaker и другие марки.
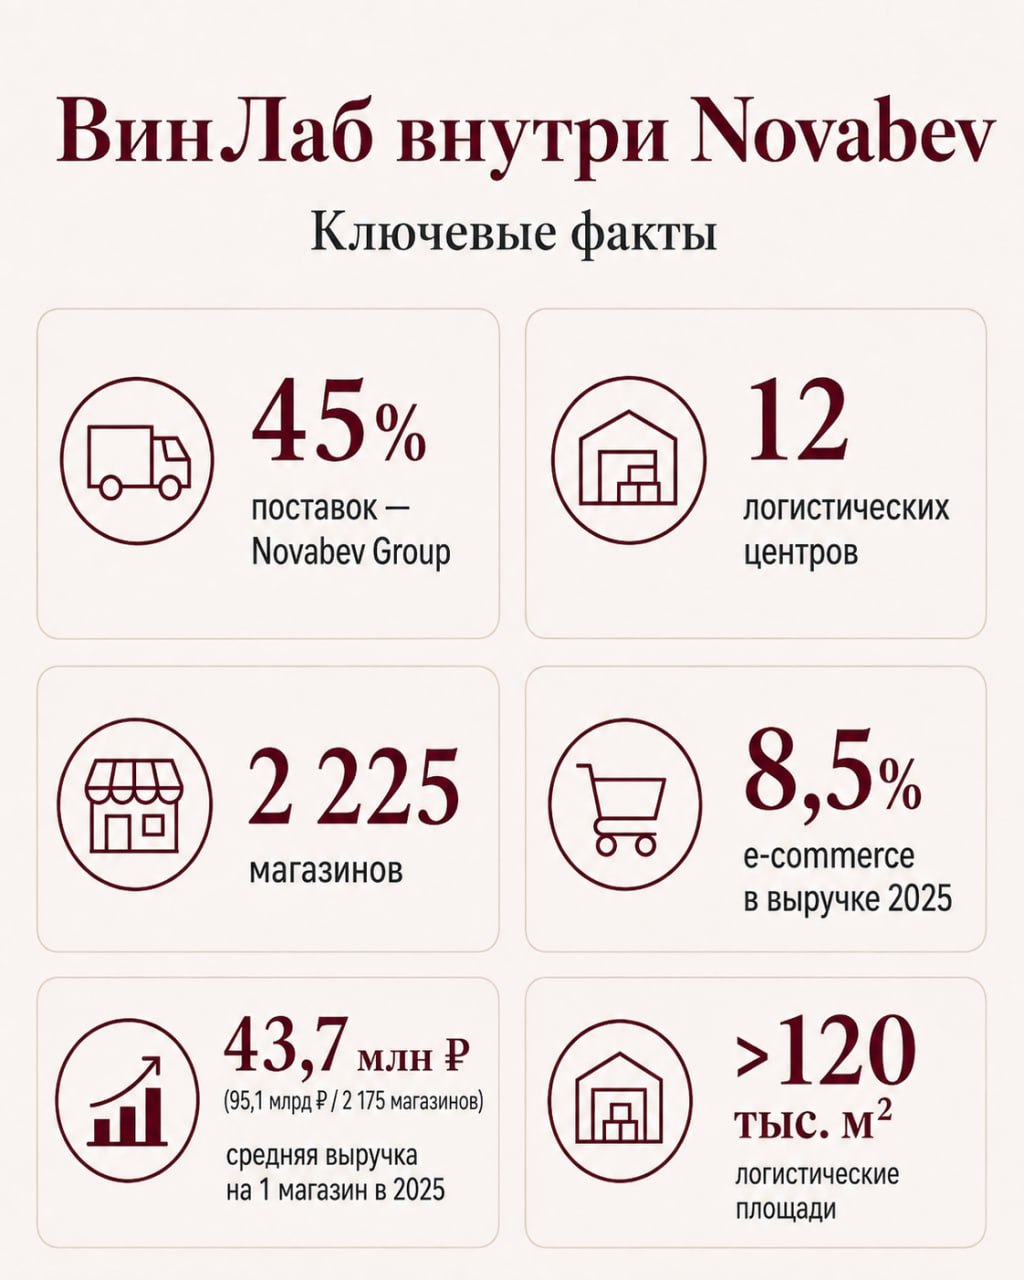
Около 45% поставок ВинЛаба обеспечивает Novabev.
Получается почти замкнутая цепочка:
производство и импорт → дистрибуция → логистика → ВинЛаб → покупатель.
Собственная розница здесь не просто место продажи. Через неё группа выводит свой ассортимент, тестирует продукты и напрямую видит покупательский спрос.
Есть и ещё одна особенность — онлайн. В 2025 году click & collect давал уже 8,5% выручки ВинЛаба. Для алкогольной розницы механика такая же как с аптеками: товар выбирают онлайн, но забирают в магазине. То есть цифровой канал физическую точку из цепочки не убирает.
Может показаться что ВинЛаб немного затаился.
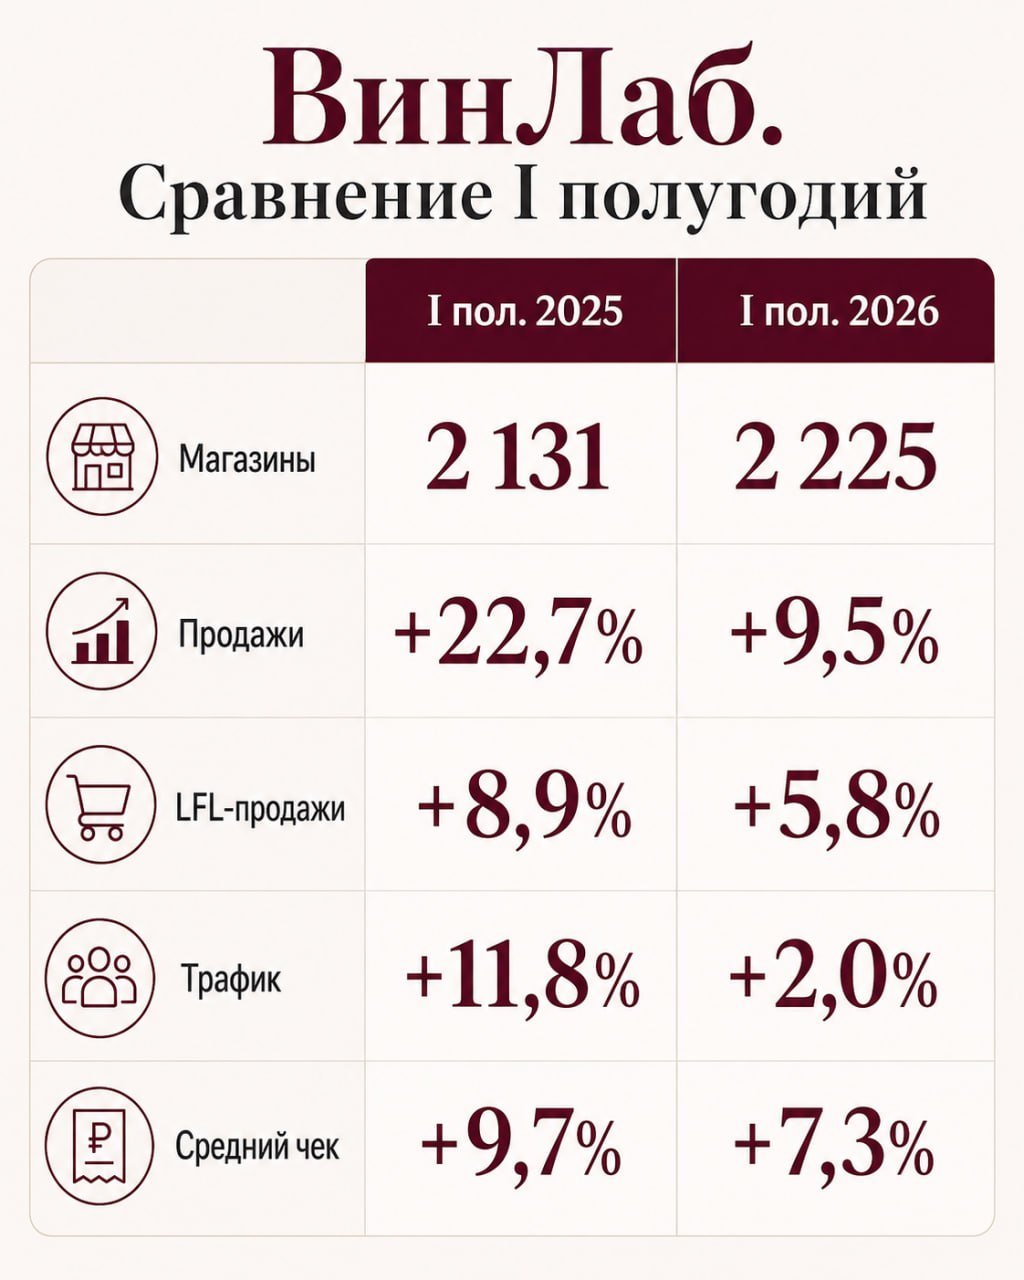
За I полугодие 2026 года сеть прибавила всего 50 магазинов — до 2 225. Продажи выросли на 9,5%, LFL — на 5,8%, трафик — только на 2%, средний чек — на 7,3%. Годом ранее динамика была заметно бодрее.
Возможно причиной такой осторожности - внешняя конъюнктура: розница в целом сейчас переживает не самый простой период, а требования к продаже алкоголя в регионах становятся жёстче.
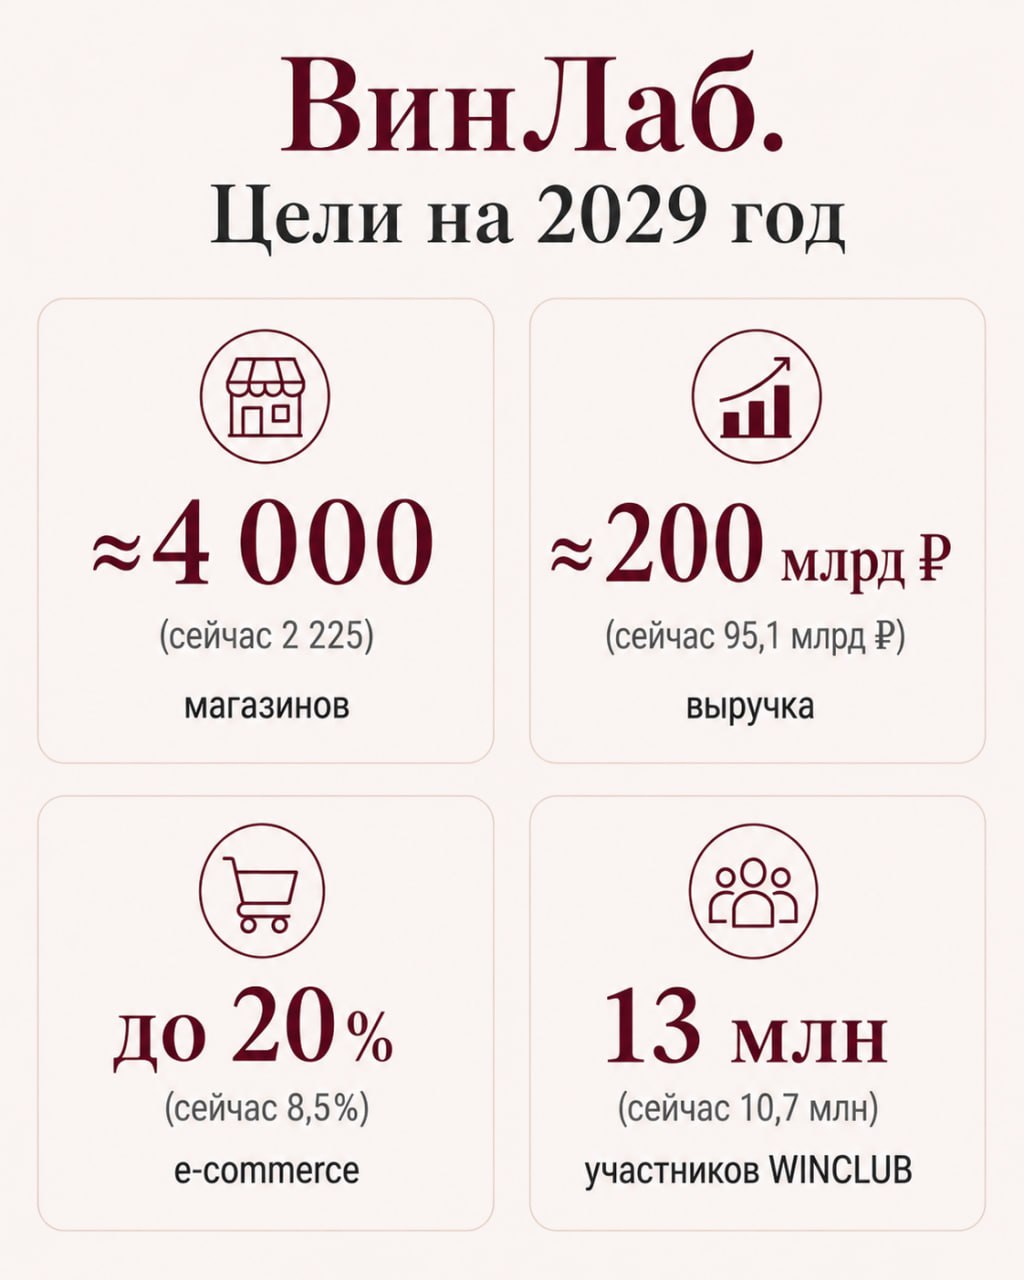
При этом планы сети очень амбициозные: к 2029 году — более 4 000 магазинов и около 200 млрд ₽ выручки. Между нынешними 2 225 и этой целью — почти 1 800 новых точек.
Так что нынешняя выжидательная позиция ещё вполне может смениться новой фазой экспансии.
Формат магазина
ВинЛаб рассматривает помещения 80–300 м² в местах с высокой покупательской проходимостью.
По открытым предложениям ГАБов встречаются договоры на 7–10 лет, индексация 3–5%, коммунальные расходы отдельно от аренды. Это не официальные текущие условия сети, а ориентир по уже заключённым договорам.
Средняя расчетная выручка магазина по данным 2025 года получается около 3,6 млн ₽ в месяц.
В общем, эта тёмная лошадка алкоритейла остается очень интересной. Особенно если нынешнее затишье действительно окажется паузой перед следующим ростом.
💸Рентабельный Выбор в Телеграм и в MAX