


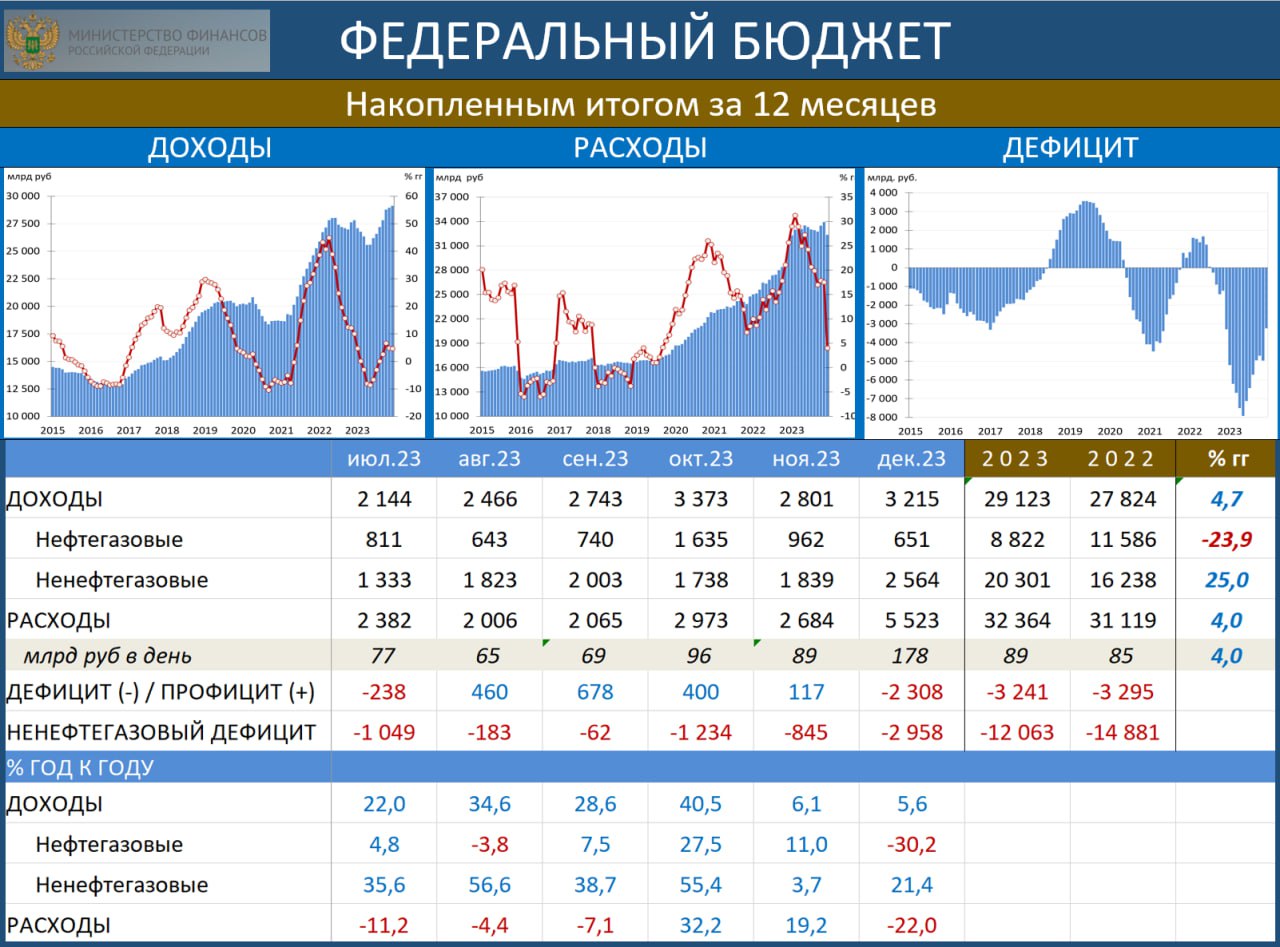
ФЕДЕРАЛЬНЫЙ БЮДЖЕТ В 2023г ИСПОЛНЕН С ДЕФИЦИТОМ 3.2 ТРЛН РУБ (1.9% ВВП)
Минфин дал предварительную оценку фед.бюджета. Цифры близки к тому, о чем мы писали накануне.
Дефицит бюджета составил 3.2 трлн (1.9% ВВП), что лишь чуть лучше итогов 2022г – 3.3 трлн (2.1% ВВП).
Обращает на себя внимание резко замедлившийся под конец года рост доходов: ноябрь – 6.1% гг, декабрь – 5.6% гг. В этом году запланирован 20-процентый (!) рост доходов до 35 трлн. Выглядит сомнительно.
В части расходов запланирован рост на 13.3% до 36.7 трлн. Дефицит – 1.6 трлн (0.9% ВВП). На наш взгляд, сокращение дефицита вдвое маловероятно. При запланированных расходах дефицит может остаться на уровне 2022-23гг.
Но увеличения дефицита по сравнению с 2022-23гг мы не ждём; бюджетный импульс не увеличится. Поэтому прямой вклад бюджета в инфляцию может оказаться дезинфляционным, но косвенный (субсидирование льготных кредитов) может остаться значительным. Корпоративный кредит и ипотека, поддерживаемые бюджетом, - главные драйверы инфляции.