Бизнес фундамент


Гео и язык канала: Россия, Русский


Стратегия, финансы, управление с независимым финансовым директором, преподавателем и спикером Людмилой Саноцкой.
Делюсь опытом, накопленным за 60000++ часов.
Связаться по вопросам сотрудничества: @Lyudmila_FinStrategy

Связанные каналы
Гео и язык канала
Россия, Русский
Статистика
Фильтр публикаций


Последние несколько постов я всё вокруг да около: переносимые навыки, задачи из вакансий, что реально умеем, а что вроде «знаем», потому что слово знакомое.

А чего рассуждать-то? Надо дать возможность проверить, правда ведь? Вот мы воплотили задумку и создали
тест для финансистов из 15 вопросов.

Сразу предупрежу: он не определит за четверть часа, достойны ли вы называться финансовым директором, и сертификат международного образца в конце тоже не выдаст)))
Задача проще:
⚫️помочь вам прорешать задачки из собеседований в домашних спокойных условиях,
⚫️посмотреть на свои навыки глазами работодателя,
⚫️сориентироваться, какой блок навыков выпал из вашего поля зрения.

Разделы (глобально): отчетность, анализ, планирование, управленческая интерпретация.

После прохождения получите рекомендацию по нескольким блокам и увидите, где уже чувствуете себя уверенно, а где есть темы, которые имеет смысл подтянуть, особенно, если сейчас смотрите вакансии, думаете о следующей роли или просто давно себя не проверяли.

📍 15 вопросов. Можно проходить прямо сейчас.
Страницу мы сделали только вчера, так что вы будете первопроходцами, тапками не кидать, точнее, буду благодарна за конструктивный тапок в личку - все-таки, считайте, это старт этапа тестирования🍸

И да, я бы не гуглила ответы и не спрашивала ChatGPT 😁 Все-таки это не для кого-то, это для себя.
Оценку в диплом никто не поставит, а смысл теряется.

Если пройдёте, очень интересно, совпадёт ли результат с тем, как вы сами себя оценивали до теста.

#думайтеиначе 😂


Как мы обычно читаем вакансию? Примерно так:
Финансовый анализ - было / не было
Бюджетирование - ну да, мучались
Управление ликвидностью - платежи же как-то проводили, шеф согласовывал, значит, управляли.

Скажем честно, во все эти фразы можно вложить примерно что угодно, и что туда вложил экзаменатор вакансиюнаписатель 😐 - мы угадать с вами не сможем.

Так что же тогда делать?
Самое простое - заменить названия компетенций на простые задачки. Собственно, именно так и поступают на собеседованиях:
часто финдиры составляют задачки под искомые компетенции, отдают HR и ждут прохождения первого этапа, не теряя время на заведомо неподходящих кандидатов. В общем-то, так делала и я. После этого HR всегда приходила с комментариями, к примеру - вот здесь не знает, но размышляет, тогда идем знакомиться.

Ну и вот вам примеры, чтобы можно было сориентироваться, как вы подходите к обычным рабочим задачкам и как вы мыслите (что самое важное, остальному можно быстро научиться):

📍 Есть план продаж на ближайшие три месяца, условия оплаты клиентов, условия поставок под продажи, ФОТ, налоги и платежи по кредитам. Даны остатки запасов, денег, дебиторка и кредиторка.
Постройте прогноз ДДС.

📍 Для увеличения продаж коммерция хочет давать дополнительную скидку 5% и увеличить отсрочку с 20 до 30 дней.
Что запросите, что посчитаете и при каких условиях согласуете?

📍 Собственник говорит:
«Хочу взять кредит на такую-то сумму под такой-то процент. Потянем?»
Какие данные вам нужны и как будете подходить к ответу?

📍 Вопрос без единой цифры на рассуждение и ход мыслей:
«Есть ли смысл сейчас составлять план или бюджет на 2027 год, когда всё так быстро меняется?».

Почему мы можем "поплыть"?
Потому что в своей компании мы работаем в знакомой среде: формы давно придуманы, отчёты настроены, понятно, откуда брать данные, а если что - у кого спросить.

При смене работы часть этой поддержки исчезает, и становится видно, понимаем ли мы, с какой стороны подойти к тому или иному вопросу.

⚡️ Одним словом, глядя на интересную вакансию, попробуйте сразу подумать, какая конкретная задачка может скрываться под формулировкой - так требования вакансии начинают выглядеть уже не как список знакомых слов, а как набор задач, к которым можно примерить свой реальный опыт.

Кстати, ставь 🤔, если задачки надо разобрать. Ну и 👍🏻 во всех других случаях))))

#думайтеиначе


➡️Продолжу про пазлы

Представьте: человек давно работает финансовым менеджером (умышленно беру такие должности, которые в разных компаниях весьма по-разному наполнены). Например, в его обязанности входит согласовывать платежи и следить за тем, чтобы не выходить за рамки бюджета или сметы.

И тут думает, а почему бы не пойти на финансового директора? Пора расти. Открывает вакансию. и что:
Планирование - не приходилось,
Финансовая модель - не строил,
Управление ликвидностью - все понятно, но что конкретно?

И как же так?
Изо дня в день на работе, знаний много, но вроде как в другой компании они теряют актуальность. Неужели годы пошли в никуда с точки зрения построения карьеры??😨

Просто работа годами могла требовать очень глубокого развития одних навыков и почти не давать возможности попробовать другие.
То же самое бывает и у бухгалтеров, которые "сидят" на одном участке и не знают других.

Да, на самом деле, это применимо практически ко всем "широким" специальностям.


Можно быть гуру на текущей работе, но переносимые ли навыки нарабатываются?🤔

Получается, что иной раз количество лет в профессии мало что гарантирует, тем более с учетом нашего быстроменяющегося мира.
Более того, чем дольше работаешь в привычном контуре, тем проще вообще не заметить, что какая-то часть пазла появиться не может просто потому, что на текущем месте она не нужна.🤷🏼‍♀️

📍Поэтому, если сейчас думаете о новой работе или следующей позиции, посмотрите вакансии и без паники ответьте себе:
какие задачи этой роли я уже умею решать, а какие пока знаю только в глубокой теории?

#думайтеиначе


Из каких навыков "собирается" финансист?

Сейчас много запросов, связанных с карьерным ростом или желанием что-то в своей профессиональной жизни поменять: чему учиться, где пробелы и как к этому вопросу подойти.

Исследуя это, наткнулась на понятие «переносимые навыки» -
это те, которые мы забираем с собой из одной должности в другую, из компании в компанию, а иногда и вообще в другой вид деятельности,
всё, что пригодится независимо от того, в какой вы отрасли и как именно называется ваша должность.

Применительно к нашей профессии:
а из чего тогда складывается профессиональный чемоданчик финансиста? 💼

Условно разделила на 3 слоя:

✔️ Переносимые hard skills.

Формирование отчётности, финансовый анализ, планирование, моделирование, управление оборотным капиталом, инвестиции, финансирование, налоги и т.д.

То есть, если пояснить, то гораздо более важно:
- не собирать бюджет продаж в данной конкретной компании, а уметь строить финансовые модели;
- не заполнять отчет для начальника раз в неделю, а уметь выстроить систему контроля;
- не знать как заполнять декларацию по отраслевому налогу, а понимать принципы расчета основных налогов.


✔️Переносимые soft skills.

Умение разобраться в новой задаче, увидеть причинно-следственные связи, задать своевременно вопросы, сделать вывод из цифр, аргументировать свою позицию, объяснить ее нефинансисту...

Сюда же бизнес кругозор, коммуникационные навыки, навыки управления и делегирования и еще все то, что про аналитическое, системное и стратегическое.

✔️Инструменты

Excel, гугл таблицы, 1С и другие ERP, BI, AI и всякие разные технические возможности.

Тут, кстати, такая штука, что инструменты меняются довольно быстро, поэтому ценность уже не только в том, что вы знаете конкретную программу, а ещё и в способности бесстрашно броситься изучать новый инструмент, если он нужен для чемоданчика. 🏃‍♂️

Получается вполне себе пазл.🔹

Суть такого подхода к карьере в следующем: мы не знаем, кем и где мы будем через 3 года, поэтому должны обладать максимальным набором переносимых навыков.

Причём собираем мы этот набор всю профессиональную жизнь: что-то - на обучении, очень многое - на работе.

Иногда новый кусочек появляется просто потому, что с чем-то столкнулись впервые и пришлось разбираться. Часто сильно эффективнее подумать в две головы с коллегой или наставником, который уже делал что-то подобное.

А теперь вопрос:
❓Что у вас сейчас с переносимыми навыками? Копите? Или ваши навыки слишком заточены под конкретное место работы❓
Есть о чем подумать.

Правда, количество собранных кусочков ещё не означает, что пазл сложился именно под ту роль, куда хочется идти. Но об этом - в следующий раз 😉

#думайтеиначе


Давно хочу разобраться в этих облигациях, фондах, как их выбирать, куда ты тыкать-то вообще!

🔔Настало время возобновить мой Практический курс Личные финансы. Было уже 3 потока, но в последний раз - в 2024 году. Так что да, запускаю нечасто.

Быстро рассказываю что там внутри и почему курс Практический:
- работаем в малых группах, потому что :
а) деньги - дело интимное;
б) отвечаю онлайн по ходу занятия на все вопросы. Чтобы вы вообще все поняли;

- в качестве домашнего задания прошу сделать маленькие шажки, чтобы курс не остался просто теорией (но заставить вас, конечно, не могу)));

- рассказываю о финансовой грамотности, чтобы вы поняли базовый минимум о личных финансах.

Немного о содержании:
- с чего начать строить пассивный доход, даже если денег и так вечно не хватает;
- что такое сложный процент, о котором все говорят;
- как построить личный финансовый план (и прямо будет строить же);
- как выбирать вклады, облигации, фонды и другие инструменты;
и ответ на основной вопрос - КУДА ТЫКАТЬ-ТО!! 🐇Я, кстати, не шучу, прямо показываю, куда тыкать.


Чего НЕ БУДЕТ:
- куда вложиться, чтобы стопудово озолотиться;
- ответа на вопрос, каким знакам зодиака особенно повезет в ближайшие месяцы - здесь все понятно - тем, кто придет и сделает уже хоть что-то для себя и своего будущего.

🤍Сразу говорю, начинать никогда не поздно (про Ларису Морозову писала тут) и, тем более, никогда не рано, так что буду рада вашим подрощенным детям, пусть смолоду вникают.

❗️ Всё! Больше подробностей в простой форме на регистрацию, стартуем на следующей неделе! Жду вас! Если есть вопросы - пишите


Друзья, сегодня воскресенье, можно поговорить о личном и хочу вам рассказать о своей поездке буквально на край земли - это Мурманская область,
полуострова Средний и Рыбачий
,
далеко за полярным кругом. Ехала я туда за красотой осенней тундры и северным сиянием, и в этом смысле отхватила джекпот 🥰

Ехать туда действительно далековато, но оно того стоило, так что делюсь с вами красотой этих мест и своими самыми яркими впечатлениями

🖤 первое - это то, что эти полуострова практически необитаемы, там нет постоянных жителей и поселков.

❤️ второе - это то, что там нет дорог, ну что тоже понятно - раз нет жителей, стало быть, дороги тоже не нужны. Проезжают там только оборудованные для бездорожья машины 4 х 4, на которых нужно будет пересечь несколько рек. В общем, сама поездка - это само по себе приключение.

🤍В-третьих, за каждым поворотом - новая картинка. Сначала это могут быть камни, почти нет растительности, скалы и океан. Повернули - и тут же увидели чернику 🫐, ягель и море грибов. Кстати, грибов и черники настолько много, что как-то поймала себя на мысли, что некуда поставить ногу в прямом смысле этого слова. Везде черника. Ну, кстати, может быть, это не черника, а голубика. Спорили знатоки. Но мне было все равно, потому что очень вкусно. И я такого количества ягод никогда не ела. Я думала, что столько в меня просто не помещается. 🤭

💙А, конечно, Баренцево море, это открытое море, поэтому можно сказать, что это сразу Северный Ледовитый океан. И получилось так, что это первый океан, который я увидела в своей жизни. Впервые увидела морской горизонт больше, чем на 180 градусов. И это невероятное чувство ветра и свободы.

⛺️Жили мы в лагере в палатках, нельзя сказать что уж совсем без каких-то удобств - все-таки удобства были, но и не сказать, что это комфортный отдых. Но природа и здесь вознаградила меня тем, что я увидела в сентябре, без всякого мороза, северное сияние 🌈

*Кстати, для тех, кто не знал: северное сияние глазом не видно так, как мы привыкли видеть на фотографиях и видео. Это такое как будто бы сероватое облачко, которое разлетается в разные стороны на темном фоне. Это все равно очень красиво, несмотря на то, что картинка не зеленая, не розовая, не фиолетовая (а на фотографиях именно такая).
Все равно зрелище феноменальное, просто громадное по своему размаху и невозможно такого увидеть, наверное, где-то еще в какой-то другой обстановке. Абсолютно детский восторг.

Поделюсь фотографиями, хотя и тут был отдельный челлендж - выбрать 5-7 самых лучших из фотографий с поездки, потому что красота такая, что хотелось фотографировать просто каждые 5 минут.

На фотках - некоторые природные локации: желтые камни, фьорды, тундра.

🇷🇺 Кстати, связи там толком, конечно же, нет, и это одно из важных, на самом деле, условий для того, чтобы мозг сконцентрировался на этой красоте без суеты и помех.

Если что интересно про поездку, спрашивайте в комментариях - отвечу.

#мысливслух


Репост из: Финансовый директор
🟢Финдир как бизнес-партнер: что нужно уметь кроме финансов

Роль меняется тогда, когда ФД перестает только считать последствия уже принятых решений и начинает влиять на сами решения.

По мере роста бизнеса эта роль проходит пять ступеней:

считать → объяснять → систематизировать → участвовать в решениях → участвовать в выборе стратегии.

1️⃣ Сначала определите, чего бизнес уже требует от финансовой функции

На разных стадиях компании нужен разный ФД.

Рост. Уже недостаточно закрыть месяц и показать прибыль. От финансов ждут маржу по продуктам и подразделениям, точку безубыточности, прогноз денег, ответ на вопрос «брать кредит или справимся сами». Важно не только посчитать, но и показать, что произойдет с бизнесом после конкретного решения.

Масштабирование. ФД становится архитектором системы: казначейство, планирование, учет, анализ, контроль, моделирование, риски, бюджеты и KPI должны работать как единое целое.

Зрелый бизнес. Вопрос уже не только «сколько заработали», а куда двигаться дальше и куда вкладывать капитал. В зоне ФД — стоимость бизнеса, ROE, инвестиции, структура капитала, сценарии, M&A и стратегические риски.

2️⃣ Проверьте себя по четырем направлениям

Вертикаль — финансы

Можете ли вы связать в единый цикл:

планирование → учет → отчетность → анализ → решение → контроль?

Горизонталь — бизнес

Понимаете ли вы, как компания реально зарабатывает деньги: бизнес-модель, процессы, экономику подразделений, продажи, производство, закупки, логистику?

Коммуникации

Умеете ли вы не просто показать расчет, а добиться решения — в том числе влиять на подразделения, которыми формально не руководите?

Стратегия

Можете ли вы разложить цель собственника на конкретные факторы, построить долгосрочную модель и показать финансовые последствия разных решений?

3️⃣ Не используйте одну модель KPI для всех задач

📊 BSC — когда нужно согласовать цели разных функций: финансы → клиенты → процессы → люди и технологии.

🗺 Стратегическая карта — когда нужно показать, какие изменения в бизнесе приведут к нужному финансовому результату.

🌳 Дерево драйверов — когда финансовую цель нужно разложить до управляемых факторов. Например, EBITDA margin — на валовую маржу и операционные расходы, а дальше на цену, скидки, продуктовый микс, себестоимость и другие показатели.

Вместо KPI «увеличить EBITDA» появляются показатели, которыми руководители действительно могут управлять.

4️⃣ Измените формат общения с CEO и собственником

Было: подготовил отчет и отправил.
Стало: проанализировал → выделил главное → предложил варианты → показал последствия.

Было: решение уже принято, ФД попросили «посчитать экономику».
Стало: ФД включается до решения и сравнивает варианты, ресурсы и риски.

Было: сообщил о проблеме постфактум.
Стало: предупредил заранее и сразу предложил действия.

Было: отвечает на вопросы руководителя.
Стало: сам выносит на обсуждение то, что требует внимания.

При этом CEO и собственнику нужны разные акценты. CEO — операционный результат, KPI, ресурсы и текущие риски. Собственнику — доходность капитала, стоимость бизнеса, долговая нагрузка и дивиденды.

🔥 Пройдите Аттестацию финансовых директоров стратегического уровня в бесплатном пробном доступе на 7 дней>>>

Было полезно? Ставьте ❤️

#ВысшаяШкола_Финдира

🇷🇺 Мы в МАХ


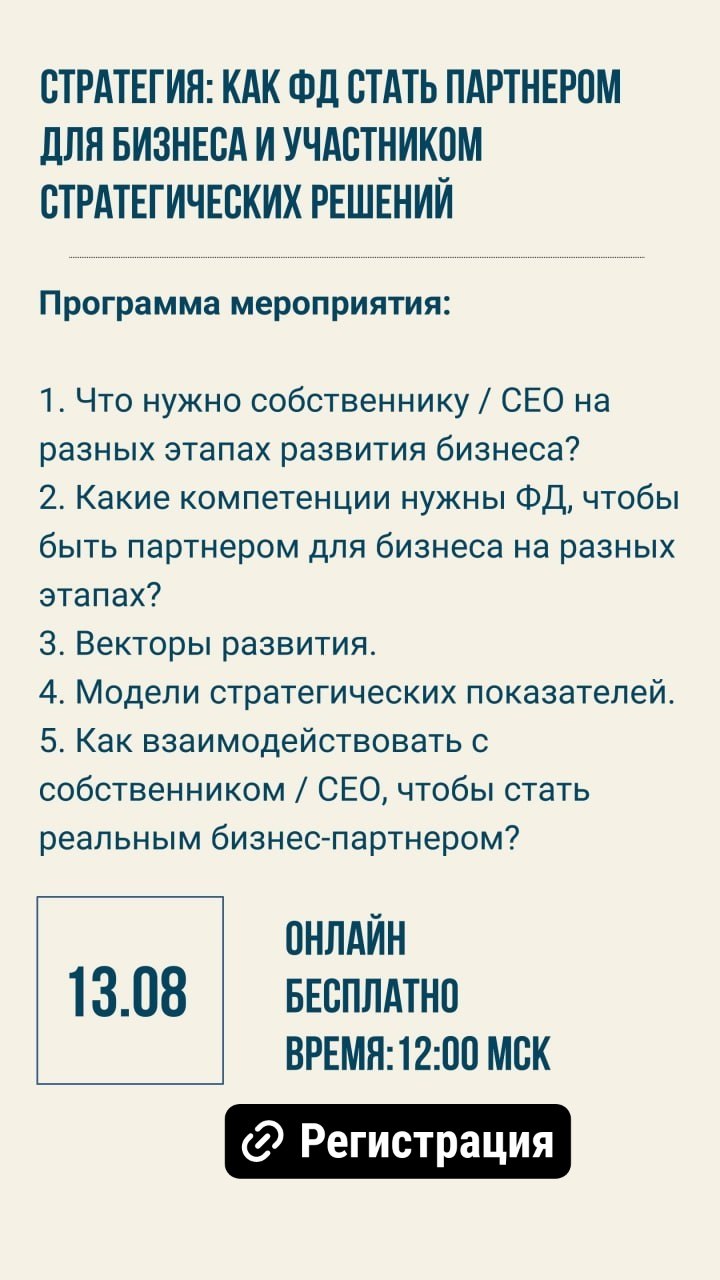
🔥13 августа я выступала на площадке «Финансовый директор» с темой «Стратегия: как ФД стать партнёром для бизнеса и участником стратегических решений».

Говорили о том, как меняется роль финансового директора по мере роста бизнеса, какие компетенции нужны ФД, чтобы участвовать в принятии решений, как связать стратегические цели с показателями и как выстраивать взаимодействие с собственником и CEO.

📎После выступления редакция «Финансового директора» сделала краткую выжимку основных тезисов. На мой взгляд, получилось вполне ёмко, поэтому решила принести её сюда тоже.


Оказалось, что многие собственники, да и финансисты, не знают, что банки, выдавая кредиты, заодно выдают некий перечень ограничений, называемых ковенантами.

Ограничения эти могут быть весьма неприятными и не дают возможности сделать то, что хотелось бы. Например, выплатить дивиденды, вернуть займ собственнику, оплатить задолженность дружескому юрлицу. Может быть, нельзя больше увеличивать долговую нагрузку или нужно держать почти весь оборот в банке-кредиторе.

Есть и ограничения попроще: держать определенные коэффициенты, например, Debt/EBITDA на заданном уровне и своевременно подавать отчетность.

Если нарушить ковенант, то можно попасть на суровое наказание вплоть до требования вернуть всё назад.🔪

Где это всё написано? В кредитном договоре. Но кто ж читает этот кредитный договор целиком? Он может быть листов на 100😮, и это вообще не преувеличение ни разу.

Гораздо чаще разговор начинается примерно так:
«Мы в этом месяце не смогли заплатить проценты. Теперь банк прислал недоброе письмо. Что делать?»

Ну, делать, конечно, что-то будем. Но лучше бы этот разговор состоялся ДО, а не после.

Есть такое прекрасное слово waiver - это согласие банка на то, что конкретный ковенант можно временно нарушить без предусмотренных договором последствий. Работает как раз в ситуации «мы видим, что можем нарушить условие, давайте договоримся заранее».

Получить waiver вполне реально. Но разговаривать о нём нужно 🕔🇦🇶 нарушения, когда вы уже видите проблему в прогнозе и ещё можете прийти в банк сами.

Например, прогноз ДДС показывает, что денег на обслуживание долга становится маловато. Или финансовая модель говорит, что через два месяца долговая нагрузка выйдет за установленную договором границу.
Вот тогда и нужно идти в банк.

Причём желательно принести с собой не только плохую новость, но и:
⭐️ прогноз ДДС;
⭐️ расчёт ковенантов на несколько месяцев вперёд;
⭐️причины, почему показатель ухудшается;
⭐️ сценарий, когда и за счёт чего компания вернётся в норматив;
⭐️ предложения, что именно вы хотите согласовать с банком.

То есть, как всегда, считаем всё заранее, в том числе и ковенанты. Я бы включила их в шаблон прогнозных форм и считала автоматом.💅

После нарушения договориться, конечно, тоже можно, не спорю, но заранее всё же проще - спокойнее и времени больше.
🔢⚫️ А как у вас с прогнозом до конца года?
Кредиты, проценты, ковенанты — всё помещается?

#цифрыпорусски #финансы #управление


А если бы тогда я…
Не сказала. Не поехала. Согласилась. Ушла. Осталась.

Думаю, у каждого есть свой список решений, к которым мы иногда возвращаемся с мыслью: «А если бы я тогда сделал(а) иначе?»

Попалась мне книга «Полночная библиотека» Мэтта Хейга. Ну как попалась... кто-то посоветовал.

Героиня получает возможность прожить другие версии своей жизни - те, которые могли бы случиться, если бы когда-то она сделала что-то по-другому. Как мы понимаем, вариаций очень много, решения мы принимаем много раз в день. Коротко и без спойлеров: идея книги построена вокруг сожалений о выборе и вопроса, действительно ли несостоявшаяся жизнь была бы лучше той, которую мы получили.

Мы оцениваем правильность своего тогдашнего (есть такое слово?)) выбора, зная последствия выбранного решения, и, конечно, не зная последствий альтернативного. Но почему-то при этом часто предполагаем, что там всё сложилось бы лучше.

А с чего мы это взяли?

Очень терапевтичная книга, читается легко и быстро.
Кажется, выбор именно этой книжки именно в этот момент был хорошим решением🤩

Вот такой личный пост родился в воскресенье вечером.

#книги #мысливслух


Что теперь значит «уметь строить финансовую модель»

В третий раз провела в Петербурге очный курс по финансовому моделированию.
И вот какие мысли по этой теме.

Еще несколько лет назад умение самостоятельно собрать связанную модель P&L–ДДС–Баланс, добавить сценарии и анализ чувствительности было вполне себе отдельным профессиональным навыком.

Сейчас же модель может собрать ИИ. Так почему же до сих пор в вакансиях финансовое моделирование указано как must?
Действительно ли это нужно?

Рассмотрю этот вопрос с двух сторон. Сначала с технической точки зрения.

Да, ИИ построит финансовую модель быстро и красиво, но сначала надо дать ему задание, что конкретно должно быть в модели:

✔️ цель расчёта. Зачем мы ее делаем и что хотим получить на выходе;
✔️ исходные данные и правила расчёта. От каких данных отталкиваемся и какие используем правила для прогнозирования. Например, продажи зависят от цены и количества, при этом цена - от инфляции, количество - от сезонности. Поступления от продаж - через 45 дней после отгрузки. Закупки должны учитывать минимальный запас, а постоянные расходы индексируются раз в год.
✔️структура модели. Какие расчётные блоки нужны, как они связаны между собой, какие формы должны получиться на выходе;
✔️ допущения и сценарии. Что вводим, что считаем и как;
✔️технические требования. Как должны выглядеть формулы, какие контрольные проверки должны сойтись.

То есть написать хороший промпт можно, только если сам понимаешь логику бизнеса, логику построения модели, если есть видение конечного результата.


И вот мы логично подошли ко второму аспекту - понимание логики бизнеса, интерпретация и анализ результата. Предположим, что первая часть выполнена. И что дальше? Что с этим файлом теперь делать? Как с этой волшебной моделью работать, если не понимаешь, как один элемент через цепочку других повлияет на результат?

Не говоря уже о том, что модель не интересна сама по себе, интересен вывод, который мы можем сделать при том или ином сценарии.

Да, модель просчитает экономически оптимальный вариант. Но в реальной компании решение принимают люди - со своими целями, отношением к риску, опытом и страхами.

📎 Да, сейчас модно обесценивать любую работу человека, которую может "выполнить ИИ" (а что он сейчас не может? разве что обнять?). Но сделать файл - финансовую модель не равно умению видеть бизнес как систему.

А именно это умение предполагает глубокое понимание бизнеса, его внутренних взаимосвязей. И именно оно определяет профессионализм.

#мысливслух #вместебодрее


Считать придётся чаще

«Спрос снижается, себестоимость растёт, цену повышать опасно, клиенты просят скидку и отсрочку. Что делаем?»


Примерно так сейчас выглядит значительная часть разговоров с предпринимателями, и эти же вопросы обсуждали на 3-х часовом интенсиве Финансовая безопасность бизнеса в 2026. Хотя более честно будет назвать ...и в 2027, и в 2028...

Основной темой должна была стать налоговая реформа. Да, сейчас самая высокая налоговая нагрузка за всю историю России. Но, к сожалению, для бизнеса - это не единственный аспект внимания.

Что еще:
⚫️На первое место среди проблем бизнеса вышло падение спроса, предприниматели, мягко говоря, в печали по многим вопросам (данные РСПП).

⚫️Инфляция вообще хулиганит страшно. Нам обещает ЦБ, что она снизится (правда, даже уровень обещаний стал повышаться) аж до 6-7% годовых, но люди почему то наблюдает что-то в районе 15% (и это официальные данные).

⚫️Дорогие деньги. (это не обращение к деньгам, это факт). ЦБ тихонечко снижает ставку, но говорит, что нас ждет примерно так:
Диапазон средней ключевой ставки пересмотрен вверх: до 14,5 – 14,6% на 2026 год, до 10,5 – 12,5% на 2027 год и до 8,0 – 9,0% на 2028 год .

Так что нет смысла ожидать, что нужно ночь простоять и день продержаться. Нужно налаживать систему финансовой безопасности бизнеса.

Мой ответ на вопрос "Что делать?" довольно скучный, зато практичный:
считать, считать и ещё раз считать.

Риски и что конкретно считать (как минимум):

🔥Потеря маржинальности
Суть: спрос падает, себестоимость растет. Менеджер по продажам на каждой сделке должен понимать границы предложения.
Считаем: максимальный допустимый размер скидки / минимальный уровень цены, стоимость отсрочки.

🔥Потеря ликвидности
Суть: нагрузка на ликвидность выросла вместе с налогами и процентами, а маржинальность сделок может снижаться.
Считаем: всегда - прогноз ДДС, финансовый цикл; контролируем запасы и сбор дебиторки.

🔥Потеря управляемости
Суть: при нехватке денег не нужно сразу брать кредит. Страшный сон собственника - потеря управляемости или потеря бизнеса.
Считаем: финансовый рычаг (тянем ли мы этот кредит), ковенанты.

Конечно, это только верхний уровень, 3 часа в одном посте не пересказать.

📎Главное: принимать решения по цифрам становится жизненно необходимым навыком бизнеса на ближайшие 3 года.


личная_сессия_планирования_пример.png
3.4Кб
Как выглядит стратегия*

* под словом стратегия я понимаю план действий, который соединяет цели и реальные шаги. Речь может идти о любом по продолжительности промежутке времени

В прошлом посте обещала показать, как я раскладываю цель до конкретных действий. Обещала - делаю. Показываю концептуально, потому что работа с клиентом - строго конфиденциальна.

На картинках - разные по масштабу задачи:
1️⃣ Бизнес с несколькими командами,
2️⃣ Небольшой бизнес, где почти всё держится на собственнике,
3️⃣ Индивидуальная стратегия.

Выглядят они по-разному, но в основе один принцип развёртывание цели, или, по-нашему говоря, декомпозиции: от желаемого результата к направлениям работы, задачам, ограничениям и конкретным действиям.

🔢Бизнес с командами
Здесь нужна многоуровневая конструкция:
зачем компании нужны изменения → каких стратегических результатов нужно достичь → какие цели появляются у команд → какие действия они должны выполнить (раз, два, три).

По структуре это Strategy Deployment Board.
Такая доска помогает увидеть связь между общей стратегией и ежедневной работой людей, ведь, например, фраза «нам нужно масштабироваться» ещё ни одному человеку понятно не объяснила, что именно нужно делать в понедельник.

Цель - связать планы бизнеса и действия каждого.

🔢Малый (или, возможно, микро-) бизнес

Здесь сложная многоуровневая доска обычно не нужна. У собственника небольшая команда, часть исполнителей работает сдельно. Цель - главное, чтобы у собственника в голове всё по полочкам разложилось.

Здесь используем mind map и раскладываем, что нужно сделать, чтобы получить желаемое (в центре). Здесь раскладывали составляющие: продукты, аудиторию, продажи, рекламу, финансы, планирование, дополнительные источники дохода.

Сначала появляется общая картина, потом уже можно обсуждать, что сейчас максимально влияет на результат, на что сейчас тратить ресурсы, а что временно оставить в покое.

🔢 Индивидуальная стратегия

Здесь достаточно компактной структуры:
что → зачем → как сделать → сроки → ограничения → приоритет → первые шаги.
Я использую Excel / Гугл таблицы, максимально просто и понятно.
Подходит для большинства личных или профессиональных задач: найти и сменить работу, открыть своё дело, переехать, выйти на нужные финансовые цели.

Сразу вылезают страхи и ограничения, их тоже можно зафиксировать, врага надо знать в лицо😬.

✔️ Визуальное оформление зависит от масштаба задачи, количества участников и того, как клиенту удобнее видеть общую картину.

А смысл работы один: вытащить замысел из головы, сформулировать его как понятную цель, превратить в последовательность конкретных решений и действий.

Я вам раньше рассказывала, что такую раскладку регулярно делаю и для себя. Инструмент - бумага. Пропускаю через голову, пока пишу.
Вот на прошлой неделе делала снова, всем нам свойственно терять фокус: то после сильного загруза начинаем выдавать срочное за важное, то после отдыха вообще потерялись, куда шли и и зачем. Да и вообще, что ни день, то новые вводные.

Если у вас есть цель и нет понимания, какие шаги нужно сделать, напишите мне - обсудим, какой формат подойдёт для вашей задачи (август - месяц корпоративного затишья, так что с удовольствием берусь).

Если слона надо есть по кусочкам, то я просто лучшая в разделке слонов!✌️

#управление #вместебодрее

Показано 20 последних публикаций.