


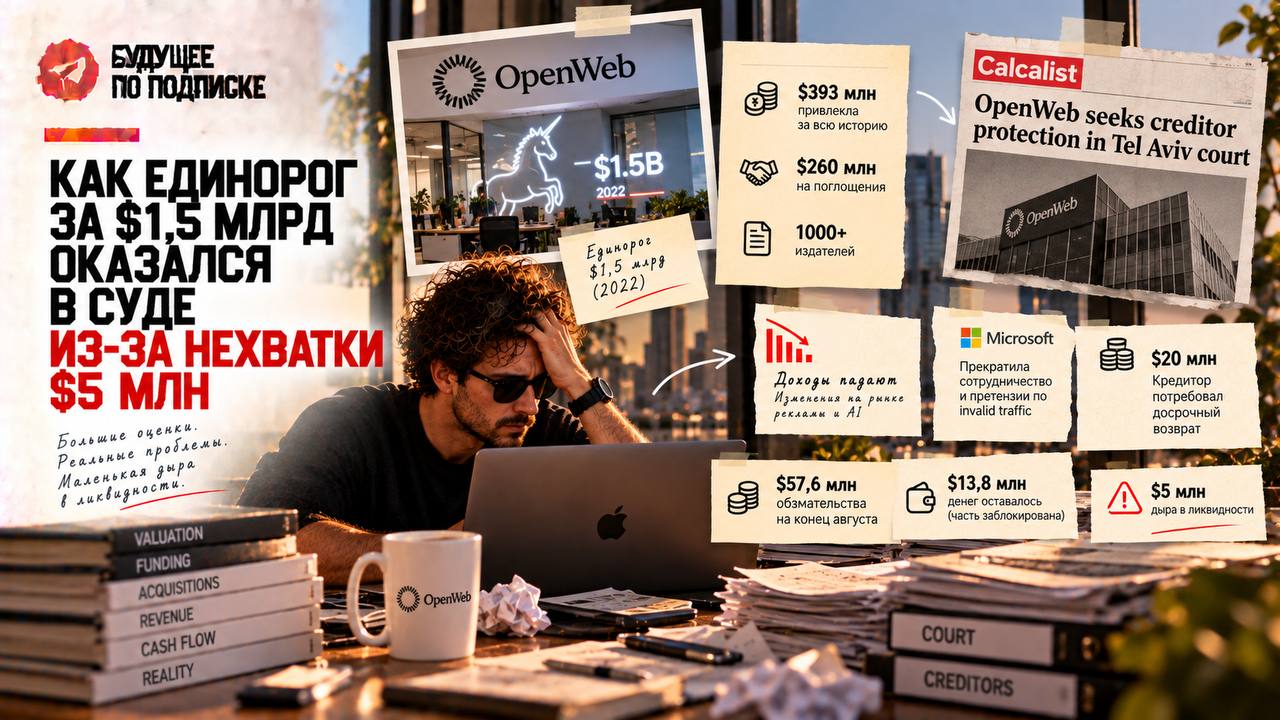
Как единорог за $1,5 млрд оказался в суде из-за нехватки $5 млн
История израильской OpenWeb — хорошее напоминание о том, насколько мало оценка стартапа иногда говорит о его реальном финансовом состоянии.
В 2022 году компанию оценивали в $1,5 млрд. За свою историю она привлекла около $393 млн, работала более чем с 1000 издателей и потратила примерно $260 млн на поглощения.
А теперь OpenWeb попросила окружной суд Тель-Авива о защите от кредиторов.
На конец августа обязательства группы составляли около $57,6 млн, денег оставалось примерно $13,8 млн, причём часть была заблокирована. Непосредственная дыра, которую нужно было закрыть, — всего около $5 млн.
До этого совпало сразу несколько проблем. Доходы начали падать вместе с изменениями на рынке digital-рекламы и снижением трафика издателей из-за генеративного AI. Microsoft прекратила сотрудничество и предъявила претензии по поводу invalid traffic — OpenWeb их отрицает. Затем кредитор потребовал досрочно вернуть около $20 млн и, по версии OpenWeb, получил контроль над зарубежными счетами примерно с $7,3 млн. Это сорвало готовившееся вливание ещё $14 млн.
И здесь цифры особенно интересны.
Компания может привлечь почти $400 млн, получить оценку $1,5 млрд — и спустя несколько лет оказаться на грани из-за относительно небольшой дыры в ликвидности.
Потому что valuation — это не деньги на счёте. Раунд — не прибыль. А статус единорога совершенно не означает, что бизнес умеет жить без следующего финансирования.
Иногда между $1,5 млрд на презентации инвесторам и судом по банкротствам лежит всего $5 млн живых денег.
Будущее по подписке