


Какие облигации Группы ВИС остаются привлекательными с учетом результатов за первое полугодие
Активная строительная фаза Мытищинской скоростной хорды завершилась, а другие крупные проекты пока не компенсировали снижение объемов работ.
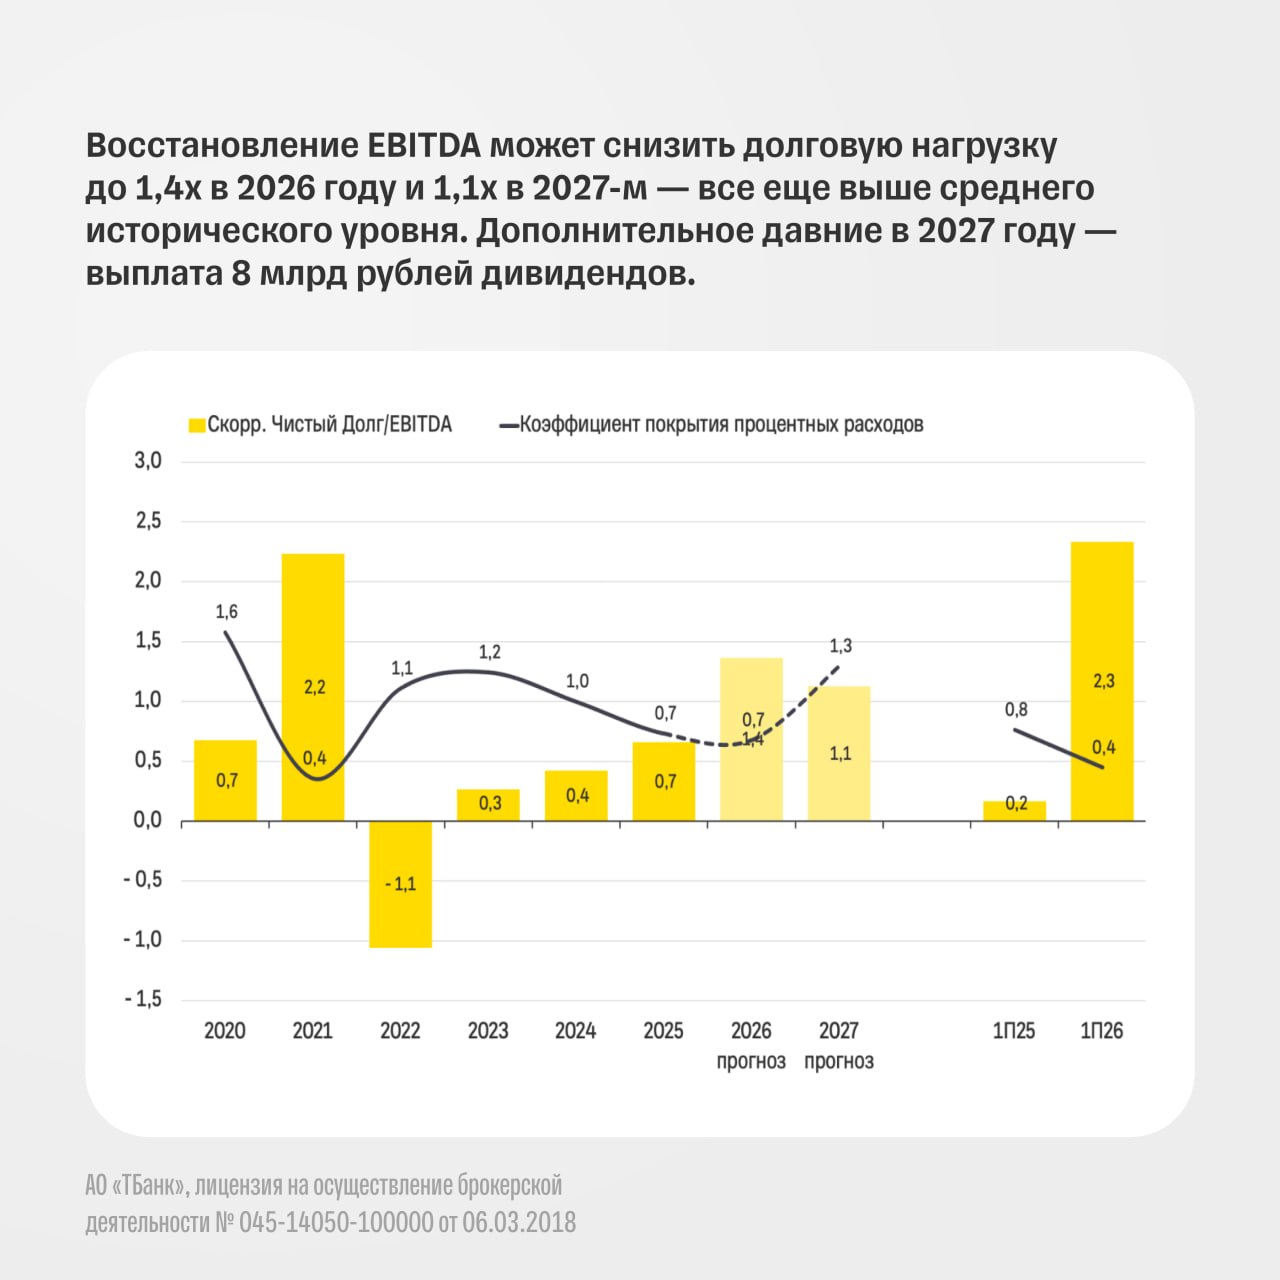
Ускорение строительства моста через реку Лену и восстановление платежей заказчиков во втором полугодии могут обеспечить рост выручки на 8% и положительный свободный денежный поток по итогам 2026 года.
Всем выпускам с фиксированным купоном присваиваем рекомендацию «держать».
Среди флоатеров выделяем шестой выпуск: его эффективная надбавка к базовой ставке составляет 4,7 п.п. против 4,3 п.п. в среднем по сопоставимой рейтинговой группе.
➡В обзоре разобрали, что стоит за слабыми результатами ВИС и чего ждать дальше
@t_analytics_official
Активная строительная фаза Мытищинской скоростной хорды завершилась, а другие крупные проекты пока не компенсировали снижение объемов работ.
Ускорение строительства моста через реку Лену и восстановление платежей заказчиков во втором полугодии могут обеспечить рост выручки на 8% и положительный свободный денежный поток по итогам 2026 года.
🏦Александр Пластинин, аналитик по долговым рынкам:
Сохраняем позитивный взгляд на фундаментальное кредитное качество ВИС, но считаем, что доходности бумаг должны лучше учитывать макроэкономические и бюджетные риски.
Всем выпускам с фиксированным купоном присваиваем рекомендацию «держать».
Среди флоатеров выделяем шестой выпуск: его эффективная надбавка к базовой ставке составляет 4,7 п.п. против 4,3 п.п. в среднем по сопоставимой рейтинговой группе.
➡В обзоре разобрали, что стоит за слабыми результатами ВИС и чего ждать дальше
@t_analytics_official