


В конце августа склады Озон подверглись атакам БПЛА, после чего мы отозвали целевую цену акций. Теперь масштаб потерь стал понятнее, и мы обновили оценку бизнеса с учетом возросших рисков.
Риск новых атак сохраняется, а восстановление мощностей потребует дополнительных инвестиций. Мы учли это в модели и заложили более высокие капитальные затраты в 2027 году.
➡В обзоре подробно разбираем, как Озон перестраивает логистику и что поддерживает рост бизнеса.
@t_analytics_official
Текущее положение компании
По оценке IBC Global, из эксплуатации выбыло около 235 тыс. кв. м — примерно 5% складской инфраструктуры компании. Это существенно меньше потерь, которые ранее закладывал рынок.
Распределенная сеть и резервные мощности позволяют перенаправлять заказы, хотя доставка становится дольше и дороже.
Страхование также помогает ограничить ущерб продавцам: в рамках первой волны выплат около 90 тыс. предпринимателей получили 8,2 млрд рублей от Ингосстраха.
Что поддерживает бизнес
📐Финтех и реклама. Во втором квартале финтех обеспечил около 34% скорр. EBITDA группы, а реклама остается высокомаржинальным источником доходов.
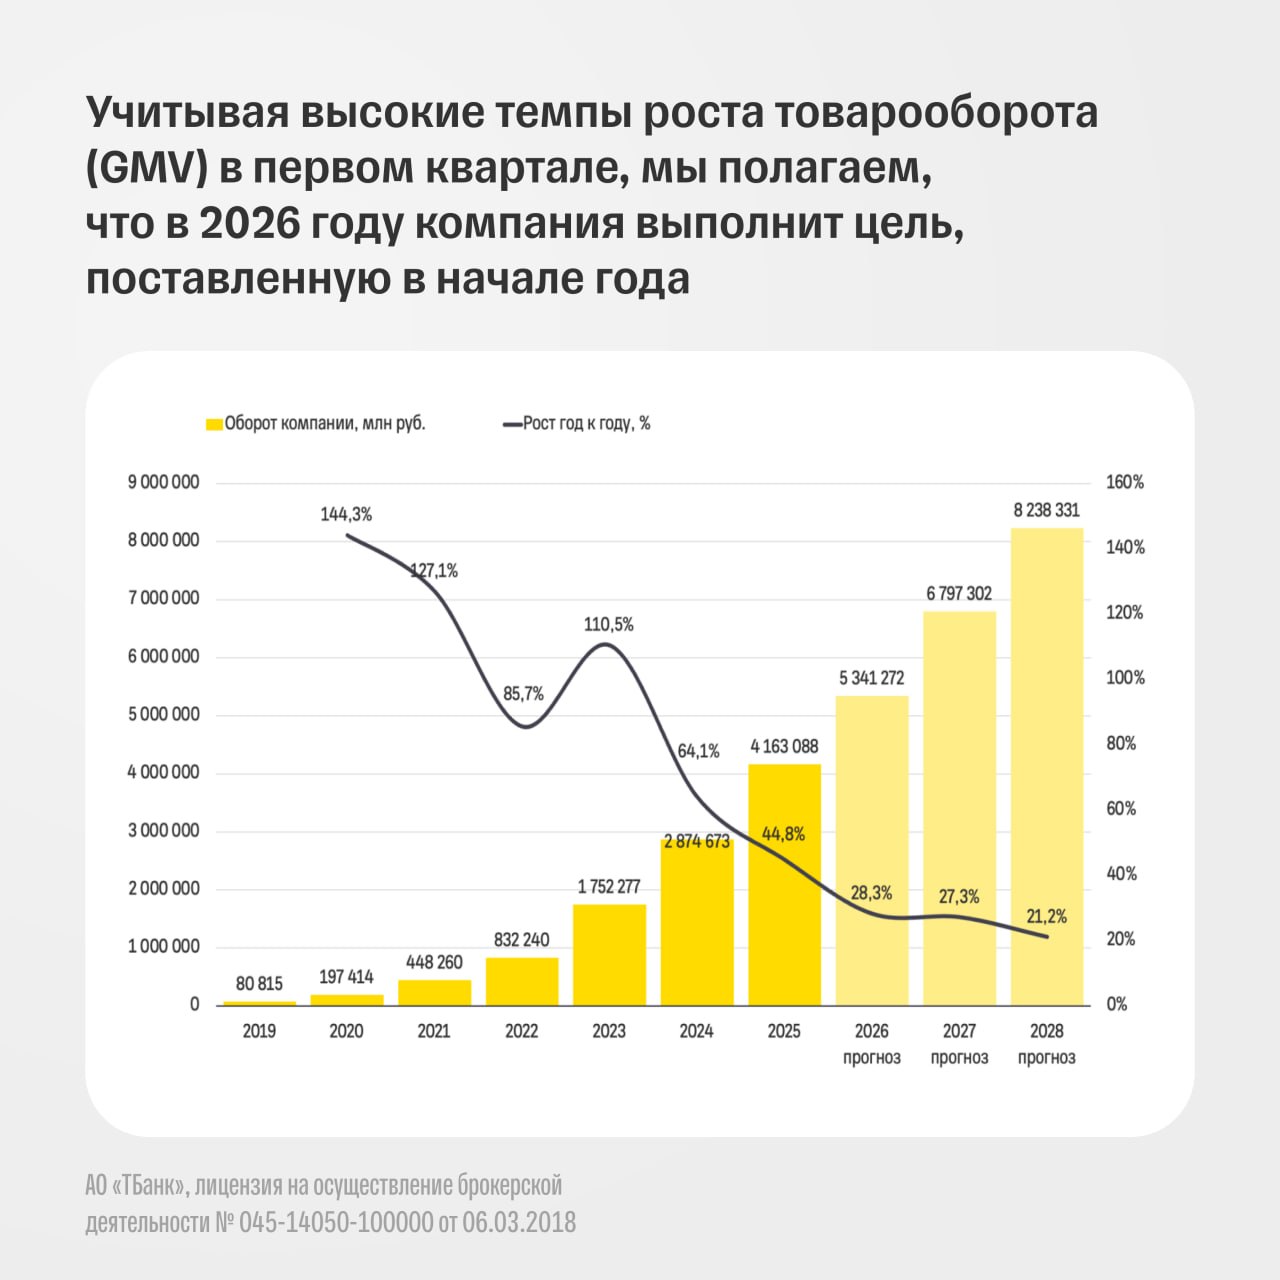
📐Рост оборота. За первое полугодие он увеличился на 36%. Ждем выполнения годовых целей: роста на 25–30% и скорр. EBITDA на уровне 200 млрд рублей.
📐Переток продавцов. Проблемы Wildberries могут помочь Озон увеличить долю рынка, хотя долгосрочный эффект пока не гарантирован.
Риск новых атак сохраняется, а восстановление мощностей потребует дополнительных инвестиций. Мы учли это в модели и заложили более высокие капитальные затраты в 2027 году.
🏦Марьяна Лазаричева, глава аналитики Т-Инвестиций по рынку акций:
Считаем акции недооцененными. Сохраняем рекомендацию «покупать» по акциям Озон и целевую цену 5 000 рублей — потенциал роста около 60%.
➡В обзоре подробно разбираем, как Озон перестраивает логистику и что поддерживает рост бизнеса.
@t_analytics_official